Інвестиції в комунальні послуги означають вкладення в компанії, які виробляють і доставляють споживачам електроенергію, газ і воду. Тривалий час цей сектор вважався найспокійнішим на ринку. Компанії працюють за тарифами, які затверджує регулятор, платять стабільні дивіденди й майже не залежать від економічного циклу. Останніми роками картина змінилася. Дата-центри для штучного інтелекту, електромобілі й кондиціонери вперше за десятиліття помітно розігнали попит на електроенергію, і енергокомпанії почали вкладати в мережі та генерацію рекордні суми.
У цій статті розберемо, як влаштовані комунальні компанії з погляду інвестора, що зараз відбувається з попитом на електроенергію, які акції, ETF і облігації дають доступ до сектору та як він поводився порівняно з S&P 500 і світовим ринком за останні десять років.

Що таке комунальні послуги з погляду інвестора
У секторі є кілька типів компаній. Регульовані енергокомпанії володіють мережами й електростанціями у своєму регіоні та продають електроенергію за тарифами, які погоджує державна комісія. Їхній прибуток прив’язаний до розміру вкладеного капіталу, тому що більше компанія будує, то більше вона може заробляти. Незалежні виробники електроенергії на кшталт Constellation Energy і Vistra продають енергію за ринковими цінами, тому заробляють більше в роки дефіциту, але й ризикують сильніше. Окремо стоять компанії водопостачання й газорозподілу, найспокійніші в секторі.
Для інвестора це різні профілі ризику. Регульована компанія схожа на облігацію зі зростаючим купоном, а незалежний виробник більше схожий на сировинну компанію. Нафта, газ і вугільна генерація в цій статті не розглядаються, їх розібрано в матеріалі про інвестиції в енергетичний сектор.
Головна особливість комунального сектору в тому, що його зростання визначає не попит покупців, а схвалення регулятора й вартість грошей. Компанія може будувати нові мережі й станції лише з дозволу комісії та зазвичай позичає на це гроші. Тому інвестиції в комунальні послуги сильно залежать від процентних ставок і від того, як регулятори ставляться до зростання тарифів.
Перспективи та оцінки ринку
Попит на електроенергію зростає швидше, ніж раніше. За оцінкою Міжнародного енергетичного агентства (МЕА) в огляді за липень 2026 року, світове споживання електроенергії зросте на 3,6% у 2026 році та на 3,8% у 2027 році після 3% у 2025 році. В абсолютних цифрах це зростання з 28 600 ТВт·год у 2025 році до 30 700 ТВт·год у 2027 році. Головними причинами МЕА називає промисловість, побутову техніку, кондиціонери, електромобілі й дата-центри. У США та Євросоюзі попит зростає приблизно на 2% на рік, у Китаї на 5,5%, в Індії на 7%.
Компанії відповідають рекордними вкладеннями. Iberdrola за дев’ять місяців 2026 року інвестувала близько €10 млрд, на 13% більше, ніж роком раніше, переважно в електромережі Великої Британії, США та Бразилії. У травні 2026 року NextEra Energy оголосила про злиття з Dominion Energy в угоді з оплатою акціями вартістю близько $66,8 млрд. Об’єднана компанія стане найбільшою у світі регульованою енергокомпанією та отримає доступ до Вірджинії, головного центру дата-центрів у США. Закрити угоду планують протягом 12–18 місяців після оголошення.
Водночас 2026 рік виявився для акцій сектору складним. За даними Gabelli Funds, у III кварталі 2026 року індекс комунальних компаній S&P упав на 13% за зростання S&P 500 на 2%. Тиск чинили зростання довгострокових ставок і політичні суперечки щодо підвищення тарифів для населення та будівництва дата-центрів.
| Джерело | Показник | Значення |
|---|---|---|
| МЕА, липень 2026 року | Зростання світового попиту на електроенергію у 2026 році | +3,6% |
| МЕА, липень 2026 року | Зростання світового попиту на електроенергію у 2027 році | +3,8% |
| МЕА, липень 2026 року | Світове споживання електроенергії у 2027 році | 30 700 ТВт·год (у 2025 році 28 600 ТВт·год) |
| NextEra Energy, III квартал 2026 року | Скоригований прибуток на акцію | $1,24, +9,7% |
| NextEra Energy, III квартал 2026 року | Портфель проєктів ВДЕ та накопичувачів | близько 36,7 ГВт |
| Iberdrola, 9 місяців 2026 року | Чистий прибуток | €5,8 млрд, +10% |
| Gabelli Funds | Індекс комунальних компаній S&P у III кварталі 2026 року | −13% |
Хто заробляє в ланцюжку вартості
Найбільші регульовані компанії зростають за рахунок інвестицій. NextEra Energy у III кварталі 2026 року збільшила скоригований прибуток на акцію на 9,7% до $1,24. Її флоридська компанія FPL заробила $1,62 млрд, а підрозділ відновлюваної енергетики додав до портфеля 3,7 ГВт нових проєктів, з яких 2,4 ГВт припадає на акумуляторні накопичувачі. Компанія очікує зростання скоригованого прибутку на акцію щонайменше на 8% на рік до 2032 року.
У Європі ставку на мережі робить Iberdrola. За дев’ять місяців 2026 року її чистий прибуток зріс на 10% до €5,8 млрд, а скоригований прибуток на 9% до €5,1 млрд. Компанія підвищила прогноз на 2026 рік і тепер очікує зростання скоригованого прибутку щонайменше на 10%. Такий бізнес схожий на будівництво платних доріг. Спочатку компанія витрачає гроші на мережу, а потім регулятор дозволяє їй заробляти обумовлену дохідність на вкладений капітал.
Незалежні виробники на кшталт Constellation Energy і Vistra заробляють на продажу енергії за ринковими цінами та довгострокових контрактах із технологічними компаніями. Саме вони найбільше виграли від буму дата-центрів у 2024–2025 роках, але їхні акції й коливаються сильніше за інші. Постачальників обладнання для охолодження дата-центрів розібрано окремо в матеріалі про системи охолодження ЦОД.
Акції комунальних компаній
Через окремі акції інвестиції в комунальні послуги дають змогу обрати потрібний тип бізнесу, наприклад регульовані мережі, відновлювану енергетику, атомну генерацію чи водопостачання. Нижче наведено найбільші компанії з розбивкою за регіонами.
Акції США
У США працюють як найбільші регульовані енергокомпанії, так і незалежні виробники, які продають енергію дата-центрам.
| Компанія | Біржа: тікер | Країна | Роль у галузі |
|---|---|---|---|
| NextEra Energy | NYSE: NEE | США | регульована енергокомпанія й лідер ВДЕ |
| Southern Company | NYSE: SO | США | регульована енергокомпанія |
| Duke Energy | NYSE: DUK | США | регульована енергокомпанія |
| Dominion Energy | NYSE: D | США | регульована енергокомпанія, Вірджинія |
| Constellation Energy | Nasdaq: CEG | США | найбільший оператор АЕС у США |
| Vistra | NYSE: VST | США | незалежний виробник електроенергії |
| American Water Works | NYSE: AWK | США | водопостачання |
Акції Європи
Європейські енергокомпанії одні з найбільших у світі за вкладеннями в мережі та відновлювану енергетику.
| Компанія | Біржа: тікер | Країна | Роль у галузі |
|---|---|---|---|
| Iberdrola | BME: IBE | Іспанія | електромережі та ВДЕ |
| Enel | Borsa Italiana: ENEL | Італія | електромережі та генерація |
| E.ON | XETRA: EOAN | Німеччина | електромережі |
| Engie | Euronext Paris: ENGI | Франція | газ, генерація та інфраструктура |
| National Grid | LSE: NG | Велика Британія | електромережі у Великій Британії та США |
| RWE | XETRA: RWE | Німеччина | генерація та ВДЕ |
Акції Азії
В Азії попит на електроенергію зростає найшвидше, а багато енергокомпаній контролює держава.
| Компанія | Біржа: тікер | Країна | Роль у галузі |
|---|---|---|---|
| China Yangtze Power | SSE: 600900 | Китай | гідроенергетика |
| CLP Holdings | HKEX: 0002 | Гонконг | енергопостачання Гонконгу та Азії |
| Kansai Electric Power | TSE: 9503 | Японія | енергокомпанія з великим парком АЕС |
| Power Grid Corporation of India | NSE: POWERGRID | Індія | магістральні електромережі |
Інші ринки
Серед інших ринків варто виділити Канаду. Fortis (TSX: FTS) володіє регульованими електро- та газовими мережами в Канаді, США й Карибському регіоні. Hydro One (TSX: H) управляє основною частиною електромереж провінції Онтаріо.
ETF на комунальні послуги
Через ETF інвестиції в комунальні послуги робити найпростіше, бо сектор добре представлений і в американських, і в європейських фондах.
ETF США
| Фонд | Біржа: тікер | TER | Активи | Запуск |
|---|---|---|---|---|
| Utilities Select Sector SPDR Fund | NYSE Arca: XLU | 0,08% | близько $23 млрд | 1998 |
| Vanguard Utilities ETF | NYSE Arca: VPU | 0,09% | близько $10 млрд | 2004 |
Utilities Select Sector SPDR Fund (NYSE Arca: XLU) купує трохи більше 30 комунальних компаній з індексу S&P 500 і залишається найбільшим фондом сектору. Vanguard Utilities ETF (NYSE Arca: VPU) тримає близько 70 компаній, зокрема невеликі компанії водопостачання та регіональні енергокомпанії. Найбільша позиція у VPU це NextEra Energy, на яку в середині 2026 року припадало близько 12% фонду.
UCITS ETF на комунальні послуги
Інвесторам з ЄС американські ETF зазвичай недоступні через вимоги PRIIPs, тому їм підходять фонди європейського стандарту UCITS. Вибір тут широкий, є фонди на американські, європейські та світові комунальні компанії.
| Фонд | ISIN | Біржа: тікер | TER | Розмір | Тип* |
|---|---|---|---|---|---|
| iShares S&P 500 Utilities Sector UCITS ETF | IE00B4KBBD01 | LSE: IUUS | 0,15% | близько $1,3 млрд | Acc |
| Xtrackers MSCI World Utilities UCITS ETF 1C | IE00BM67HQ30 | XETRA: XDWU | 0,25% | близько $1 млрд | Acc |
| iShares STOXX Europe 600 Utilities UCITS ETF (DE) | DE000A0Q4R02 | XETRA: EXH9 | 0,46% | близько €0,87 млрд | Dist |
* Acc означає накопичувальний фонд, дивіденди реінвестуються. Dist означає розподільчий фонд, дивіденди виплачуються інвестору.
iShares S&P 500 Utilities Sector UCITS ETF (LSE: IUUS) повторює американський комунальний сектор за низької комісії 0,15%. Xtrackers MSCI World Utilities UCITS ETF (XETRA: XDWU) вкладає в комунальні компанії всіх розвинених країн. iShares STOXX Europe 600 Utilities UCITS ETF (XETRA: EXH9) тримає близько 28 європейських компаній і виплачує дивіденди до чотирьох разів на рік. Повний список європейських фондів можна знайти в довіднику UCITS ETF.
ETF інших ринків
Місцеві фонди на комунальні компанії є, наприклад, у Китаї, Індії та Японії, але для інвесторів з ЄС такі фонди, як і американські, зазвичай недоступні, оскільки вони не мають документа KID, якого вимагає регламент PRIIPs. Тому азійські енергокомпанії простіше купувати окремими акціями, якщо брокер дає доступ до потрібної біржі.
Облігації комунальних компаній
Облігації підходять тим, для кого інвестиції в комунальні послуги означають процентний дохід без коливань ціни акцій. Енергокомпанії постійно позичають гроші на будівництво мереж, тому вибір випусків дуже широкий. Нижче старші випуски великих компаній галузі зі строком погашення понад три роки.
| Емітент і випуск | ISIN | Погашення | Валюта | Рейтинг (агентство) | Мін. лот |
|---|---|---|---|---|---|
| Enel Finance International 5,5% | USN30707AX69 | 26.06.2034 | USD | уточнюйте в брокера | $200 000 |
| Iberdrola Finanzas 3,625% (зелений) | XS2861000235 | 18.07.2034 | EUR | уточнюйте в брокера | €100 000 |
| NextEra Energy Capital Holdings 5,45% | US65339KDL17 | 15.03.2035 | USD | Baa1 (Moody’s) | $2 000 |
| Southern Company 4,85% | US842587EA18 | 15.03.2035 | USD | уточнюйте в брокера | $2 000 |
| Duke Energy 4,95% | US26441CCJ27 | 15.09.2035 | USD | уточнюйте в брокера | $2 000 |
Рейтинг Baa1 у NextEra Energy Capital Holdings стосується її старшого незабезпеченого боргу й був підтверджений Moody’s у травні 2026 року після оголошення про злиття з Dominion. Поточні рейтинги інших випусків публічно не відображаються, тому інвесторам варто уточнити їх у брокера. Випуски Iberdrola та Enel розраховані на професійних інвесторів із лотами €100 000 і $200 000, тому приватним інвесторам зручніші доларові випуски з лотом $2 000. Випуск Enel прив’язаний до цілей зі скорочення викидів, і в разі їх невиконання купон може зрости. У більшості випусків є право дострокового погашення, тому перед купівлею варто перевірити в брокера умови конкретного ISIN і поточну дохідність до погашення.
Як комунальні послуги поводилися на ринку
Наскільки виправдані інвестиції в комунальні послуги, найкраще видно з цифр. Для порівняння взято фонд XLU на комунальні компанії з S&P 500, а також SPY як індекс S&P 500 і ACWI як світовий ринок акцій. Усі дані наведено з урахуванням реінвестованих дивідендів у доларах США. Результати XLU взято за даними ChartRow, SPY і ACWI за даними Total Real Returns, 2026 рік в усіх фондів на 17 листопада 2026 року.
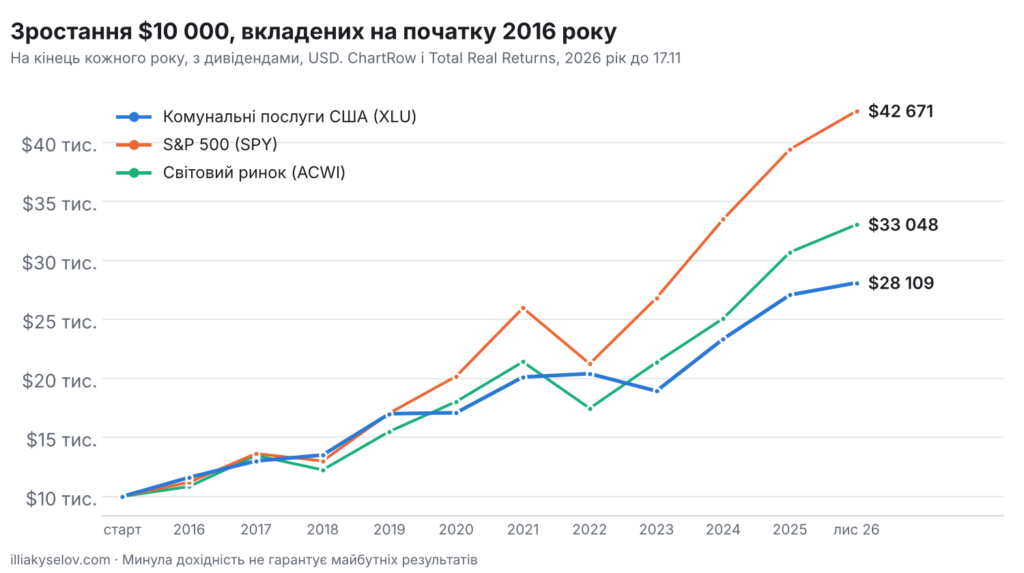
Зростання $10 000, вкладених на початку 2016 року, у фонд комунальних компаній XLU, S&P 500 і світовий ринок акцій
| Рік | Комунальні послуги США (XLU) | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|
| 2016 | +16,1% | +12,0% | +8,4% |
| 2017 | +12,0% | +21,7% | +24,3% |
| 2018 | +3,9% | −4,6% | −9,1% |
| 2019 | +25,9% | +31,2% | +26,6% |
| 2020 | +0,5% | +18,3% | +16,3% |
| 2021 | +17,7% | +28,7% | +18,7% |
| 2022 | +1,4% | −18,2% | −18,4% |
| 2023 | −7,2% | +26,2% | +22,3% |
| 2024 | +23,3% | +24,9% | +17,4% |
| 2025 | +16,0% | +17,7% | +22,4% |
| 2026 (на листопад) | +3,8% | +8,2% | +7,7% |
| $10 000 на листопад 2026 року | $28 109 | $42 671 | $33 048 |
Таблиця добре показує захисний характер сектору. У 2018 і 2022 роках, коли S&P 500 і світовий ринок падали, фонд комунальних компаній зріс. Натомість у роки сильного зростання, як у 2020 і 2023 роках, він помітно відставав. У 2024–2025 роках сектор майже наздогнав ринок на очікуваннях попиту дата-центрів, а у 2026 році знову відстає через зростання ставок.
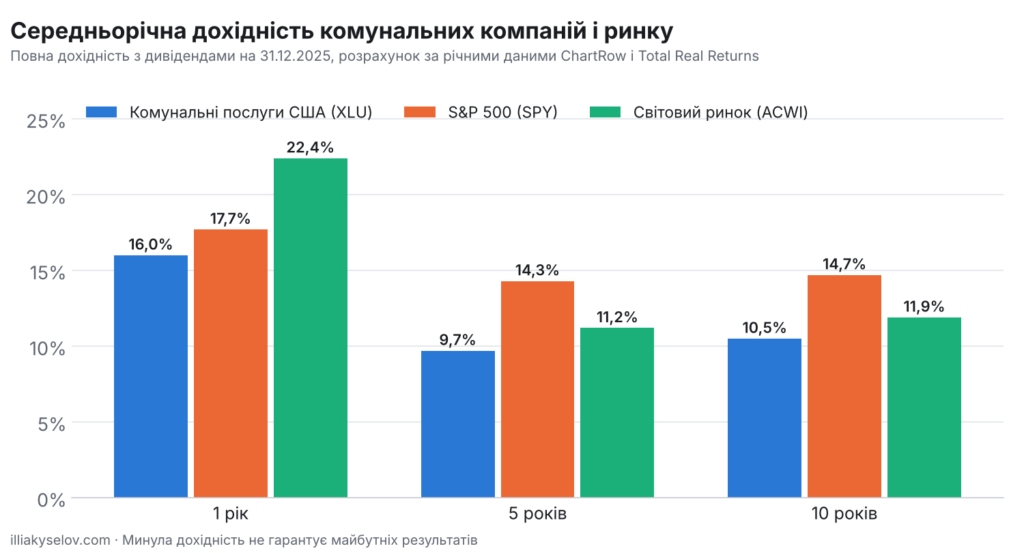
Середньорічна дохідність комунальних компаній і широкого ринку за 1, 5 і 10 років на 31 грудня 2025 року
| Період | Комунальні послуги США (XLU) | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|
| 1 рік | +16,0% | +17,7% | +22,4% |
| 5 років | +9,7% | +14,3% | +11,2% |
| 10 років | +10,5% | +14,7% | +11,9% |
Середньорічну дохідність розраховано за річними даними на 31 грудня 2025 року, оскільки 2026 рік ще не завершено. За десять років фонд комунальних компаній XLU приносив у середньому 10,5% на рік, менше за S&P 500, але в кризові роки падав помітно слабше за ринок. $10 000 у XLU за цей час зросли приблизно до $28 100, тоді як у S&P 500 до $42 700, а у світовому ринку до $33 000. Для тих, хто розглядає інвестиції в комунальні послуги, ці цифри показують, що сектор більше підходить для зниження коливань портфеля, ніж для максимального зростання.
Особливості інвестування в комунальні послуги
Перша особливість, яку варто враховувати, плануючи інвестиції в комунальні послуги, це залежність від процентних ставок. Компанії мають великі борги й платять високі дивіденди, тому за зростання ставок їхні акції дешевшають, а облігації та депозити стають конкурентами. Саме зростання довгострокових ставок стало однією з причин слабкості сектору у 2026 році.
Друга особливість у регулюванні. Регульована компанія не може сама підняти тарифи, їх затверджує державна комісія. Коли рахунки за електроенергію зростають, політики й регулятори починають опиратися підвищенню тарифів, і компанія отримує меншу дохідність на вкладений капітал. У 2026 році ця тема стала особливо гострою на тлі будівництва дата-центрів.
Третя особливість у різниці між регульованими компаніями й незалежними виробниками. NextEra Energy чи Duke Energy заробляють на зростанні капіталу й мало залежать від цін на електроенергію, а Constellation Energy і Vistra заробляють на ринкових цінах. У 2025 році акції незалежних виробників зростали набагато швидше за сектор, але в спокійні для попиту періоди вони й падають сильніше.
Четверта особливість пов’язана з податками. З дивідендів американських компаній у разі подання форми W-8BEN зазвичай утримується 15% для резидентів країн, які мають угоду зі США про уникнення подвійного оподаткування, зокрема України. Іспанія, Італія, Німеччина та Франція утримують податок з дивідендів за своїми правилами, і частину його можна повернути за угодами про уникнення подвійного оподаткування. Для комунальних компаній це особливо важливо, бо значна частина їхньої дохідності припадає на дивіденди.
Ризики інвестицій у комунальні послуги
Головний ризик, який несуть інвестиції в комунальні послуги, це зростання процентних ставок. Воно водночас збільшує вартість боргу для компаній і знижує привабливість їхніх дивідендів. У III кварталі 2026 року індекс комунальних компаній S&P втратив 13%, хоча бізнес компаній продовжував зростати.
Другий ризик пов’язаний з очікуваннями навколо дата-центрів. Частина зростання акцій у 2024–2025 роках ґрунтувалася на прогнозах величезного попиту з боку технологічних компаній. Якщо будівництво дата-центрів сповільниться або технологічні компанії почнуть самі будувати електростанції, частина цих очікувань може не справдитися.
Третій ризик стосується погоди та аварій. Урагани, лісові пожежі й сильні морози можуть пошкодити мережі та призвести до великих позовів, як це вже траплялося з каліфорнійськими енергокомпаніями. Крім того, великі угоди на кшталт злиття NextEra і Dominion потребують схвалення одразу кількох регуляторів, і умови цього схвалення можуть виявитися жорсткішими за очікування.
Як вписати комунальні послуги в портфель
Комунальні компанії вже входять до широких індексів, але їхня частка там невелика, тому окрема позиція має сенс для тих, хто хоче знизити коливання портфеля й отримувати дивіденди. У своїй практиці я зазвичай обмежую таку частку 3–10% портфеля залежно від цілей і толерантності до ризику. З огляду на залежність від ставок інвестиції в комунальні послуги розумніше робити поступово.
Для консервативного підходу краще підходять регульовані компанії на кшталт NextEra Energy, Iberdrola чи Duke Energy, а незалежних виробників на кшталт Constellation Energy і Vistra варто тримати невеликою часткою. Для фондового підходу інвесторам із США підходять XLU або VPU, а інвесторам з ЄС IUUS на американський сектор, XDWU на світовий або EXH9 на європейський. Готові моделі розподілу активів зібрано в розділі інвестиційних портфелів, а купити всі ці папери можна через міжнародного брокера, про якого розповідається в матеріалі про відкриття рахунку в Interactive Brokers.
Питання та відповіді
Чи варто інвестувати в комунальні послуги у 2026 році?
Попит на електроенергію зростає швидше, ніж у минулі десятиліття, і компанії показують зростання прибутку. Але акції сектору у 2026 році відстають від ринку через зростання ставок і суперечки щодо тарифів. Розумно тримати помірну частку й робити ставку на великі регульовані компанії.
Який ETF на комунальні послуги обрати?
У США основні варіанти Utilities Select Sector SPDR Fund (XLU) з комісією 0,08% та Vanguard Utilities ETF (VPU) з комісією 0,09%. Жителям ЄС підходять iShares S&P 500 Utilities Sector UCITS ETF (ISIN IE00B4KBBD01) з комісією 0,15% або Xtrackers MSCI World Utilities UCITS ETF (ISIN IE00BM67HQ30) з комісією 0,25%.
Чому акції комунальних компаній залежать від ставок?
Комунальні компанії фінансують будівництво мереж і станцій у борг і платять високі дивіденди. Коли ставки зростають, їхні витрати на відсотки збільшуються, а облігації та депозити стають привабливішими за дивідендні акції. Тому сектор зазвичай дешевшає за зростання ставок і дорожчає за їх зниження.
Як дата-центри впливають на енергокомпанії?
Дата-центри для штучного інтелекту споживають багато електроенергії, і це один із головних чинників зростання попиту за оцінкою МЕА. Енергокомпанії отримують нових великих клієнтів і можливість більше інвестувати. Наприклад, злиття NextEra і Dominion багато в чому пов’язане з доступом до Вірджинії, найбільшого центру дата-центрів у США.
Які облігації комунальних компаній обрати?
Приватним інвесторам доступніші доларові випуски з лотом $2 000, наприклад NextEra Energy Capital Holdings з погашенням у 2035 році (ISIN US65339KDL17) з рейтингом Baa1 від Moody’s або Duke Energy з погашенням у 2035 році (ISIN US26441CCJ27). Випуски Iberdrola та Enel розраховані на професійних інвесторів через великий лот.
Яку частку портфеля відводити під комунальні послуги?
Зазвичай від 3% до 10% портфеля понад те, що вже є в широкому індексному фонді. Основу портфеля краще залишити за широкими фондами на акції та облігації.
Висновок
Інвестиції в комунальні послуги дають доступ до сектору, який виграє від електрифікації економіки та зростання дата-центрів, але при цьому залишається одним із найспокійніших на ринку. За десять років фонд комунальних компаній поступився S&P 500, зате помітно краще тримався в кризові роки. У 2026 році попит на електроенергію зростає, а акції сектору відстають через ставки й суперечки щодо тарифів. Розумний підхід полягає в тому, щоб тримати помірну частку, робити ставку на регульовані компанії й регулярно ребалансувати портфель.
Матеріал має інформаційний характер і не є індивідуальною інвестиційною рекомендацією. Дані наведено станом на 17–18 листопада 2026 року, якщо не зазначено інше. Минула дохідність не гарантує майбутніх результатів, інвестиції пов’язані з ризиком втрати капіталу.
Сертифікований аналітик ринків капіталу та цінних паперів CFI CMSA®, сертифікований фахівець із фінансового планування та управління активами CFI FPWMP®, сертифікований аналітик даних і бізнес-аналітики CFI BIDA®, сертифікований фахівець у сфері фінансових технологій CFI FTIP®. Кандидат юридичних наук (PhD), викладач.
Експерт з інвестицій в акції, ETF та облігації на фондових ринках США, Європи та Азії, понад 8 років практики в інвестуванні, $17,3 млн активів в управлінні. Спеціалізації «Управління інвестиціями» (University of Geneva) та «Управління ризиками» (New York Institute of Finance), сертифікації Interactive Brokers, IMF і The World Bank. Член Федерації аудиторів, бухгалтерів і фінансистів АПК України, автор книг з інвестицій та аналізу цінних паперів.