Інвестиції в страховий бізнес означають вкладення в компанії, які беруть на себе чужі ризики за плату. Це страховики майна й автомобілів, страховики життя, перестраховики та страхові брокери. Галузь величезна, лише в США страхові премії у 2025 році становили близько $3,76 трлн. Водночас страхові акції рідко потрапляють у заголовки, бо бізнес влаштований нудно й передбачувано. Саме це й приваблює інвесторів. У 2026 році галузь показує рекордні прибутки, але ринок майнового страхування увійшов у фазу зниження цін, і це головне питання на найближчі роки.
У цій статті розберемо, як страхові компанії заробляють гроші, що зараз відбувається з цінами та збитками, які акції, ETF і облігації дають доступ до галузі та як американські страховики поводилися порівняно з S&P 500 і світовим ринком за останні десять років.

Що таке страховий бізнес з погляду інвестора
Страховик отримує премії сьогодні, а виплати робить пізніше, іноді через місяці, іноді через десятиліття. У компанії два джерела прибутку. Перше це андеррайтинговий результат, тобто різниця між зібраними преміями та сумою виплат і витрат. Його вимірюють комбінованим коефіцієнтом, і якщо він нижчий за 100%, страхова діяльність прибуткова сама по собі. Друге джерело це дохід від інвестування премій, які лежать у страховика до моменту виплати. Англійською ці гроші називають float.
Усередині галузі є кілька різних бізнесів. Страхування майна та відповідальності (P&C) працює з короткими договорами й залежить від погоди, катастроф і цін на ремонт. Страхування життя працює з довгими зобов’язаннями й більше схоже на управління грошима, тому сильно залежить від процентних ставок. Перестраховики на кшталт Munich Re і Swiss Re страхують самих страховиків від великих катастроф. Страхові брокери взагалі не беруть ризик на себе й заробляють комісію. Банки та інші фінансові компанії розібрані в матеріалі про інвестиції у фінансовий сектор.
Головна особливість страхового бізнесу в тому, що він циклічний за цінами, а не за попитом. Страховку купують майже завжди, але після кількох вдалих років конкуренція зростає, страховики знижують тарифи, і прибуток падає, доки великі збитки знову не змусять підняти ціни. Тому інвестиції в страховий бізнес вимагають розуміти, на якій стадії цього циклу перебуває ринок.
Перспективи та оцінки ринку
Зростання галузі сповільнюється. За оцінкою Swiss Re Institute у звіті sigma за липень 2026 року, світові страхові премії у 2026 році зростуть у реальному вираженні на 1,3% після 3,9% у 2025 році. У страхуванні, не пов’язаному з життям, зростання становитиме лише 0,6%, це циклічний мінімум, а у 2027 році воно прискориться приблизно до 1%. Страхування життя зростає швидше, на 2,3% у 2026 році. Swiss Re зазначає, що ринок майнового страхування увійшов у фазу м’яких цін з високою конкуренцією та великим капіталом, і прогнозує, що андеррайтингова маржа в цьому сегменті знизиться з 3,2% премій у 2026 році до −1,6% до 2028 року.
Водночас 2026 рік виявився для страховиків вдалим за збитками. За даними брокера Gallagher Re, застраховані збитки від природних катастроф за дев’ять місяців 2026 року становили близько $92 млрд. Це мінімум з 2019 року і на 29% менше за середній за десять років рівень у $128 млрд. Низькі збитки та високий інвестиційний дохід дали галузі рекордні результати.
| Джерело | Показник | Значення |
|---|---|---|
| Swiss Re Institute, sigma 2/2026 | Реальне зростання світових страхових премій у 2026 році | +1,3% (у 2025 році +3,9%) |
| Swiss Re Institute, sigma 2/2026 | Зростання премій у страхуванні, не пов’язаному з життям, у 2026 році | +0,6% |
| Swiss Re Institute, sigma 2/2026 | Страхові премії в США у 2025 році | $3,76 трлн, 44,4% світового ринку |
| Gallagher Re | Застраховані збитки від катастроф за 9 місяців 2026 року | близько $92 млрд |
| Allianz, 9 місяців 2026 року | Операційний прибуток | €14,1 млрд, +7,8% |
| Munich Re, 9 місяців 2026 року | Чистий прибуток | €5,67 млрд (роком раніше €5,18 млрд) |
| Chubb, III квартал 2026 року | Комбінований коефіцієнт у P&C | 84,1% |
Хто заробляє в ланцюжку вартості
Найбільші диверсифіковані страховики зараз заробляють більше, ніж будь-коли. Allianz за дев’ять місяців 2026 року отримав рекордний операційний прибуток €14,1 млрд, на 7,8% більше, ніж роком раніше, коефіцієнт платоспроможності за Solvency II становив 219%, а компанія підвищила прогноз операційного прибутку на рік приблизно до €18,6 млрд. Chubb у III кварталі 2026 року показав рекордний базовий прибуток на акцію $7,66 за комбінованого коефіцієнта 84,1%, хоча збитки від катастроф зросли до $705 млн проти $285 млн роком раніше. Скоригований інвестиційний дохід Chubb також досяг рекорду в $1,89 млрд за квартал.
Перестраховики виграють від спокійного року за катастрофами. Munich Re за дев’ять місяців 2026 року збільшила чистий прибуток до €5,67 млрд з €5,18 млрд роком раніше й підняла прогноз на рік з €6,3 млрд до €6,6 млрд. Рентабельність капіталу компанії за цей період становила 21,9%. Але саме в перестраховиків ціни знижуються найшвидше, коли на ринок приходить багато капіталу.
Окрема ланка це страхові брокери, наприклад Arthur J. Gallagher або Aon. Вони не платять за страховими випадками, а отримують комісію за підбір і розміщення страховки. Їхній дохід залежить від обсягу премій, тому м’який ринок з падінням тарифів тисне й на них, але слабше, ніж на страховиків.
Акції страхових компаній
Через окремі акції інвестиції в страховий бізнес дають змогу обрати потрібний тип компанії, наприклад автострахування, страхування життя, перестрахування чи брокерів. Нижче наведено найбільші компанії з розбивкою за регіонами.
Акції США
США найбільший страховий ринок світу, і тут працюють як вузькоспеціалізовані компанії, так і конгломерати.
| Компанія | Біржа: тікер | Країна | Роль у галузі |
|---|---|---|---|
| Berkshire Hathaway | NYSE: BRK.B | США | конгломерат, страховик GEICO і перестрахування |
| Progressive | NYSE: PGR | США | автострахування |
| Chubb | NYSE: CB | Швейцарія | страхування майна та відповідальності |
| Travelers | NYSE: TRV | США | страхування майна та відповідальності |
| Allstate | NYSE: ALL | США | страхування автомобілів і житла |
| MetLife | NYSE: MET | США | страхування життя |
| Arthur J. Gallagher | NYSE: AJG | США | страховий брокер |
Акції Європи
Європа батьківщина найбільших світових страховиків і перестраховиків, багато з яких платять високі дивіденди й регулярно викуповують акції.
| Компанія | Біржа: тікер | Країна | Роль у галузі |
|---|---|---|---|
| Allianz | XETRA: ALV | Німеччина | диверсифікований страховик і управління активами |
| Munich Re | XETRA: MUV2 | Німеччина | перестрахування |
| AXA | Euronext Paris: CS | Франція | диверсифікований страховик |
| Zurich Insurance Group | SIX: ZURN | Швейцарія | диверсифікований страховик |
| Swiss Re | SIX: SREN | Швейцарія | перестрахування |
| Generali | Borsa Italiana: G | Італія | страхування життя та майна |
Акції Азії
В Азії страхування зростає швидше, ніж у розвинених країнах, бо більша частина населення поки не застрахована.
| Компанія | Біржа: тікер | Країна | Роль у галузі |
|---|---|---|---|
| AIA Group | HKEX: 1299 | Гонконг | страхування життя в Азії |
| Ping An Insurance | HKEX: 2318 | Китай | страхування, банк і фінансові сервіси |
| Tokio Marine Holdings | TSE: 8766 | Японія | страхування майна та відповідальності |
Інші ринки
Серед інших ринків варто виділити Канаду, де працюють великі страховики життя. Manulife (TSX: MFC) і Sun Life Financial (TSX: SLF) заробляють на страхуванні життя, пенсійних продуктах і управлінні активами в Канаді, США та Азії. Акції обох компаній також торгуються на Нью-Йоркській біржі.
ETF на страховий бізнес
Через ETF інвестиції в страховий бізнес найпростіше робити американським інвесторам, для яких є профільні фонди. Інвесторам з ЄС доступний європейський галузевий фонд або ширші фонди на фінансовий сектор.
ETF США
| Фонд | Біржа: тікер | TER | Активи | Запуск |
|---|---|---|---|---|
| SPDR S&P Insurance ETF | NYSE Arca: KIE | 0,35% | близько $0,55 млрд | 2005 |
| iShares U.S. Insurance ETF | NYSE Arca: IAK | 0,37% | близько $0,45 млрд | 2006 |
SPDR S&P Insurance ETF (NYSE Arca: KIE) купує близько 55 американських страхових компаній приблизно в рівних частках, тому дрібні та середні страховики важать у ньому стільки ж, скільки великі. iShares U.S. Insurance ETF (NYSE Arca: IAK) зважує компанії за розміром, і найбільша позиція в ньому Progressive. Різниця в будові помітно впливає на результат. У 2026 році до кінця жовтня IAK зріс приблизно на 11,5%, а KIE приблизно на 6%.
UCITS ETF на страховий бізнес
Інвесторам з ЄС американські ETF зазвичай недоступні через вимоги PRIIPs, тому їм підходять фонди європейського стандарту UCITS. Профільний фонд є лише на європейських страховиків.
| Фонд | ISIN | Біржа: тікер | TER | Розмір | Тип* |
|---|---|---|---|---|---|
| iShares STOXX Europe 600 Insurance UCITS ETF (DE) | DE000A0H08K7 | XETRA: EXH5 | 0,46% | близько €0,64 млрд | Dist |
| Xtrackers MSCI World Financials UCITS ETF 1C | IE00BM67HL84 | XETRA: XDWF | 0,25% | близько €1,3 млрд | Acc |
* Acc означає накопичувальний фонд, дивіденди реінвестуються. Dist означає розподільчий фонд, дивіденди виплачуються інвестору.
iShares STOXX Europe 600 Insurance UCITS ETF (XETRA: EXH5) вкладає в найбільших європейських страховиків, таких як Allianz, AXA, Zurich, Munich Re і Generali, і у 2025 році заробив близько 29%. Xtrackers MSCI World Financials UCITS ETF (XETRA: XDWF) охоплює весь світовий фінансовий сектор, де страховики займають лише частину портфеля поряд з банками та платіжними компаніями. Повний список європейських фондів можна знайти в довіднику UCITS ETF.
ETF інших ринків
Місцеві фонди на страховиків є, наприклад, у Китаї та Японії, але для інвесторів з ЄС такі фонди, як і американські, зазвичай недоступні, оскільки вони не мають документа KID, якого вимагає регламент PRIIPs. Тому азійських страховиків на кшталт AIA чи Tokio Marine простіше купувати окремими акціями.
Облігації страхових компаній
Облігації підходять тим, для кого інвестиції в страховий бізнес означають процентний дохід без коливань ціни акцій. Великі страховики належать до надійних позичальників, бо їхній капітал суворо контролюють регулятори. Нижче старші випуски великих компаній галузі зі строком погашення понад три роки.
| Емітент і випуск | ISIN | Погашення | Валюта | Рейтинг (агентство) | Мін. лот |
|---|---|---|---|---|---|
| AXA 3,625% | XS2573807778 | 10.01.2033 | EUR | AA- (S&P) | €100 000 |
| Progressive 4,95% | US743315BB84 | 15.06.2033 | USD | A2 (Moody’s) | $2 000 |
| Chubb INA Holdings 5,0% | US171239AK24 | 15.03.2034 | USD | уточнюйте в брокера | $2 000 |
| MetLife 5,3% | US59156RCN61 | 15.12.2034 | USD | уточнюйте в брокера | $2 000 |
| Progressive 5,15% | US743315BD41 | 26.03.2036 | USD | A2 (Moody’s) | $2 000 |
Рейтинги вказано для старшого незабезпеченого боргу. Єврооблігація AXA має мінімальний лот €100 000 і розрахована на професійних інвесторів, тому приватним інвесторам зручніші доларові випуски з лотом $2 000. Поточні рейтинги випусків Chubb і MetLife публічно не відображаються, тому інвесторам варто уточнити їх у брокера. Для порівняння, Fitch оцінює MetLife як емітента на рівні A. Важливо не плутати старші облігації із субординованими, які страховики теж випускають. Субординовані папери платять більше, але в разі проблем компанії їхні власники отримують гроші в останню чергу. У більшості випусків є право дострокового погашення, тому перед купівлею варто перевірити в брокера умови конкретного ISIN і поточну дохідність до погашення.
Як страховий бізнес поводився на ринку
Наскільки виправдані інвестиції в страховий бізнес, найкраще видно з цифр. Для порівняння взято фонд американських страховиків KIE, а також SPY як індекс S&P 500 і ACWI як світовий ринок акцій. Усі дані наведено з урахуванням реінвестованих дивідендів у доларах США. Річні результати KIE взято за даними Yahoo Finance, результат KIE за 2026 рік за даними ETF Central на 23 жовтня 2026 року, SPY і ACWI за даними ChartRow на 11 листопада 2026 року.
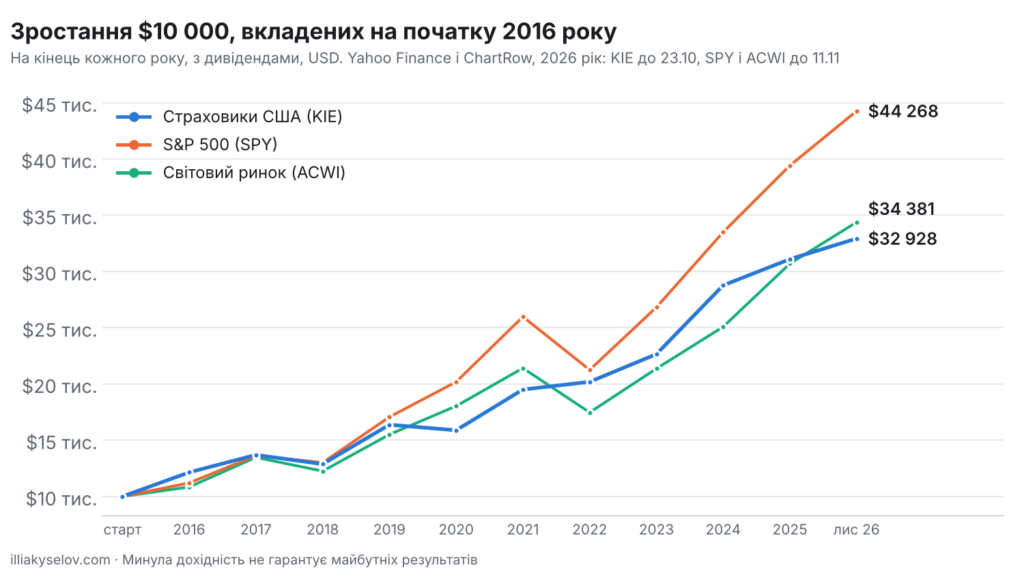
Зростання $10 000, вкладених на початку 2016 року, у фонд американських страховиків KIE, S&P 500 і світовий ринок акцій
| Рік | Страховики США (KIE) | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|
| 2016 | +21,4% | +12,0% | +8,4% |
| 2017 | +12,8% | +21,7% | +24,3% |
| 2018 | −6,0% | −4,6% | −9,1% |
| 2019 | +27,2% | +31,2% | +26,6% |
| 2020 | −3,0% | +18,3% | +16,3% |
| 2021 | +22,8% | +28,7% | +18,7% |
| 2022 | +3,5% | −18,2% | −18,4% |
| 2023 | +12,2% | +26,2% | +22,3% |
| 2024 | +27,0% | +24,9% | +17,4% |
| 2025 | +8,1% | +17,7% | +22,4% |
| 2026 (з початку року) | +5,9% | +12,3% | +12,0% |
| $10 000 на листопад 2026 року | $32 928 | $44 268 | $34 381 |
Таблиця добре показує захисний характер галузі. У 2022 році, коли S&P 500 і світовий ринок втратили понад 18%, фонд страховиків зріс на 3,5%, бо зростання ставок збільшило інвестиційний дохід страхових компаній. Натомість у роки сильного зростання технологічних акцій, наприклад у 2020 і 2023 роках, страховики помітно відставали.
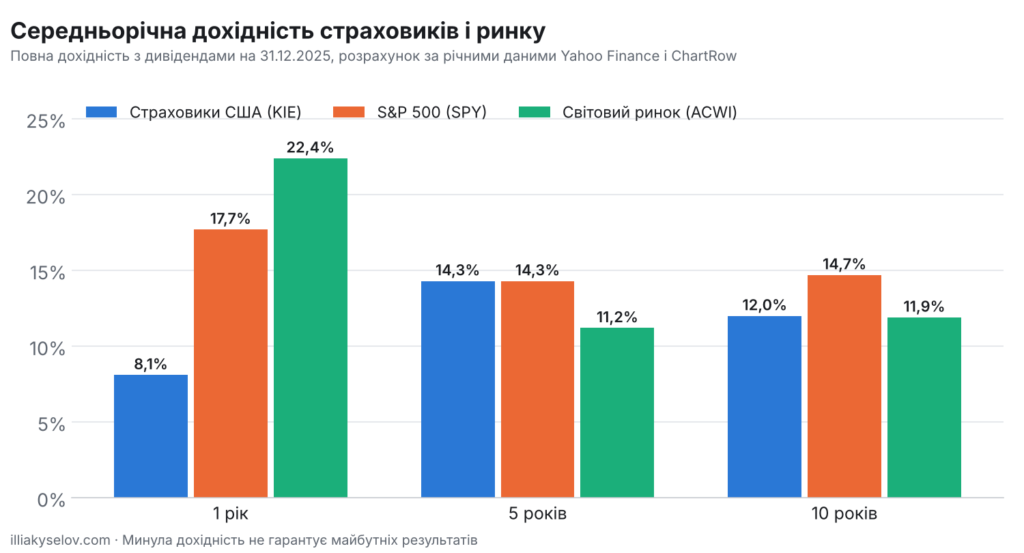
Середньорічна дохідність страховиків США і широкого ринку за 1, 5 і 10 років на 31 грудня 2025 року
| Період | Страховики США (KIE) | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|
| 1 рік | +8,1% | +17,7% | +22,4% |
| 5 років | +14,3% | +14,3% | +11,2% |
| 10 років | +12,0% | +14,7% | +11,9% |
Середньорічну дохідність розраховано за річними даними на 31 грудня 2025 року, оскільки 2026 рік ще не завершено. За останні п’ять років фонд американських страховиків KIE приносив у середньому 14,3% на рік, рівно стільки ж, скільки S&P 500, і більше, ніж світовий ринок акцій. За десять років $10 000 у KIE зросли приблизно до $32 900, тоді як у S&P 500 до $44 300, а у світовому ринку до $34 400. Для тих, хто розглядає інвестиції в страховий бізнес, ці цифри показують, що галузь дає дохідність, близьку до ринку, але з іншою поведінкою в кризові роки.
Особливості інвестування в страховий бізнес
Перша особливість, яку варто враховувати, плануючи інвестиції в страховий бізнес, це страховий цикл. Після кількох прибуткових років у галузь приходить новий капітал, тарифи знижуються, і прибуток скорочується. Swiss Re прямо каже, що ринок майнового страхування у 2026 році увійшов у м’яку фазу, тому рекордні результати цього року не варто переносити на наступні роки.
Друга особливість у залежності від процентних ставок. Високі ставки збільшують дохід від інвестування премій, і саме тому страховики добре пережили 2022 рік. Для страховиків життя ставки ще важливіші, оскільки їхні зобов’язання розтягнуті на десятиліття. Зниження ставок зазвичай зменшує інвестиційний дохід галузі.
Третя особливість у різниці між типами компаній. Автостраховик Progressive, перестраховик Munich Re, страховик життя MetLife і брокер Arthur J. Gallagher формально належать до однієї галузі, але залежать від різних чинників. Перестраховики найсильніше реагують на катастрофи, страховики життя на ставки, а брокери на обсяг премій.
Четверта особливість пов’язана з податками. З дивідендів американських компаній у разі подання форми W-8BEN зазвичай утримується 15% для резидентів країн, які мають угоду зі США про уникнення подвійного оподаткування, зокрема України. Німеччина, Франція, Італія та Швейцарія утримують податок з дивідендів за своїми правилами, і частину його можна повернути за угодами про уникнення подвійного оподаткування.
Ризики інвестицій у страховий бізнес
Головний ризик, який несуть інвестиції в страховий бізнес, це великі катастрофи. Урагани, землетруси й сильні шторми можуть за один квартал знищити річний прибуток страховика. 2026 рік поки спокійний, але середні застраховані збитки за останні десять років становлять близько $128 млрд на рік, і один сильний ураган здатен різко змінити картину.
Другий ризик пов’язаний зі зниженням цін. Коли тарифи падають, а інфляція збільшує вартість ремонту й виплат, маржа стискається. Swiss Re прогнозує, що андеррайтингова маржа у світовому майновому страхуванні стане від’ємною до 2028 року. Крім того, якщо страховик недооцінив майбутні виплати за старими договорами, йому доведеться донараховувати резерви, і це б’є по прибутку несподівано.
Третій ризик стосується регулювання та ставок. Страховики працюють під суворим наглядом, і вимоги до капіталу можуть обмежити дивіденди та викуп акцій. Різке зниження процентних ставок зменшить інвестиційний дохід, а різке зростання тимчасово знизить вартість облігацій у портфелях страховиків.
Як вписати страховий бізнес у портфель
Страховики вже входять до широких індексів через фінансовий сектор, тому окрема позиція має сенс для тих, хто хоче посилити в портфелі захисні та дивідендні папери. У своїй практиці я зазвичай обмежую таку частку 3–10% портфеля залежно від цілей і толерантності до ризику. З огляду на страховий цикл інвестиції в страховий бізнес розумніше робити поступово, а не після серії рекордних звітів.
Для консервативного підходу краще підходять великі диверсифіковані страховики на кшталт Allianz, Chubb чи Zurich, а перестраховиків варто тримати невеликою часткою через залежність від катастроф. Для фондового підходу інвесторам із США підходять KIE або IAK, а інвесторам з ЄС EXH5 на європейських страховиків або XDWF на світовий фінансовий сектор. Якщо цікавий і банківський сектор, корисним буде матеріал про інвестиції в банки. Готові моделі розподілу активів зібрано в розділі інвестиційних портфелів, а купити всі ці папери можна через міжнародного брокера, про якого розповідається в матеріалі про відкриття рахунку в Interactive Brokers.
Питання та відповіді
Чи варто інвестувати в страховий бізнес у 2026 році?
Страховики показують рекордні прибутки завдяки низьким збиткам від катастроф і високому інвестиційному доходу. Але ринок майнового страхування увійшов у фазу зниження цін, і Swiss Re очікує стиснення маржі найближчими роками. Розумно тримати помірну частку й робити ставку на великих диверсифікованих страховиків.
Який ETF на страховий бізнес обрати?
У США основні варіанти SPDR S&P Insurance ETF (KIE) з комісією 0,35% та iShares U.S. Insurance ETF (IAK) з комісією 0,37%. Жителям ЄС підходить iShares STOXX Europe 600 Insurance UCITS ETF (ISIN DE000A0H08K7) з комісією 0,46% або ширший Xtrackers MSCI World Financials UCITS ETF (ISIN IE00BM67HL84) з комісією 0,25%.
Як страхові компанії заробляють гроші?
Страховик має два джерела прибутку. Перше це різниця між преміями та виплатами з витратами, її показує комбінований коефіцієнт нижчий за 100%. Друге це дохід від інвестування премій, які перебувають у страховика до моменту виплати. У роки високих ставок друге джерело стає особливо важливим.
Чим перестраховики відрізняються від звичайних страховиків?
Перестраховики, такі як Munich Re і Swiss Re, страхують самих страховиків від великих збитків, насамперед від природних катастроф. Тому їхній прибуток сильніше коливається з року в рік. У спокійні роки на кшталт 2026 року вони заробляють дуже багато, а в роки сильних ураганів можуть піти у збиток.
Які облігації страхових компаній обрати?
Для консервативного інвестора підходять старші випуски великих страховиків, наприклад AXA з погашенням у 2033 році (ISIN XS2573807778) з рейтингом AA- від S&P, але в нього лот €100 000. Приватним інвесторам доступніші доларові випуски з лотом $2 000, наприклад Progressive з погашенням у 2036 році (ISIN US743315BD41) з рейтингом A2 від Moody’s.
Яку частку портфеля відводити під страховий бізнес?
Зазвичай від 3% до 10% портфеля понад те, що вже є в широкому індексному фонді. Основу портфеля краще залишити за широкими фондами на акції та облігації.
Висновок
Інвестиції в страховий бізнес дають доступ до галузі, яка заробляє і на страхуванні, і на інвестуванні чужих грошей. За останні п’ять років американські страховики приносили дохідність на рівні S&P 500, а в кризовий 2022 рік навіть зросли. У 2026 році галузь показує рекордні прибутки, але увійшла у фазу зниження тарифів, і наступні роки, найімовірніше, будуть менш прибутковими. Розумний підхід полягає в тому, щоб тримати помірну частку, віддавати перевагу великим диверсифікованим страховикам і регулярно ребалансувати портфель.
Матеріал має інформаційний характер і не є індивідуальною інвестиційною рекомендацією. Дані наведено станом на 11–17 листопада 2026 року, якщо не зазначено інше. Минула дохідність не гарантує майбутніх результатів, інвестиції пов’язані з ризиком втрати капіталу.
Сертифікований аналітик ринків капіталу та цінних паперів CFI CMSA®, сертифікований фахівець із фінансового планування та управління активами CFI FPWMP®, сертифікований аналітик даних і бізнес-аналітики CFI BIDA®, сертифікований фахівець у сфері фінансових технологій CFI FTIP®. Кандидат юридичних наук (PhD), викладач.
Експерт з інвестицій в акції, ETF та облігації на фондових ринках США, Європи та Азії, понад 8 років практики в інвестуванні, $17,3 млн активів в управлінні. Спеціалізації «Управління інвестиціями» (University of Geneva) та «Управління ризиками» (New York Institute of Finance), сертифікації Interactive Brokers, IMF і The World Bank. Член Федерації аудиторів, бухгалтерів і фінансистів АПК України, автор книг з інвестицій та аналізу цінних паперів.