Інвестиції в банки залишаються одним із найзрозуміліших способів вкластися в економіку. Банк приймає депозити, видає кредити, обслуговує платежі і заробляє на різниці між ставками та на комісіях. Останні два роки виявилися для галузі вдалими. Європейські банки у 2025 році показали найкращий результат за кілька десятиліть, найбільші американські банки заробляють рекордні суми, а цифрові банки на кшталт Nubank і SoFi швидко нарощують клієнтську базу і вже приносять серйозний прибуток.
У цій статті розберемо, як заробляють традиційні банки і необанки, які акції, ETF і облігації дають доступ до галузі та як банківські акції поводилися порівняно з S&P 500 і світовим ринком за останні десять років.

Що таке банківський сектор з погляду інвестора
У класифікації GICS банки входять до фінансового сектору і поділяються на дві підгалузі. Diversified Banks це великі універсальні банки на кшталт JPMorgan Chase, Bank of America, HSBC або Santander. Regional Banks це регіональні банки, які працюють в окремих штатах чи країнах і здебільшого кредитують місцевий бізнес та населення. Інвестиційні банки і брокери, такі як Goldman Sachs і Morgan Stanley, належать до іншої підгалузі ринків капіталу, хоча часто потрапляють до банківських індексів.
Основне джерело доходу банку це чистий процентний дохід, тобто різниця між відсотками за кредитами і відсотками, які банк платить вкладникам. Наприклад, у III кварталі 2026 року JPMorgan Chase отримав $27,1 млрд чистого процентного доходу із загального виторгу близько $50,9 млрд. Решта припадає на комісії за картки, управління капіталом, інвестиційно-банківські послуги і торгівлю на ринках. Тому прибуток банків сильно залежить від рівня процентних ставок і від якості позичальників. Коли ставки зростають, банки зазвичай заробляють більше на кредитах, а коли економіка слабшає, зростають втрати від неповернень.
Необанки, або цифрові банки, працюють без відділень і обслуговують клієнтів через застосунок. Завдяки цьому їхні витрати на одного клієнта значно нижчі. У Nubank, найбільшого цифрового банку Латинської Америки, коефіцієнт витрат до доходів у II кварталі 2026 року становив 19,5%. У традиційних банків цей показник зазвичай у рази вищий. Інвестиції в банки сьогодні охоплюють обидві групи, але в них різний профіль ризику і різна оцінка.
Перспективи та оцінки ринку
Американські банки заробляють рекордні суми. JPMorgan Chase у III кварталі 2026 року отримав $15,3 млрд чистого прибутку, на 6% більше, ніж роком раніше, а рентабельність матеріального капіталу становила 20%. Банк очікує близько $106,2 млрд чистого процентного доходу за 2026 рік. На тлі підвищення ставки ФРС у вересні 2026 року процентна маржа банків залишається високою, а середній обсяг кредитів JPMorgan зріс за рік на 10%.
У Європі 2025 рік став для банків історичним. Індекс EURO STOXX Banks зріс на 80,3% без урахування дивідендів, це найкращий рік із 1987 року, а ширший STOXX Europe 600 Banks додав 67%. Навіть після такого зростання, за даними STOXX на січень 2026 року, європейські банки торгувалися приблизно за 1,2 балансової вартості при P/E близько 10,3. У 2026 році ринок став нервовішим. За даними S&P Global, у I кварталі європейські банки втратили 8,4% на тлі конфлікту навколо Ірану, а в II кварталі зросли на 16%.
Цифрові банки зростають значно швидше за традиційні. Nu Holdings у II кварталі 2026 року вперше заробила понад $1 млрд чистого прибутку за квартал при рентабельності капіталу 33%, а кількість клієнтів досягла 139 млн. SoFi у III кварталі 2026 року отримала рекордний виторг $1,4 млрд, на 44% більше, ніж роком раніше, і 17,1 млн клієнтів. Найбільший європейський необанк Revolut за підсумками 2025 року отримав $6 млрд виторгу і $2,3 млрд прибутку до оподаткування, але його акції не торгуються на біржі.
| Джерело | Показник | Значення |
|---|---|---|
| JPMorgan Chase, III квартал 2026 року | Чистий прибуток за квартал | $15,3 млрд, +6% |
| JPMorgan Chase, прогноз | Чистий процентний дохід за 2026 рік | близько $106,2 млрд |
| STOXX | EURO STOXX Banks у 2025 році | +80,3%, найкращий рік із 1987 року |
| STOXX, січень 2026 року | Оцінка європейських банків | P/B близько 1,2, P/E близько 10,3 |
| Nu Holdings, II квартал 2026 року | Чистий прибуток і клієнти | $1,06 млрд, 139 млн клієнтів |
| SoFi, III квартал 2026 року | Виторг за квартал | $1,4 млрд, +44% |
| Revolut, річний звіт за 2025 рік | Виторг і прибуток до оподаткування | $6 млрд і $2,3 млрд |
Хто заробляє в ланцюжку створення вартості
Перша група це великі універсальні банки. JPMorgan Chase, Bank of America, Citigroup і Wells Fargo у США, HSBC, BNP Paribas, Santander і UniCredit у Європі поєднують кредитування населення і бізнесу, картки, управління капіталом та інвестиційний банкінг. Розмір дає їм дешеве фондування завдяки величезній базі депозитів і можливість багато витрачати на технології. Регулятори відносять такі банки до системно важливих і вимагають від них більше капіталу.
Друга група це регіональні банки. PNC, U.S. Bancorp, Truist і сотні невеликих банків у США заробляють переважно на кредитах місцевому бізнесу, іпотеці та комерційній нерухомості. Вони сильніше залежать від процентної маржі і від стану місцевої економіки. Навесні 2023 року саме цей сегмент постраждав найбільше, коли після банкрутства Silicon Valley Bank вкладники почали масово забирати гроші з невеликих банків.
Третя група це цифрові банки. Nu Holdings у Бразилії, Мексиці та Колумбії, SoFi і Chime у США залучають клієнтів безкоштовними картками і зручним застосунком, а потім продають їм кредити, інвестиції і страховки. Їхня сила в низьких витратах і швидкому зростанні, слабкість у ризикованіших позичальниках і високій оцінці. Платіжні системи на кшталт Visa і Mastercard теж заробляють на кожній операції за картками, але до банків не належать.
Акції банків
Через окремі акції інвестиції в банки дають змогу обрати конкретну модель бізнесу, наприклад великий універсальний банк, регіональний банк або швидкозростаючий цифровий банк. Нижче наведено великі компанії з розбивкою за регіонами.
Акції США
У США найбільші банки світу за капіталізацією, а також найвідоміші публічні необанки.
| Компанія | Біржа: тікер | Країна | Роль у секторі |
|---|---|---|---|
| JPMorgan Chase | NYSE: JPM | США | найбільший банк США за активами |
| Bank of America | NYSE: BAC | США | універсальний банк із великою роздрібною мережею |
| Wells Fargo | NYSE: WFC | США | роздрібний і комерційний банк |
| Citigroup | NYSE: C | США | міжнародний банк, обслуговування корпорацій |
| PNC Financial Services | NYSE: PNC | США | один із найбільших регіональних банків |
| U.S. Bancorp | NYSE: USB | США | регіональний банк, платіжний бізнес |
| SoFi Technologies | Nasdaq: SOFI | США | цифровий банк, кредити та інвестиції |
| Chime Financial | Nasdaq: CHYM | США | необанк, вийшов на біржу в червні 2025 року |
Акції Європи
Європейські банки після десятиліття низьких ставок знову стали прибутковими і щедро діляться прибутком з акціонерами через дивіденди і викуп акцій.
| Компанія | Біржа: тікер | Країна | Роль у секторі |
|---|---|---|---|
| HSBC Holdings | LSE: HSBA | Велика Британія | один із найбільших банків Європи, великий бізнес в Азії |
| Banco Santander | BME: SAN | Іспанія | роздрібний банк у Європі та Латинській Америці |
| BNP Paribas | Euronext Paris: BNP | Франція | один із найбільших банків єврозони |
| UniCredit | Milan: UCG | Італія | банк Італії, Німеччини та Центральної Європи |
| Intesa Sanpaolo | Milan: ISP | Італія | найбільший банк Італії |
| ING Groep | Euronext Amsterdam: INGA | Нідерланди | роздрібний банк із сильним цифровим каналом |
Акції Азії
В Азії вирізняються японські мегабанки, приватні банки Індії та банки Сінгапуру.
| Компанія | Біржа: тікер | Країна | Роль у секторі |
|---|---|---|---|
| Mitsubishi UFJ Financial Group | TSE: 8306 | Японія | найбільша банківська група Японії |
| HDFC Bank | NSE: HDFCBANK | Індія | найбільший приватний банк Індії |
| DBS Group | SGX: D05 | Сінгапур | найбільший банк Південно-Східної Азії |
| KakaoBank | KRX: 323410 | Південна Корея | цифровий банк на базі месенджера Kakao |
Інші ринки
Найцікавіша історія за межами США, Європи та Азії це Латинська Америка. Nu Holdings (NYSE: NU) обслуговує близько 118 млн клієнтів у Бразилії, а в Мексиці стала найбільшим цифровим банком країни. Найбільший приватний банк Бразилії Itaú Unibanco (NYSE: ITUB) доступний американським інвесторам через депозитарні розписки.
ETF на банки
Для більшості приватних інвесторів ETF залишаються найпростішим способом почати інвестиції в банки. Фонди різняться принципом зважування. Одні дають більшу вагу найбільшим банкам, інші розподіляють гроші між банками приблизно порівну, і тоді в портфелі більше регіональних банків.
ETF США
| Фонд | Біржа: тікер | TER | Активи | Запуск |
|---|---|---|---|---|
| SPDR S&P Bank ETF | NYSE Arca: KBE | 0,35% | близько $1,6 млрд | 2005 |
| SPDR S&P Regional Banking ETF | NYSE Arca: KRE | 0,35% | близько $4,8 млрд | 2006 |
| Invesco KBW Bank ETF | Nasdaq: KBWB | 0,35% | близько $6,8 млрд | 2011 |
SPDR S&P Bank ETF (NYSE Arca: KBE) тримає близько 100 американських банків із майже рівними вагами, тому великі і середні банки впливають на результат однаково. SPDR S&P Regional Banking ETF (NYSE Arca: KRE) купує близько 160 регіональних банків і найсильніше реагує на проблеми невеликих банків. Invesco KBW Bank ETF (Nasdaq: KBWB) містить близько 30 найбільших банків країни і найближчий до американських банківських гігантів. Дані про активи наведено за сайтами емітентів і галузевими оглядами за липень–вересень 2026 року.
UCITS ETF на банки
Інвесторам з ЄС американські ETF зазвичай недоступні через вимоги PRIIPs, тому їм підходять фонди європейського стандарту UCITS. На банківський сектор вибір у них досить добрий.
| Фонд | ISIN | Біржа: тікер | TER | Розмір | Тип* |
|---|---|---|---|---|---|
| iShares S&P U.S. Banks UCITS ETF | IE00BD3V0B10 | LSE: BNKS | 0,35% | $1,17 млрд | Acc |
| Amundi Euro Stoxx Banks UCITS ETF Acc | LU1829219390 | Euronext Paris: BNKE | 0,30% | близько €6,3 млрд | Acc |
| iShares STOXX Europe 600 Banks UCITS ETF (DE) | DE000A0F5UJ7 | XETRA: EXV1 | 0,46% | €3,43 млрд | Dist |
* Acc означає накопичувальний фонд, дивіденди реінвестуються. Dist означає фонд, що розподіляє дохід, дивіденди виплачуються інвестору.
iShares S&P U.S. Banks UCITS ETF (LSE: BNKS) тримає близько 40 великих і середніх банків США та обмежує вагу кожного з них. Amundi Euro Stoxx Banks UCITS ETF (Euronext Paris: BNKE) купує банки єврозони і є найбільшим фондом у таблиці. iShares STOXX Europe 600 Banks UCITS ETF (XETRA: EXV1) ширший, він включає також британські, швейцарські та скандинавські банки і виплачує дивіденди до чотирьох разів на рік. Розміри фондів зазначено за даними емітентів на липень–серпень 2026 року. Повний список європейських фондів можна знайти в довіднику UCITS ETF.
ETF інших ринків
На біржах Японії, Індії та інших азійських країн торгуються фонди на місцеві банки, але для інвесторів з ЄС вони, як і американські, зазвичай недоступні, оскільки не мають документа KID, якого вимагає регламент PRIIPs. Тому японські, індійські чи бразильські банки простіше купувати окремими акціями або депозитарними розписками на біржах США.
Облігації банків
Облігації підходять тим, для кого інвестиції в банки означають передбачуваний процентний дохід без коливань ціни акцій. Великі банки мають рейтинги інвестиційного рівня, але важливо дивитися на черговість випуску. Субординовані облігації у разі проблем банку погашаються після старших і тому отримують нижчий рейтинг. Нижче наведено випуски великих банків зі строком погашення понад три роки.
| Емітент і випуск | ISIN | Погашення | Валюта | Рейтинг (агентство) | Мін. лот |
|---|---|---|---|---|---|
| Wells Fargo 5,499% | US95000U3K73 | 23.01.2035 | USD | A+ (Fitch) | $1 000 |
| PNC Financial Services 5,676% | US693475BW41 | 22.01.2035 | USD | A- (S&P) | $2 000 |
| U.S. Bancorp 4,967%, субординований | US91159HJG65 | 22.07.2033 | USD | A- (Fitch) | $1 000 |
| HSBC Holdings 5,79% | US404280EX36 | 13.05.2036 | USD | A+ (Fitch) | $200 000 |
| Banco Santander 6,033% | US05964HBK05 | 17.01.2035 | USD | A- (S&P) | $200 000 |
Американські банки випускають облігації з мінімальним лотом $1 000–2 000, тому вони доступні приватним інвесторам. Доларові випуски HSBC і Santander продаються лотами від $200 000 і розраховані на інституційних інвесторів. У більшості випусків із таблиці купон фіксований лише до певної дати, після чого стає плаваючим, а в частини випусків банк може погасити облігацію достроково. Перед купівлею варто перевірити в брокера умови конкретного ISIN і поточну дохідність до погашення.
Як банки поводилися на ринку
Наскільки виправдані інвестиції в банки, найкраще видно з цифр. Для порівняння взято фонд KBE на американські банки, а також SPY як індекс S&P 500 і ACWI як світовий ринок акцій. Усі дані наведено з урахуванням реінвестованих дивідендів у доларах США за даними ChartRow. Результат KBE за 2026 рік наведено на 12 листопада, інших фондів на 11 листопада 2026 року.
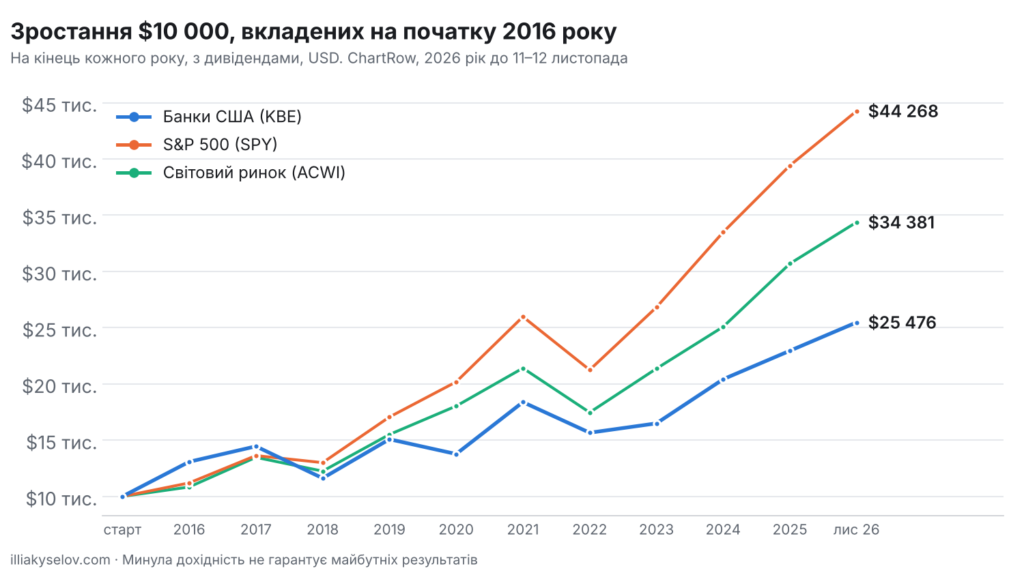
Зростання $10 000, вкладених на початку 2016 року, у фонд банків США KBE, S&P 500 і світовий ринок акцій
| Рік | Банки США (KBE) | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|
| 2016 | +30,8% | +12,0% | +8,4% |
| 2017 | +10,5% | +21,7% | +24,3% |
| 2018 | −19,6% | −4,6% | −9,1% |
| 2019 | +29,8% | +31,2% | +26,6% |
| 2020 | −8,7% | +18,3% | +16,3% |
| 2021 | +33,5% | +28,7% | +18,7% |
| 2022 | −14,8% | −18,2% | −18,4% |
| 2023 | +5,3% | +26,2% | +22,3% |
| 2024 | +23,8% | +24,9% | +17,4% |
| 2025 | +12,4% | +17,7% | +22,4% |
| 2026 (KBE до 12 листопада, інші до 11 листопада) | +11,0% | +12,3% | +12,0% |
| $10 000 на листопад 2026 року | $25 476 | $44 268 | $34 381 |
Банківські акції значно циклічніші за ринок. Вони сильно зростали в роки прискорення економіки і підвищення ставок, як у 2016 і 2021 роках, і помітно падали у 2018 і 2020 роках. У 2023 році банкрутство Silicon Valley Bank вдарило по всьому сектору. KBE тоді зріс лише на 5,3%, а фонд регіональних банків KRE втратив 7,6%, хоча S&P 500 додав понад 26%.
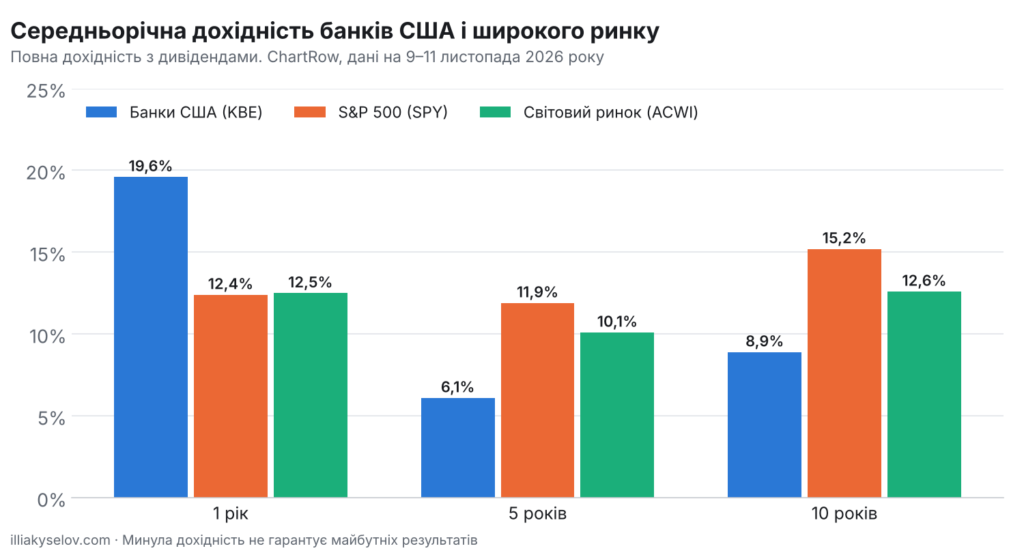
Середньорічна дохідність фонду банків США KBE і широкого ринку за 1, 5 і 10 років
| Період | Банки США (KBE) | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|
| 1 рік | +19,6% | +12,4% | +12,5% |
| 5 років | +6,1% | +11,9% | +10,1% |
| 10 років | +8,9% | +15,2% | +12,6% |
Дані ChartRow, для KBE на 9 листопада, для SPY і ACWI на 11 листопада 2026 року. За останній рік банки випередили ринок більш ніж на 7 процентних пунктів. Для тих, хто розглядає інвестиції в банки на довгий строк, важливіший десятирічний результат, і тут картина інша. KBE поступається S&P 500 приблизно 6 процентних пунктів на рік, а світовому ринку майже 4 пункти. За десять років $10 000 у фонді американських банків зросли приблизно до $25 500, тоді як у S&P 500 до $44 300. Сильні роки банків чергуються зі слабкими, тому результат багато в чому залежить від моменту купівлі.
Особливості інвестування в банки
Перша особливість, яку варто враховувати, плануючи інвестиції в банки, це залежність від процентних ставок. Зростання ставок зазвичай збільшує процентну маржу, але водночас знижує вартість облігацій на балансі банку і може погіршити якість кредитів. Саме таке поєднання погубило Silicon Valley Bank у 2023 році.
Друга особливість у суворому регулюванні. Банки зобов’язані тримати запас капіталу, а найбільші американські банки регулярно проходять стрес-тести ФРС. Від їхніх результатів залежить, скільки грошей банк може спрямувати на дивіденди і викуп акцій. У JPMorgan коефіцієнт достатності базового капіталу CET1 у III кварталі 2026 року становив 13,9%.
Третя особливість у дивідендах. Банки традиційно платять помітні дивіденди. Дивідендна дохідність фонду KBE становить близько 2,1%, а в європейського EXV1 дванадцятимісячна дохідність на кінець червня 2026 року була 3,34%. Тому банки часто займають важливе місце в портфелях дивідендних акцій. Необанки, навпаки, дивідендів зазвичай не платять і спрямовують прибуток на зростання.
Четверта особливість пов’язана з податками. З дивідендів американських компаній у разі подання форми W-8BEN зазвичай утримується 15% для резидентів країн, які мають угоду зі США про уникнення подвійного оподаткування, зокрема України. Європейські банки утримують податок за ставками своїх країн, і частину його можна повернути за угодами про уникнення подвійного оподаткування.
Ризики інвестицій у банки
Головний ризик, який несуть інвестиції в банки, це кредитний цикл. У добрі роки втрати за кредитами низькі, а під час рецесії зростають неповернення, і банкам доводиться створювати резерви, які з’їдають прибуток. Уже зараз списання за кредитними картками JPMorgan становлять близько 3,2% портфеля. Особливо вразливі регіональні банки з великою часткою кредитів на комерційну нерухомість.
Другий ризик пов’язаний із довірою вкладників. Банк працює з високим кредитним плечем, і якщо клієнти масово забирають депозити, навіть прибутковий банк може опинитися в біді за кілька днів. Навесні 2023 року так збанкрутували Silicon Valley Bank, Signature Bank і First Republic. Цифрові канали прискорюють такі відтоки, оскільки переказати гроші тепер можна за хвилину.
Третій ризик стосується необанків і конкуренції. Акції цифрових банків коштують значно дорожче за традиційні і сильно реагують на будь-яке сповільнення зростання. Багато з них кредитують ризикованіших позичальників, а Nubank заробляє основну частину прибутку в Бразилії і залежить від її економіки та курсу реала. Нарешті, на банки тиснуть фінтех-компанії і платіжні сервіси технологічних гігантів, які забирають частину комісійного доходу.
Як вписати банки в портфель
Банки вже займають помітну частку в широких індексах, особливо в європейських. Окрема позиція має сенс для тих, хто очікує збереження високих ставок і стабільної економіки або шукає дивідендний дохід. У своїй практиці я зазвичай обмежую таку частку 3–10% портфеля залежно від цілей і толерантності до ризику. Після сильного зростання 2025–2026 років інвестиції в банки розумніше робити поступово, оскільки галузь циклічна.
Для пасивного підходу підходять KBWB або KBE для американського ринку, а інвесторам з ЄС BNKS для банків США і EXV1 або BNKE для європейських банків. Тим, хто обирає окремі акції, варто поєднувати надійні великі банки на кшталт JPMorgan Chase, HSBC і Santander з невеликою часткою швидкозростаючих цифрових банків, наприклад Nu Holdings або SoFi. Готові моделі розподілу активів зібрано в розділі інвестиційних портфелів, а купити всі ці папери можна через міжнародного брокера, про якого розказано в матеріалі про відкриття рахунку в Interactive Brokers.
Питання та відповіді
Чим необанк відрізняється від звичайного банку?
Необанк працює без відділень і обслуговує клієнтів через мобільний застосунок. Тому його витрати на одного клієнта значно нижчі, а зростання швидше. Натомість такі банки часто кредитують ризикованіших позичальників і коштують на біржі дорожче за традиційні банки.
Чи варто інвестувати в банки у 2026 році?
Банки зараз дуже прибуткові, а європейські банки після зростання на 80% у 2025 році все ще коштують недорого за P/E. Але галузь циклічна, і в разі сповільнення економіки прибуток може швидко знизитися. Розумно тримати помірну частку і докуповувати поступово.
Які ETF на банки обрати?
У США популярні KBWB на найбільші банки, KBE на банки з майже рівними вагами і KRE на регіональні банки, у всіх комісія 0,35%. Мешканцям ЄС підходять iShares S&P U.S. Banks UCITS ETF (ISIN IE00BD3V0B10) і Amundi Euro Stoxx Banks UCITS ETF (ISIN LU1829219390).
Чи можна купити акції Revolut?
Ні, Revolut залишається приватною компанією, і її акції на біржі не торгуються. З публічних цифрових банків доступні Nu Holdings, SoFi, Chime і KakaoBank.
Які облігації банків доступні приватному інвестору?
Облігації американських банків зазвичай продаються лотами від $1 000–2 000. Наприклад, випуск Wells Fargo з погашенням у 2035 році (ISIN US95000U3K73) і PNC з погашенням у 2035 році (ISIN US693475BW41). Доларові випуски європейських банків часто мають лот від $200 000.
Яку частку портфеля відводити під банки?
Зазвичай від 3% до 10% портфеля понад те, що вже є в широкому індексному фонді. Основу портфеля краще залишити за широкими фондами на акції та облігації.
Висновок
Інвестиції в банки дають доступ до однієї з основ економіки, до стабільних дивідендів і до швидкозростаючих цифрових банків. Зараз галузь переживає сильний період, великі банки заробляють рекордні суми, а європейські банки повернулися до уваги інвесторів. Водночас за десять років банки США помітно відстали від S&P 500, а їхні акції сильно залежать від ставок і кредитного циклу. Розумний підхід полягає в тому, щоб тримати помірну частку, поєднувати великі банки різних регіонів з невеликою часткою необанків і регулярно ребалансувати портфель.
Матеріал має інформаційний характер і не є індивідуальною інвестиційною рекомендацією. Дані наведено станом на 12 листопада 2026 року, якщо не зазначено інше. Минула дохідність не гарантує майбутніх результатів, інвестиції пов’язані з ризиком втрати капіталу.
Сертифікований аналітик ринків капіталу та цінних паперів CFI CMSA®, сертифікований фахівець із фінансового планування та управління активами CFI FPWMP®, сертифікований аналітик даних і бізнес-аналітики CFI BIDA®, сертифікований фахівець у сфері фінансових технологій CFI FTIP®. Кандидат юридичних наук (PhD), викладач.
Експерт з інвестицій в акції, ETF та облігації на фондових ринках США, Європи та Азії, понад 8 років практики в інвестуванні, $17,3 млн активів в управлінні. Спеціалізації «Управління інвестиціями» (University of Geneva) та «Управління ризиками» (New York Institute of Finance), сертифікації Interactive Brokers, IMF і The World Bank. Член Федерації аудиторів, бухгалтерів і фінансистів АПК України, автор книг з інвестицій та аналізу цінних паперів.