Інвестиції в авіабудування означають вкладення в компанії, які проєктують і збирають пасажирські літаки, випускають для них двигуни, комплектувальні та запчастини, а також обслуговують парк, що вже літає. Ринок цивільних літаків майже повністю ділять два виробники, Airbus і Boeing, а навколо них працюють постачальники двигунів і тисячі менших компаній. Замовлень у галузі більше, ніж вона встигає виконати, і черга на нові літаки розтяглася на роки вперед. Водночас проблеми з якістю, перебої в ланцюжку постачання та борги роблять дохідність акціонерів дуже нерівною.
У цій статті розберемо, як влаштоване цивільне авіабудування з погляду інвестора, хто в ньому заробляє, які акції, ETF та облігації дають доступ до галузі і як вона поводилася порівняно з S&P 500 і світовим ринком за останні десять років.

Що таке авіабудування з погляду інвестора
У галузі є кілька рівнів. Нагорі стоять виробники літаків. У сегменті магістральних лайнерів це Airbus і Boeing, у регіональних і бізнес-літаках працюють Embraer і Bombardier. Нижче розташовані виробники двигунів, передусім GE Aerospace і Safran, які разом випускають двигуни CFM LEAP, а також Rolls-Royce і Pratt & Whitney з RTX. Ще нижче постачальники конструкцій, систем і запчастин на кшталт Howmet, TransDigm і HEICO.
Тут ідеться про цивільну авіацію. Військову частину розібрано в матеріалах про інвестиції в оборонну промисловість США та оборонну промисловість Європи, а авіакомпанії в матеріалі про інвестиції в туризм.
Головна особливість авіабудування в тому, що основний прибуток у галузі часто приносять не нові літаки, а обслуговування двигунів і продаж запчастин для парку, що вже літає. Виробники двигунів нерідко продають їх із мінімальною маржею або навіть збитково, а заробляють потім десятиліттями на ремонті. Тому інвестиції в авіабудування вимагають розуміти, на якому етапі ланцюжка перебуває компанія.
Перспективи та оцінки ринку
За прогнозом Airbus Global Market Forecast 2026–2045, опублікованим у липні 2026 року, авіакомпаніям світу за 20 років знадобиться 42 060 нових пасажирських і вантажних літаків. З них 22 240 потрібні для зростання парку, а 19 820 замінять старі, менш економічні машини. Пасажиропотік, за оцінкою Airbus, зростатиме на 3,9% на рік і до 2045 року подвоїться приблизно до 10 млрд пасажирів на рік.
Частка літаків останнього покоління у світовому парку, за оцінкою Airbus, зросте приблизно з 39% у 2026 році майже до 100% до 2045 року. Зараз виробники не встигають за попитом. Портфель замовлень Airbus на кінець вересня 2026 року становив 9 310 літаків, а Boeing мав понад 6 300 цивільних літаків у загальному портфелі замовлень на рекордні $745 млрд.
| Джерело | Показник | Значення |
|---|---|---|
| Airbus, Global Market Forecast 2026–2045 | Потреба в нових літаках за 20 років | 42 060, з них 19 820 на заміну |
| Airbus, Global Market Forecast 2026–2045 | Зростання пасажиропотоку | 3,9% на рік, близько 10 млрд пасажирів до 2045 року |
| Airbus, 9 місяців 2026 року | Поставки та портфель замовлень | 547 літаків, портфель 9 310 |
| Boeing, III квартал 2026 року | Загальний портфель замовлень | $745 млрд, понад 6 300 цивільних літаків |
| GE Aerospace, III квартал 2026 року | Замовлення та виручка | замовлення $19,0 млрд, +49%, виручка $13,3 млрд, +18% |
Хто заробляє в ланцюжку вартості
Найкраще зараз заробляють виробники двигунів. GE Aerospace у III кварталі 2026 року збільшила замовлення на 49% до $19,0 млрд, скориговану виручку на 18% до $13,3 млрд, а операційний прибуток на 30% до $3,0 млрд. Компанія вдруге за рік підвищила прогноз і очікує скоригований прибуток на акцію $8,00–8,10 за 2026 рік. Її портфель замовлень на сервісне обслуговування цивільних двигунів перевищує $170 млрд.
Airbus зростає, але повільніше, ніж хотів би. За дев’ять місяців 2026 року компанія поставила 547 літаків проти 507 роком раніше, виручка зросла на 7% до €50,6 млрд, а скоригований операційний прибуток становив €4,5 млрд. Чисті замовлення за цей період становили 1 105 літаків. Вільний грошовий потік поки від’ємний, близько −€1,3 млрд, бо основна частина поставок, як зазвичай, припаде на кінець року. Airbus зберіг ціль поставити близько 870 літаків і заробити близько €7,5 млрд скоригованого операційного прибутку за 2026 рік.
Boeing досі виходить із кризи. У III кварталі 2026 року виручка компанії зросла на 4% до $24,2 млрд, але цивільний підрозділ поставив 161 літак і показав операційну маржу −6,5% за виручки $10,7 млрд. Добрі новини теж є. Компанія отримала сертифікацію для 737-7 і 737-10, знову показала додатний вільний грошовий потік і виграла контракт ВМС США на винищувач F/A-XX.
Акції авіабудування
Через окремі акції інвестиції в авіабудування дають змогу вибрати потрібний рівень ланцюжка, від складальників літаків до постачальників запчастин. Нижче наведено основні компанії з розбивкою за регіонами.
Акції США
У США працюють Boeing, найбільший виробник авіадвигунів і більшість провідних постачальників комплектувальних.
| Компанія | Біржа: тікер | Країна | Роль у галузі |
|---|---|---|---|
| GE Aerospace | NYSE: GE | США | двигуни та їх обслуговування, CFM разом із Safran |
| Boeing | NYSE: BA | США | пасажирські та вантажні літаки |
| RTX | NYSE: RTX | США | двигуни Pratt & Whitney та авіоніка Collins |
| Howmet Aerospace | NYSE: HWM | США | деталі двигунів і кріплення |
| TransDigm Group | NYSE: TDG | США | комплектувальні та запчастини |
| HEICO | NYSE: HEI | США | запчастини для ремонту та електроніка |
Акції Європи
У Європі розташовані Airbus і три великі виробники двигунів.
| Компанія | Біржа: тікер | Країна | Роль у галузі |
|---|---|---|---|
| Airbus | Euronext Paris: AIR | Нідерланди, Франція | пасажирські літаки та гелікоптери |
| Safran | Euronext Paris: SAF | Франція | двигуни CFM разом із GE, шасі та системи |
| Rolls-Royce Holdings | LSE: RR. | Велика Британія | двигуни для широкофюзеляжних літаків |
| MTU Aero Engines | XETRA: MTX | Німеччина | модулі двигунів та їх обслуговування |
Акції Азії
Азійські компанії працюють переважно як постачальники конструкцій і сервісу для Boeing та Airbus.
| Компанія | Біржа: тікер | Країна | Роль у галузі |
|---|---|---|---|
| Mitsubishi Heavy Industries | TSE: 7011 | Японія | крила та конструкції для Boeing |
| Kawasaki Heavy Industries | TSE: 7012 | Японія | секції фюзеляжу та деталі двигунів |
| ST Engineering | SGX: S63 | Сінгапур | ремонт і обслуговування літаків |
Інші ринки
Серед інших ринків варто виділити Бразилію та Канаду. Embraer (NYSE: ERJ) третій за величиною виробник цивільних літаків у світі, він випускає регіональні лайнери та бізнес-джети. Bombardier (TSX: BBD.B) після продажу цивільних програм зосередився на бізнес-авіації.
ETF на авіабудування
Через ETF інвестиції в авіабудування простіші, але чистих фондів на цивільну авіацію немає. Усі великі фонди відстежують аерокосмічну та оборонну галузь разом, тому в них помітну частку займають військові підрядники.
ETF США
| Фонд | Біржа: тікер | TER | Активи | Запуск |
|---|---|---|---|---|
| iShares U.S. Aerospace & Defense ETF | Cboe BZX: ITA | 0,38% | близько $12 млрд | 2006 |
| State Street SPDR S&P Aerospace & Defense ETF | NYSE Arca: XAR | 0,35% | близько $5,7 млрд | 2011 |
iShares U.S. Aerospace & Defense ETF (Cboe BZX: ITA) зважений за капіталізацією, і близько 44% його портфеля припадає на GE Aerospace, RTX і Boeing. Тому з усіх фондів він найближчий до ставки на цивільну авіацію. SPDR S&P Aerospace & Defense ETF (NYSE Arca: XAR) тримає компанії в майже рівних частках, і в ньому більше середніх постачальників і космічних компаній.
UCITS ETF на авіабудування
Інвесторам із ЄС американські ETF зазвичай недоступні через вимоги PRIIPs, тому їм підходять фонди європейського стандарту UCITS. Як і в США, усі вони охоплюють аерокосмічну та оборонну галузь разом.
| Фонд | ISIN | Біржа: тікер | TER | Розмір | Тип* |
|---|---|---|---|---|---|
| iShares Global Aerospace & Defence UCITS ETF USD (Acc) | IE000U9ODG19 | за ISIN | 0,35% | близько €1,7 млрд | Acc |
| iShares U.S. Aerospace & Defence UCITS ETF | IE000IR2DEM6 | за ISIN | 0,38% | близько €0,47 млрд | Acc |
| First Trust Indxx Global Aerospace & Defence UCITS ETF | IE000NVDQXE1 | за ISIN | 0,65% | близько €0,12 млрд | Acc |
* Acc означає накопичувальний фонд, дивіденди реінвестуються. Dist означає розподільний фонд, дивіденди виплачуються інвестору.
iShares Global Aerospace & Defence UCITS ETF запущено в лютому 2024 року, він тримає найбільші аерокосмічні компанії розвинених країн, зокрема Airbus, Safran і Rolls-Royce. iShares U.S. Aerospace & Defence UCITS ETF з’явився в травні 2026 року і став європейським аналогом ITA. Повний список європейських фондів можна знайти в довіднику UCITS ETF.
ETF інших ринків
Місцеві аерокосмічні фонди є, наприклад, у Японії, Індії та Китаї, але для інвесторів із ЄС такі фонди, як і американські, зазвичай недоступні, оскільки вони не мають документа KID, якого вимагає регламент PRIIPs. Тому японських постачальників і Embraer простіше купувати окремими акціями.
Облігації авіабудівників
Облігації підходять тим, для кого інвестиції в авіабудування означають процентний дохід без різких коливань ціни акцій. Нижче старші випуски найбільших виробників літаків і двигунів зі строком погашення понад три роки.
| Емітент і випуск | ISIN | Погашення | Валюта | Рейтинг (агентство) | Мін. лот |
|---|---|---|---|---|---|
| Boeing 5,15% | US097023CY98 | 01.05.2030 | USD | BBB- (S&P) | $2 000 |
| Airbus 1,625% | XS2185867913 | 09.06.2030 | EUR | A+ (S&P) | €100 000 |
| Safran 0,75% | FR0014002G36 | 17.03.2031 | EUR | A- (S&P) | €100 000 |
| Airbus 2,375% | XS2152796426 | 07.04.2032 | EUR | A+ (S&P) | €100 000 |
| GE Aerospace 2,125% | XS1612543394 | 17.05.2037 | EUR | A- (S&P) | €100 000 |
Рейтинги наведено як рейтинги емітента. Різниця між ними добре показує становище компаній. Airbus із рейтингом A+ за даними сайту компанії на 30 червня 2026 року вважається одним із найнадійніших промислових позичальників Європи, а Boeing тримається на нижньому щаблі інвестиційного рівня BBB-. Європейські випуски з лотом €100 000 розраховані на професійних інвесторів, а доларовий випуск Boeing з лотом $2 000 доступніший приватним інвесторам. Перед купівлею варто перевірити в брокера умови конкретного ISIN, право дострокового погашення та поточну дохідність до погашення.
Як авіабудування поводилося на ринку
Наскільки виправдані інвестиції в авіабудування, найкраще видно з цифр. Фондів на цивільну авіацію без оборонних компаній немає, тому для порівняння взято дві акції з різних рівнів ланцюжка. Boeing показує виробника літаків, а HEICO показує постачальника запчастин для ремонту й обслуговування. Для порівняння додано SPY як індекс S&P 500 і ACWI як світовий ринок акцій. Усі дані наведено з урахуванням реінвестованих дивідендів у доларах США за даними ChartRow і Total Real Returns, 2026 рік для BA і HEI на 18 листопада, для SPY і ACWI на 17 листопада 2026 року.
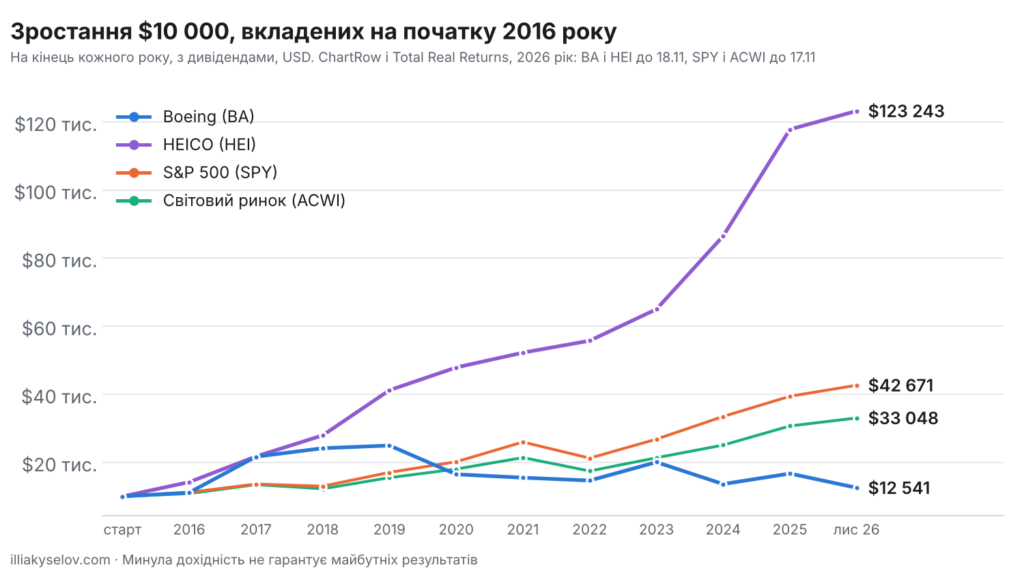
Зростання $10 000, вкладених на початку 2016 року, в акції Boeing і HEICO, S&P 500 і світовий ринок акцій
| Рік | Boeing (BA) | HEICO (HEI) | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|---|
| 2016 | +11,3% | +42,1% | +12,0% | +8,4% |
| 2017 | +94,7% | +53,0% | +21,7% | +24,3% |
| 2018 | +11,5% | +28,5% | −4,6% | −9,1% |
| 2019 | +3,3% | +47,5% | +31,2% | +26,6% |
| 2020 | −33,9% | +16,2% | +18,3% | +16,3% |
| 2021 | −6,0% | +9,1% | +28,7% | +18,7% |
| 2022 | −5,4% | +6,7% | −18,2% | −18,4% |
| 2023 | +36,8% | +16,6% | +26,2% | +22,3% |
| 2024 | −32,1% | +33,1% | +24,9% | +17,4% |
| 2025 | +22,7% | +36,2% | +17,7% | +22,4% |
| 2026 (на листопад) | −25,0% | +4,6% | +8,2% | +7,7% |
| $10 000 на листопад 2026 року | $12 541 | $123 243 | $42 671 | $33 048 |
Таблиця показує дві протилежні історії всередині однієї галузі. Boeing після зростання у 2017 році пережив катастрофи 737 MAX, пандемію, страйк і проблеми з якістю, і за майже 11 років $10 000 перетворилися лише приблизно на $12 500. HEICO, яка продає запчастини та ремонтує обладнання для літаків, що вже літають, з 2016 року не мала жодного збиткового року і зросла більш ніж у 12 разів.
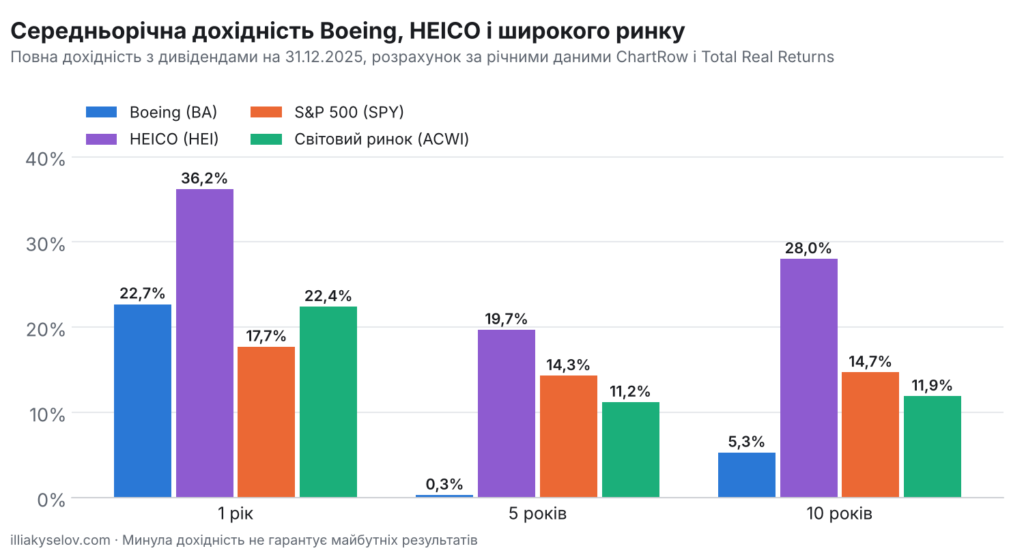
Середньорічна дохідність Boeing, HEICO і широкого ринку за 1, 5 і 10 років на 31 грудня 2025 року
| Період | Boeing (BA) | HEICO (HEI) | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|---|
| 1 рік | +22,7% | +36,2% | +17,7% | +22,4% |
| 5 років | +0,3% | +19,7% | +14,3% | +11,2% |
| 10 років | +5,3% | +28,0% | +14,7% | +11,9% |
Середньорічну дохідність розраховано за річними даними на 31 грудня 2025 року, оскільки 2026 рік ще не завершився. За десять років до кінця 2025 року HEICO приносила в середньому 28,0% на рік, а Boeing лише 5,3% на рік, утричі менше за S&P 500. Для тих, хто розглядає інвестиції в авіабудування, це добра ілюстрація головної особливості галузі. Гроші частіше заробляють на обслуговуванні парку, ніж на складанні літаків. Дві акції не замінюють індекс галузі, але добре показують розкид результатів усередині неї.
Особливості інвестування в авіабудування
Перша особливість, яку варто враховувати, плануючи інвестиції в авіабудування, це дуополія. Airbus і Boeing майже повністю ділять ринок магістральних лайнерів, а китайський COMAC поки постачає літаки переважно на внутрішній ринок. Високий бар’єр входу захищає їх від конкуренції, але будь-які проблеми одного з них одразу відбиваються на всьому ланцюжку постачальників.
Друга особливість у довгому циклі. Розроблення нового літака триває десятиліття і коштує десятки мільярдів доларів, а виробництво розганяється роками. Тому великий портфель замовлень не означає швидкого зростання прибутку, якщо виробник не встигає збирати літаки.
Третя особливість пов’язана з моделлю «бритва й леза». Виробники двигунів продають нові двигуни з низькою маржею або збитково, а основний прибуток отримують на обслуговуванні та запчастинах протягом 20–30 років експлуатації. Що більше літаків літає, то більша виручка від сервісу.
Четверта особливість пов’язана з податками. З дивідендів американських компаній у разі подання форми W-8BEN зазвичай утримується 15% для резидентів країн, які мають угоду зі США про уникнення подвійного оподаткування, зокрема України. Франція та Німеччина утримують податок із дивідендів за своїми правилами, і частину його можна повернути за угодами про уникнення подвійного оподаткування. Boeing зараз дивідендів не платить.
Ризики інвестицій в авіабудування
Головний ризик, який несуть інвестиції в авіабудування, це проблеми з якістю та сертифікацією. Катастрофи 737 MAX і подальші перевірки на роки обмежили виробництво Boeing, а влітку 2026 року проблема з якістю зупинила поставки Airbus A330neo. Кожна така історія б’є і по виробнику, і по його постачальниках.
Другий ризик пов’язаний із ланцюжком постачання. Двигуни, виливки й окремі деталі випускає обмежена кількість компаній, і затримка в одного постачальника може зупинити складання літаків. Тому виробники роками не виходять на заплановані темпи.
Третій ризик стосується попиту та зовнішніх шоків. Пандемія 2020 року майже зупинила авіаперевезення, а зростання цін на пальне та війни б’ють по прибутку авіакомпаній, які можуть відкласти замовлення. До цього додаються мита на літаки й комплектувальні.
Як вписати авіабудування в портфель
Найбільші аерокосмічні компанії вже входять до широких індексів, тому окрема позиція має сенс для тих, хто хоче зробити ставку на зростання авіаперевезень. У своїй практиці я зазвичай обмежую таку частку 3–10% портфеля залежно від цілей і толерантності до ризику. З огляду на довгий цикл інвестиції в авіабудування розумніше робити поступово.
Для спокійнішого підходу підходять виробники двигунів і постачальники запчастин із великою часткою сервісної виручки, а виробників літаків, які розв’язують проблеми з якістю, варто тримати невеликою часткою. Для фондового підходу інвесторам зі США підходить ITA, а інвесторам із ЄС iShares Global Aerospace & Defence UCITS ETF, але треба пам’ятати, що в цих фондах є й оборонні компанії. Готові моделі розподілу активів зібрано в розділі інвестиційних портфелів, а купити всі ці папери можна через міжнародного брокера, про якого розповідається в матеріалі про відкриття рахунку в Interactive Brokers.
Питання та відповіді
Чи варто інвестувати в авіабудування у 2026 році?
Попит на літаки перевищує можливості виробників, а Airbus очікує потребу в 42 060 нових літаках за 20 років. Але виробники борються з проблемами якості та постачання, тому розумніше робити ставку на компанії з сильною сервісною виручкою і входити поступово.
Що краще, Airbus чи Boeing?
Airbus зараз постачає більше літаків, має рейтинг A+ і стабільний прибуток. Boeing досі відновлюється, його цивільний підрозділ працює збитково, але компанія має величезний портфель замовлень на $745 млрд. Це ставка на стабільність проти ставки на відновлення.
Чому виробники двигунів заробляють більше, ніж виробники літаків?
Двигун служить десятиліттями і регулярно проходить дороге обслуговування, а запчастини для нього випускає переважно сам виробник. Тому GE Aerospace, Safran і Rolls-Royce отримують більшу частину прибутку від сервісу парку, що вже літає.
Чи є ETF лише на цивільну авіацію?
Великих фондів лише на цивільну авіацію немає. Усі популярні фонди, наприклад ITA, XAR або iShares Global Aerospace & Defence UCITS ETF, включають і оборонні компанії. Найближчий до цивільної авіації ITA, де близько 44% припадає на GE Aerospace, RTX і Boeing.
Чи може приватний інвестор купити облігації Boeing?
Так, у доларових облігацій Boeing мінімальний лот зазвичай $2 000. Але компанія має рейтинг BBB-, найнижчий щабель інвестиційного рівня, тому дохідність вища, ніж у Airbus, а ризик теж більший.
Який відсоток портфеля можна відвести під авіабудування?
Зазвичай 3–10% залежно від цілей і толерантності до ризику. Усередині цієї частки розумно тримати більше виробників двигунів і постачальників із сервісною виручкою і менше компаній, які залежать лише від складання літаків.
Висновок
Авіаперевезення зростають, а виробники літаків не встигають виконувати замовлення, тож попит на продукцію галузі забезпечений на роки вперед. Але для акціонерів результат сильно залежить від місця компанії в ланцюжку. Складальники літаків потерпають від проблем із якістю та постачанням, а виробники двигунів і постачальники запчастин заробляють на обслуговуванні парку, що зростає. Інвестиції в авіабудування краще робити через набір компаній з різних рівнів ланцюжка або фонди і тримати їх помірною часткою портфеля.
Матеріал має інформаційний характер і не є індивідуальною інвестиційною рекомендацією. Минула дохідність не гарантує майбутніх результатів. Перед ухваленням інвестиційних рішень оцініть свої цілі, строки та готовність до ризику.
Сертифікований аналітик ринків капіталу та цінних паперів CFI CMSA®, сертифікований фахівець із фінансового планування та управління активами CFI FPWMP®, сертифікований аналітик даних і бізнес-аналітики CFI BIDA®, сертифікований фахівець у сфері фінансових технологій CFI FTIP®. Кандидат юридичних наук (PhD), викладач.
Експерт з інвестицій в акції, ETF та облігації на фондових ринках США, Європи та Азії, понад 8 років практики в інвестуванні, $17,3 млн активів в управлінні. Спеціалізації «Управління інвестиціями» (University of Geneva) та «Управління ризиками» (New York Institute of Finance), сертифікації Interactive Brokers, IMF і The World Bank. Член Федерації аудиторів, бухгалтерів і фінансистів АПК України, автор книг з інвестицій та аналізу цінних паперів.