Інвестиції в оборонну промисловість Європи означають вкладення в компанії, які виробляють бронетехніку, боєприпаси, системи ППО, літаки, кораблі та електроніку для європейських армій. Після 2022 року галузь пережила найсильніше зростання за десятиліття. Європейські країни різко збільшили військові бюджети, НАТО ухвалило нову ціль видатків, а ЄС уперше створив спільний механізм позик на оборону. За даними Європейського оборонного агентства, видатки країн ЄС на оборону зросли до €418 млрд у 2025 році і, за прогнозом, сягнуть €454 млрд у 2026 році. Але у 2026 році акції галузі помітно скоригувалися на тлі переговорів про мир в Україні.
У цій статті розберемо, як влаштований європейський оборонний бізнес, звідки беруться нові замовлення, які акції, ETF та облігації дають доступ до галузі і як європейський оборонний сектор поводився порівняно з S&P 500 і світовим ринком за останні десять років.

Що таке оборонна промисловість Європи з погляду інвестора
На відміну від США, у Європі немає одного головного замовника. Галузь працює на десятки національних бюджетів і поступово на загальноєвропейські програми. Найбільші компанії виросли у своїх країнах. Rheinmetall у Німеччині робить бронетехніку, боєприпаси та ППО, BAE Systems у Великій Британії будує підводні човни, фрегати й винищувачі, французька Thales випускає електроніку, радари та системи зв’язку, італійська Leonardo виробляє гелікоптери, електроніку й літаки, шведська Saab робить винищувачі Gripen і ракети. Поруч працюють виробники двигунів, трансмісій, сенсорів і суднобудівники.
Багато європейських компаній помітно залежать від експорту та від американського ринку. У BAE Systems великий підрозділ у США, у Leonardo є американська дочірня компанія Leonardo DRS. Американську частину галузі розібрано в окремій статті про інвестиції в оборонну промисловість США, а широкий погляд на промисловий сектор подано в матеріалі про інвестиції в промисловість.
Головна особливість європейського оборонного сектору в тому, що він перейшов від багаторічного недофінансування до швидкого переозброєння. Компанії, які раніше росли повільно, отримали замовлення на роки вперед. Тому інвестиції в оборонну промисловість Європи за останні п’ять років принесли значно більше, ніж широкий ринок, але й очікування щодо них стали дуже високими.
Перспективи та оцінки ринку
Головний драйвер галузі це зростання бюджетів. За даними SIPRI, військові видатки в Європі у 2025 році зросли на 14% до $864 млрд. Найбільше в абсолютних цифрах збільшила видатки Німеччина. На саміті в Гаазі в червні 2025 року країни НАТО домовилися до 2035 року витрачати 3,5% ВВП на оборону і ще 1,5% на ширші видатки на безпеку, загалом 5% ВВП.
ЄС додав до національних бюджетів програму SAFE. Це до €150 млрд довгострокових позик, які Єврокомісія залучає на ринку під рейтинг ЄС і надає країнам на закупівлю озброєнь. Найбільший отримувач Польща з €43,7 млрд. До кінця вересня 2026 року дев’ять країн отримали аванси приблизно на €11,9 млрд, а частина контрактів за SAFE уже потрапила до портфелів замовлень виробників.
Звіти за дев’ять місяців 2026 року підтверджують зростання. Виручка Rheinmetall зросла на 38% до €8,4 млрд, а портфель замовлень разом із рамковими угодами сягнув €78 млрд проти €56,7 млрд роком раніше. Але компанія знизила прогноз виручки на рік до €13,2 млрд через затримки німецького проєкту Arminius і приймання артилерійських боєприпасів. Thales збільшила замовлення на 15% до €19,1 млрд, Leonardo на 27,8% до €23,3 млрд і підняла прогноз замовлень на рік приблизно до €29,5 млрд.
| Джерело | Показник | Значення |
|---|---|---|
| Європейське оборонне агентство, 2026 рік | Видатки країн ЄС на оборону у 2025 році | €418 млрд, 2,2% ВВП |
| Європейське оборонне агентство, 2026 рік | Прогноз видатків країн ЄС на 2026 рік | €454 млрд, 2,4% ВВП |
| SIPRI, квітень 2026 року | Військові видатки Європи у 2025 році | $864 млрд, +14% |
| НАТО, саміт у Гаазі | Ціль видатків до 2035 року | 5% ВВП |
| Єврокомісія | Позики за програмою SAFE | до €150 млрд |
| Rheinmetall, 9 місяців 2026 року | Портфель замовлень із рамковими угодами | €78 млрд |
| Leonardo, 9 місяців 2026 року | Нові замовлення | €23,3 млрд, +27,8% |
Хто заробляє в ланцюжку вартості
Найбільше від переозброєння виграють виробники боєприпасів, бронетехніки та ППО, оскільки саме ці позиції армії закуповують насамперед. Rheinmetall став головним символом цього зростання. У компанії продажі систем ППО Skynex і Skyranger за дев’ять місяців 2026 року зросли на 63%, а частина нових замовлень на бронетехніку фінансується через SAFE.
Другу ланку становлять виробники електроніки, радарів, зв’язку та сенсорів, такі як Thales, Hensoldt і Leonardo. Їхні системи потрібні на будь-якій платформі, від танка до супутника. Третя ланка це великі платформи, тобто літаки, кораблі й підводні човни. Тут працюють BAE Systems, Saab, Dassault Aviation, а також суднобудівники. Такі програми довгі й дають виручку на десятиліття, але замовлення за ними надходять рідше і великими партіями.
Окремо варто відзначити постачальників компонентів, наприклад Renk із трансмісіями для танків і виробників двигунів на кшталт Rolls-Royce та Safran. Значна частина їхньої виручки припадає на цивільну авіацію, тому вони залежать не лише від військових бюджетів.
Акції оборонних компаній Європи
Через окремі акції інвестиції в оборонну промисловість Європи дають змогу обрати країну та сегмент, наприклад боєприпаси й бронетехніку або електроніку. Нижче наведено основні компанії з розбивкою за регіонами.
Акції США
Американські підрядники теж заробляють на європейському переозброєнні, оскільки європейські країни купують винищувачі F-35 у Lockheed Martin і системи ППО Patriot у RTX. Докладно американські компанії розібрано в статті про оборонну промисловість США.
| Компанія | Біржа: тікер | Країна | Роль у галузі |
|---|---|---|---|
| Lockheed Martin | NYSE: LMT | США | винищувачі F-35 для європейських країн |
| RTX | NYSE: RTX | США | системи ППО Patriot |
| Leonardo DRS | Nasdaq: DRS | США та Італія | американська дочірня компанія Leonardo |
Акції Європи
| Компанія | Біржа: тікер | Країна | Роль у галузі |
|---|---|---|---|
| Rheinmetall | XETRA: RHM | Німеччина | боєприпаси, бронетехніка, ППО |
| BAE Systems | LSE: BA. | Велика Британія | підводні човни, фрегати, винищувачі |
| Thales | Euronext Paris: HO | Франція | електроніка, радари, зв’язок |
| Leonardo | Borsa Italiana: LDO | Італія | гелікоптери, електроніка, літаки |
| Saab | Nasdaq Stockholm: SAAB B | Швеція | винищувачі Gripen, ракети, сенсори |
| Kongsberg Gruppen | Oslo Børs: KOG | Норвегія | ракети та системи ППО |
| Hensoldt | XETRA: HAG | Німеччина | радари та оптоелектроніка |
| Renk Group | XETRA: R3NK | Німеччина | трансмісії для бронетехніки |
| Dassault Aviation | Euronext Paris: AM | Франція | винищувачі Rafale і бізнес-джети |
| Safran | Euronext Paris: SAF | Франція | двигуни, оборонна електроніка |
Акції Азії
Південнокорейські компанії стали помітними постачальниками для Європи. Польща, наприклад, закуповує в них танки та самохідні гаубиці.
| Компанія | Біржа: тікер | Країна | Роль у галузі |
|---|---|---|---|
| Hanwha Aerospace | KRX: 012450 | Південна Корея | самохідні гаубиці K9 |
| Hyundai Rotem | KRX: 064350 | Південна Корея | танки K2 |
Інші ринки
Серед інших ринків вирізняються Ізраїль і Туреччина. Elbit Systems (Nasdaq: ESLT) постачає європейським арміям електроніку та артилерійські системи, а турецька Aselsan (BIST: ASELS) виробляє електроніку й системи ППО і дедалі активніше виходить на експорт.
ETF на оборонну промисловість Європи
Через фонди інвестиції в оборонну промисловість Європи розподіляються одразу між десятками компаній різних країн. Це особливо зручно в європейській галузі, де в кожної країни свої чемпіони та свої бюджети.
ETF США
| Фонд | Біржа: тікер | TER | Активи | Запуск |
|---|---|---|---|---|
| Select STOXX Europe Aerospace & Defense ETF | Cboe BZX: EUAD | 0,50% | близько $1 млрд | 2024 |
Select STOXX Europe Aerospace & Defense ETF (Cboe BZX: EUAD) слідує за індексом STOXX Europe Total Market Aerospace & Defense, до якого входять європейські компанії, що отримують не менше половини виручки від цивільної та військової авіації й оборони. Фонд концентрований, у ньому близько трьох десятків компаній. Активи вказано за даними Yahoo Finance на 19 жовтня 2026 року. Для інвесторів із ЄС цей фонд, як і інші американські ETF, зазвичай недоступний.
UCITS ETF на оборонну промисловість Європи
Інвесторам із ЄС американські ETF зазвичай недоступні через вимоги PRIIPs, тому їм підходять фонди європейського стандарту UCITS. Після 2025 року таких фондів з’явилося кілька.
| Фонд | ISIN | Біржа: тікер | TER | Розмір | Тип* |
|---|---|---|---|---|---|
| WisdomTree Europe Defence UCITS ETF | IE0002Y8CX98 | Euronext Paris: WDEF | 0,40% | близько €4,3 млрд | Acc |
| Amundi Stoxx Europe Defense UCITS ETF | LU3038520774 | XETRA: EDFS | 0,35% | близько €537 млн | Acc |
| BNP Paribas Easy Bloomberg Europe Defense UCITS ETF | LU3047998896 | XETRA: BJL8 | 0,35% | близько €486 млн | Acc |
* Acc означає накопичувальний фонд, дивіденди реінвестуються. Dist означає фонд, що розподіляє дохід, дивіденди виплачуються інвестору.
WisdomTree Europe Defence UCITS ETF (Euronext Paris: WDEF) запущений у березні 2025 року і став найбільшим фондом саме на європейську оборонку. Він купує європейські компанії, які отримують значну частину виручки від оборони. Amundi Stoxx Europe Defense UCITS ETF (XETRA: EDFS) слідує за індексом STOXX Europe Total Market Defense Capped з обмеженням ваг найбільших компаній. BNP Paribas Easy Bloomberg Europe Defense UCITS ETF (XETRA: BJL8) повторює індекс Bloomberg Europe Defense Select приблизно з 30 компаній. У BNP є і клас, що розподіляє дохід, з ISIN LU3047998979. Усі три фонди молоді, довгої історії дохідності в них немає. Розміри фондів вказано за даними justETF на 15 жовтня 2026 року. Для тих, хто хоче охопити й американські компанії, підходить глобальний VanEck Defense UCITS ETF, його розібрано в статті про США. Повний список європейських фондів можна знайти в довіднику UCITS ETF.
ETF інших ринків
Оборонні фонди є на біржах Південної Кореї та Японії, але вони вкладають у місцеві компанії. Крім того, для інвесторів із ЄС такі фонди, як і американські, зазвичай недоступні, оскільки в них немає документа KID, якого вимагає регламент PRIIPs.
Облігації оборонних компаній Європи
Облігації підходять тим, для кого інвестиції в оборонну промисловість Європи означають процентний дохід без коливань ціни акцій. Рейтинги великих компаній за останні роки зросли. S&P у 2025 році підвищило BAE Systems до A-, а Moody’s у квітні 2026 року підвищило Leonardo до Baa2. Нижче випуски великих компаній галузі зі строком погашення понад три роки.
| Емітент і випуск | ISIN | Погашення | Валюта | Рейтинг (агентство) | Мін. лот |
|---|---|---|---|---|---|
| Rheinmetall 2,25%, конвертований | DE000A30V8T1 | 07.02.2030 | EUR | Baa1 (Moody’s), рейтинг емітента | €100 000 |
| Safran 0,75% | FR0014002G36 | 17.03.2031 | EUR | – | €100 000 |
| Rheinmetall 3,375% | XS3344481935 | 28.05.2031 | EUR | Baa1 (Moody’s) | €100 000 |
| Thales 4,25% | FR001400L263 | 18.10.2031 | EUR | A- (S&P) | €100 000 |
| BAE Systems 5,3% | USG07540AE08 | 26.03.2034 | USD | A- (S&P) | $200 000 |
Рейтинги вказано для старшого незабезпеченого боргу емітентів, у Thales це рейтинг програми EMTN. Щодо випуску Safran відкритих даних про рейтинг знайти не вдалося. У європейських оборонних компаній мінімальний лот майже завжди €100 000 або $200 000, тому для більшості приватних інвесторів ці облігації малодоступні. Випуск Rheinmetall 2030 року конвертований, його ціна залежить не лише від ставок, а й від курсу акцій компанії. Випуск BAE Systems із погашенням у 2034 році найдовший у таблиці й найсильніше реагує на зміну процентних ставок. Перед купівлею варто перевірити в брокера умови конкретного ISIN і поточну дохідність до погашення.
Як оборонна промисловість Європи поводилася на ринку
Наскільки виправдані інвестиції в оборонну промисловість Європи, найкраще видно з цифр. Європейські оборонні ETF з’явилися нещодавно, тому для порівняння за десять років узято індекс MSCI Europe IMI Aerospace and Defense, а також SPY як індекс S&P 500 і ACWI як світовий ринок акцій. Усі дані наведено з урахуванням реінвестованих дивідендів у доларах США. Для індексу MSCI вказано чисту дохідність за даними MSCI, результат 2026 року до 30 жовтня. Для SPY і ACWI дані ChartRow, 2026 рік до 11 листопада. До індексу входять і компанії цивільної авіації, тому це широкий зріз європейського аерокосмічного та оборонного сектору.
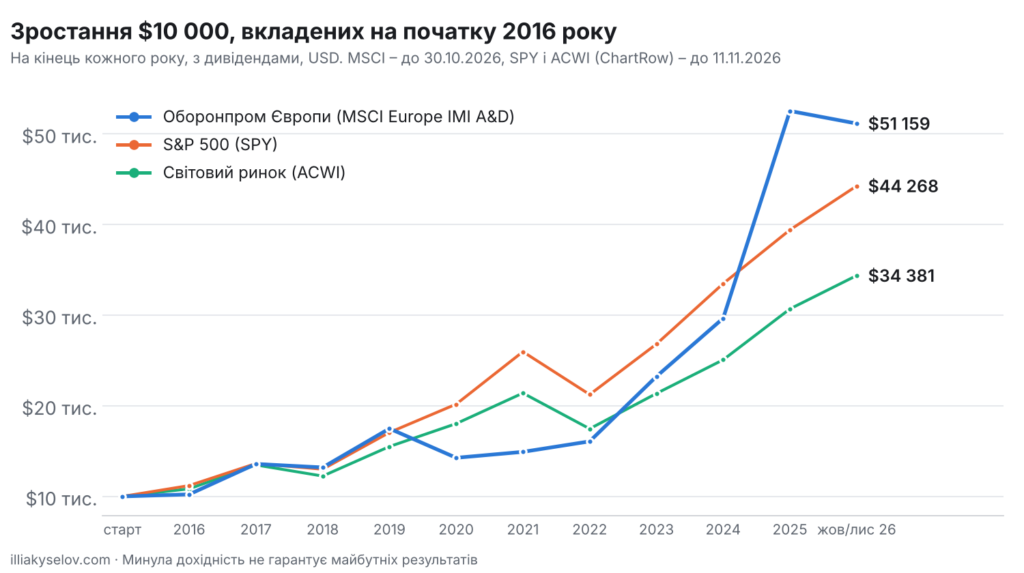
Зростання $10 000, вкладених на початку 2016 року, в європейський аерокосмічний і оборонний сектор, S&P 500 і світовий ринок акцій
| Рік | Оборонпром Європи (MSCI Europe IMI A&D) | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|
| 2016 | +2,3% | +12,0% | +8,4% |
| 2017 | +32,8% | +21,7% | +24,3% |
| 2018 | −2,8% | −4,6% | −9,1% |
| 2019 | +32,5% | +31,2% | +26,6% |
| 2020 | −18,4% | +18,3% | +16,3% |
| 2021 | +4,6% | +28,7% | +18,7% |
| 2022 | +7,8% | −18,2% | −18,4% |
| 2023 | +44,6% | +26,2% | +22,3% |
| 2024 | +27,7% | +24,9% | +17,4% |
| 2025 | +77,1% | +17,7% | +22,4% |
| 2026 (до 30 жовтня – 11 листопада) | −2,6% | +12,3% | +12,0% |
| $10 000 на листопад 2026 року | $51 159 | $44 268 | $34 381 |
Таблиця показує два різні періоди. До 2022 року європейський оборонний сектор переважно відставав від ринку, а у 2020 році втратив 18,4%, коли пандемія вдарила по цивільній авіації. За даними MSCI, максимальне просідання індексу становило 58,1% з 24 січня по 18 березня 2020 року. З 2023 року почалося бурхливе зростання, а у 2025 році індекс додав 77,1%. У 2026 році зростання зупинилося, і з початку року до 30 жовтня індекс втратив 2,6%.
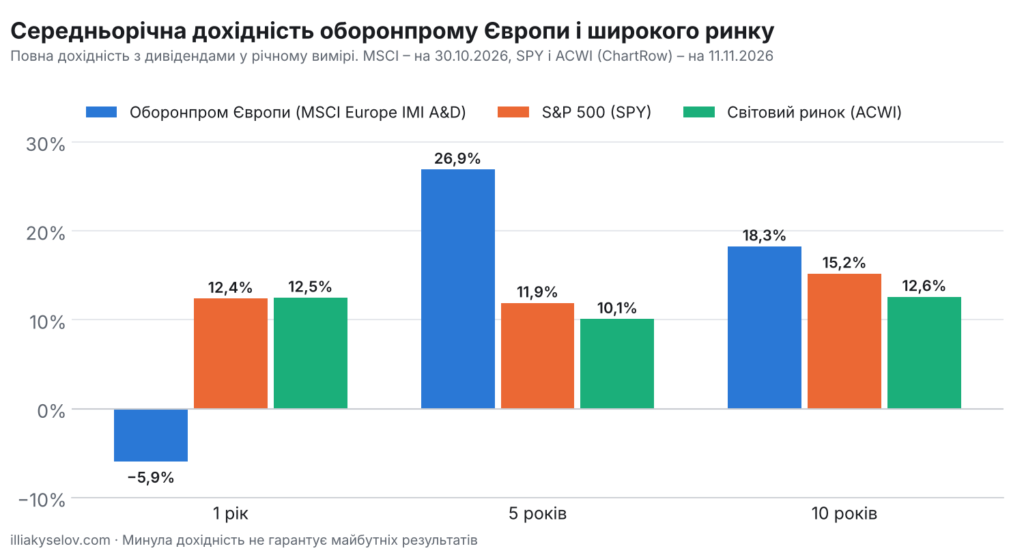
Середньорічна дохідність європейського оборонного сектору і широкого ринку за 1, 5 і 10 років
| Період | Оборонпром Європи (MSCI Europe IMI A&D) | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|
| 1 рік | −5,9% | +12,4% | +12,5% |
| 5 років | +26,9% | +11,9% | +10,1% |
| 10 років | +18,3% | +15,2% | +12,6% |
За п’ять і десять років європейський оборонний сектор помітно випередив і S&P 500, і світовий ринок. За десять років $10 000 у європейському оборонному секторі зросли приблизно до $51 200, тоді як в S&P 500 до $44 300, а у світовому ринку до $34 400. Але майже весь цей результат отримано за 2023–2025 роки, а за останній рік індекс знизився на 5,9%, поки ринок зростав. Для тих, хто розглядає інвестиції в оборонну промисловість Європи, це нагадування про те, що після такого зростання можливі довгі паузи.
Особливості інвестування в оборонну промисловість Європи
Перша особливість, яку варто враховувати, плануючи інвестиції в оборонну промисловість Європи, це роздробленість ринку. Кожна країна підтримує своїх виробників, а спільні закупівлі лише починають розвиватися через SAFE. Тому успіх компанії сильно залежить від бюджету її рідної країни та від експортних контрактів.
Друга особливість у розриві між замовленнями та виручкою. Портфелі замовлень ростуть швидше, ніж компанії встигають виробляти. Rheinmetall у 2026 році знизив прогноз виручки не через брак замовлень, а через затримки в контрактах і прийманні продукції. Вузькі місця у виробництві боєприпасів, пороху та компонентів обмежують темпи зростання всієї галузі.
Третя особливість у високій чутливості до новин про війну в Україні. У 2026 році акції галузі кілька разів різко падали після повідомлень про прогрес у мирних переговорах. Наприклад, у квітні після оголошення великоднього перемир’я Rheinmetall за день втратив близько 5–6%, а в травні після слів Путіна про близьке завершення війни Kongsberg упав на 4,9%, а Leonardo на 4,7%.
Четверта особливість пов’язана з податками та валютами. Європейські країни утримують податок із дивідендів за своїми ставками. Німеччина утримує 26,375%, Франція 25%, Італія 26%, Швеція 30%, а Велика Британія податку з дивідендів не утримує. Частину податку можна повернути за угодою про уникнення подвійного оподаткування, але процедура повернення часто складна. Акції котируються в євро, фунтах, шведських і норвезьких кронах, тому для інвестора з України до ризику галузі додається валютний ризик.
Ризики інвестицій в оборонну промисловість Європи
Головний ризик, який несуть інвестиції в оборонну промисловість Європи, це високі очікування, закладені в ціни. Після зростання в кілька разів за три роки ринок чекає від компаній швидкого зростання прибутку багато років поспіль. Будь-яке розчарування, як зниження прогнозу Rheinmetall у листопаді 2026 року, може спричинити різке падіння акцій.
Другий ризик пов’язаний із політикою та миром. Перемир’я або мирна угода в Україні можуть знизити терміновість закупівель, навіть якщо довгострокові плани переозброєння збережуться. На рівень видатків впливають і вибори в окремих країнах, і стан державних фінансів. Позики SAFE збільшують борг країн, і через кілька років їх доведеться повертати.
Третій ризик стосується виконання. Компаніям потрібно швидко будувати заводи, наймати людей і знаходити постачальників. Затримки, як у Rheinmetall з проєктом Arminius і прийманням боєприпасів, переносять виручку й можуть скорочувати маржу. Відмова від окремих програм теж б’є по портфелю замовлень, у Rheinmetall, наприклад, його зменшило скасування контракту на фрегати F126 на €2,15 млрд.
Як вписати оборонну промисловість Європи в портфель
Оборонні компанії займають невелику частку в широких європейських і світових індексах, тому окрема позиція має сенс для тих, хто хоче зробити ставку на переозброєння Європи. У своїй практиці я зазвичай обмежую таку частку 3–10% портфеля залежно від цілей і толерантності до ризику. Після корекції 2026 року інвестиції в оборонну промисловість Європи розумніше робити поступово, а не однією купівлею.
Для інвесторів із ЄС найпростіше використати UCITS-фонд, наприклад WDEF, EDFS або BJL8. До нього можна додати окремі акції, наприклад Rheinmetall або BAE Systems, а для балансу між Європою та США частину оборонної частки тримати в американських компаніях. Готові моделі розподілу активів зібрано в розділі інвестиційних портфелів, а купити всі ці папери можна через міжнародного брокера, про якого розказано в матеріалі про відкриття рахунку в Interactive Brokers.
Питання та відповіді
Чи варто інвестувати в оборонну промисловість Європи у 2026 році?
Довгострокове тло сильне. Видатки країн ЄС на оборону, за прогнозом, сягнуть €454 млрд у 2026 році, НАТО поставило ціль 5% ВВП до 2035 року, а портфелі замовлень компаній рекордні. Але після зростання 2023–2025 років акції коштують дорого й гостро реагують на новини про мир в Україні. Розумно тримати помірну частку й докуповувати поступово.
Який ETF на оборонну промисловість Європи обрати?
Найбільший UCITS-фонд на європейську оборонку це WisdomTree Europe Defence UCITS ETF (ISIN IE0002Y8CX98) з комісією 0,40%. Дешевші Amundi Stoxx Europe Defense UCITS ETF (ISIN LU3038520774) і BNP Paribas Easy Bloomberg Europe Defense UCITS ETF (ISIN LU3047998896) з комісією 0,35%. Усі три фонди накопичувальні.
Що таке програма SAFE?
SAFE це механізм ЄС, за яким Єврокомісія залучає до €150 млрд на ринку і надає країнам довгострокові позики на закупівлю озброєнь. Найбільший отримувач Польща з €43,7 млрд. Гроші йдуть зокрема на бронетехніку, ППО та безпілотники, і частина контрактів уже потрапила до портфелів замовлень європейських виробників.
Чому акції європейських оборонних компаній падали у 2026 році?
Основна причина в новинах про можливий мир в Україні, після яких інвестори фіксували прибуток. Крім того, Rheinmetall знизив прогноз виручки на 2026 рік через затримки проєктів. За рік до 30 жовтня 2026 року індекс MSCI Europe IMI Aerospace and Defense знизився на 5,9%.
Які облігації європейських оборонних компаній є?
У великих компаній є випуски з інвестиційним рейтингом, наприклад Thales із погашенням у 2031 році (ISIN FR001400L263) з рейтингом A- від S&P або Rheinmetall 2031 року (ISIN XS3344481935) з рейтингом Baa1 від Moody’s. Але мінімальний лот зазвичай €100 000, тому приватним інвесторам простіше отримати доступ до галузі через акції та фонди.
Яку частку портфеля відводити під оборонну промисловість Європи?
Зазвичай від 3% до 10% портфеля понад те, що вже є в широкому індексному фонді. Основу портфеля краще залишити за широкими фондами на акції та облігації.
Висновок
Інвестиції в оборонну промисловість Європи дають доступ до галузі, яка перейшла від недофінансування до масштабного переозброєння. Бюджети ростуть, програма SAFE додає загальноєвропейські гроші, а портфелі замовлень компаній рекордні. За десять років європейський оборонний сектор випередив S&P 500, але майже все зростання припало на 2023–2025 роки, а у 2026 році акції скоригувалися на тлі мирних переговорів і затримок проєктів. Розумний підхід полягає в тому, щоб тримати помірну частку через UCITS-фонд, доповнювати її окремими компаніями й регулярно ребалансувати портфель.
Матеріал має інформаційний характер і не є індивідуальною інвестиційною рекомендацією. Дані наведено станом на 30 жовтня – 15 листопада 2026 року, якщо не зазначено інше. Минула дохідність не гарантує майбутніх результатів, інвестиції пов’язані з ризиком втрати капіталу.
Сертифікований аналітик ринків капіталу та цінних паперів CFI CMSA®, сертифікований фахівець із фінансового планування та управління активами CFI FPWMP®, сертифікований аналітик даних і бізнес-аналітики CFI BIDA®, сертифікований фахівець у сфері фінансових технологій CFI FTIP®. Кандидат юридичних наук (PhD), викладач.
Експерт з інвестицій в акції, ETF та облігації на фондових ринках США, Європи та Азії, понад 8 років практики в інвестуванні, $17,3 млн активів в управлінні. Спеціалізації «Управління інвестиціями» (University of Geneva) та «Управління ризиками» (New York Institute of Finance), сертифікації Interactive Brokers, IMF і The World Bank. Член Федерації аудиторів, бухгалтерів і фінансистів АПК України, автор книг з інвестицій та аналізу цінних паперів.