Інвестиції в металургію означають вкладення в компанії, які видобувають руду та випускають сталь, мідь, алюміній та інші базові метали. Без цих матеріалів не обходиться ні будівництво, ні автопром, ні енергетика, ні виробництво електроніки. Сектор належить до найбільш циклічних на ринку. У вдалі роки акції металургів зростають набагато швидше за індекси, а в кризи так само швидко падають. У 2025 році глобальний фонд металургії та видобутку виріс більш ніж на 50%, а у 2026 році на сектор найсильніше впливають американські мита та слабкий попит на сталь у Китаї.
У цій статті розберемо, з чого складається галузь, що зараз рухає цінами на метали, які акції, ETF та облігації дають до неї доступ і як металургія поводилася порівняно з S&P 500 і світовим ринком за останні десять років.

Що таке металургія з погляду інвестора
Для інвестора металургія ділиться на дві великі частини. Перша це гірничодобувні компанії, які видобувають залізну руду, мідь, боксити та іншу сировину. Друга це виробники металу, тобто сталеливарні та алюмінієві компанії, які перетворюють руду й металобрухт на прокат, злитки та труби. Найбільші світові компанії часто поєднують обидві ролі, тому в індексах їх відносять до диверсифікованого видобутку та металургії.
Добре це видно за складом фонду iShares MSCI Global Metals & Mining Producers ETF (Cboe BZX: PICK), який зручно взяти за орієнтир для всього сектора. На 11 листопада 2026 року близько 51% його активів припадало на диверсифікованих гірників, 27% на виробників сталі, 13% на мідь і 5% на алюміній. Золото та срібло індекс фонду виключає. Рідкоземельні метали теж живуть за своїми законами, їм присвячена окрема стаття про інвестиції в рідкоземельні метали.
Головна особливість сектора в тому, що прибуток компаній безпосередньо залежить від цін на метали. Витрати на видобуток і виплавку змінюються повільно, а ціни на сталь і мідь можуть за рік вирости або впасти на десятки відсотків. Тому інвестиції в металургію по суті означають ставку на економічний цикл, будівництво та промисловий попит, передусім у Китаї, США та Індії.
Перспективи та оцінки ринку
Світовий попит на сталь у 2026 році практично не зростає. Асоціація worldsteel у жовтні 2026 року знизила прогноз і тепер очікує, що попит залишиться на рівні 1722 млн тонн, а у 2027 році зросте на 1,7%, до 1752 млн тонн. Головна причина в Китаї, де попит на сталь у 2026 році, за оцінкою worldsteel, скоротиться на 2%. Ще одним чинником став конфлікт на Близькому Сході, через який попит у країнах Перської затоки може впасти приблизно на 11%. Індія залишається найшвидше зростаючим великим ринком, весняний прогноз worldsteel передбачав зростання попиту на 7,4% у 2026 році.
Зовсім інакше виглядає картина в США. З 4 червня 2025 року мита на імпорт сталі та алюмінію за розділом 232 становлять 50%, з 1 серпня 2025 року така сама ставка діє для напівфабрикатів з міді. Прокламація 11021 від 2 квітня 2026 року поширила мита на повну митну вартість товарів. Імпорт подорожчав, і американські виробники підняли ціни. За даними GMK Center з посиланням на Bloomberg, гарячекатаний прокат у США подорожчав до $1292 за коротку тонну, це максимум з травня 2022 року. Nucor у III кварталі 2026 року продавав продукцію сталеливарних заводів у середньому по $1233 за тонну проти $1038 роком раніше.
Мідь залишається найсильнішим металом групи. Freeport-McMoRan у III кварталі 2026 року продавав мідь у середньому по $6,54 за фунт, а чистий прибуток за квартал зріс до $1,2 млрд проти $674 млн роком раніше. Аналітики Coface очікують, що ціни на більшість промислових металів, зокрема алюміній, мідь, цинк і нікель, у 2026 році продовжать зростати. S&P Global Market Intelligence теж очікує підвищення цін на метали у 2026 році, тоді як прогноз для енергоносіїв і хімії в агентства інший.
| Джерело | Показник | Значення |
|---|---|---|
| worldsteel, жовтень 2026 року | Світовий попит на сталь у 2026 році | 1722 млн т, без змін |
| worldsteel, жовтень 2026 року | Світовий попит на сталь у 2027 році | 1752 млн т, +1,7% |
| worldsteel, жовтень 2026 року | Попит на сталь у Китаї у 2026 році | −2% |
| worldsteel, квітень 2026 року | Попит на сталь в Індії у 2026 році | +7,4% |
| Nucor, III квартал 2026 року | Середня ціна продукції сталеливарних заводів | $1233 за коротку тонну (роком раніше $1038) |
| Freeport-McMoRan, III квартал 2026 року | Середня ціна реалізації міді | $6,54 за фунт |
| Мита США за розділом 232 | Сталь, алюміній, більшість виробів з міді | 50% |
Хто заробляє в ланцюжку вартості
На початку ланцюжка стоять гірничодобувні гіганти. BHP, Rio Tinto та Vale видобувають залізну руду, основну сировину для доменної виплавки сталі. Freeport-McMoRan, Southern Copper та Antofagasta спеціалізуються на міді, Glencore та Anglo American поєднують мідь, руду та інші метали. Ці компанії заробляють на різниці між ціною металу та собівартістю видобутку, тому при зростанні цін їхній прибуток збільшується швидше за виручку.
Наступна ланка це виробники металу. ArcelorMittal, Nippon Steel, POSCO та Baoshan Iron & Steel виплавляють сталь у доменних печах з руди та вугілля. Американські Nucor і Steel Dynamics використовують електродугові печі та металобрухт, такий спосіб гнучкіший і дає менше викидів. Alcoa та Norsk Hydro виробляють алюміній, для якого головна стаття витрат це електроенергія.
Ближче до споживача працюють металосервісні компанії на кшталт Reliance Steel, які ріжуть, обробляють і доставляють метал заводам і будівництвам. Їхня маржа стабільніша, ніж у виробників, але й зростання в добрі роки скромніше.
Акції металургійних компаній
Через окремі акції інвестиції в металургію дають змогу обрати конкретний метал і регіон, наприклад американську сталь, яку захищають мита, або світову мідь. Нижче наведено найбільші компанії з розбивкою за регіонами.
Акції США
Американські металурги зараз головні бенефіціари мит, а Freeport-McMoRan і Southern Copper входять до числа найбільших виробників міді у світі.
| Компанія | Біржа: тікер | Країна | Роль у секторі |
|---|---|---|---|
| Freeport-McMoRan | NYSE: FCX | США | мідь, золото, молібден |
| Southern Copper | NYSE: SCCO | США | мідь у Перу та Мексиці |
| Nucor | NYSE: NUE | США | найбільший виробник сталі в США |
| Steel Dynamics | Nasdaq: STLD | США | сталь з металобрухту, алюміній |
| Cleveland-Cliffs | NYSE: CLF | США | листова сталь для автопрому |
| Alcoa | NYSE: AA | США | боксити, глинозем, алюміній |
| Reliance | NYSE: RS | США | обробка та дистрибуція металу |
Акції Європи
Лондонська біржа історично стала домом для найбільших гірничодобувних компаній світу, а в континентальній Європі працюють сильні виробники сталі та алюмінію.
| Компанія | Біржа: тікер | Країна | Роль у секторі |
|---|---|---|---|
| Rio Tinto | LSE: RIO | Велика Британія, Австралія | залізна руда, мідь, алюміній |
| Glencore | LSE: GLEN | Швейцарія | мідь, кобальт, цинк, торгівля сировиною |
| Anglo American | LSE: AAL | Велика Британія | мідь, залізна руда |
| Antofagasta | LSE: ANTO | Велика Британія, Чилі | мідь у Чилі |
| ArcelorMittal | Euronext Amsterdam: MT | Люксембург | один з найбільших виробників сталі у світі |
| Norsk Hydro | Oslo Børs: NHY | Норвегія | алюміній |
| voestalpine | Wiener Börse: VOE | Австрія | спеціальні сталі |
| SSAB | Nasdaq Stockholm: SSAB B | Швеція | високоміцна сталь |
Акції Азії
Азія виплавляє більшу частину світової сталі. Тут працюють японські, корейські, китайські та індійські гіганти.
| Компанія | Біржа: тікер | Країна | Роль у секторі |
|---|---|---|---|
| Nippon Steel | TSE: 5401 | Японія | сталь, власник U.S. Steel |
| POSCO Holdings | KRX: 005490 | Південна Корея | сталь, матеріали для батарей |
| Baoshan Iron & Steel | SSE: 600019 | Китай | листова сталь |
| JSW Steel | NSE: JSWSTEEL | Індія | сталь |
| Tata Steel | NSE: TATASTEEL | Індія | сталь в Індії та Європі |
Інші ринки
Австралія та Бразилія важливі передусім як постачальники сировини. BHP (ASX: BHP) одна з найбільших гірничодобувних компаній світу і найбільша позиція фондів SLX та GDIG. Fortescue (ASX: FMG) видобуває залізну руду в Західній Австралії. Бразильська Vale (NYSE: VALE) один з найбільших виробників залізної руди та нікелю, її акції доступні через американські депозитарні розписки.
ETF на металургію
Для більшості приватних інвесторів ETF залишаються найпростішим способом почати інвестиції в металургію. Широкий фонд одразу дає гірників, виробників сталі, міді та алюмінію, тому аварія на одній копальні чи помилка однієї компанії мало впливає на результат.
ETF США
| Фонд | Біржа: тікер | TER | Активи | Запуск |
|---|---|---|---|---|
| Global X Copper Miners ETF | NYSE Arca: COPX | 0,65% | близько $6,7 млрд | 2010 |
| SPDR S&P Metals & Mining ETF | NYSE Arca: XME | 0,35% | близько $3,6 млрд | 2006 |
| iShares MSCI Global Metals & Mining Producers ETF | Cboe BZX: PICK | 0,39% | близько $2,2 млрд | 2012 |
| VanEck Steel ETF | NYSE Arca: SLX | 0,55% | близько $0,15 млрд | 2006 |
iShares MSCI Global Metals & Mining Producers ETF (Cboe BZX: PICK) найширший фонд групи, у ньому близько 250 компаній з розвинених країн і країн, що розвиваються, а найбільші частки припадають на Австралію, США та Велику Британію. SPDR S&P Metals & Mining ETF (NYSE Arca: XME) купує лише американські компанії та використовує рівні ваги, тому середні й невеликі компанії впливають на нього сильніше, ніж у PICK. Global X Copper Miners ETF (NYSE Arca: COPX) тримає близько 40 компаній з видобутку міді. VanEck Steel ETF (NYSE Arca: SLX) зосереджений на сталі та залізній руді, але він невеликий. Активи PICK наведено на 12 листопада, SLX на 9 листопада, COPX на 29 жовтня 2026 року, XME за даними StockAnalysis.
UCITS ETF на металургію
Інвесторам з ЄС американські ETF зазвичай недоступні через вимоги PRIIPs, тому їм підходять фонди європейського стандарту UCITS. Вибір на металургію в них менший, ніж на інші сектори, але основні напрями закриті.
| Фонд | ISIN | Біржа: тікер | TER | Розмір | Тип* |
|---|---|---|---|---|---|
| VanEck S&P Global Mining UCITS ETF | IE00BDFBTQ78 | LSE: GDIG | 0,50% | близько €1,9 млрд | Acc |
| Global X Copper Miners UCITS ETF | IE0003Z9E2Y3 | LSE: COPX | 0,55% | близько $1,1 млрд | Acc |
| iShares Essential Metals Producers UCITS ETF | IE000ROSD5J6 | Borsa Italiana: METL | 0,55% | близько $0,85 млрд | Acc |
| iShares STOXX Europe 600 Basic Resources UCITS ETF (DE) | DE000A0F5UK5 | XETRA: EXV6 | 0,46% | близько €0,47 млрд | Dist |
| Amundi STOXX Europe 600 Basic Resources UCITS ETF Acc | LU1834983550 | Euronext Paris: BRES | 0,30% | близько €0,47 млрд | Acc |
* Acc означає накопичувальний фонд, дивіденди реінвестуються. Dist означає розподільчий фонд, дивіденди виплачуються інвестору.
VanEck S&P Global Mining UCITS ETF (LSE: GDIG) найбільший фонд групи і найближчий за змістом до PICK, але на відміну від нього включає й золотодобувачів, наприклад Newmont. Global X Copper Miners UCITS ETF (LSE: COPX) європейська версія американського фонду на мідь. iShares Essential Metals Producers UCITS ETF (Borsa Italiana: METL) купує виробників міді, літію, платини, рідкоземельних та інших металів, важливих для енергетичного переходу. Два фонди на індекс STOXX Europe 600 Basic Resources зосереджені на європейських компаніях, найбільші позиції в них займають Rio Tinto, Anglo American, Glencore, ArcelorMittal та Antofagasta. Фонд Amundi синтетичний, тобто повторює індекс через своп. Розміри фондів наведено за даними емітентів, Trackinsight та justETF. Повний список європейських фондів можна знайти в довіднику UCITS ETF.
ETF інших ринків
Багато великих гірничодобувних компаній торгуються в Австралії та Канаді, і на місцевих біржах є свої фонди на сектор. Але для інвесторів з ЄС вони, як і американські, зазвичай недоступні, оскільки в них немає документа KID, якого вимагає регламент PRIIPs. Тому австралійських і канадських гірників простіше купувати окремими акціями або через глобальні фонди на кшталт GDIG.
Облігації металургійних компаній
Облігації підходять тим, для кого інвестиції в металургію означають процентний дохід без різких коливань ціни акцій. Кредитна якість у секторі сильно відрізняється. У Rio Tinto рейтинг рівня A, у Nucor A3 від Moody’s, а у Freeport-McMoRan, Southern Copper та ArcelorMittal рейтинги перебувають у категорії BBB. Нижче наведено випуски великих компаній сектора з терміном погашення понад три роки.
| Емітент і випуск | ISIN | Погашення | Валюта | Рейтинг (агентство) | Мін. лот |
|---|---|---|---|---|---|
| Nucor 3,125% | US670346AV71 | 01.04.2032 | USD | A3 (Moody’s) | $2 000 |
| ArcelorMittal 6,8% | US03938LBF04 | 29.11.2032 | USD | Baa3 (Moody’s) | $2 000 |
| Rio Tinto Finance (USA) 5% | US76720AAN63 | 09.03.2033 | USD | A (S&P) | $2 000 |
| Freeport-McMoRan 5,45% | US35671DBC83 | 15.03.2043 | USD | BBB (Fitch) | $2 000 |
| Southern Copper 5,875% | US84265VAJ44 | 23.04.2045 | USD | BBB+ (Fitch) | $2 000 |
Рейтинги наведено для старшого незабезпеченого боргу емітентів. Випуск Rio Tinto гарантований материнськими компаніями Rio Tinto plc і Rio Tinto Limited. Випуски Freeport-McMoRan і Southern Copper найдовші в таблиці, тому їхня ціна найсильніше реагує на зміну процентних ставок. Більшість випусків мають право дострокового погашення, тому перед купівлею варто перевірити в брокера умови конкретного ISIN і поточну дохідність до погашення.
Як металургія поводилася на ринку
Наскільки виправдані інвестиції в металургію, найкраще видно за цифрами. Для порівняння взято глобальний фонд PICK, а також SPY як індекс S&P 500 і ACWI як світовий ринок акцій. Усі дані наведено з урахуванням реінвестованих дивідендів у доларах США. Річні результати PICK взято в iShares, результат 2026 року до 11 листопада в Yahoo Finance, дані SPY і ACWI в ChartRow.
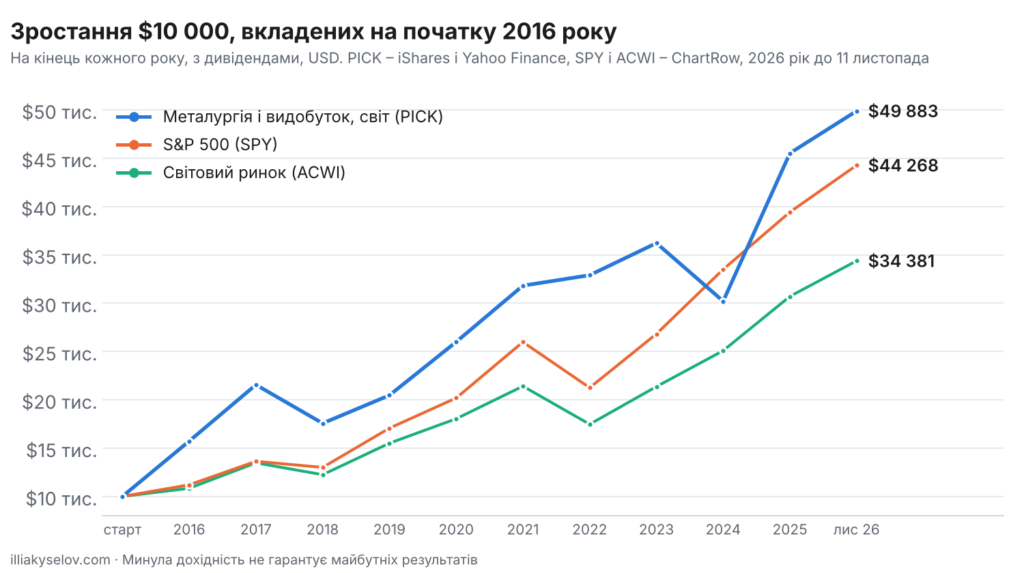
Зростання $10 000, вкладених на початку 2016 року, у глобальний фонд металургії та видобутку PICK, S&P 500 і світовий ринок акцій
| Рік | Металургія та видобуток (PICK) | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|
| 2016 | +57,2% | +12,0% | +8,4% |
| 2017 | +37,1% | +21,7% | +24,3% |
| 2018 | −18,5% | −4,6% | −9,1% |
| 2019 | +16,5% | +31,2% | +26,6% |
| 2020 | +27,0% | +18,3% | +16,3% |
| 2021 | +22,4% | +28,7% | +18,7% |
| 2022 | +3,4% | −18,2% | −18,4% |
| 2023 | +10,1% | +26,2% | +22,3% |
| 2024 | −16,6% | +24,9% | +17,4% |
| 2025 | +50,7% | +17,7% | +22,4% |
| 2026 (до 11 листопада) | +9,6% | +12,3% | +12,0% |
| $10 000 на листопад 2026 року | $49 883 | $44 268 | $34 381 |
Таблиця добре показує циклічність сектора. Сильні роки в металургії дуже сильні, у 2016 році PICK виріс на 57%, а у 2025 році на 51%. Але й падіння глибокі. У 2018 році фонд втратив 18,5%, а у 2024 році, коли S&P 500 виріс майже на 25%, впав на 16,6%. Важливо враховувати й точку старту. Початок 2016 року припав на момент одразу після обвалу цін на сировину, у 2015 році PICK, за даними Yahoo Finance, втратив близько 40%, тому десятирічний відрізок виглядає для сектора особливо вдалим.
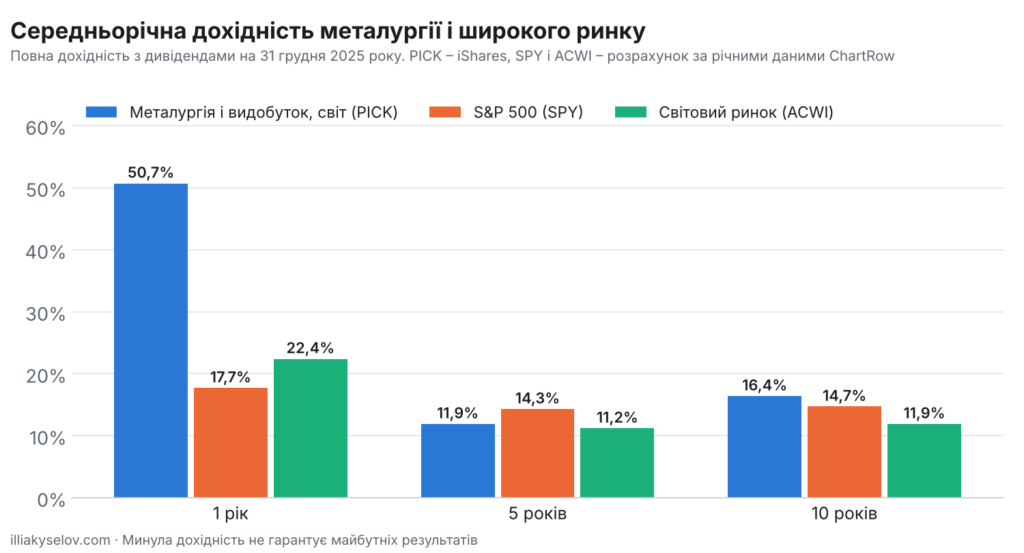
Середньорічна дохідність глобального фонду металургії PICK і широкого ринку за 1, 5 і 10 років на 31 грудня 2025 року
| Період | Металургія та видобуток (PICK) | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|
| 1 рік | +50,7% | +17,7% | +22,4% |
| 5 років | +11,9% | +14,3% | +11,2% |
| 10 років | +16,4% | +14,7% | +11,9% |
Середньорічну дохідність наведено на кінець 2025 року, останнього повного календарного року. Для PICK це офіційні дані iShares, для SPY і ACWI розрахунок за річними даними ChartRow. За п’ять років металургія поступилася S&P 500 і йшла нарівні зі світовим ринком, а за десять років обігнала обидва індекси. За десять років $10 000 у фонді PICK зросли приблизно до $49 900, більше, ніж у S&P 500, але основна частина результату припала лише на три роки, 2016, 2017 і 2025. Тому для тих, хто розглядає інвестиції в металургію, важливіше витримати падіння, ніж вгадати вдалий рік.
Особливості інвестування в металургію
Перша особливість, яку варто враховувати, плануючи інвестиції в металургію, це висока волатильність. Стандартне відхилення дохідності PICK за три роки становить близько 24%, це приблизно вдвічі більше, ніж у світового ринку акцій. Лише за останні 52 тижні ціна PICK коливалася в діапазоні від $44,06 до $69,02, тобто від верхньої точки до нижньої різниця перевищувала 35%.
Друга особливість у різноспрямованому русі металів і регіонів. Мідь, сталь і алюміній залежать від різних галузей і можуть рухатися в різні боки. Мита додали ще й розрив між ринками. За даними огляду Start Business by State, за рік по липень–серпень 2026 року сталь у США подорожчала на 23,4%, а в європейських виробників на 7,8%, при цьому світова ціна міді зросла на 38,6%, а американська на 18,4%. Тому американські сталевари та світові гірники можуть показувати зовсім різні результати.
Третя особливість у дивідендах. Гірничодобувні компанії зазвичай платять змінні дивіденди, прив’язані до прибутку. Наприклад, Rio Tinto орієнтується на виплати акціонерам у розмірі 40–60% базового прибутку в середньому за цикл. У добрі роки виплати великі, у погані різко скорочуються. Дивідендна дохідність PICK за 12 місяців на кінець жовтня 2026 року становила 2,41%.
Четверта особливість пов’язана з податками. З дивідендів американських компаній при поданні форми W-8BEN зазвичай утримується 15% для резидентів країн, які мають угоду з США про уникнення подвійного оподаткування, зокрема України. Велика Британія не утримує податок з дивідендів, а в австралійських компаній утримання залежить від того, чи сплачено з прибутку корпоративний податок (так звані франковані дивіденди податком у джерела не обкладаються).
Ризики інвестицій в металургію
Головний ризик, який несуть інвестиції в металургію, це залежність від економічного циклу та Китаю. Китай залишається найбільшим споживачем і виробником сталі у світі, і спад у його будівництві тисне на ціни по всьому світу. У жовтні 2026 року worldsteel знизила прогноз світового попиту передусім через спад у Китаї та прямо заявила, що зберігає обережність у прогнозі на 2027 рік.
Другий ризик пов’язаний з політикою. Високі ціни американських металургів багато в чому тримаються на митах, а їх можуть пом’якшити. За даними GMK Center, акції сталеливарних компаній падали після повідомлень про те, що США можуть послабити мита на сталь з Канади. S&P Global Market Intelligence очікує, що ефективна ставка мит на алюміній у 2026–2027 роках знизиться, а самі мита стануть темою перегляду угоди USMCA.
Третій ризик операційний. Шахти та заводи залежать від погоди, енергії та безпеки. Після аварії з викидом грязьової маси на копальні Grasberg в Індонезії у вересні 2025 року Freeport-McMoRan у III кварталі 2026 року працювала там лише на 67% потужності, а екстремальна погода знизила виробництво на американських копальнях компанії. Для виробників алюмінію та сталі окремий ризик становлять ціни на електроенергію та газ.
Як вписати металургію в портфель
Металурги вже присутні в широких індексах, але їхня частка там невелика. Окрема позиція має сенс для тих, хто хоче посилити сировинну частину портфеля або зробити ставку на будівництво, електрифікацію та зростання попиту на мідь. У своїй практиці я зазвичай обмежую таку частку 3–10% портфеля залежно від цілей і толерантності до ризику. Після сильного 2025 року інвестиції в металургію розумніше робити поступово, рівними частинами протягом кількох місяців.
Для пасивного підходу підходить PICK для світового сектора, а інвесторам з ЄС GDIG або фонди на STOXX Europe 600 Basic Resources. Тим, хто обирає окремі акції, варто поєднувати різні метали та регіони, наприклад диверсифікованого гірника на кшталт BHP або Rio Tinto, мідну компанію Freeport-McMoRan і американського сталевара Nucor. Готові моделі розподілу активів зібрані в розділі інвестиційних портфелів, а купити всі ці папери можна через міжнародного брокера, про якого розказано в матеріалі про відкриття рахунку в Interactive Brokers.
Питання та відповіді
Чому металургію вважають циклічним сектором?
Тому що прибуток компаній залежить від цін на метали, а вони зростають і падають разом з економікою, будівництвом і промисловістю. Тому акції металургів у добрі роки зростають швидше за ринок, а в погані сильніше падають. Наприклад, у 2024 році фонд PICK втратив 16,6%, а у 2025 році виріс на 50,7%.
Чи варто інвестувати в металургію у 2026 році?
Картина неоднорідна. Мідь дорожчає, американські сталевари заробляють завдяки митам, але світовий попит на сталь у 2026 році, за прогнозом worldsteel, не зростає, а Китай його скорочує. Після зростання PICK на 50,7% у 2025 році розумно тримати помірну частку та докуповувати поступово.
Який ETF на металургію обрати?
У США найширший фонд це PICK з комісією 0,39%, для ставки на американські компанії підходить XME з комісією 0,35%, а на мідь COPX. Жителям ЄС підходить VanEck S&P Global Mining UCITS ETF (ISIN IE00BDFBTQ78) з комісією 0,50% або iShares STOXX Europe 600 Basic Resources UCITS ETF (ISIN DE000A0F5UK5) з комісією 0,46%.
Чим відрізняються гірничодобувні та сталеливарні компанії?
Гірничодобувні компанії видобувають руду та мідь і заробляють на різниці між ціною сировини та собівартістю видобутку. Сталеливарні компанії купують руду, вугілля або металобрухт і заробляють на різниці між ціною сталі та вартістю сировини. Тому зростання цін на руду вигідне гірникам, але може стискати маржу сталеварів.
Які облігації металургійних компаній обрати?
Найнадійніші в секторі випуски Rio Tinto, наприклад випуск Rio Tinto Finance (USA) з погашенням у 2033 році (ISIN US76720AAN63) з рейтингом A від S&P, а також облігації Nucor з погашенням у 2032 році (ISIN US670346AV71) з рейтингом A3 від Moody’s. Мінімальний лот за ними $2 000.
Яку частку портфеля відводити під металургію?
Зазвичай від 3% до 10% портфеля понад те, що вже є в широкому індексному фонді. Через високу волатильність основу портфеля краще залишити за широкими фондами на акції та облігації.
Висновок
Інвестиції в металургію дають доступ до сектора, без якого не обходяться будівництво, транспорт і електрифікація. У 2026 році галузь живе у двох режимах. Мідь і американська сталь дорожчають завдяки попиту та митам, а світовий попит на сталь стоїть на місці через Китай. За десять років глобальний фонд PICK обігнав S&P 500, але шлях був дуже нерівним, з падіннями на 16–19% в окремі роки. Розумний підхід полягає в тому, щоб тримати помірну частку, поєднувати різні метали та регіони і регулярно ребалансувати портфель.
Матеріал має інформаційний характер і не є індивідуальною інвестиційною рекомендацією. Дані наведено станом на 11 листопада 2026 року, якщо не зазначено інше. Минула дохідність не гарантує майбутніх результатів, інвестиції пов’язані з ризиком втрати капіталу.
Сертифікований аналітик ринків капіталу та цінних паперів CFI CMSA®, сертифікований фахівець із фінансового планування та управління активами CFI FPWMP®, сертифікований аналітик даних і бізнес-аналітики CFI BIDA®, сертифікований фахівець у сфері фінансових технологій CFI FTIP®. Кандидат юридичних наук (PhD), викладач.
Експерт з інвестицій в акції, ETF та облігації на фондових ринках США, Європи та Азії, понад 8 років практики в інвестуванні, $17,3 млн активів в управлінні. Спеціалізації «Управління інвестиціями» (University of Geneva) та «Управління ризиками» (New York Institute of Finance), сертифікації Interactive Brokers, IMF і The World Bank. Член Федерації аудиторів, бухгалтерів і фінансистів АПК України, автор книг з інвестицій та аналізу цінних паперів.