Інвестиції в оборонну промисловість США означають вкладення в компанії, які будують літаки, кораблі, ракети, системи зв’язку та програмне забезпечення для американських військових. Головний замовник галузі один, це уряд США, і саме його бюджет визначає виручку підрядників на роки вперед. США залишаються найбільшим військовим покупцем у світі. За даними SIPRI, у 2025 році на них припало 33% світових військових видатків. У 2026 році галузь отримала рекордний запит на бюджет 2027 фінансового року, але акції при цьому з весни помітно скоригувалися.
У цій статті розберемо, як влаштований американський оборонний бізнес, що відбувається з бюджетом і замовленнями, які акції, ETF та облігації дають доступ до галузі і як оборонний сектор США поводився порівняно з S&P 500 і світовим ринком за останні десять років.

Що таке оборонна промисловість США з погляду інвестора
Ядро галузі становлять великі генеральні підрядники, у США їх часто називають primes. Це Lockheed Martin, RTX, Northrop Grumman, General Dynamics і L3Harris. Вони отримують багаторічні контракти на винищувачі, підводні човни, ракети й супутники та розподіляють частину робіт між тисячами постачальників. Поруч із ними працюють суднобудівники, виробники двигунів і компонентів, IT-підрядники уряду та нова група компаній оборонних технологій, які роблять ставку на програмне забезпечення, безпілотники й космос.
Для інвестора в галузі є важлива риса. Виручка залежить не від споживчого попиту, а від рішень Конгресу, тому вона менше пов’язана з економічним циклом, ніж у більшості галузей. Натомість вона залежить від політики та строків ухвалення бюджету. Оборонні компанії формально належать до промислового сектору, широкий погляд на нього подано в статті про інвестиції в промисловість, а європейські виробники розібрані в окремому матеріалі про оборонні компанії ЄС.
Головна особливість оборонного бізнесу в величезних портфелях замовлень, які дають видимість виручки на кілька років уперед. У RTX портфель замовлень на кінець III кварталу 2026 року становив $340 млрд, у Lockheed Martin $292 млрд. Тому інвестиції в оборонну промисловість США часто розглядають як більш передбачувану частину промислового сектору, хоча ціна акцій при цьому може сильно коливатися.
Перспективи та оцінки ринку
Головний чинник для галузі це бюджет. На 2026 фінансовий рік оборонні видатки США становили близько $1 трлн, включно з $151,5 млрд обов’язкових видатків. На 2027 фінансовий рік адміністрація запросила близько $1,5 трлн, на 44% більше. З них $1,15 трлн припадають на звичайні дискреційні асигнування, а $350 млрд планується провести через процедуру узгодження бюджету (reconciliation). Профільні комітети Конгресу зберегли загальний рівень $1,15 трлн, але закон про оборонний бюджет NDAA і самі асигнування на 2027 рік поки не ухвалені. Уряд працює за тимчасовим рішенням про фінансування, яке діє до 11 грудня 2026 року. Окремий пріоритет Пентагону у випуску 12 видів критично важливих боєприпасів.
Звіти за III квартал 2026 року підтверджують зростання замовлень. У Lockheed Martin виручка зросла на 11% до $20,7 млрд, а портфель замовлень досяг $292 млрд, зокрема $52,5 млрд за ракетами PAC-3. У RTX виручка зросла на 11% до $25,0 млрд, із портфеля $340 млрд на оборонні програми припадає $164 млрд. Northrop Grumman збільшив виручку на 7% до $11,1 млрд при портфелі $109,6 млрд, General Dynamics на 12,9% до $14,6 млрд при портфелі $220,3 млрд.
Оцінки акцій при цьому знизилися. За даними Bernstein, після падіння з початку конфлікту з Іраном оборонний сектор США торгується приблизно на рівні 87% від мультиплікатора S&P 500, тоді як раніше в нього була премія близько 15%. Аналітики Bernstein і далі чекають зростання військових видатків, але не бачать короткострокових драйверів для акцій.
| Джерело | Показник | Значення |
|---|---|---|
| SIPRI, квітень 2026 року | Військові видатки США у 2025 році | $954 млрд, 33% світових |
| Міністерство оборони США | Запит на 2027 фінансовий рік | близько $1,5 трлн, +44% |
| Комітети Конгресу | Дискреційні асигнування на 2027 рік | $1,15 трлн |
| Lockheed Martin, III квартал 2026 року | Портфель замовлень | $292 млрд |
| RTX, III квартал 2026 року | Портфель замовлень, зокрема оборонний | $340 млрд і $164 млрд |
| General Dynamics, III квартал 2026 року | Портфель замовлень | $220,3 млрд |
| Bernstein, 2026 рік | Оцінка сектору відносно S&P 500 | близько 87% |
Хто заробляє в ланцюжку вартості
Найбільше грошей проходить через генеральних підрядників. Lockheed Martin випускає винищувачі F-35, ракети PAC-3 і супутники, RTX виробляє ракети Tomahawk, AMRAAM і системи ППО Patriot, а через Pratt & Whitney і Collins Aerospace працює і в цивільній авіації. Northrop Grumman будує бомбардувальник B-21 і робить космічні системи, General Dynamics будує атомні підводні човни й танки, а також випускає бізнес-джети Gulfstream. Тільки RTX за квартал отримала близько $37 млрд контрактів на ракети Tomahawk і AMRAAM.
Маржа в підрядників зазвичай невисока, оскільки багато контрактів укладаються за фіксованою ціною або з обмеженою надбавкою до витрат. Зате вони стабільно платять дивіденди. Lockheed Martin, наприклад, у 2026 році підвищив дивіденд 24-й рік поспіль. Окрему ланку становлять суднобудівник Huntington Ingalls, виробник ядерних компонентів BWX Technologies, постачальники електроніки на кшталт Curtiss-Wright та IT-підрядники уряду на кшталт Leidos і CACI.
Найшвидший сегмент це оборонні технології. Palantir продає військовим програмне забезпечення для аналізу даних, Kratos і AeroVironment роблять безпілотники, Rocket Lab працює на космічний сектор. Такі компанії ростуть швидше за класичних підрядників, але й коштують значно дорожче, а їхні акції коливаються сильніше. Космічну частину галузі докладніше розібрано в статті про орбітальні обчислення.
Акції оборонних компаній
Через окремі акції інвестиції в оборонну промисловість США дають змогу обрати конкретний сегмент, наприклад класичних підрядників із дивідендами або швидкі технологічні компанії. Нижче наведено основні компанії галузі з розбивкою за регіонами.
Акції США
| Компанія | Біржа: тікер | Країна | Роль у галузі |
|---|---|---|---|
| Lockheed Martin | NYSE: LMT | США | F-35, ракети PAC-3, супутники |
| RTX | NYSE: RTX | США | ракети, ППО Patriot, двигуни |
| Northrop Grumman | NYSE: NOC | США | бомбардувальник B-21, космос |
| General Dynamics | NYSE: GD | США | підводні човни, бронетехніка, Gulfstream |
| L3Harris Technologies | NYSE: LHX | США | зв’язок, сенсори, ракетні двигуни |
| Huntington Ingalls Industries | NYSE: HII | США | найбільший військовий суднобудівник |
| BWX Technologies | NYSE: BWXT | США | ядерні реактори для флоту |
| Leidos Holdings | NYSE: LDOS | США | IT та інженерні послуги для уряду |
| Palantir Technologies | Nasdaq: PLTR | США | програмне забезпечення для аналізу даних |
| Kratos Defense & Security | Nasdaq: KTOS | США | безпілотники, гіперзвукові системи |
| AeroVironment | Nasdaq: AVAV | США | малі безпілотники та баражувальні боєприпаси |
Акції Європи
Європейських виробників докладно розібрано в статті про оборонні компанії ЄС. Тут варто згадати тих, у кого помітний бізнес у США.
| Компанія | Біржа: тікер | Країна | Роль у галузі |
|---|---|---|---|
| BAE Systems | LSE: BA. | Велика Британія | великий американський підрозділ BAE Systems Inc. |
| Leonardo DRS | Nasdaq: DRS | США та Італія | американська дочірня компанія Leonardo |
| Rheinmetall | XETRA: RHM | Німеччина | боєприпаси й бронетехніка, є американський підрозділ |
Акції Азії
Азійські компанії майже не беруть участі в американських програмах, але їх варто знати як альтернативу на ринках озброєнь, що ростуть.
| Компанія | Біржа: тікер | Країна | Роль у галузі |
|---|---|---|---|
| Hanwha Aerospace | KRX: 012450 | Південна Корея | артилерія та двигуни |
| Mitsubishi Heavy Industries | TSE: 7011 | Японія | найбільший оборонний підрядник Японії |
Інші ринки
Серед інших ринків вирізняється Ізраїль. Elbit Systems (Nasdaq: ESLT) виробляє електроніку, безпілотники та системи зв’язку і має американський підрозділ, який працює з Пентагоном.
ETF на оборонну промисловість США
Найпростіший спосіб отримати доступ до галузі це фонди. Через ETF інвестиції в оборонну промисловість США розподіляються одразу між десятками компаній, і не треба вгадувати, хто виграє наступний великий контракт.
ETF США
| Фонд | Біржа: тікер | TER | Активи | Запуск |
|---|---|---|---|---|
| iShares U.S. Aerospace & Defense ETF | Cboe BZX: ITA | 0,38% | близько $12,5 млрд | 2006 |
| Invesco Aerospace & Defense ETF | NYSE Arca: PPA | 0,58% | близько $8,4 млрд | 2005 |
| SPDR S&P Aerospace & Defense ETF | NYSE Arca: XAR | 0,35% | близько $6,3 млрд | 2011 |
| Global X Defense Tech ETF | Nasdaq: SHLD | 0,50% | близько $6 млрд | 2023 |
iShares U.S. Aerospace & Defense ETF (Cboe BZX: ITA) найбільший і найстаріший фонд галузі. Він слідує за індексом Dow Jones U.S. Select Aerospace & Defense, зваженим за капіталізацією, тому найбільші компанії займають у ньому велику частку. До нього входить і цивільна авіація, наприклад Boeing. З 5 листопада 2026 року паї ITA торгуються після дроблення, на дохідність це не впливає. SPDR S&P Aerospace & Defense ETF (NYSE Arca: XAR) використовує модифіковане рівне зважування, тому в ньому більше середніх і невеликих компаній. Global X Defense Tech ETF (Nasdaq: SHLD) глобальний і робить акцент на оборонні технології, кібербезпеку та підрядників різних країн. Активи ITA вказано на жовтень 2026 року, SHLD на 6 листопада 2026 року.
UCITS ETF на оборонну промисловість США
Інвесторам із ЄС американські ETF зазвичай недоступні через вимоги PRIIPs, тому їм підходять фонди європейського стандарту UCITS. У 2026 році з’явився прямий аналог ITA.
| Фонд | ISIN | Біржа: тікер | TER | Розмір | Тип* |
|---|---|---|---|---|---|
| iShares U.S. Aerospace & Defence UCITS ETF | IE000IR2DEM6 | XETRA: DFCU | 0,38% | близько £345 млн | Acc |
| VanEck Defense UCITS ETF | IE000YYE6WK5 | XETRA: DFEN | 0,55% | близько $7,1 млрд | Acc |
| HANetf Future of US Defence UCITS ETF | IE000KDY10O3 | LSE: GIJO | 0,65% | близько $7 млн | Acc |
* Acc означає накопичувальний фонд, дивіденди реінвестуються. Dist означає фонд, що розподіляє дохід, дивіденди виплачуються інвестору.
iShares U.S. Aerospace & Defence UCITS ETF (XETRA: DFCU) запущений у травні 2026 року і слідує за версією того самого індексу Dow Jones з обмеженням ваг найбільших компаній. Це найближчий до ITA варіант для європейського інвестора, але фонд поки не має довгої історії. VanEck Defense UCITS ETF (XETRA: DFEN, на LSE торгується під тікером DFNS) найбільший оборонний UCITS-фонд, але він глобальний і поряд з RTX тримає європейські компанії на кшталт Thales, тому чистою ставкою на США не є. HANetf Future of US Defence UCITS ETF обмежує вагу кожної компанії 5% і включає кібербезпеку, але фонд дуже малий, і ліквідність варто перевірити заздалегідь. Розміри фондів вказано за даними justETF, VanEck на 22 вересня 2026 року та finanzen.net. Повний список європейських фондів можна знайти в довіднику UCITS ETF.
ETF інших ринків
Оборонні фонди є і на біржах Азії, наприклад у Південній Кореї, але вони вкладають у місцеві компанії, а не в американські. Крім того, для інвесторів із ЄС такі фонди, як і американські, зазвичай недоступні, оскільки в них немає документа KID, якого вимагає регламент PRIIPs.
Облігації оборонних компаній
Облігації підходять тим, для кого інвестиції в оборонну промисловість США означають процентний дохід без коливань ціни акцій. Великі підрядники мають інвестиційні рейтинги від BBB до A, а в S&P прогноз за рейтингами RTX і Northrop Grumman підвищено до позитивного. Нижче випуски великих компаній галузі зі строком погашення понад три роки.
| Емітент і випуск | ISIN | Погашення | Валюта | Рейтинг (агентство) | Мін. лот |
|---|---|---|---|---|---|
| L3Harris Technologies 5,4% | US502431AQ20 | 31.07.2033 | USD | BBB (S&P) | $2 000 |
| RTX 6,1% | US75513ECW93 | 15.03.2034 | USD | BBB+ (S&P) | $2 000 |
| Northrop Grumman 4,9% | US666807CL48 | 01.06.2034 | USD | BBB+ (S&P) | $2 000 |
| Lockheed Martin 4,8% | US539830CD97 | 15.08.2034 | USD | A (Fitch) | $2 000 |
| General Dynamics 4,95% | US369550BR84 | 15.08.2035 | USD | A (S&P) | $2 000 |
Рейтинги вказано для старшого незабезпеченого боргу емітентів. У General Dynamics і Lockheed Martin найвищі рейтинги в галузі, у L3Harris найнижчий у таблиці, але теж інвестиційного рівня. Випуск General Dynamics із погашенням у 2035 році найдовший у таблиці, тому його ціна найсильніше реагує на зміну процентних ставок. У всіх випусків є право дострокового погашення з ініціативи емітента, тому перед купівлею варто перевірити в брокера умови конкретного ISIN і поточну дохідність до погашення.
Як оборонна промисловість США поводилася на ринку
Наскільки виправдані інвестиції в оборонну промисловість США, найкраще видно з цифр. Для порівняння взято ITA як найбільший фонд галузі з довгою історією, SPY як індекс S&P 500 і ACWI як світовий ринок акцій. Усі дані наведено з урахуванням реінвестованих дивідендів у доларах США за даними ChartRow. Результат 2026 року для ITA вказано до 13 листопада, для SPY і ACWI до 11 листопада.
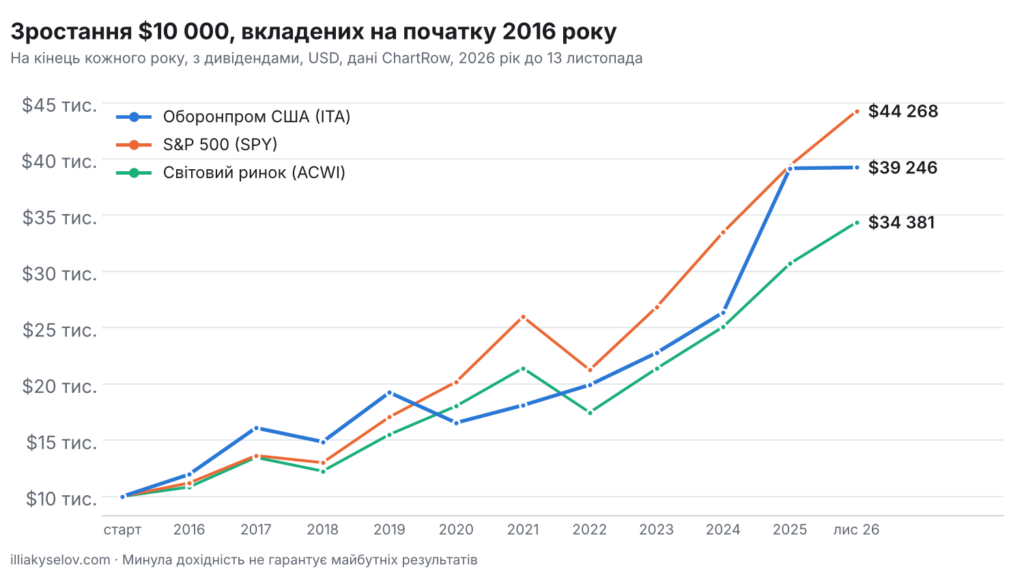
Зростання $10 000, вкладених на початку 2016 року, в оборонний сектор США, S&P 500 і світовий ринок акцій
| Рік | Оборонпром США (ITA) | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|
| 2016 | +19,6% | +12,0% | +8,4% |
| 2017 | +34,6% | +21,7% | +24,3% |
| 2018 | −7,7% | −4,6% | −9,1% |
| 2019 | +29,5% | +31,2% | +26,6% |
| 2020 | −14,0% | +18,3% | +16,3% |
| 2021 | +9,4% | +28,7% | +18,7% |
| 2022 | +10,0% | −18,2% | −18,4% |
| 2023 | +14,3% | +26,2% | +22,3% |
| 2024 | +15,8% | +24,9% | +17,4% |
| 2025 | +48,6% | +17,7% | +22,4% |
| 2026 (до 11–13 листопада) | +0,2% | +12,3% | +12,0% |
| $10 000 на листопад 2026 року | $39 246 | $44 268 | $34 381 |
Таблиця показує, що оборонний сектор живе за своїм циклом. У 2022 році, коли ринок упав на 18%, ITA зріс на 10%, а у 2025 році додав 48,6% на тлі воєн і зростання бюджетів. Але у 2020 році фонд втратив 14%, хоча ринок зріс. В ITA багато цивільної авіації, і пандемія вдарила по ній найсильніше. За даними ChartRow, максимальне просідання ITA з 2016 року становило 37,1% у період із листопада 2019 по березень 2020 року, а за один березень 2020 року фонд втратив 28%.
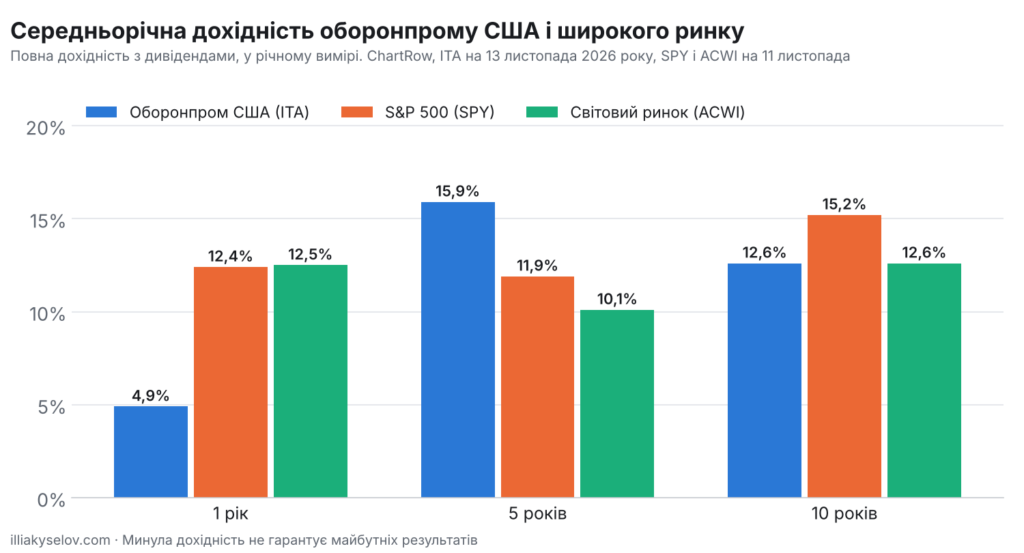
Середньорічна дохідність оборонного сектору США і широкого ринку за 1, 5 і 10 років на 11–13 листопада 2026 року
| Період | Оборонпром США (ITA) | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|
| 1 рік | +4,9% | +12,4% | +12,5% |
| 5 років | +15,9% | +11,9% | +10,1% |
| 10 років | +12,6% | +15,2% | +12,6% |
За п’ять років оборонний сектор випередив і S&P 500, і світовий ринок, але за десять років поступився S&P 500 і лише зрівнявся з ACWI. За десять років $10 000 в ITA зросли приблизно до $39 200, тоді як в S&P 500 до $44 300, а у світовому ринку до $34 400. За останній рік фонд помітно відстав від ринку, оскільки з весни 2026 року акції галузі падали. Для тих, хто розглядає інвестиції в оборонну промисловість США, ці цифри показують, що зростання бюджетів не гарантує випередження ринку в кожен окремий період.
Особливості інвестування в оборонну промисловість США
Перша особливість, яку варто враховувати, плануючи інвестиції в оборонну промисловість США, це залежність від бюджетного процесу. Конгрес часто не встигає ухвалити бюджет до початку фінансового року, і уряд працює за тимчасовими рішеннями, які заморожують нові програми. Так відбувається і зараз, асигнування на 2027 фінансовий рік не ухвалені, а тимчасове фінансування діє до 11 грудня 2026 року.
Друга особливість у довгих контрактах із фіксованою ціною. Вони дають стабільну виручку, але якщо витрати на розробку виявляються вищими за план, збитки несе підрядник. У 2025 році Lockheed Martin довелося визнати великі втрати за засекреченою програмою, через що прибуток за II квартал упав на 79%.
Третя особливість у різній природі компаній усередині галузі. Класичні підрядники платять дивіденди й викуповують акції, їхнє зростання пов’язане з бюджетом. Компанії оборонних технологій на кшталт Palantir майже не платять дивідендів, коштують у багато разів дорожче за прибутком і поводяться радше як технологічний сектор. Тому фонди з різним зважуванням, наприклад ITA і SHLD, можуть показувати дуже різні результати.
Четверта особливість пов’язана з податками. З дивідендів американських компаній при поданні форми W-8BEN зазвичай утримується 15% для резидентів країн, які мають угоду зі США про уникнення подвійного оподаткування, зокрема України. Фонди UCITS, зареєстровані в Ірландії, сплачують з американських дивідендів 15% на рівні фонду, а накопичувальні класи реінвестують решту.
Ризики інвестицій в оборонну промисловість США
Головний ризик, який несуть інвестиції в оборонну промисловість США, це політика. Розмір бюджету вирішує Конгрес, і зміна більшості може змінити пріоритети. 4 листопада 2026 року, після перемоги демократів на проміжних виборах, акції оборонних компаній знизилися. Очільник Пентагону Піт Гегсет і далі домагається $350 млрд через процедуру узгодження бюджету, але її результат після виборів неясний.
Другий ризик стосується настроїв ринку та оцінки. Навіть за рекордних замовлень акції можуть падати, якщо інвестори перекладаються в інші сектори. ITA до 23 жовтня 2026 року знизився на 20% від піку 14 серпня, а за оцінкою Bernstein корекцію спричинила передусім ротація інвесторів, а не погіршення бізнесу. Компанії оборонних технологій після сильного зростання і далі коштують дорого, і розчарування в темпах зростання може спричинити різкі падіння.
Третій ризик пов’язаний із виконанням програм і геополітикою. Війна з Іраном уже коштувала США приблизно $25 млрд, і такі видатки підтримують попит на боєприпаси, але перемир’я та мирні переговори можуть знизити очікування ринку. Для окремих компаній важливі затримки й перевитрати за великими програмами, а в General Dynamics з 1 січня 2027 року зміниться генеральний директор.
Як вписати оборонну промисловість США в портфель
Оборонні компанії займають невелику частку в широкому індексі S&P 500, тому окрема позиція має сенс для тих, хто хоче зробити ставку на зростання військових видатків. У своїй практиці я зазвичай обмежую таку частку 3–10% портфеля залежно від цілей і толерантності до ризику. Після корекції 2026 року інвестиції в оборонну промисловість США розумніше робити поступово, а не однією купівлею.
Основу оборонної частини найпростіше зробити через широкий галузевий фонд, наприклад ITA або XAR для американського рахунку чи DFCU для інвесторів із ЄС. До нього можна додати окремі акції великих підрядників, а для тих, хто готовий до більшого ризику, невелику частку компаній оборонних технологій. Готові моделі розподілу активів зібрано в розділі інвестиційних портфелів, а купити всі ці папери можна через міжнародного брокера, про якого розказано в матеріалі про відкриття рахунку в Interactive Brokers.
Питання та відповіді
Чи варто інвестувати в оборонну промисловість США у 2026 році?
Бюджетне тло сильне. Запит на 2027 фінансовий рік становить близько $1,5 трлн, а портфелі замовлень великих підрядників рекордні. Але акції з весни 2026 року знизилися, а результат бюджетного процесу після проміжних виборів неясний. Розумно тримати помірну частку й докуповувати поступово.
Який ETF на оборонну промисловість США обрати?
Найбільший і найстаріший фонд це iShares U.S. Aerospace & Defense ETF (ITA) з комісією 0,38%. Для більшої ваги середніх компаній підходить XAR з комісією 0,35%. Жителям ЄС підходить iShares U.S. Aerospace & Defence UCITS ETF (ISIN IE000IR2DEM6) з тією самою комісією 0,38%.
Чим ITA відрізняється від XAR?
ITA зважує компанії за капіталізацією, тому в ньому домінують найбільші підрядники та виробники авіатехніки. XAR використовує модифіковане рівне зважування, і в ньому більше середніх і невеликих компаній. Через це результати фондів в окремі роки помітно різняться.
Як оборонний сектор поводиться в кризу?
По-різному. У 2022 році ITA зріс на 10%, коли S&P 500 упав на 18%. Але у 2020 році фонд втратив 14% при зростанні ринку, оскільки в ньому багато цивільної авіації, що постраждала від пандемії. Максимальне просідання ITA з 2016 року становило 37,1%.
Які облігації оборонних компаній обрати?
Для приватного інвестора зручні доларові випуски з лотом $2 000. Найвищі рейтинги в General Dynamics, наприклад випуск із погашенням у 2035 році (ISIN US369550BR84) з рейтингом A від S&P, і в Lockheed Martin із погашенням у 2034 році (ISIN US539830CD97). Випуски RTX і L3Harris дохідніші, але з рейтингом рівня BBB.
Яку частку портфеля відводити під оборонну промисловість США?
Зазвичай від 3% до 10% портфеля понад те, що вже є в широкому індексному фонді. Основу портфеля краще залишити за широкими фондами на акції та облігації.
Висновок
Інвестиції в оборонну промисловість США дають доступ до галузі з найбільшим у світі замовником, рекордними портфелями замовлень і запитом на бюджет близько $1,5 трлн. За п’ять років оборонний сектор випередив ринок, але за десять років поступився S&P 500, а у 2026 році акції скоригувалися на тлі ротації та політичної невизначеності. Розумний підхід полягає в тому, щоб тримати помірну частку через широкий галузевий фонд, доповнювати його окремими компаніями й регулярно ребалансувати портфель.
Матеріал має інформаційний характер і не є індивідуальною інвестиційною рекомендацією. Дані наведено станом на 11–13 листопада 2026 року, якщо не зазначено інше. Минула дохідність не гарантує майбутніх результатів, інвестиції пов’язані з ризиком втрати капіталу.
Сертифікований аналітик ринків капіталу та цінних паперів CFI CMSA®, сертифікований фахівець із фінансового планування та управління активами CFI FPWMP®, сертифікований аналітик даних і бізнес-аналітики CFI BIDA®, сертифікований фахівець у сфері фінансових технологій CFI FTIP®. Кандидат юридичних наук (PhD), викладач.
Експерт з інвестицій в акції, ETF та облігації на фондових ринках США, Європи та Азії, понад 8 років практики в інвестуванні, $17,3 млн активів в управлінні. Спеціалізації «Управління інвестиціями» (University of Geneva) та «Управління ризиками» (New York Institute of Finance), сертифікації Interactive Brokers, IMF і The World Bank. Член Федерації аудиторів, бухгалтерів і фінансистів АПК України, автор книг з інвестицій та аналізу цінних паперів.