Інвестиції в промисловість означають вкладення в компанії, які виробляють машини й обладнання, будують літаки та озброєння, постачають електротехніку та перевозять вантажі. Це один із найрізноманітніших секторів ринку, у ньому поруч стоять Caterpillar, GE Aerospace, Lockheed Martin і залізниця Union Pacific. У 2026 році промисловість отримала одразу кілька рушіїв зростання. Будівництво дата-центрів для штучного інтелекту потребувало турбін, генераторів і електромережевого обладнання, оборонні бюджети зросли, а американська обробна промисловість після тривалого спаду знову зростає. Водночас сектор став одним із найдорожчих на ринку, і це важливо враховувати під час купівлі.
У цій статті розберемо, з чого складається промисловий сектор, що про нього кажуть галузева статистика та керуючі компанії, які акції, ETF і облігації дають доступ до галузі та як промисловість поводилася на ринку порівняно з S&P 500 і світовими акціями за останні десять років.

Що таке промисловий сектор з погляду інвестора
У класифікації GICS, якою користуються S&P і MSCI, промисловий сектор поділяється на три групи. Перша й найбільша це виробництво капітальних товарів. Сюди входять аерокосмічна та оборонна галузь, машинобудування, електротехнічне обладнання, будівельні компанії та промислові конгломерати. Друга група це комерційні та професійні послуги, наприклад кадрові, консалтингові й сервісні компанії. Третя група це транспорт, тобто залізниці, авіакомпанії, вантажні перевезення та логістика. Автовиробники та хімічні компанії до промислового сектору не входять. Перші належать до споживчого сектору, другі до сировинного.
Такий устрій сектору робить його дзеркалом реальної економіки. Замовлення на екскаватори залежать від будівництва та видобутку, замовлення на авіадвигуни від пасажиропотоку, завантаження залізниць від обсягів промислового виробництва й торгівлі. Тому промисловість зазвичай зростає разом з економічним циклом і раніше за інші сектори реагує на його розворот.
Усередині сектору бізнес-моделі суттєво різняться. Оборонні підрядники працюють за багаторічними державними контрактами й менше залежать від циклу. Виробники обладнання для енергетики та електромереж зараз живуть за рахунок рекордних портфелів замовлень. Машинобудівники на кшталт Caterpillar і Deere чутливі до цін на сировину, врожаю та будівельної активності. Транспортні компанії залежать від обсягів перевезень і ціни пального. Для інвестора це означає, що фонд на весь сектор і окремі акції можуть поводитися дуже по-різному.
Перспективи та оцінки ринку
Головне джерело зростання галузі у 2026 році пов’язане з енергетикою та штучним інтелектом. Дата-центрам потрібна електроенергія, а отже газові турбіни, генератори, трансформатори та розподільне обладнання. Це добре видно зі звітів компаній. GE Vernova у третьому кварталі 2026 року отримала замовлень на $29,3 млрд, на 96% більше, ніж роком раніше без урахування угод, а портфель замовлень зріс до $197 млрд. Компанія очікує, що в четвертому кварталі він перевищить $200 млрд. У Caterpillar портфель замовлень на кінець третього кварталу досяг рекордних $78 млрд, майже вдвічі більше, ніж роком раніше, а продажі енергетичного обладнання зросли переважно завдяки клієнтам зі сфери дата-центрів.
Другий чинник це оборона. На саміті в Гаазі в червні 2025 року країни НАТО домовилися довести витрати на оборону та пов’язану з нею інфраструктуру до 5% ВВП до 2035 року, з них 3,5% ВВП на основні оборонні потреби. Це підтримує попит на продукцію американських і європейських оборонних компаній на роки вперед.
Третій чинник це відновлення обробної промисловості США. Індекс ділової активності ISM у жовтні 2026 року зріс до 55,5 пункту, і це десятий місяць поспіль вище позначки 50, яка відділяє зростання від спаду. Перед цим індекс десять місяців залишався в зоні скорочення. Опитані ISM компанії при цьому скаржаться на високі ціни на сировину та комплектуючі, які зросли зокрема через війну з Іраном. State Street Global Advisors в огляді секторів на четвертий квартал 2026 року оцінює перспективи промисловості позитивно, називаючи рушіями інвестиції в ШІ, відновлення виробництва та оборонні витрати.
Зворотний бік оптимізму це оцінка. За даними Bloomberg, які наводив Advisor Perspectives у серпні 2026 року, промисловий сектор торгувався приблизно за 24,7 річного прибутку вперед, дорожче за технологічний сектор (21,2) і весь S&P 500 (19,7). Інакше кажучи, ринок уже заклав у ціни значну частину майбутнього зростання.
| Джерело | Показник | Значення |
|---|---|---|
| ISM, жовтень 2026 року | Індекс ділової активності в обробній промисловості США | 55,5 (десятий місяць зростання поспіль) |
| GE Vernova, III квартал 2026 року | Портфель замовлень | $197 млрд, замовлення +96% рік до року |
| Caterpillar, III квартал 2026 року | Портфель замовлень | $78 млрд, майже вдвічі більше, ніж роком раніше |
| Саміт НАТО, червень 2025 року | Цільові витрати на оборону до 2035 року | 5% ВВП, з них 3,5% на основні потреби |
| Bloomberg, серпень 2026 року | Форвардний P/E сектору | 24,7 проти 19,7 у S&P 500 |
| State Street, IV квартал 2026 року | Погляд на сектор | позитивний |
Хто заробляє в ланцюжку вартості
У промисловості зручно виділяти чотири ланки. Перша це виробники обладнання для енергетики та електромереж. GE Vernova, Siemens Energy і Mitsubishi Heavy Industries роблять газові турбіни, Eaton, Schneider Electric і ABB розподільне та електротехнічне обладнання, Vertiv системи живлення й охолодження для дата-центрів. Ця ланка зараз зростає найшвидше.
Друга ланка це аерокосмічна та оборонна галузь. GE Aerospace і Safran випускають авіадвигуни й заробляють значну частину прибутку на їх обслуговуванні, Airbus і Boeing збирають літаки, RTX, Lockheed Martin і Rheinmetall постачають озброєння. У фонді iShares S&P 500 Industrials Sector на цю групу в жовтні 2026 року припадало близько 24% портфеля, більше, ніж на будь-яку іншу.
Третя ланка це машинобудування та автоматизація. Caterpillar і Deere виробляють будівельну, гірничу та сільськогосподарську техніку, Parker-Hannifin і Atlas Copco компоненти та промислове обладнання, Fanuc і Hitachi роботів і системи керування. Четверта ланка це транспорт. Залізниці на кшталт Union Pacific заробляють на перевезенні вугілля, зерна, хімії та контейнерів і майже не мають конкурентів на багатьох своїх маршрутах. До складу промислового сектору входить і Uber, яку GICS відносить до наземного транспорту.
Акції промислових компаній
Через окремі акції інвестиції в промисловість дають змогу вибрати конкретну ланку, наприклад оборону, електромережі чи важку техніку, замість усього сектору одразу. Нижче наведено компанії, які становлять основу галузевих індексів, з розбивкою за регіонами.
Акції США
Американські компанії займають більше половини світового промислового індексу. Найбільші позиції фонду XLI займають Caterpillar, GE Aerospace, RTX і GE Vernova. У 2026 році завершився поділ Honeywell. 29 червня аерокосмічний бізнес виділено в окрему компанію Honeywell Aerospace (Nasdaq: HONA), а під колишнім тикером залишився бізнес автоматизації. Union Pacific готує злиття з Norfolk Southern, яке має створити першу трансконтинентальну залізницю США. Угода ще потребує схвалення регулятора STB, і компанія очікує закрити її в другій половині 2027 року.
| Компанія | Біржа: тикер | Країна | Роль у секторі |
|---|---|---|---|
| Caterpillar | NYSE: CAT | США | будівельна та гірнича техніка, двигуни й генератори для дата-центрів |
| GE Aerospace | NYSE: GE | США | авіадвигуни та їх обслуговування |
| GE Vernova | NYSE: GEV | США | газові турбіни, вітроенергетика, електромережеве обладнання |
| RTX | NYSE: RTX | США | двигуни Pratt & Whitney, авіоніка Collins, ракети Raytheon |
| Lockheed Martin | NYSE: LMT | США | найбільший оборонний підрядник, винищувач F-35 |
| Boeing | NYSE: BA | США | пасажирські літаки та оборонна продукція |
| Eaton | NYSE: ETN | США | електротехнічне обладнання, живлення дата-центрів |
| Deere | NYSE: DE | США | сільськогосподарська та будівельна техніка |
| Union Pacific | NYSE: UNP | США | одна з двох найбільших залізниць на заході США |
| Honeywell | Nasdaq: HON | США | промислова автоматизація та системи керування |
Акції Європи
Європейська промисловість сильна в електротехніці, авіабудуванні та обороні. Siemens і Schneider Electric входять до числа найбільших постачальників обладнання для автоматизації та електромереж, Airbus і Safran лідирують у цивільній авіації, а Rheinmetall став одним з головних бенефіціарів зростання оборонних бюджетів у Європі.
| Компанія | Біржа: тикер | Країна | Роль у секторі |
|---|---|---|---|
| Siemens | XETRA: SIE | Німеччина | промислова автоматизація, цифрове виробництво, інфраструктура |
| Schneider Electric | Euronext Paris: SU | Франція | електротехніка та енергоменеджмент, обладнання для дата-центрів |
| ABB | SIX: ABBN | Швейцарія | електрифікація та промислова автоматизація |
| Airbus | Euronext Paris: AIR | Франція | найбільший виробник пасажирських літаків |
| Safran | Euronext Paris: SAF | Франція | авіадвигуни CFM спільно з GE Aerospace |
| Rheinmetall | XETRA: RHM | Німеччина | боєприпаси, бронетехніка, системи ППО |
| Rolls-Royce | LSE: RR. | Велика Британія | двигуни для широкофюзеляжних літаків, енергетика |
| Siemens Energy | XETRA: ENR | Німеччина | газові турбіни та мережеве обладнання |
Акції Азії
В Азії промисловий сектор представлений насамперед японськими конгломератами та виробниками обладнання, а також індійськими інфраструктурними компаніями. Японські папери доступні приватним інвесторам через великих міжнародних брокерів, індійські складніше купити напряму.
| Компанія | Біржа: тикер | Країна | Роль у секторі |
|---|---|---|---|
| Hitachi | TSE: 6501 | Японія | електромережі, залізничні системи, цифрові рішення |
| Mitsubishi Heavy Industries | TSE: 7011 | Японія | газові турбіни, оборонна продукція, авіакосмос |
| Fanuc | TSE: 6954 | Японія | промислові роботи та системи ЧПК |
| Daikin Industries | TSE: 6367 | Японія | системи кондиціонування, зокрема для дата-центрів |
| Larsen & Toubro | NSE: LT | Індія | інфраструктурне будівництво та машинобудування |
Інші ринки
Серед інших ринків варто виділити Канаду. Canadian Pacific Kansas City (TSX: CP) після поглинання Kansas City Southern стала єдиною залізницею, що з’єднує Канаду, США та Мексику. Canadian National Railway (TSX: CNR) керує найбільшою залізничною мережею Канади, а WSP Global (TSX: WSP) входить до числа найбільших інжинірингових і проєктних компаній світу.
ETF на промисловий сектор
Для більшості приватних інвесторів ETF залишаються найпростішим способом почати інвестиції в промисловість, адже один фонд дає одразу весь сектор. Концентрація тут нижча, ніж в енергетиці чи технологіях. У XLI близько 80 компаній, а на 15 найбільших припадає приблизно половина портфеля.
ETF США
| Фонд | Біржа: тикер | TER | Активи | Запуск |
|---|---|---|---|---|
| State Street Industrial Select Sector SPDR ETF | NYSE Arca: XLI | 0,08% | $30,8 млрд | 1998 |
| Vanguard Industrials ETF | NYSE Arca: VIS | 0,09% | близько $8,3 млрд | 2004 |
| iShares U.S. Aerospace & Defense ETF | Cboe BZX: ITA | 0,38% | $12,0 млрд | 2006 |
| iShares Global Industrials ETF | NYSE Arca: EXI | 0,39% | близько $1,3 млрд | 2006 |
Industrial Select Sector SPDR ETF (NYSE Arca: XLI) найбільший і найдешевший фонд, він складається з промислових компаній S&P 500. Vanguard Industrials ETF (NYSE Arca: VIS) містить близько 400 паперів, зокрема компанії середньої та малої капіталізації. iShares U.S. Aerospace & Defense ETF (Cboe BZX: ITA) зосереджений лише на авіабудуванні та обороні. iShares Global Industrials ETF (NYSE Arca: EXI) охоплює весь світ, приблизно половину його портфеля становлять американські компанії, близько 14% японські. Дані про активи наведено за сайтами емітентів і галузевими оглядами за червень–жовтень 2026 року.
UCITS ETF на промисловий сектор
Інвесторам з ЄС американські ETF зазвичай недоступні через вимоги PRIIPs, тому їм підходять фонди європейського стандарту UCITS. Найбільші з них повторюють американський промисловий сектор або світовий індекс MSCI World Industrials, окремий фонд є на європейську промисловість.
| Фонд | ISIN | Біржа: тикер | TER | Розмір | Тип* |
|---|---|---|---|---|---|
| Xtrackers MSCI World Industrials UCITS ETF 1C | IE00BM67HV82 | XETRA: XDWI | 0,25% | близько €0,9 млрд | Acc |
| iShares S&P 500 Industrials Sector UCITS ETF | IE00B4LN9N13 | LSE: IUIS | 0,15% | $0,7 млрд | Acc |
| iShares STOXX Europe 600 Industrial Goods & Services UCITS ETF (DE) | DE000A0H08J9 | XETRA: EXH4 | 0,46% | €0,54 млрд | Dist |
| Xtrackers MSCI USA Industrials UCITS ETF 1D | IE00BCHWNV48 | XETRA: XUIN | 0,12% | €0,28 млрд | Dist |
* Acc означає накопичувальний фонд, дивіденди реінвестуються. Dist означає фонд, що розподіляє дивіденди, вони виплачуються інвестору.
Фонди на американський сектор зосереджені на Caterpillar, GE Aerospace і RTX. Фонд Xtrackers на MSCI World Industrials ширший за географією та містить Siemens, Schneider Electric, Airbus і японські компанії. iShares STOXX Europe 600 Industrial Goods & Services (XETRA: EXH4) підходить тим, хто хоче зробити ставку саме на європейську промисловість і оборону. Повний перелік європейських фондів можна знайти в довіднику UCITS ETF.
ETF інших ринків
Галузеві фонди є й на азійських біржах. Наприклад, на Токійській біржі торгується NEXT FUNDS TOPIX-17 Machinery ETF (TSE: 1624) на японських машинобудівників. Для інвесторів з ЄС такі фонди, як і американські, зазвичай недоступні, оскільки в них немає документа KID, якого вимагає регламент PRIIPs.
Облігації промислових компаній
Великі промислові компанії належать до надійних позичальників інвестиційного рівня. Caterpillar у квітні 2026 року отримала від Moody’s підвищення рейтингу до A1, а S&P у травні 2026 року покращило прогноз за рейтингом RTX до позитивного. Облігації підходять тим, для кого інвестиції в промисловість означають фіксований дохід від галузі без коливань ціни акцій. Нижче випуски великих компаній сектору зі строком погашення понад три роки.
| Емітент і випуск | ISIN | Погашення | Валюта | Рейтинг (агентство) | Мін. лот |
|---|---|---|---|---|---|
| Union Pacific 2,4% | US907818FH61 | 05.02.2030 | USD | A- (Fitch) | $1 000 |
| Caterpillar 2,6% | US149123CH22 | 09.04.2030 | USD | A1 (Moody’s) | $2 000 |
| Deere 3,1% | US244199BJ37 | 15.04.2030 | USD | A+ (Fitch) | $2 000 |
| Lockheed Martin 1,85% | US539830BP37 | 15.06.2030 | USD | A (Fitch) | $2 000 |
| RTX (Raytheon Technologies) 2,25% | US75513EAD31 | 01.07.2030 | USD | BBB+ (S&P) | $2 000 |
Усі випуски розміщувалися у 2020 році, коли ставки були низькими, тому зараз торгуються нижче номіналу, і значна частина доходу за ними припадає на зростання ціни до погашення. Більшість має право дострокового викупу за ціною make-whole, а за кілька місяців до погашення емітент може викупити облігації за номіналом. У липні 2025 року Fitch поставило рейтинг Union Pacific на перегляд з можливим підвищенням через злиття з Norfolk Southern і збиралося завершити його після закриття угоди. Перед купівлею варто перевірити в брокера доступність конкретного ISIN і поточну дохідність до погашення.
Як промисловий сектор поводився на ринку
Наскільки виправдані інвестиції в промисловість, найкраще видно з цифр. Для порівняння взято фонд XLI, який відображає американський промисловий сектор і має найдовшу історію, а також SPY як індекс S&P 500 і ACWI як світовий ринок акцій. Усі дані наведено з урахуванням реінвестованих дивідендів у доларах США станом на 10 листопада 2026 року.
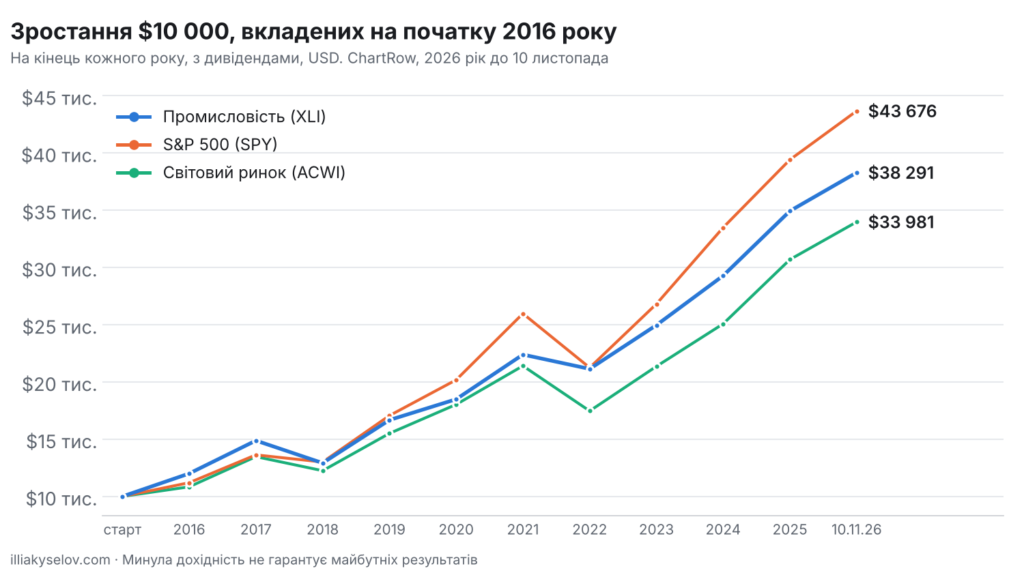
Зростання $10 000, вкладених на початку 2016 року, у фонд промислового сектору XLI, S&P 500 і світовий ринок акцій
| Рік | XLI | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|
| 2016 | +20,0% | +12,0% | +8,4% |
| 2017 | +24,0% | +21,7% | +24,3% |
| 2018 | −13,2% | −4,6% | −9,1% |
| 2019 | +29,1% | +31,2% | +26,6% |
| 2020 | +10,9% | +18,3% | +16,3% |
| 2021 | +21,1% | +28,7% | +18,7% |
| 2022 | −5,6% | −18,2% | −18,4% |
| 2023 | +18,1% | +26,2% | +22,3% |
| 2024 | +17,3% | +24,9% | +17,4% |
| 2025 | +19,3% | +17,7% | +22,4% |
| 2026 (до 10 листопада) | +9,6% | +10,8% | +10,7% |
| $10 000 на 10.11.2026 | $38 291 | $43 676 | $33 981 |
Таблиця показує характер сектору. Промисловість рідко різко відривалася від ринку, але й рідко сильно провалювалася. У 2022 році XLI втратив 5,6%, тоді як S&P 500 і світовий ринок упали приблизно на 18%. За десять років вкладені в промисловий фонд $10 000 зросли майже в 3,8 раза. Це менше, ніж у S&P 500, де великий внесок зробили технологічні гіганти, але більше, ніж у світового ринку акцій. Найгірше склався 2018 рік, коли торговельна війна США та Китаю і підвищення ставок ФРС ударили по циклічних секторах.
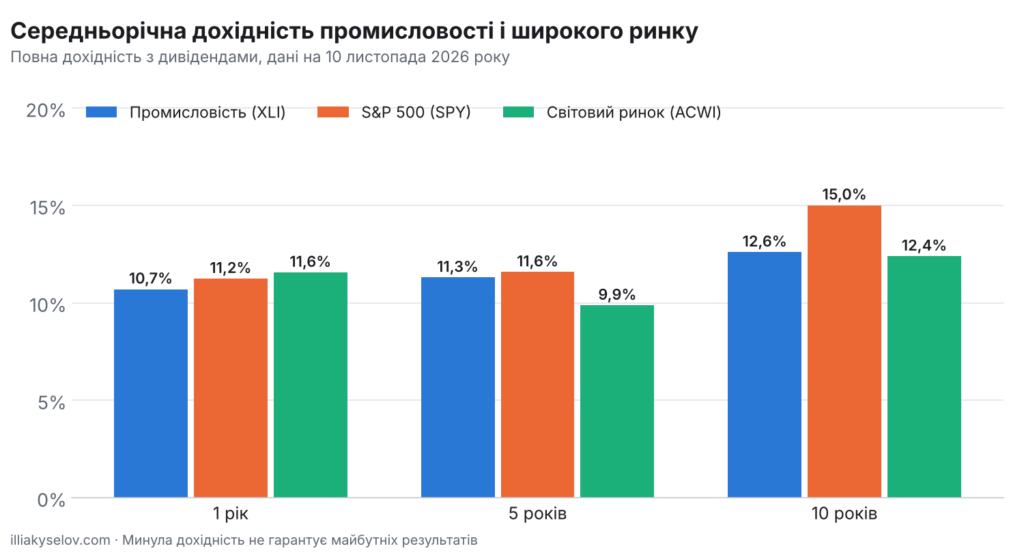
Середньорічна дохідність промислового сектору (XLI) і широкого ринку за 1, 5 і 10 років
| Період | XLI | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|
| 1 рік | +10,7% | +11,2% | +11,6% |
| 5 років | +11,3% | +11,6% | +9,9% |
| 10 років | +12,6% | +15,0% | +12,4% |
Джерело даних ChartRow, дані на 10 листопада 2026 року. Для тих, хто розглядає інвестиції в промисловість на тривалий строк, найважливіший десятирічний результат. На цьому горизонті сектор поступається S&P 500 приблизно на 2,4 процентного пункту на рік, але трохи випереджає світовий ринок акцій. За п’ять років промисловість майже зрівнялася з S&P 500. Цікаво й те, що у 2026 році сектор зростає повільніше за ринок, хоча до серпня він додавав близько 16%. Висока оцінка зробила його чутливим до будь-яких розчарувань, і частина зростання восени зникла.
Особливості інвестування в промисловість
Перша особливість, яку варто враховувати, плануючи інвестиції в промисловість, це циклічність. Виручка машинобудівників і транспортних компаній іде за економікою, і на спаді її падіння посилюється тим, що клієнти відкладають купівлю дорогого обладнання. Індекс ISM і замовлення на товари тривалого користування допомагають зрозуміти, в якій фазі перебуває цикл. Зараз обидва показники свідчать про зростання, але такі фази не тривають нескінченно.
Друга особливість пов’язана з портфелями замовлень. На відміну від багатьох інших секторів, у великих промислових компаній виручка на роки вперед частково відома заздалегідь. Caterpillar очікує, що близько 58% її портфеля замовлень перетвориться на продажі протягом 12 місяців, а в GE Vernova постачання турбін розписано на кілька років. Це підвищує передбачуваність, але ринок швидко карає компанії, коли зростання замовлень сповільнюється.
Третя особливість у перетинах з іншими нішами. Виробники турбін і електромережевого обладнання фактично стали частиною теми ШІ, а оборонні компанії виокремлюються в окремий інвестиційний сюжет. Якщо в портфелі вже є фонд на S&P 500, то промисловість там уже присутня. Сектор займає в індексі помітну, але не провідну частку, і його вага значно менша, ніж у технологічного сектору. Промислові компанії до того ж сильно залежать від сировини, зокрема від рідкісноземельних металів для двигунів і електроніки, про що докладніше розказано в статті про інвестиції в рідкісноземельні метали.
Четверта особливість пов’язана з податками. З дивідендів американських компаній у разі подання форми W-8BEN зазвичай утримується 15% для резидентів країн, які мають зі США угоду про уникнення подвійного оподаткування, зокрема України. Німеччина, Франція та Швейцарія утримують податок за своїми ставками, і частину його можна повернути за такими угодами. Дивіденди XLI за останній рік додали до дохідності близько 1,3%, тому головне джерело доходу тут зростання курсу.
Ризики інвестицій у промисловість
Головний ризик, який несуть інвестиції в промисловість, це економічний спад. У рецесію замовлення на обладнання й обсяги перевезень падають одночасно, а високе боргове навантаження деяких компаній посилює удар. Зараз сектор дорожчий за весь S&P 500, і в разі уповільнення економіки оцінки можуть скоротитися швидше за прибуток.
Другий ризик пов’язаний з торговельною політикою. Мита підвищують вартість металів і комплектуючих. Caterpillar оцінює свої витрати на мита у 2026 році приблизно в $2,2 млрд, а опитані ISM виробники постійно скаржаться на зростання цін на сировину. Відповідні мита інших країн можуть ударити по експорту американських компаній, як це було у 2018 році.
Третій ризик галузевий. Авіабудування залежить від безперебійної роботи ланцюгів постачання, і проблеми одного виробника, як у Boeing в останні роки, можуть роками тягнути вниз його акції та затримувати постачання літаків. Оборонні компанії залежать від державних бюджетів і політичних рішень. Транспортні злиття потребують схвалення регуляторів, і відмова може дорого коштувати компанії. Нарешті, є ризик концентрації на темі ШІ. Якщо будівництво дата-центрів сповільниться, першими постраждають саме найшвидші та найдорожчі компанії сектору.
Як вписати промисловість у портфель
Промисловість ближча до основи портфеля, ніж більшість галузевих ідей, адже вона вже входить до широких індексів і дає доступ до реальної економіки. Проте окрему ставку на сектор я у своїй практиці зазвичай обмежую часткою від 3% до 10% портфеля залежно від цілей і толерантності до ризику. Інвестиції в промисловість добре доповнюють портфель з великою часткою технологій, бо сектор спирається на інші джерела зростання.
Для пасивного підходу найзручніший широкий фонд на світову промисловість. Інвесторам з ЄС підходять UCITS ETF з таблиці вище. Тим, хто віддає перевагу реінвестуванню, накопичувальний Xtrackers MSCI World Industrials, тим, хто хоче отримувати дивіденди, фонди на США чи Європу, що розподіляють дивіденди. Тим, хто обирає окремі акції, варто зібрати кошик з різних ланок, наприклад GE Vernova, GE Aerospace, Caterpillar, Union Pacific і Siemens, і купувати його частинами, враховуючи високу поточну оцінку сектору. Готові моделі розподілу активів зібрано в розділі інвестиційних портфелів, а купити всі ці папери можна через міжнародного брокера, про якого ми розповідали в матеріалі про відкриття рахунку в Interactive Brokers.
Питання та відповіді
Чи варто інвестувати в промисловість у 2026 році?
У сектору сильні рушії. Це замовлення на обладнання для дата-центрів, зростання оборонних бюджетів і відновлення обробної промисловості США. Але він торгується дорожче за S&P 500, а з початку 2026 року XLI зріс приблизно на 10%, трохи менше за ринок. Розумно тримати промисловість як частину портфеля й докуповувати поступово.
Які компанії входять до промислового сектору?
За класифікацією GICS це виробники капітальних товарів, тобто машинобудування, аерокосмічна та оборонна галузь, електротехніка й конгломерати, а також комерційні послуги та транспорт. Найбільші компанії сектору Caterpillar, GE Aerospace, RTX, GE Vernova, Siemens і Schneider Electric.
Який ETF на промисловий сектор вибрати?
У США найбільший і найдешевший фонд XLI з комісією 0,08%, ширший VIS, глобальний EXI і профільний оборонний ITA. Мешканцям ЄС підходять Xtrackers MSCI World Industrials UCITS ETF (ISIN IE00BM67HV82) на світову промисловість та iShares S&P 500 Industrials Sector UCITS ETF (ISIN IE00B4LN9N13) на американську.
Чим промисловість відрізняється від оборонного сектору?
Оборона це частина промислового сектору. Крім неї до промисловості входять машинобудування, електротехніка, цивільна авіація, транспорт і послуги. Фонд на весь сектор тому менше залежить від військових бюджетів, ніж профільні оборонні ETF.
Чи є облігації промислових компаній?
Так. Caterpillar, Deere, Union Pacific, Lockheed Martin і RTX випускають доларові облігації з рейтингами інвестиційного рівня. Наприклад, облігації Caterpillar з погашенням у 2030 році (ISIN US149123CH22) з мінімальним лотом $2 000 і Union Pacific з погашенням у 2030 році (ISIN US907818FH61) з мінімальним лотом $1 000.
Яку частку портфеля відводити під промисловість?
Зазвичай від 3% до 10% портфеля понад те, що вже є в широкому індексному фонді. Основу портфеля краще залишити за широкими фондами на акції та облігації.
Висновок
Інвестиції в промисловість дають доступ до реальної економіки та до кількох великих тем одразу, від електрифікації й дата-центрів до оборони та відновлення виробництва в США. Рекордні портфелі замовлень Caterpillar і GE Vernova показують, що попит на продукцію галузі зараз високий. Але за десять років сектор поступився S&P 500, а сьогодні торгується дорожче за ринок, тому багато з добрих новин уже враховано в цінах. Розумний підхід полягає в помірній частці, купівлі частинами та регулярному ребалансуванні.
Матеріал має інформаційний характер і не є індивідуальною інвестиційною рекомендацією. Дані наведено станом на 10 листопада 2026 року. Минула дохідність не гарантує майбутніх результатів, інвестиції пов’язані з ризиком втрати капіталу.
Сертифікований аналітик ринків капіталу та цінних паперів CFI CMSA®, сертифікований фахівець із фінансового планування та управління активами CFI FPWMP®, сертифікований аналітик даних і бізнес-аналітики CFI BIDA®, сертифікований фахівець у сфері фінансових технологій CFI FTIP®. Кандидат юридичних наук (PhD), викладач.
Експерт з інвестицій в акції, ETF та облігації на фондових ринках США, Європи та Азії, понад 8 років практики в інвестуванні, $17,3 млн активів в управлінні. Спеціалізації «Управління інвестиціями» (University of Geneva) та «Управління ризиками» (New York Institute of Finance), сертифікації Interactive Brokers, IMF і The World Bank. Член Федерації аудиторів, бухгалтерів і фінансистів АПК України, автор книг з інвестицій та аналізу цінних паперів.