Інвестиції в рідкісноземельні метали стали однією з найбільш політизованих тем сировинного ринку. Без неодиму, празеодиму, диспрозію й тербію не працюють постійні магніти в електромобілях, вітрогенераторах, роботах і військовій техніці, а майже 95% світового виробництва таких магнітів і понад 90% переробки зосереджені в Китаї. За оцінкою Міжнародного енергетичного агентства попит на магнітні рідкісноземельні елементи зросте більш ніж на 30% до 2030 року. Водночас профільний фонд VanEck Rare Earth and Strategic Metals ETF (REMX) за десять років приносив у середньому близько 6% річних проти 15% в індексу S&P 500, а всередині цього періоду то подвоювався, то втрачав половину вартості.
Це напрям для інвестора, який розуміє сировинні цикли й готовий до сильної волатильності. Нижче розберемо, хто реально заробляє в ланцюжку від копальні до магніту, які акції, ETF та облігації доступні приватному інвестору з України та ЄС, як сектор поводився на ринку останні десять років і яку частку портфеля розумно відводити під цю тему.

Що таке рідкісноземельні метали з погляду інвестора
До рідкісноземельних елементів належать 17 металів, це скандій, ітрій і п’ятнадцять лантаноїдів. Назва оманлива, у земній корі їх не так мало, але родовища з концентрацією, придатною для рентабельного видобутку, трапляються рідко, а розділення елементів один від одного потребує складної хімії та дає багато відходів. Тому вузьким місцем галузі є не стільки видобуток, скільки розділення й виробництво металів, сплавів і магнітів.
Для інвестора важливо розрізняти легкі та важкі рідкісноземельні елементи. Легкі, насамперед неодим і празеодим (їхній оксид на ринку називають NdPr), становлять основу магнітів NdFeB. Важкі, диспрозій і тербій, додають у магніти в невеликих кількостях, щоб вони зберігали властивості за високої температури, і саме за ними залежність від Китаю максимальна. Лантан і церій виробляють у великих обсягах і вони коштують дешево, тому фінансовий результат компаній сектору визначають передусім ціни на NdPr та важкі елементи.
Часто тему розширюють до «критичних мінералів», куди крім рідкісноземельних металів входять літій, кобальт, нікель, графіт, вольфрам, галій та інші. Багато фондів побудовані саме так, тому, купуючи «рідкісноземельний» ETF, інвестор нерідко отримує помітну частку літієвих та інших гірничодобувних компаній.
Перспективи та оцінки ринку
Щоб оцінити, наскільки виправдані інвестиції в рідкісноземельні метали, почнемо з масштабу ринку. За даними Геологічної служби США (USGS), світовий видобуток рідкісноземельних металів у 2025 році оцінюється в 390 тис. т у перерахунку на оксиди, з них 270 тис. т припало на Китай, 51 тис. т на США, 29 тис. т на Австралію та 22 тис. т на М’янму. Світові запаси перевищують 85 млн т, найбільші в Китаю (44 млн т), Бразилії (21 млн т) та Австралії (6,3 млн т). Середня ціна оксиду NdPr у 2025 році становила близько $69 за кілограм проти $55 роком раніше.
У квітні 2026 року Міжнародне енергетичне агентство (МЕА) випустило окрему доповідь про рідкісноземельні елементи. За його оцінкою на Китай припадає близько 60% видобутку магнітних рідкісноземельних металів, понад 90% їх переробки та майже 95% виробництва постійних магнітів. Попит на ці метали з 2015 року подвоївся і зросте ще більш ніж на 30% до 2030 року. Навіть якщо всі оголошені проєкти за межами Китаю буде збудовано, до 2035 року вони покриють близько половини потреб у видобутку, близько чверті в переробці та менш ніж п’яту частину в магнітах, а на створення диверсифікованих ланцюжків постачання знадобиться близько $60 млрд інвестицій за десять років.
Головним чинником ринку у 2025–2026 роках стала політика Пекіна. У квітні 2025 року Китай запровадив ліцензування експорту семи середніх і важких рідкісноземельних металів (самарій, гадоліній, тербій, диспрозій, лютецій, скандій та ітрій), через що частина автовиробників у світі зупиняла конвеєри. У жовтні 2025 року обмеження розширили ще на п’ять елементів і на іноземну продукцію з китайською сировиною, але в листопаді 2025 року їх дію призупинили на рік, до 10 листопада 2026 року. Квітневий режим залишається чинним. У липневому Global Critical Minerals Outlook 2026 МЕА оцінило, що за повного застосування цих заходів під загрозою опинилося б близько $6,5 трлн річного виробництва за межами Китаю.
У відповідь США та їхні союзники почали безпосередньо фінансувати галузь. У липні 2025 року Міністерство оборони США вклало $400 млн у MP Materials і гарантувало мінімальну ціну $110 за кілограм NdPr на десять років, а за кілька днів Apple оголосила про партнерство з тією ж компанією на $500 млн. Австралія надала Iluka Resources кредит на A$1,65 млрд під будівництво заводу з переробки.
| Показник | Значення | Джерело |
|---|---|---|
| Світовий видобуток, 2025 | близько 390 тис. т оксидів, з них Китай 270 тис. т | USGS, 2026 |
| Світові запаси | понад 85 млн т, Китай 44 млн т | USGS, 2026 |
| Частка Китаю в магнітних РЗЕ | близько 60% видобутку, понад 90% переробки, майже 95% магнітів | МЕА, квітень 2026 |
| Зростання попиту на магнітні РЗЕ | понад 30% до 2030 року | МЕА, квітень 2026 |
| Потрібні інвестиції поза Китаєм | близько $60 млрд за десять років | МЕА, квітень 2026 |
| Середня ціна оксиду NdPr | $55/кг у 2024 році, $69/кг у 2025 році | USGS, 2026 |
| Мінімальна ціна NdPr для MP Materials | $110/кг на 10 років | MP Materials, липень 2025 |
Таблиця 1. Ключові цифри ринку рідкісноземельних металів.
Хто заробляє в ланцюжку вартості
Інвестиції в рідкісноземельні метали можна спрямувати в різні ланки одного ланцюжка, і ризики в них дуже відрізняються. Ланцюжок починається з гірничодобувних компаній, які отримують концентрат. Їхня виручка безпосередньо залежить від цін на NdPr, а собівартість від якості руди, тому акції видобувників поводяться як класичний сировинний актив з різкими злетами й спадами. Наступна ланка, розділення та виробництво оксидів, технологічно складніша, і саме тут Китай найбільше випереджає решту світу. Компанії, які вміють розділяти важкі елементи за межами Китаю, сьогодні отримують премію за рідкість.
Далі йдуть виробники металів, сплавів і магнітів. Їхня маржа менше залежить від цін на сировину й більше від довгострокових контрактів з автовиробниками, виробниками електроніки та оборонними замовниками. Саме в цю ланку зараз спрямовується основна державна підтримка в США та Європі. Окрема ніша пов’язана з переробкою відпрацьованих магнітів, вона поки невелика, але її підтримують великі споживачі на кшталт Apple.
Для інвестора головний висновок у тому, що «рідкісноземельні» компанії дуже різні. Видобувник без власної переробки залишається заручником китайських цін, а інтегрований виробник з держконтрактами та мінімальною ціною працює в зовсім іншому профілі ризику.
Акції компаній сфери рідкісноземельних металів
США
Американський ринок пропонує найліквідніші папери сектору. MP Materials володіє копальнею Mountain Pass у Каліфорнії, єдиним великим чинним родовищем рідкісноземельних металів у США, і будує виробництво магнітів у Техасі. Контракт з Міноборони США зробив компанію головним вигодонабувачем американської політики в галузі. Energy Fuels від початку уранодобувна компанія, але на заводі White Mesa в Юті вона переробляє монацит у NdPr у серпні 2025 року отримала перший кілограм оксиду диспрозію, а в березні 2026 року перший кілограм оксиду тербію чистотою 99,9%. USA Rare Earth будує завод магнітів у Стіллвотері (Оклахома) потужністю близько 5 тис. т на рік і у 2025 році купила британського виробника металів і сплавів Less Common Metals.
| Компанія | Біржа: тікер | Країна | Роль у ніші |
|---|---|---|---|
| MP Materials | NYSE: MP | США | Видобуток, розділення NdPr, виробництво магнітів |
| Energy Fuels | NYSE American: UUUU | США | Уран і переробка монациту в NdPr, диспрозій, тербій |
| USA Rare Earth | Nasdaq: USAR | США | Виробництво магнітів, металів і сплавів |
Таблиця 2. Акції компаній рідкісноземельної галузі на ринку США.
Європа
У Європі публічних компаній з реальним виробництвом одиниці. Solvay у квітні 2025 року запустила на заводі в Ла-Рошелі лінію з випуску рідкісноземельних матеріалів для магнітів і ставить мету покривати до 30% європейського попиту до 2030 року, при цьому рідкісноземельний напрям становить лише невелику частину бізнесу хімічного концерну. Mkango Resources розвиває переробку відпрацьованих магнітів через спільне підприємство HyProMag у Великій Британії та Німеччині, це компанія малої капіталізації з відповідними ризиками.
| Компанія | Біржа: тікер | Країна | Роль у ніші |
|---|---|---|---|
| Solvay | Euronext Brussels: SOLB | Бельгія | Розділення та матеріали для магнітів (Ла-Рошель, Франція) |
| Mkango Resources | LSE AIM: MKA, TSXV: MKA | Велика Британія, Канада | Переробка магнітів, проєкти видобутку |
Таблиця 3. Акції компаній рідкісноземельної галузі в Європі.
Азія
Найбільші виробники світу торгуються в Китаї. China Northern Rare Earth є провідним видобувником легких рідкісноземельних металів і входить до трійки найбільших позицій REMX. China Rare Earth Resources and Technology входить до державної China Rare Earth Group, яка спеціалізується на середніх і важких елементах, а JL Mag Rare-Earth є одним із найбільших у світі виробників магнітів. Акції материкового Китаю (A-shares) приватному інвестору з України та ЄС доступні обмежено, зазвичай через програму Stock Connect у брокерів, які її підтримують, тому зручніші папери з лістингом у Гонконзі. У Японії до сектору належить Shin-Etsu Chemical, один із великих виробників рідкісноземельних магнітів поза Китаєм, хоча для компанії це лише один із напрямів.
| Компанія | Біржа: тікер | Країна | Роль у ніші |
|---|---|---|---|
| China Northern Rare Earth | SSE: 600111 | Китай | Видобуток і переробка легких РЗЕ |
| China Rare Earth Resources and Technology | SZSE: 000831 | Китай | Важкі РЗЕ, розділення |
| JL Mag Rare-Earth | SZSE: 300748, HKEX: 6680 | Китай | Виробництво магнітів NdFeB |
| Shin-Etsu Chemical | TSE: 4063 | Японія | Рідкісноземельні магніти серед інших напрямів |
Таблиця 4. Акції компаній рідкісноземельної галузі в Азії.
Австралія та Канада
Австралія є головною альтернативою Китаю з видобутку. Lynas Rare Earths видобуває руду на родовищі Маунт-Велд і розділяє її в Малайзії, де в травні 2025 року отримала першу партію оксиду диспрозію, ставши першим комерційним виробником важких рідкісноземельних металів за межами Китаю. Iluka Resources будує в Енеаббі перший в Австралії інтегрований завод з переробки, запуск заплановано на 2027 рік. Arafura Rare Earths у травні 2026 року ухвалила остаточне інвестиційне рішення щодо проєкту Nolans потужністю 4 440 т оксиду NdPr на рік з початком виробництва з середини 2029 року. Канадська Neo Performance Materials у вересні 2025 року відкрила завод з виробництва рідкісноземельних магнітів в естонській Нарві.
| Компанія | Біржа: тікер | Країна | Роль у ніші |
|---|---|---|---|
| Lynas Rare Earths | ASX: LYC | Австралія | Видобуток і розділення, зокрема важких РЗЕ |
| Iluka Resources | ASX: ILU | Австралія | Будівництво заводу з переробки (запуск у 2027 році) |
| Arafura Rare Earths | ASX: ARU | Австралія | Проєкт Nolans, NdPr з 2029 року |
| Neo Performance Materials | TSX: NEO | Канада | Розділення та магніти (заводи в Естонії) |
Таблиця 5. Акції компаній рідкісноземельної галузі в Австралії та Канаді.
ETF на рідкісноземельні метали
ETF США
Для більшості приватних інвесторів інвестиції в рідкісноземельні метали найпростіше реалізувати через ETF, який одразу купує кошик компаній. Найстаріший і найбільший фонд сектору, VanEck Rare Earth and Strategic Metals ETF (REMX), працює з 2010 року й керує $1,55 млрд. До його індексу входять не лише рідкісноземельні, а й літієві, вольфрамові та молібденові компанії, тому найбільшими позиціями зараз є чилійська SQM і американська Albemarle, а вже за ними China Northern Rare Earth, MP Materials і Lynas. Близько 29% фонду припадає на Китай. Sprott Critical Materials ETF (SETM) ще ширший і включає мідь, уран і срібло. У квітні 2026 року Sprott запустила Rare Earths Ex-China ETF (REXC), який купує лише компанії за межами Китаю.
| Фонд | Тікер | TER | Активи | Запуск |
|---|---|---|---|---|
| VanEck Rare Earth and Strategic Metals ETF | REMX | 0,53% | $1,55 млрд (20.10.2026) | 2010 |
| Sprott Critical Materials ETF | SETM | 0,65% | $455 млн (19.10.2026) | 2023 |
| Sprott Rare Earths Ex-China ETF | REXC | 0,65% | близько $69 млн | 2026 |
Таблиця 6. ETF на рідкісноземельні метали на ринку США.
UCITS ETF
Жителям ЄС американські ETF зазвичай недоступні через вимоги PRIIPs до документа KID, тому їм підходять європейські фонди за стандартом UCITS. Головний з них, VanEck Rare Earth and Strategic Metals UCITS ETF, повторює той самий індекс, що й американський REMX. Global X Disruptive Materials UCITS ETF ширший за складом і включає виробників літію, міді, нікелю та графіту. У вересні 2026 року з’явився Sprott Rare Earths ex-China UCITS ETF, європейська версія фонду без китайських компаній, поки що дуже невеликий за розміром.
| Фонд | ISIN | TER | Розмір | Тип* |
|---|---|---|---|---|
| VanEck Rare Earth and Strategic Metals UCITS ETF | IE0002PG6CA6 | 0,59% | близько $917 млн | Acc |
| Global X Disruptive Materials UCITS ETF | IE000FP52WM7 | 0,50% | близько $43 млн | Acc |
| Sprott Rare Earths ex-China UCITS ETF | IE0009D15VO0 | 0,65% | менш ніж €1 млн | Acc |
Таблиця 7. UCITS ETF на рідкісноземельні метали та критичні мінерали. * Acc означає накопичувальний фонд, який реінвестує дивіденди, Dist означає фонд із виплатою дивідендів.
ETF інших ринків
На Австралійській біржі торгуються VanEck Rare Earth and Strategic Metals ex China ETF (ASX: RESM), запущений у серпні 2026 року з комісією 0,59%, і Betashares Critical Minerals ETF (ASX: XMET) з ширшим набором металів. Для жителів ЄС на такі фонди діють ті самі обмеження PRIIPs, тому їх купівля залежить від брокера та статусу клієнта.
Облігації компаній рідкісноземельної галузі
Через облігації інвестиції в рідкісноземельні метали реалізувати найскладніше, бо профільні компанії майже не випускають звичайних облігацій. MP Materials і Energy Fuels залучали гроші через конвертовані облігації (у MP Materials це папери з купоном 3% і погашенням у 2030 році, в Energy Fuels з купоном 0,75% і погашенням у 2031 році), але їх розміщували за правилом 144A лише для кваліфікованих інституційних покупців. Тому інвестори, які хочуть отримати боргову експозицію до критичних мінералів, зазвичай розглядають облігації великих диверсифікованих компаній. Albemarle є найбільшим виробником літію, Rio Tinto в березні 2025 року закрила купівлю Arcadium Lithium, а Solvay володіє рідкісноземельним виробництвом у Ла-Рошелі.
| Випуск | ISIN | Погашення | Валюта | Рейтинг під час розміщення | Мін. лот |
|---|---|---|---|---|---|
| Solvay 4,25% | BE6350792089 | 03.10.2031 | EUR | BBB- (S&P) | €100 000 |
| Albemarle 5,05% | US012653AE17 | 01.06.2032 | USD | Baa3 / BBB / BBB | $2 000 |
| Rio Tinto Finance (USA) 5,00% | US76720AAT34 | 14.03.2032 | USD | A1 / A / A | $2 000 |
| Rio Tinto Finance (USA) 5,25% | US76720AAU07 | 14.03.2035 | USD | A1 / A / A | $2 000 |
| Albemarle 5,65% | US012653AF81 | 01.06.2052 | USD | Baa3 / BBB / BBB | $2 000 |
Таблиця 8. Облігації компаній сектору критичних мінералів. Рейтинги Moody’s / S&P / Fitch на дату розміщення за проспектами емітентів.
Мінімальний лот €100 000 у Solvay робить цей випуск недоступним для більшості приватних інвесторів, а доларові облігації Albemarle та Rio Tinto продаються від $2 000. Рейтинг Albemarle з моменту розміщення міг змінитися, перед купівлею його варто перевірити в брокера.
Як рідкісноземельні метали поводилися на ринку
Історія REMX наочно показує, що інвестиції в рідкісноземельні метали схожі на американські гірки. Якщо вкласти $10 000 на початку 2016 року, до жовтня 2026 року вони перетворилися б приблизно на $18 200 проти $44 700 у S&P 500 і $34 500 у світовому фонді ACWI. При цьому на піках циклів фонд більш ніж подвоював вкладення, а після них двічі втрачав понад половину вартості.
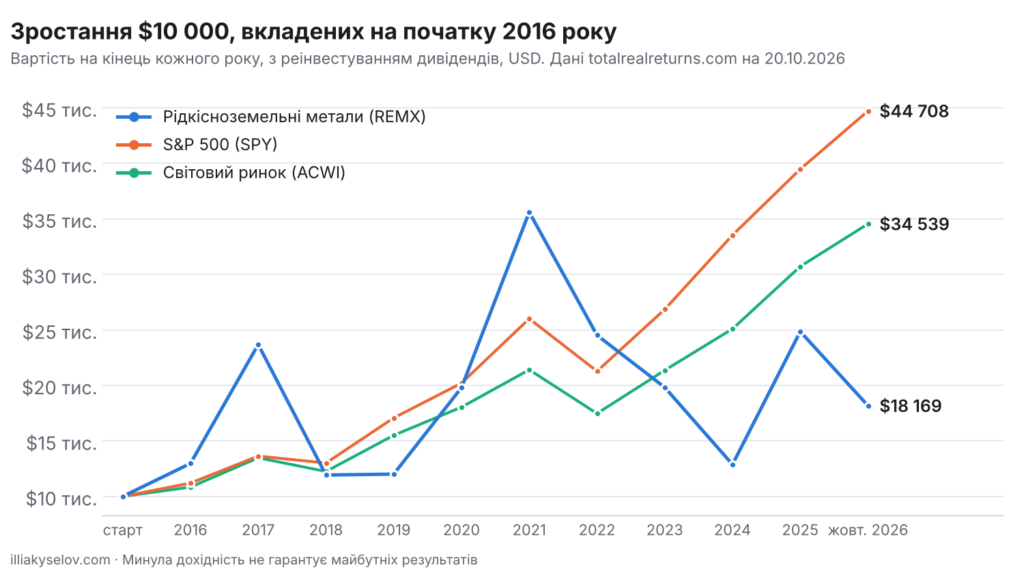
Рисунок 1. Скільки коштували б $10 000, вкладені на початку 2016 року, з урахуванням дивідендів
| Рік | REMX | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|
| 2016 | 29,7% | 12,0% | 8,4% |
| 2017 | 82,6% | 21,7% | 24,3% |
| 2018 | −49,6% | −4,6% | −9,1% |
| 2019 | 0,7% | 31,2% | 26,6% |
| 2020 | 64,8% | 18,3% | 16,3% |
| 2021 | 79,8% | 28,7% | 18,7% |
| 2022 | −31,1% | −18,2% | −18,4% |
| 2023 | −19,2% | 26,2% | 22,3% |
| 2024 | −35,0% | 24,9% | 17,5% |
| 2025 | 93,0% | 17,7% | 22,4% |
| 2026 (до 20.10) | −26,9% | 13,3% | 12,5% |
| $10 000 у підсумку | $18 169 | $44 708 | $34 539 |
Таблиця 9. Річна дохідність з реінвестуванням дивідендів, дані totalrealreturns.com на 20.10.2026.
Середньорічна дохідність за даними VanEck виглядає ще скромніше. На 30 вересня 2026 року REMX за вартістю чистих активів приніс −0,8% за рік, близько нуля в середньому за три роки, −7,1% річних за п’ять років і 6,1% річних за десять років, тоді як індекс S&P 500 за ті самі періоди дав 15,7%, 22,9%, 13,8% і 15,3%. За останнє десятиліття широкий ринок у рази випередив рідкісноземельний сектор, а вигравав той, хто заходив у сектор на спаді й фіксував прибуток на піках.
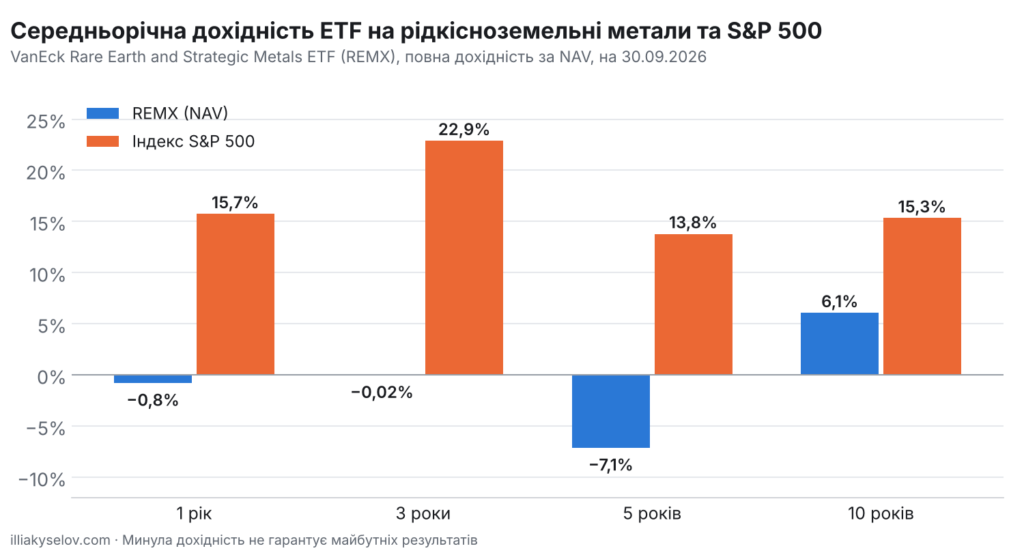
Рисунок 2. Середньорічна дохідність REMX та індексу S&P 500 за даними VanEck і First Trust
| Період | REMX (NAV) | Індекс S&P 500 |
|---|---|---|
| 1 рік | −0,79% | 15,74% |
| 3 роки | −0,02% | 22,89% |
| 5 років | −7,12% | 13,79% |
| 10 років | 6,07% | 15,33% |
Таблиця 10. Середньорічна повна дохідність на 30.09.2026.
Особливості інвестування в рідкісноземельні метали
Інвестиції в рідкісноземельні метали відрізняються від вкладень у технологічний сектор чи широкий ринок з кількох причин. Перша особливість пов’язана з тим, що ціни на рідкісноземельні метали значною мірою задаються в Китаї. Коли китайські виробники нарощують випуск, ціни на NdPr падають і західні видобувники йдуть у збиток, а коли Пекін обмежує експорт, акції сектору за кілька тижнів можуть зрости в рази. Тому новини про квоти й ліцензії впливають на котирування сильніше, ніж звітність самих компаній.
Друга особливість у зростаючій ролі держави. Мінімальна ціна для MP Materials, кредити Австралії для Iluka, європейський закон про критичну сировину перетворюють частину компаній на квазідержавні проєкти. Це знижує ризик банкрутства, але прив’язує долю акцій до політичних рішень і бюджетів.
Третя особливість у складі фондів. Купуючи REMX, інвестор отримує значну частку літієвих компаній, тому результат фонду сильно залежить і від цін на літій. Тим, хто хоче чисту ставку на рідкісноземельні метали без Китаю, ближчі нові фонди REXC і Sprott Rare Earths ex-China UCITS ETF, але вони мають коротку історію та невеликі активи. Тема тісно перетинається з ринком електромобілів, оборонною промисловістю та металургією, тому за одночасних вкладень у ці напрями ризики складаються.
Ризики інвестицій у рідкісноземельні метали
Інвестиції в рідкісноземельні метали несуть кілька специфічних ризиків, і головний з них політичний. Рішення Пекіна щодо експорту, мита США та торговельні домовленості можуть за один день змінити ціни на метали й котирування всього сектору. Призупинення розширених обмежень Китаю діє до 10 листопада 2026 року, і його продовження чи скасування стане однією з ключових подій для галузі.
Другий ризик у волатильності. За останні десять років REMX чотири рази втрачав за рік від 19% до 50%, і просідання на половину вартості тут є нормою, а не винятком. Третій ризик у проєктах. Будівництво заводів з розділення та виробництва магнітів триває роками, часто дорожчає й зсувається, а багато компаній сектору роками не приносять прибутку. Четвертий ризик технологічний, виробники двигунів шукають способи зменшити вміст важких рідкісноземельних металів у магнітах або обійтися без них. Нарешті, у малих компаній і паперів на позабіржовому ринку низька ліквідність і широкі спреди.
Як вписати рідкісноземельні метали в портфель
Інвестиції в рідкісноземельні метали я розглядаю як тактичну або супутникову частину портфеля, а не як його основу. У своїй практиці я зазвичай обмежую таку тему часткою від 3% до 5% портфеля, у крайньому разі до 10% для інвестора з високою толерантністю до ризику. Основу портфеля при цьому становлять широкі індексні фонди на світовий ринок і облігації, які компенсують різкі коливання сектору.
Купувати зручніше частинами протягом року, а не однією сумою, і заздалегідь вирішити, за якого зростання ви фіксуватимете частину прибутку, адже в цьому секторі піки змінюються глибокими спадами. Жителям ЄС варто добирати фонди з довідника UCITS ETF, а відкрити рахунок для купівлі акцій і ETF можна в Interactive Brokers. Якщо хочете, щоб частку сектору та конкретні папери було підібрано під ваші цілі та податкове резидентство, я допоможу в межах розробки інвестиційного портфеля або на консультації.
Питання та відповіді
Чи варто інвестувати в рідкісноземельні метали у 2026–2027 роках?
Інвестиції в рідкісноземельні метали виправдані як невелика частина портфеля для тих, хто готовий до сильної волатильності. Попит на магнітні метали, за оцінкою МЕА, зросте більш ніж на 30% до 2030 року, а США та їхні союзники активно фінансують виробництво поза Китаєм. Але за останні десять років профільний ETF REMX приносив у середньому близько 6% річних проти 15% в S&P 500, тому результат сильно залежить від моменту входу.
Як купити акції рідкісноземельних металів з України чи ЄС?
Найпростіше через міжнародного брокера, наприклад Interactive Brokers. Акції MP Materials, Energy Fuels і USA Rare Earth торгуються в США, Lynas, Iluka й Arafura на Австралійській біржі, Solvay у Брюсселі. Китайські акції A-shares доступні обмежено, зручніші папери з лістингом у Гонконзі.
Який ETF на рідкісноземельні метали обрати?
Найбільший і найстаріший фонд це REMX від VanEck, у Європі його аналогом є VanEck Rare Earth and Strategic Metals UCITS ETF (ISIN IE0002PG6CA6). Враховуйте, що в ньому багато літієвих компаній, а майже третина фонду припадає на Китай. Для ставки на виробників поза Китаєм є нові фонди REXC і Sprott Rare Earths ex-China UCITS ETF, але в них поки невеликі активи.
Чому Китай такий важливий для ринку рідкісноземельних металів?
За даними МЕА, на Китай припадає близько 60% видобутку магнітних рідкісноземельних металів, понад 90% їх переробки та майже 95% виробництва постійних магнітів. З квітня 2025 року Китай ліцензує експорт семи середніх і важких елементів, а ширші обмеження жовтня 2025 року призупинено до 10 листопада 2026 року.
Чи є облігації компаній рідкісноземельної галузі?
Профільні компанії майже не випускають звичайних облігацій, а конвертовані облігації MP Materials і Energy Fuels доступні лише інституційним покупцям. Приватні інвестори зазвичай обирають облігації великих компаній критичних мінералів, наприклад Albemarle і Rio Tinto з мінімальним лотом $2 000.
Яку частку портфеля відводити під рідкісноземельні метали?
Зазвичай від 3% до 5% портфеля, для інвестора з високою толерантністю до ризику до 10%. Основу портфеля краще залишити за широкими індексними фондами та облігаціями, а купівлі в секторі робити частинами.
Висновок
Інвестиції в рідкісноземельні метали дають доступ до однієї з ключових тем десятиліття, від електромобілів і вітроенергетики до оборони та робототехніки. Попит зростає, а держави вперше всерйоз платять за незалежність від Китаю. Однак історія сектору показує, що добра ідея не гарантує доброї дохідності. За десять років широкий ринок приніс у рази більше, а сам сектор живе циклами з падіннями на 50% і більше. Розумний підхід полягає в невеликій частці, купівлі частинами та дисциплінованій фіксації прибутку.
Матеріал має інформаційний характер і не є індивідуальною інвестиційною рекомендацією. Дані наведено станом на жовтень 2026 року. Минула дохідність не гарантує майбутніх результатів, інвестиції пов’язані з ризиком втрати капіталу.
Сертифікований аналітик ринків капіталу та цінних паперів CFI CMSA®, сертифікований фахівець із фінансового планування та управління активами CFI FPWMP®, сертифікований аналітик даних і бізнес-аналітики CFI BIDA®, сертифікований фахівець у сфері фінансових технологій CFI FTIP®. Кандидат юридичних наук (PhD), викладач.
Експерт з інвестицій в акції, ETF та облігації на фондових ринках США, Європи та Азії, понад 8 років практики в інвестуванні, $17,3 млн активів в управлінні. Спеціалізації «Управління інвестиціями» (University of Geneva) та «Управління ризиками» (New York Institute of Finance), сертифікації Interactive Brokers, IMF і The World Bank. Член Федерації аудиторів, бухгалтерів і фінансистів АПК України, автор книг з інвестицій та аналізу цінних паперів.