Инвестиции в редкоземельные металлы стали одной из самых политизированных тем сырьевого рынка. Без неодима, празеодима, диспрозия и тербия не работают постоянные магниты в электромобилях, ветрогенераторах, роботах и военной технике, а почти 95% мирового производства таких магнитов и более 90% переработки сосредоточены в Китае. По оценке Международного энергетического агентства спрос на магнитные редкоземельные элементы вырастет более чем на 30% к 2030 году. При этом профильный фонд VanEck Rare Earth and Strategic Metals ETF (REMX) за десять лет приносил в среднем около 6% годовых против 15% у индекса S&P 500, а внутри этого периода то удваивался, то терял половину стоимости.
Это направление для инвестора, который понимает сырьевые циклы и готов к сильной волатильности. Ниже разберём, кто реально зарабатывает в цепочке от рудника до магнита, какие акции, ETF и облигации доступны частному инвестору из Украины и ЕС, как сектор вёл себя на рынке последние десять лет и какую долю портфеля разумно отводить под эту тему.

Что такое редкоземельные металлы с точки зрения инвестора
К редкоземельным элементам относят 17 металлов, это скандий, иттрий и пятнадцать лантаноидов. Название обманчиво, в земной коре их не так мало, но месторождения с концентрацией, пригодной для рентабельной добычи, встречаются редко, а разделение элементов друг от друга требует сложной химии и даёт много отходов. Поэтому узким местом отрасли является не столько добыча, сколько разделение и производство металлов, сплавов и магнитов.
Для инвестора важно различать лёгкие и тяжёлые редкоземельные элементы. Лёгкие, прежде всего неодим и празеодим (их оксид на рынке называют NdPr), составляют основу магнитов NdFeB. Тяжёлые, диспрозий и тербий, добавляют в магниты в небольших количествах, чтобы они сохраняли свойства при высокой температуре, и именно по ним зависимость от Китая максимальна. Лантан и церий производятся в больших объёмах и стоят дёшево, поэтому финансовый результат компаний сектора определяют в первую очередь цены на NdPr и тяжёлые элементы.
Часто тему расширяют до «критических минералов», куда кроме редкоземельных металлов входят литий, кобальт, никель, графит, вольфрам, галлий и другие. Многие фонды устроены именно так, поэтому, покупая «редкоземельный» ETF, инвестор нередко получает заметную долю литиевых и других горнодобывающих компаний.
Перспективы и оценки рынка
Чтобы оценить, насколько оправданы инвестиции в редкоземельные металлы, начнём с масштаба рынка. По данным Геологической службы США (USGS), мировая добыча редкоземельных металлов в 2025 году оценивается в 390 тыс. т в пересчёте на оксиды, из них 270 тыс. т пришлось на Китай, 51 тыс. т на США, 29 тыс. т на Австралию и 22 тыс. т на Мьянму. Мировые запасы превышают 85 млн т, крупнейшие у Китая (44 млн т), Бразилии (21 млн т) и Австралии (6,3 млн т). Средняя цена оксида NdPr в 2025 году составила около $69 за килограмм против $55 годом ранее.
В апреле 2026 года Международное энергетическое агентство (МЭА) выпустило отдельный доклад о редкоземельных элементах. По его оценке на Китай приходится около 60% добычи магнитных редкоземельных металлов, более 90% их переработки и почти 95% производства постоянных магнитов. Спрос на эти металлы с 2015 года удвоился и вырастет ещё более чем на 30% к 2030 году. Даже если все объявленные проекты за пределами Китая будут построены, к 2035 году они покроют около половины потребностей в добыче, около четверти в переработке и менее пятой части в магнитах, а на создание диверсифицированных цепочек поставок понадобится около $60 млрд инвестиций за десять лет.
Главным фактором рынка в 2025–2026 годах стала политика Пекина. В апреле 2025 года Китай ввёл лицензирование экспорта семи средних и тяжёлых редкоземельных металлов (самарий, гадолиний, тербий, диспрозий, лютеций, скандий и иттрий), из-за чего часть автопроизводителей в мире останавливала конвейеры. В октябре 2025 года ограничения расширили ещё на пять элементов и на иностранную продукцию с китайским сырьём, но в ноябре 2025 года их действие приостановили на год, до 10 ноября 2026 года. Апрельский режим остаётся в силе. В июльском Global Critical Minerals Outlook 2026 МЭА оценило, что при полном применении этих мер под угрозой оказалось бы около $6,5 трлн годового производства за пределами Китая.
В ответ США и их союзники начали напрямую финансировать отрасль. В июле 2025 года Министерство обороны США вложило $400 млн в MP Materials и гарантировало минимальную цену $110 за килограмм NdPr на десять лет, а спустя несколько дней Apple объявила о партнёрстве с той же компанией на $500 млн. Австралия выделила Iluka Resources кредит на A$1,65 млрд под строительство завода по переработке.
| Показатель | Значение | Источник |
|---|---|---|
| Мировая добыча, 2025 | около 390 тыс. т оксидов, из них Китай 270 тыс. т | USGS, 2026 |
| Мировые запасы | более 85 млн т, Китай 44 млн т | USGS, 2026 |
| Доля Китая в магнитных РЗЭ | около 60% добычи, более 90% переработки, почти 95% магнитов | МЭА, апрель 2026 |
| Рост спроса на магнитные РЗЭ | более 30% к 2030 году | МЭА, апрель 2026 |
| Нужные инвестиции вне Китая | около $60 млрд за десять лет | МЭА, апрель 2026 |
| Средняя цена оксида NdPr | $55/кг в 2024 году, $69/кг в 2025 году | USGS, 2026 |
| Минимальная цена NdPr для MP Materials | $110/кг на 10 лет | MP Materials, июль 2025 |
Таблица 1. Ключевые цифры рынка редкоземельных металлов.
Кто зарабатывает в цепочке стоимости
Инвестиции в редкоземельные металлы можно направить в разные звенья одной цепочки, и риски у них сильно отличаются. Цепочка начинается с горнодобывающих компаний, которые получают концентрат. Их выручка напрямую зависит от цен на NdPr, а себестоимость от качества руды, поэтому акции добытчиков ведут себя как классический сырьевой актив с резкими подъёмами и спадами. Следующее звено, разделение и производство оксидов, технологически сложнее и именно здесь Китай сильнее всего опережает остальной мир. Компании, которые умеют разделять тяжёлые элементы за пределами Китая, сегодня получают премию за редкость.
Далее идут производители металлов, сплавов и магнитов. Их маржа меньше зависит от цен на сырьё и больше от долгосрочных контрактов с автопроизводителями, производителями электроники и оборонными заказчиками. Именно в это звено сейчас направляется основная господдержка в США и Европе. Отдельная ниша связана с переработкой отработанных магнитов, она пока небольшая, но её поддерживают крупные потребители вроде Apple.
Для инвестора главный вывод в том, что «редкоземельная» компания компании рознь. Добытчик без собственной переработки остаётся заложником китайских цен, а интегрированный производитель с госконтрактами и минимальной ценой работает в совсем другом профиле риска.
Акции компаний сферы редкоземельных металлов
США
Американский рынок предлагает самые ликвидные бумаги сектора. MP Materials владеет рудником Mountain Pass в Калифорнии, единственным крупным действующим месторождением редкоземельных металлов в США, и строит производство магнитов в Техасе. Контракт с Минобороны США сделал компанию главным бенефициаром американской политики в отрасли. Energy Fuels изначально уранодобывающая компания, но на заводе White Mesa в Юте она перерабатывает монацит в NdPr в августе 2025 года получила первый килограмм оксида диспрозия, а в марте 2026 года первый килограмм оксида тербия чистотой 99,9%. USA Rare Earth строит завод магнитов в Стиллуотере (Оклахома) мощностью около 5 тыс. т в год и в 2025 году купила британского производителя металлов и сплавов Less Common Metals.
| Компания | Биржа: тикер | Страна | Роль в нише |
|---|---|---|---|
| MP Materials | NYSE: MP | США | Добыча, разделение NdPr, производство магнитов |
| Energy Fuels | NYSE American: UUUU | США | Уран и переработка монацита в NdPr, диспрозий, тербий |
| USA Rare Earth | Nasdaq: USAR | США | Производство магнитов, металлов и сплавов |
Таблица 2. Акции компаний редкоземельной отрасли на рынке США.
Европа
В Европе публичных компаний с реальным производством единицы. Solvay в апреле 2025 года запустила на заводе в Ла-Рошели линию по выпуску редкоземельных материалов для магнитов и ставит цель покрывать до 30% европейского спроса к 2030 году, при этом редкоземельное направление составляет лишь небольшую часть бизнеса химического концерна. Mkango Resources развивает переработку отработанных магнитов через совместное предприятие HyProMag в Великобритании и Германии, это компания малой капитализации с соответствующими рисками.
| Компания | Биржа: тикер | Страна | Роль в нише |
|---|---|---|---|
| Solvay | Euronext Brussels: SOLB | Бельгия | Разделение и материалы для магнитов (Ла-Рошель, Франция) |
| Mkango Resources | LSE AIM: MKA, TSXV: MKA | Великобритания, Канада | Переработка магнитов, проекты добычи |
Таблица 3. Акции компаний редкоземельной отрасли в Европе.
Азия
Крупнейшие производители мира торгуются в Китае. China Northern Rare Earth является ведущим добытчиком лёгких редкоземельных металлов и входит в тройку крупнейших позиций REMX. China Rare Earth Resources and Technology входит в государственную China Rare Earth Group, которая специализируется на средних и тяжёлых элементах, а JL Mag Rare-Earth является одним из крупнейших в мире производителей магнитов. Акции материкового Китая (A-shares) частному инвестору из Украины и ЕС доступны ограниченно, обычно через программу Stock Connect у брокеров, которые её поддерживают, поэтому удобнее бумаги с листингом в Гонконге. В Японии к сектору относится Shin-Etsu Chemical, один из крупных производителей редкоземельных магнитов вне Китая, хотя для компании это лишь одно из направлений.
| Компания | Биржа: тикер | Страна | Роль в нише |
|---|---|---|---|
| China Northern Rare Earth | SSE: 600111 | Китай | Добыча и переработка лёгких РЗЭ |
| China Rare Earth Resources and Technology | SZSE: 000831 | Китай | Тяжёлые РЗЭ, разделение |
| JL Mag Rare-Earth | SZSE: 300748, HKEX: 6680 | Китай | Производство магнитов NdFeB |
| Shin-Etsu Chemical | TSE: 4063 | Япония | Редкоземельные магниты среди других направлений |
Таблица 4. Акции компаний редкоземельной отрасли в Азии.
Австралия и Канада
Австралия является главной альтернативой Китаю по добыче. Lynas Rare Earths добывает руду на месторождении Маунт-Уэлд и разделяет её в Малайзии, где в мае 2025 года получила первую партию оксида диспрозия, став первым коммерческим производителем тяжёлых редкоземельных металлов за пределами Китая. Iluka Resources строит в Энеаббе первый в Австралии интегрированный завод по переработке, запуск намечен на 2027 год. Arafura Rare Earths в мае 2026 года приняла окончательное инвестиционное решение по проекту Nolans мощностью 4 440 т оксида NdPr в год с началом производства с середины 2029 года. Канадская Neo Performance Materials в сентябре 2025 года открыла завод по производству редкоземельных магнитов в эстонской Нарве.
| Компания | Биржа: тикер | Страна | Роль в нише |
|---|---|---|---|
| Lynas Rare Earths | ASX: LYC | Австралия | Добыча и разделение, включая тяжёлые РЗЭ |
| Iluka Resources | ASX: ILU | Австралия | Строительство завода по переработке (запуск в 2027 году) |
| Arafura Rare Earths | ASX: ARU | Австралия | Проект Nolans, NdPr с 2029 года |
| Neo Performance Materials | TSX: NEO | Канада | Разделение и магниты (заводы в Эстонии) |
Таблица 5. Акции компаний редкоземельной отрасли в Австралии и Канаде.
ETF на редкоземельные металлы
ETF США
Для большинства частных инвесторов инвестиции в редкоземельные металлы проще всего реализовать через ETF, который сразу покупает корзину компаний. Старейший и крупнейший фонд сектора, VanEck Rare Earth and Strategic Metals ETF (REMX), работает с 2010 года и управляет $1,55 млрд. В его индекс входят не только редкоземельные, но и литиевые, вольфрамовые и молибденовые компании, поэтому крупнейшими позициями сейчас являются чилийская SQM и американская Albemarle, а уже за ними China Northern Rare Earth, MP Materials и Lynas. Около 29% фонда приходится на Китай. Sprott Critical Materials ETF (SETM) ещё шире и включает медь, уран и серебро. В апреле 2026 года Sprott запустила Rare Earths Ex-China ETF (REXC), который покупает только компании за пределами Китая.
| Фонд | Тикер | TER | Активы | Запуск |
|---|---|---|---|---|
| VanEck Rare Earth and Strategic Metals ETF | REMX | 0,53% | $1,55 млрд (20.10.2026) | 2010 |
| Sprott Critical Materials ETF | SETM | 0,65% | $455 млн (19.10.2026) | 2023 |
| Sprott Rare Earths Ex-China ETF | REXC | 0,65% | около $69 млн | 2026 |
Таблица 6. ETF на редкоземельные металлы на рынке США.
UCITS ETF
Жителям ЕС американские ETF обычно недоступны из-за требований PRIIPs к документу KID, поэтому им подходят европейские фонды по стандарту UCITS. Главный из них, VanEck Rare Earth and Strategic Metals UCITS ETF, повторяет тот же индекс, что и американский REMX. Global X Disruptive Materials UCITS ETF шире по составу и включает производителей лития, меди, никеля и графита. В сентябре 2026 года появился Sprott Rare Earths ex-China UCITS ETF, европейская версия фонда без китайских компаний, пока очень небольшой по размеру.
| Фонд | ISIN | TER | Размер | Тип* |
|---|---|---|---|---|
| VanEck Rare Earth and Strategic Metals UCITS ETF | IE0002PG6CA6 | 0,59% | около $917 млн | Acc |
| Global X Disruptive Materials UCITS ETF | IE000FP52WM7 | 0,50% | около $43 млн | Acc |
| Sprott Rare Earths ex-China UCITS ETF | IE0009D15VO0 | 0,65% | менее €1 млн | Acc |
Таблица 7. UCITS ETF на редкоземельные металлы и критические минералы. * Acc означает накопительный фонд, который реинвестирует дивиденды, Dist означает фонд с выплатой дивидендов.
ETF других рынков
На Австралийской бирже торгуются VanEck Rare Earth and Strategic Metals ex China ETF (ASX: RESM), запущенный в августе 2026 года с комиссией 0,59%, и Betashares Critical Minerals ETF (ASX: XMET) с более широким набором металлов. Для жителей ЕС на такие фонды действуют те же ограничения PRIIPs, поэтому их покупка зависит от брокера и статуса клиента.
Облигации компаний редкоземельной отрасли
Через облигации инвестиции в редкоземельные металлы реализовать сложнее всего, потому что профильные компании почти не выпускают обычных облигаций. MP Materials и Energy Fuels привлекали деньги через конвертируемые облигации (у MP Materials это бумаги с купоном 3% и погашением в 2030 году, у Energy Fuels с купоном 0,75% и погашением в 2031 году), но они размещались по правилу 144A только для квалифицированных институциональных покупателей. Поэтому инвесторы, которые хотят получить долговую экспозицию к критическим минералам, обычно рассматривают облигации крупных диверсифицированных компаний. Albemarle является крупнейшим производителем лития, Rio Tinto в марте 2025 года закрыла покупку Arcadium Lithium, а Solvay владеет редкоземельным производством в Ла-Рошели.
| Выпуск | ISIN | Погашение | Валюта | Рейтинг при размещении | Мин. лот |
|---|---|---|---|---|---|
| Solvay 4,25% | BE6350792089 | 03.10.2031 | EUR | BBB- (S&P) | €100 000 |
| Albemarle 5,05% | US012653AE17 | 01.06.2032 | USD | Baa3 / BBB / BBB | $2 000 |
| Rio Tinto Finance (USA) 5,00% | US76720AAT34 | 14.03.2032 | USD | A1 / A / A | $2 000 |
| Rio Tinto Finance (USA) 5,25% | US76720AAU07 | 14.03.2035 | USD | A1 / A / A | $2 000 |
| Albemarle 5,65% | US012653AF81 | 01.06.2052 | USD | Baa3 / BBB / BBB | $2 000 |
Таблица 8. Облигации компаний сектора критических минералов. Рейтинги Moody’s / S&P / Fitch на дату размещения по проспектам эмитентов.
Минимальный лот €100 000 у Solvay делает этот выпуск недоступным для большинства частных инвесторов, а долларовые облигации Albemarle и Rio Tinto продаются от $2 000. Рейтинг Albemarle с момента размещения мог измениться, перед покупкой его стоит проверить у брокера.
Как редкоземельные металлы вели себя на рынке
История REMX наглядно показывает, что инвестиции в редкоземельные металлы похожи на американские горки. Если вложить $10 000 в начале 2016 года, к октябрю 2026 года они превратились бы примерно в $18 200 против $44 700 в S&P 500 и $34 500 в мировом фонде ACWI. При этом на пиках циклов фонд более чем удваивал вложения, а после них дважды терял больше половины стоимости.
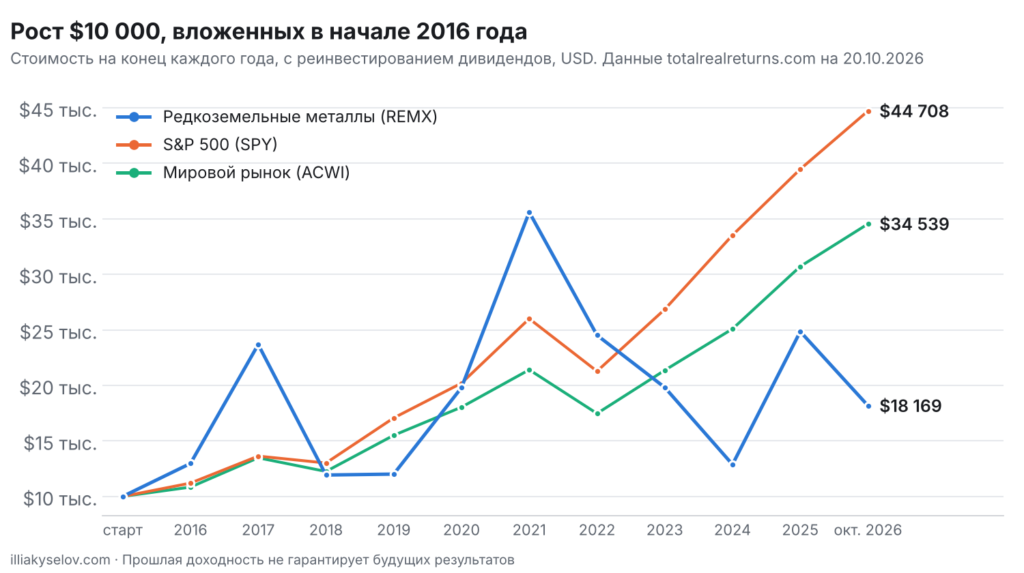
Рисунок 1. Сколько стали бы стоить $10 000, вложенные в начале 2016 года, с учётом дивидендов
| Год | REMX | S&P 500 (SPY) | Мировой рынок (ACWI) |
|---|---|---|---|
| 2016 | 29,7% | 12,0% | 8,4% |
| 2017 | 82,6% | 21,7% | 24,3% |
| 2018 | −49,6% | −4,6% | −9,1% |
| 2019 | 0,7% | 31,2% | 26,6% |
| 2020 | 64,8% | 18,3% | 16,3% |
| 2021 | 79,8% | 28,7% | 18,7% |
| 2022 | −31,1% | −18,2% | −18,4% |
| 2023 | −19,2% | 26,2% | 22,3% |
| 2024 | −35,0% | 24,9% | 17,5% |
| 2025 | 93,0% | 17,7% | 22,4% |
| 2026 (по 20.10) | −26,9% | 13,3% | 12,5% |
| $10 000 в итоге | $18 169 | $44 708 | $34 539 |
Таблица 9. Годовая доходность с реинвестированием дивидендов, данные totalrealreturns.com на 20.10.2026.
Среднегодовая доходность по данным VanEck выглядит ещё скромнее. На 30 сентября 2026 года REMX по стоимости чистых активов принёс −0,8% за год, около нуля в среднем за три года, −7,1% годовых за пять лет и 6,1% годовых за десять лет, тогда как индекс S&P 500 за те же периоды дал 15,7%, 22,9%, 13,8% и 15,3%. За последнее десятилетие широкий рынок обыграл редкоземельный сектор в разы, а выигрывал тот, кто заходил в сектор на спаде и фиксировал прибыль на пиках.
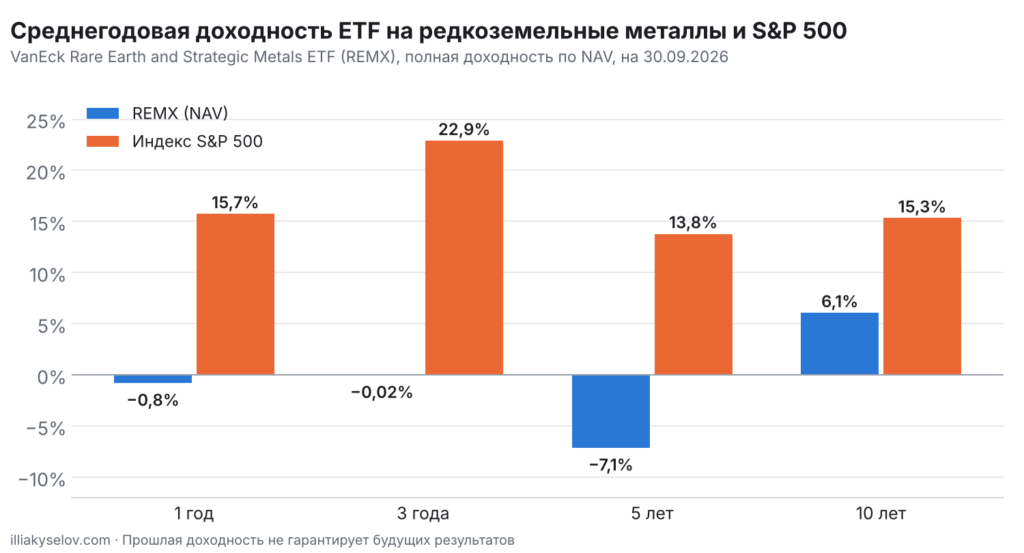
Рисунок 2. Среднегодовая доходность REMX и индекса S&P 500 по данным VanEck и First Trust
| Период | REMX (NAV) | Индекс S&P 500 |
|---|---|---|
| 1 год | −0,79% | 15,74% |
| 3 года | −0,02% | 22,89% |
| 5 лет | −7,12% | 13,79% |
| 10 лет | 6,07% | 15,33% |
Таблица 10. Среднегодовая полная доходность на 30.09.2026.
Особенности инвестирования в редкоземельные металлы
Инвестиции в редкоземельные металлы отличаются от вложений в технологический сектор или широкий рынок по нескольким причинам. Первая особенность связана с тем, что цены на редкоземельные металлы во многом задаются в Китае. Когда китайские производители наращивают выпуск, цены на NdPr падают и западные добытчики уходят в убыток, а когда Пекин ограничивает экспорт, акции сектора за несколько недель могут вырасти в разы. Поэтому новости о квотах и лицензиях влияют на котировки сильнее, чем отчётность самих компаний.
Вторая особенность в растущей роли государства. Минимальная цена для MP Materials, кредиты Австралии для Iluka, европейский закон о критическом сырье превращают часть компаний в квазигосударственные проекты. Это снижает риск банкротства, но привязывает судьбу акций к политическим решениям и бюджетам.
Третья особенность в составе фондов. Покупая REMX, инвестор получает значительную долю литиевых компаний, поэтому результат фонда сильно зависит и от цен на литий. Тем, кто хочет чистую ставку на редкоземельные металлы без Китая, ближе новые фонды REXC и Sprott Rare Earths ex-China UCITS ETF, но у них короткая история и небольшие активы. Тема тесно пересекается с рынком электромобилей, оборонной промышленностью и металлургией, поэтому при одновременных вложениях в эти направления риски складываются.
Риски инвестиций в редкоземельные металлы
Инвестиции в редкоземельные металлы несут несколько специфических рисков, и главный из них политический. Решения Пекина по экспорту, пошлины США и торговые договорённости могут за один день изменить цены на металлы и котировки всего сектора. Приостановка расширенных ограничений Китая действует до 10 ноября 2026 года, и её продление или отмена станет одним из ключевых событий для отрасли.
Второй риск в волатильности. За последние десять лет REMX четыре раза терял за год от 19% до 50%, и просадки в половину стоимости здесь являются нормой, а не исключением. Третий риск в проектах. Строительство заводов по разделению и производству магнитов занимает годы, часто дорожает и сдвигается, а многие компании сектора годами не приносят прибыли. Четвёртый риск технологический, производители двигателей ищут способы уменьшить содержание тяжёлых редкоземельных металлов в магнитах или обойтись без них. Наконец, у малых компаний и бумаг на внебиржевом рынке низкая ликвидность и широкие спреды.
Как вписать редкоземельные металлы в портфель
Инвестиции в редкоземельные металлы я рассматриваю как тактическую или спутниковую часть портфеля, а не как его основу. В своей практике я обычно ограничиваю такую тему долей от 3% до 5% портфеля, в крайнем случае до 10% для инвестора с высокой терпимостью к риску. Основу портфеля при этом составляют широкие индексные фонды на мировой рынок и облигации, которые компенсируют резкие колебания сектора.
Покупать удобнее частями в течение года, а не одной суммой, и заранее решить, при каком росте вы будете фиксировать часть прибыли, ведь в этом секторе пики сменяются глубокими спадами. Жителям ЕС стоит подбирать фонды из справочника UCITS ETF, а открыть счёт для покупки акций и ETF можно у Interactive Brokers. Если хотите, чтобы доля сектора и конкретные бумаги были подобраны под ваши цели и налоговое резидентство, я помогу в рамках разработки инвестиционного портфеля или на консультации.
Вопросы и ответы
Стоит ли инвестировать в редкоземельные металлы в 2026–2027 годах?
Инвестиции в редкоземельные металлы оправданы как небольшая часть портфеля для тех, кто готов к сильной волатильности. Спрос на магнитные металлы, по оценке МЭА, вырастет более чем на 30% к 2030 году, а США и их союзники активно финансируют производство вне Китая. Но за последние десять лет профильный ETF REMX приносил в среднем около 6% годовых против 15% у S&P 500, поэтому результат сильно зависит от момента входа.
Как купить акции редкоземельных металлов из Украины или ЕС?
Проще всего через международного брокера, например Interactive Brokers. Акции MP Materials, Energy Fuels и USA Rare Earth торгуются в США, Lynas, Iluka и Arafura на Австралийской бирже, Solvay в Брюсселе. Китайские акции A-shares доступны ограниченно, удобнее бумаги с листингом в Гонконге.
Какой ETF на редкоземельные металлы выбрать?
Самый крупный и старый фонд это REMX от VanEck, в Европе его аналогом является VanEck Rare Earth and Strategic Metals UCITS ETF (ISIN IE0002PG6CA6). Учитывайте, что в нём много литиевых компаний, а почти треть фонда приходится на Китай. Для ставки на производителей вне Китая есть новые фонды REXC и Sprott Rare Earths ex-China UCITS ETF, но у них пока небольшие активы.
Почему Китай так важен для рынка редкоземельных металлов?
По данным МЭА, на Китай приходится около 60% добычи магнитных редкоземельных металлов, более 90% их переработки и почти 95% производства постоянных магнитов. С апреля 2025 года Китай лицензирует экспорт семи средних и тяжёлых элементов, а более широкие ограничения октября 2025 года приостановлены до 10 ноября 2026 года.
Есть ли облигации компаний редкоземельной отрасли?
Профильные компании почти не выпускают обычных облигаций, а конвертируемые облигации MP Materials и Energy Fuels доступны только институциональным покупателям. Частные инвесторы обычно выбирают облигации крупных компаний критических минералов, например Albemarle и Rio Tinto с минимальным лотом $2 000.
Какую долю портфеля отводить под редкоземельные металлы?
Обычно от 3% до 5% портфеля, для инвестора с высокой терпимостью к риску до 10%. Основу портфеля лучше оставить за широкими индексными фондами и облигациями, а покупки в секторе делать частями.
Вывод
Инвестиции в редкоземельные металлы дают доступ к одной из ключевых тем десятилетия, от электромобилей и ветроэнергетики до обороны и робототехники. Спрос растёт, а государства впервые всерьёз платят за независимость от Китая. Однако история сектора показывает, что хорошая идея не гарантирует хорошей доходности. За десять лет широкий рынок принёс в разы больше, а сам сектор живёт циклами с падениями на 50% и более. Разумный подход состоит в небольшой доле, покупке частями и дисциплинированной фиксации прибыли.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Данные приведены по состоянию на октябрь 2026 года. Прошлая доходность не гарантирует будущих результатов, инвестиции связаны с риском потери капитала.
Сертифицированный аналитик по рынкам капитала и ценным бумагам CFI CMSA®, сертифицированный специалист по финансовому планированию и управлению активами CFI FPWMP®, сертифицированный аналитик данных и бизнес-аналитики CFI BIDA®, сертифицированный специалист в сфере финансовых технологий CFI FTIP®. Кандидат юридических наук (PhD), преподаватель.
Эксперт по инвестициям в акции, ETF и облигации на фондовых рынках США, Европы и Азии, более 8 лет практики в инвестировании, $17,3 млн активов в управлении. Специализации «Управление инвестициями» (University of Geneva) и «Управление рисками» (New York Institute of Finance), сертификации Interactive Brokers, IMF и The World Bank. Член Федерации аудиторов, бухгалтеров и финансистов АПК Украины, автор книг по инвестициям и анализу ценных бумаг.