Инвестиции в системы охлаждения ЦОД стали одним из самых прямых способов заработать на строительстве дата-центров для искусственного интеллекта. Стойка NVIDIA Vera Rubin NVL72 может потреблять больше 200 кВт, и воздухом такое тепло уже не отвести, поэтому операторы массово переходят на жидкостное охлаждение. По оценке Dell’Oro Group, рынок жидкостного охлаждения в 2025 году примерно удвоился и приблизился к $3 млрд, а к 2029 году может достичь $7 млрд. Акции Vertiv, главного специализированного игрока, с начала 2021 года выросли более чем в 11 раз, но в 2022 году теряли почти половину стоимости.
Ниже разберём, как устроено охлаждение дата-центров, кто зарабатывает в этой цепочке, какие акции, ETF и облигации доступны частному инвестору из Украины и ЕС, как сектор вёл себя на бирже и какую долю портфеля разумно отводить под эту тему.

Что такое системы охлаждения ЦОД с точки зрения инвестора
Почти вся электроэнергия, которую потребляют серверы, превращается в тепло, и его нужно непрерывно отводить. Классическая схема строится на воздухе. Кондиционеры и прецизионные установки охлаждают воздух в машинном зале, а чиллеры и градирни на крыше сбрасывают тепло наружу. Такая схема хорошо работает при плотности в десятки киловатт на стойку. По данным опроса Uptime Institute 2025 года, средняя плотность растёт медленно, в основном за счёт стоек мощностью 10–30 кВт, а объектов с более мощными стойками пока немного.
Ускорители для ИИ изменили картину. Вода способна унести в тысячи раз больше тепла на единицу объёма, чем воздух, поэтому к самым горячим чипам подводят охлаждающие пластины (cold plates), по которым циркулирует жидкость. Её прокачивают и охлаждают распределительные блоки CDU (coolant distribution unit), а дальше тепло уходит в контур здания. Существуют и системы погружного охлаждения, где сервер целиком находится в диэлектрической жидкости, но пока они занимают небольшую долю рынка.
Для инвестора важно, что охлаждение составляет обязательную часть каждого нового дата-центра и заметную долю его стоимости. Чем больше вложений в ИИ-инфраструктуру, тем больше заказов у производителей охлаждения, а переход на жидкость означает не просто рост объёмов, но и смену поставщиков в пользу тех, кто владеет новыми технологиями.
Перспективы и оценки рынка охлаждения ЦОД
Перспективы, на которые опираются инвестиции в системы охлаждения ЦОД, видны прежде всего по спросу на электроэнергию. По оценке Международного энергетического агентства, дата-центры в 2024 году потребили около 415 ТВт·ч, или 1,5% мирового потребления электроэнергии, а к 2030 году эта цифра может вырасти примерно до 945 ТВт·ч. На США в 2024 году пришлось 45% потребления. Больше электроэнергии означает больше тепла, которое нужно отводить.
Средняя энергоэффективность отрасли при этом почти не улучшается. Опрос Uptime Institute 2025 года показал, что средний показатель PUE, отношение всего потребления дата-центра к потреблению ИТ-оборудования, почти не меняется шестой год подряд. Значительная часть действующих дата-центров построена давно, и для их модернизации нужны новые системы охлаждения, что даёт производителям дополнительный спрос помимо строительства новых объектов.
Самый быстрорастущий сегмент жидкостное охлаждение. По данным Dell’Oro Group за январь 2026 года, выручка производителей в этом сегменте в 2025 году примерно удвоилась и приблизилась к $3 млрд, а к 2029 году может достичь около $7 млрд. Лидером рынка аналитики называют Vertiv, сильные позиции занимают CoolIT, nVent и Boyd, тепловой бизнес которой купила Eaton, а быстрее других растёт AAON. Коммерческие исследовательские агентства дают и более высокие оценки, но их методики сильно расходятся, поэтому ориентироваться лучше на данные отраслевых аналитиков и отчётность компаний.
| Показатель | Значение | Источник |
|---|---|---|
| Потребление электроэнергии дата-центрами, 2024 | около 415 ТВт·ч, 1,5% мирового | МЭА, 2025 |
| Прогноз потребления на 2030 год | около 945 ТВт·ч | МЭА, 2025 |
| Рынок жидкостного охлаждения, 2025 | около $3 млрд, примерно ×2 за год | Dell’Oro Group, январь 2026 |
| Прогноз рынка жидкостного охлаждения на 2029 год | около $7 млрд | Dell’Oro Group, январь 2026 |
| Мощность стойки Vera Rubin NVL72 | более 200 кВт | Tom’s Hardware, июль 2026 |
| Прогноз выручки Vertiv на 2026 год | $13,8–14,2 млрд, органический рост 30–32% | Vertiv, июль 2026 |
Таблица 1. Рынок охлаждения дата-центров в цифрах.
Отчётность компаний подтверждает спрос. Vertiv во II квартале 2026 года увеличила выручку на 24%, до $3,27 млрд, и подняла прогноз на год до $13,8–14,2 млрд с органическим ростом 30–32%. Schneider Electric в III квартале 2026 года нарастила выручку на 17% в органическом выражении, до €11,5 млрд, и повысила годовой прогноз. По словам компании, спрос в сегменте дата-центров рос трёхзначными темпами, а рекордный портфель заказов даёт видимость на 2027 и 2028 годы.
Кто зарабатывает в цепочке стоимости
Ближе всего к чипу работают производители охлаждающих пластин и теплообменников. Здесь сильны тайваньские Asia Vital Components и Auras Technology, которые поставляют компоненты производителям серверов, и тепловой бизнес Boyd, купленный Eaton. Эти компании зависят от графика выпуска ускорителей NVIDIA и AMD и от того, какую долю в новых моделях получит каждый поставщик.
Следующее звено составляют распределительные блоки CDU, стоечные решения и системы управления, то есть сердце жидкостного контура. Здесь лидирует Vertiv, активно растут Schneider Electric после покупки Motivair, nVent и Delta Electronics, которая в апреле 2026 года подписала с Daikin меморандум о совместной разработке CDU для дата-центров Азии и Океании. Это звено растёт вместе с каждым новым ИИ-кластером, потому что каждый из них требует собственных жидкостных контуров.
Третье звено отвечает за сброс тепла за пределы здания. Это чиллеры, сухие охладители и градирни, рынок которых делят Trane Technologies, Johnson Controls, Carrier, Daikin, Modine и AAON. Здесь объёмы растут вместе со строительством дата-центров, но есть и риск, о котором ниже. Наконец, Vertiv, Schneider Electric, Eaton и Legrand зарабатывают не только на охлаждении, но и на электроснабжении дата-центров, которое растёт по тем же причинам.
Интерес крупных игроков к теме хорошо виден по сделкам. В феврале 2025 года Schneider Electric закрыла покупку 75% Motivair примерно за $850 млн с опционом на оставшиеся 25% до 2028 года. В декабре 2025 года Vertiv купила сервисную компанию PurgeRite, которая промывает и обслуживает жидкостные контуры, примерно за $1 млрд. В марте 2026 года Eaton завершила покупку теплового бизнеса Boyd за $9,5 млрд, а в августе 2026 года nVent объявила о покупке производителя оборудования электроснабжения Maverick Power за $1,75 млрд.
Акции компаний сектора охлаждения ЦОД
Инвестиции в системы охлаждения ЦОД через отдельные акции дают самую прямую экспозицию к теме. Чистых игроков немного, и самый крупный из них Vertiv. У большинства остальных компаний дата-центры составляют лишь часть бизнеса, поэтому важно смотреть, какую долю выручки они реально дают.
Акции США
Vertiv (NYSE: VRT) специализируется на инфраструктуре дата-центров, от систем охлаждения до электропитания, и в 2026 году получила инвестиционный кредитный рейтинг. Eaton (NYSE: ETN) один из крупнейших в мире производителей электротехнического оборудования, после покупки Boyd Thermal он стал одним из лидеров и в жидкостном охлаждении. Trane Technologies (NYSE: TT), Johnson Controls (NYSE: JCI) и Carrier Global (NYSE: CARR) производят чиллеры и климатические системы, для которых дата-центры стали одним из главных источников роста. nVent Electric (NYSE: NVT) выпускает стойки, CDU и системы распределения жидкости, AAON (Nasdaq: AAON) климатическое оборудование и решения жидкостного охлаждения под заказ гиперскейлеров.
Отдельно стоит Modine (NYSE: MOD). В октябре 2026 года компания выделила подразделение Performance Technologies, которое выпускало теплообменники для транспорта, и объединила его с Gentherm, а сама сосредоточилась на охлаждении дата-центров и коммерческой климатической технике. Компания планирует сменить название на Modexus Solutions с сохранением тикера MOD, поэтому при покупке стоит внимательно сверять эмитента.
| Компания | Биржа: тикер | Страна | Роль в нише |
|---|---|---|---|
| Vertiv | NYSE: VRT | США | Жидкостное и воздушное охлаждение, CDU, электропитание ЦОД |
| Eaton | NYSE: ETN | Ирландия, США | Электрооборудование, жидкостное охлаждение (Boyd Thermal) |
| Trane Technologies | NYSE: TT | Ирландия, США | Чиллеры и системы теплоотвода |
| Johnson Controls | NYSE: JCI | Ирландия, США | Чиллеры и системы управления зданиями |
| Carrier Global | NYSE: CARR | США | Чиллеры и климатические системы |
| nVent Electric | NYSE: NVT | Великобритания, США | Стойки, CDU, распределение жидкости |
| Modine | NYSE: MOD | США | Чиллеры и теплообменники для ЦОД |
| AAON | Nasdaq: AAON | США | Охлаждение под заказ гиперскейлеров |
Таблица 2. Акции компаний охлаждения ЦОД в США. Eaton, Trane, Johnson Controls и nVent зарегистрированы в Ирландии, акции торгуются на NYSE.
Акции Европы
Schneider Electric (Euronext Paris: SU) один из крупнейших в мире поставщиков инфраструктуры для дата-центров. Компания продаёт электрооборудование, системы охлаждения и программное обеспечение для управления, а после покупки Motivair предлагает и жидкостные решения. Legrand (Euronext Paris: LR) поставляет стойки, шинопроводы и решения для машинных залов, а шведская Alfa Laval (Nasdaq Stockholm: ALFA) теплообменники, которые используются в контурах охлаждения.
| Компания | Биржа: тикер | Страна | Роль в нише |
|---|---|---|---|
| Schneider Electric | Euronext Paris: SU | Франция | Электрооборудование, охлаждение, жидкостные решения Motivair |
| Legrand | Euronext Paris: LR | Франция | Стойки, шинопроводы, решения для машинных залов |
| Alfa Laval | Nasdaq Stockholm: ALFA | Швеция | Теплообменники |
Таблица 3. Акции компаний охлаждения ЦОД в Европе.
Акции Азии
В Азии ключевую роль играют тайваньские поставщики. Delta Electronics (TWSE: 2308) выпускает системы электропитания и охлаждения для серверов, включая CDU. Asia Vital Components (TWSE: 3017) и Auras Technology (TPEx: 3324) производят охлаждающие пластины и тепловые модули для серверов с ИИ-ускорителями. Японская Daikin (TSE: 6367), один из крупнейших в мире производителей климатической техники, развивает направление чиллеров и CDU для дата-центров. Тайваньские бумаги доступны частным инвесторам не у всех брокеров, поэтому их наличие стоит проверить заранее.
| Компания | Биржа: тикер | Страна | Роль в нише |
|---|---|---|---|
| Delta Electronics | TWSE: 2308 | Тайвань | Электропитание и охлаждение серверов, CDU |
| Asia Vital Components | TWSE: 3017 | Тайвань | Охлаждающие пластины и тепловые модули |
| Auras Technology | TPEx: 3324 | Тайвань | Охлаждающие пластины и тепловые модули |
| Daikin Industries | TSE: 6367 | Япония | Чиллеры и климатические системы |
Таблица 4. Акции компаний охлаждения ЦОД в Азии.
ETF на охлаждение ЦОД
Инвестиции в системы охлаждения ЦОД через ETF сталкиваются с одной трудностью. Фондов, которые покупают только производителей охлаждения, на рынке нет. Ближе всего к теме фонды ИИ-инфраструктуры, где вместе с энергетикой и сетями заметную долю занимают Vertiv и Eaton, а также фонды дата-центров, которые держат в основном владельцев объектов, а не поставщиков оборудования.
ETF США
Defiance AI & Power Infrastructure ETF (Nasdaq: AIPO) запущен в июле 2025 года и на 22 октября 2026 года держал Eaton и Vertiv с долями около 8,4% и 6,0%. Tortoise AI Infrastructure ETF (NYSE: TCAI) устроен похоже, Vertiv в нём около 5%. Global X Data Center & Digital Infrastructure ETF (Nasdaq: DTCR) и Pacer Data & Infrastructure Real Estate ETF (NYSE Arca: SRVR) вкладывают прежде всего в Digital Realty, Equinix и операторов вышек связи. Они выигрывают от роста дата-центров, но с производителями охлаждения связаны лишь косвенно.
| ETF | Биржа: тикер | TER | Активы | Запуск |
|---|---|---|---|---|
| Defiance AI & Power Infrastructure ETF | Nasdaq: AIPO | 0,69% | $848 млн | 2025 |
| Tortoise AI Infrastructure ETF | NYSE: TCAI | 0,65% | $207 млн | 2025 |
| Global X Data Center & Digital Infrastructure ETF | Nasdaq: DTCR | 0,50% | $1,94 млрд | 2020 |
| Pacer Data & Infrastructure Real Estate ETF | NYSE Arca: SRVR | 0,49% | $290 млн | 2018 |
Таблица 5. Американские ETF на инфраструктуру ЦОД. Данные StockAnalysis на 22 октября 2026 года.
UCITS ETF
Частным инвесторам из ЕС американские ETF обычно недоступны из-за требований PRIIPs. Среди UCITS-фондов больше всего Vertiv держит VanEck Electrification and Power Infrastructure UCITS ETF, около 5,2% активов по данным justETF, но фонд запущен только в мае 2026 года и пока небольшой. Global X Data Center REITs and Digital Infrastructure UCITS ETF построен на похожем индексе Solactive, что и американский DTCR, и вкладывает в основном во владельцев дата-центров. Ещё один практичный вариант отраслевой фонд промышленных компаний США, куда входят Vertiv, Eaton, Trane, Johnson Controls и Carrier.
| ETF | ISIN | TER | Размер, млн € | Тип* |
|---|---|---|---|---|
| Global X Data Center REITs and Digital Infrastructure UCITS ETF | IE00BMH5Y327 | 0,50% | 344 | Acc |
| VanEck Electrification and Power Infrastructure UCITS ETF | IE000YYVSM16 | 0,55% | 68 | Acc |
| SPDR S&P U.S. Industrials Select Sector UCITS ETF | IE00BWBXM724 | 0,15% | 852 | Acc |
Таблица 6. UCITS ETF с экспозицией к инфраструктуре ЦОД. Данные extraETF и Finanzfluss на 20–21 октября 2026 года. *Acc реинвестирует дивиденды, Dist выплачивает их инвестору.
Облигации компаний сектора охлаждения ЦОД
Инвестиции в системы охлаждения ЦОД возможны и через долговой рынок. Крупные производители климатического и электрооборудования имеют рейтинги инвестиционного уровня и регулярно выпускают облигации. В 2026 году Vertiv впервые разместила облигации с инвестиционным рейтингом, а Eaton в марте выпустила сразу шесть серий облигаций на $8,5 млрд. Учитывайте минимальный лот. У Eaton он составляет $200 000, у еврооблигаций Johnson Controls и Schneider Electric €100 000, поэтому частному инвестору доступнее выпуски Vertiv и Trane с лотом $2 000.
| Эмитент и выпуск | ISIN | Погашение | Валюта | Рейтинг при размещении | Мин. лот |
|---|---|---|---|---|---|
| Eaton 4,200% | US278058DX76 | 06.03.2031 | USD | A3 / A− | $200 000 |
| Johnson Controls 3,125% | XS2957380228 | 11.12.2033 | EUR | Baa2 / BBB+ | €100 000 |
| Trane Technologies 5,100% | US892938AB79 | 13.06.2034 | USD | A3 / BBB+ | $2 000 |
| Schneider Electric 3,25% | FR001400N285 | 10.10.2035 | EUR | A2 / A (рейтинг эмитента) | €100 000 |
| Vertiv 4,850% | US92537NAA63 | 15.03.2036 | USD | Baa3 / BBB− / BBB− | $2 000 |
| Eaton 4,800% | US278058DZ25 | 06.03.2036 | USD | A3 / A− | $200 000 |
Таблица 7. Облигации компаний сектора. Параметры по проспектам эмиссии в базе SEC и данным Штутгартской биржи, рейтинги Moody’s / S&P / Fitch на дату размещения, у Schneider Electric действующий рейтинг эмитента.
Рейтинг Vertiv находится на нижней границе инвестиционного уровня, поэтому её облигации чувствительнее к ухудшению дел компании, чем бумаги Eaton или Trane. Выпуски Johnson Controls и Schneider Electric номинированы в евро и подходят инвесторам, которые не хотят брать валютный риск доллара. С момента размещения рейтинги могли измениться, поэтому их стоит проверить у брокера перед покупкой.
Как охлаждение ЦОД вело себя на рынке
Профильного фонда на охлаждение дата-центров с длинной историей нет, поэтому поведение сектора удобнее оценивать по акциям Vertiv, главного специализированного игрока, и Trane Technologies, одного из крупнейших производителей чиллеров. Если вложить $10 000 в Vertiv в начале 2021 года, к октябрю 2026 года они превратились бы примерно в $114 100, в Trane в $33 200, тогда как в S&P 500 в $22 100, а в мировом фонде ACWI в $19 100. Но в 2022 году Vertiv потеряла 45%, а основной рост пришёлся на 2023–2024 годы на волне спроса на ИИ-инфраструктуру.
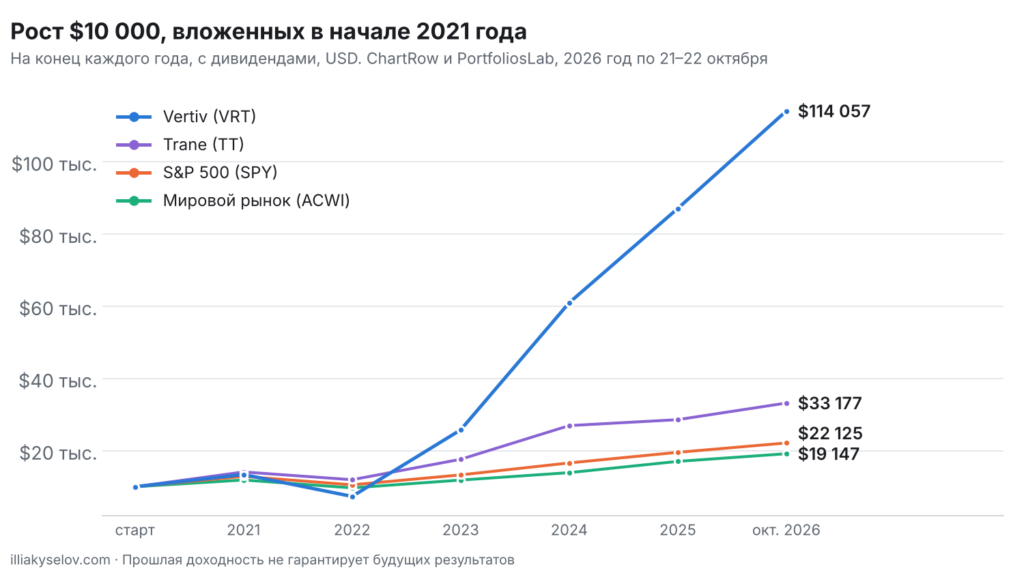
Рисунок 1. Сколько стали бы стоить $10 000, вложенные в начале 2021 года, с учётом дивидендов
| Год | Vertiv (VRT) | Trane (TT) | S&P 500 (SPY) | Мировой рынок (ACWI) |
|---|---|---|---|---|
| 2021 | 33,8% | 41,0% | 28,7% | 18,7% |
| 2022 | −45,3% | −15,3% | −18,2% | −18,4% |
| 2023 | 251,8% | 47,4% | 26,2% | 22,3% |
| 2024 | 136,8% | 53,0% | 24,9% | 17,4% |
| 2025 | 42,8% | 6,1% | 17,7% | 22,4% |
| 2026 (январь–октябрь) | 31,0% | 16,1% | 13,3% | 12,5% |
| $10 000 в итоге | $114 057 | $33 177 | $22 125 | $19 147 |
Таблица 8. Годовая доходность с реинвестированием дивидендов. Данные ChartRow, для SPY и ACWI за 2026 год PortfoliosLab, 2026 год по 21–22 октября.
По среднегодовой доходности разрыв тоже велик. За пять лет Vertiv приносила в среднем 55,0% годовых, Trane 22,7%, тогда как S&P 500 12,5% и мировой рынок 10,4%. За последний год картина ровнее. Vertiv выросла на 21,5%, S&P 500 на 15,6%, а Trane только на 11,1% и отстала от рынка, в том числе после комментария NVIDIA о системах без чиллеров. Высокая доходность прошлых лет уже заложена в цены, и повторить её в следующие пять лет будет трудно.
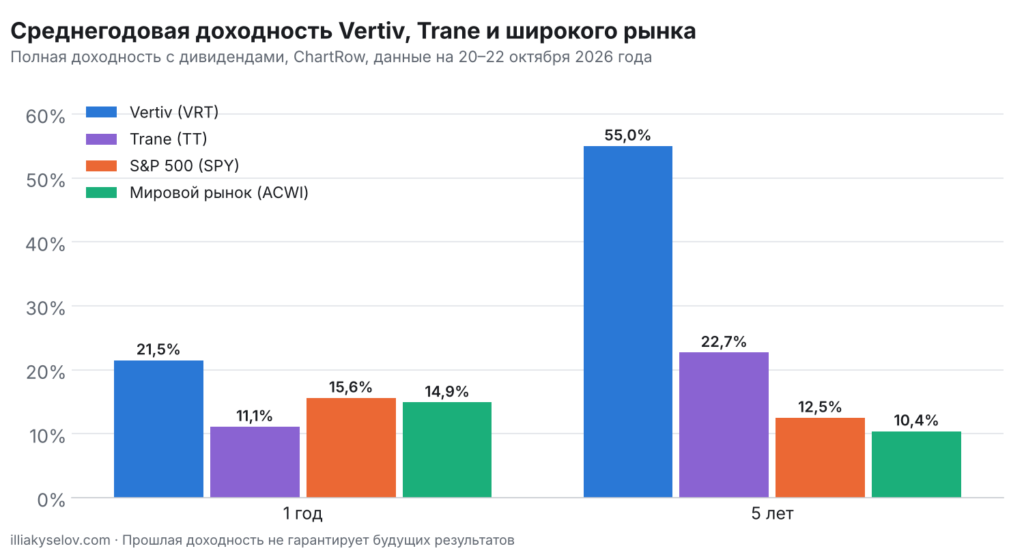
Рисунок 2. Среднегодовая доходность Vertiv, Trane и широкого рынка по данным ChartRow
| Период | Vertiv (VRT) | Trane (TT) | S&P 500 (SPY) | Мировой рынок (ACWI) |
|---|---|---|---|---|
| 1 год | 21,5% | 11,1% | 15,6% | 14,9% |
| 5 лет | 55,0% | 22,7% | 12,5% | 10,4% |
Таблица 9. Среднегодовая полная доходность, Vertiv на 21.10.2026, Trane на 20.10.2026, SPY и ACWI на 22.10.2026.
Особенности инвестирования в охлаждение ЦОД
Первая особенность в том, что спрос на охлаждение почти полностью зависит от капитальных расходов нескольких крупнейших технологических компаний. Пока Microsoft, Alphabet, Amazon, Meta и Oracle наращивают вложения в ИИ, заказы растут. Если они сократят планы, производители оборудования почувствуют это одними из первых, а их акции могут резко упасть, как Vertiv в 2022 году.
Вторая особенность в смене технологий. Переход с воздуха на жидкость выгоден тем, кто делает CDU, охлаждающие пластины и обслуживает контуры, но может сократить спрос на часть традиционного оборудования. В январе 2026 года глава NVIDIA сообщил, что системы Vera Rubin можно охлаждать водой температуры 45 °C без чиллеров, и в тот же день акции Modine упали на 7,5%, Johnson Controls на 6,2%, Trane на 5,3%. Каждое новое поколение чипов может менять баланс сил между поставщиками, поэтому важно следить за технологической повесткой NVIDIA.
Третья особенность в пересечении с другими темами. Охлаждение тесно связано с искусственным интеллектом, оборудованием для производства чипов и энергетикой, а Vertiv, Eaton и Trane уже входят в S&P 500. Если в портфеле есть ИИ-фонды или широкий индекс, стоит проверить пересечения. Фонды дата-центров, напротив, в основном вкладывают в REIT, поэтому дают другую, более доходную, но менее растущую экспозицию.
Четвёртая особенность связана с налогами. С дивидендов американских компаний при подаче формы W-8BEN обычно удерживается 15% налога для резидентов стран, у которых есть соглашение с США, в том числе Украины. Eaton, Trane, Johnson Controls и nVent зарегистрированы в Ирландии, и к их дивидендам применяются ирландские правила налога у источника, которые зависят от страны резидентства инвестора и оформления у брокера. Дивиденды Schneider Electric и Legrand облагаются во Франции. Дивидендная доходность в секторе невысока, поэтому главным налоговым вопросом для большинства инвесторов будет налог на прирост капитала в стране резидентства.
Риски инвестиций в охлаждение ЦОД
Главный риск, который несут инвестиции в системы охлаждения ЦОД, связан с возможным замедлением вложений в ИИ-инфраструктуру. Если окупаемость нынешних инвестиций разочарует гиперскейлеров, они могут резко урезать планы строительства, и заказы производителей охлаждения сократятся. История Vertiv в 2022 году показывает, что даже лидеры сектора могут терять почти половину стоимости за год.
Второй риск технологический. Переход на горячую воду, погружное охлаждение или новые архитектуры серверов может обесценить часть продуктовых линеек. Особенно чувствительны к этому производители чиллеров, но и у специалистов по жидкостному охлаждению нет гарантированных позиций, потому что конкуренция быстро растёт, а крупные игроки скупают технологии.
Третий риск в оценке. После роста последних лет акции Vertiv и других лидеров стоят дорого относительно прибыли, и даже сильные отчёты не всегда поддерживают котировки, если ожидания рынка ещё выше. Резкие падения на 20–30% в отдельные месяцы для этих бумаг обычное дело.
Четвёртый риск связан с энергетикой и регулированием. Дата-центрам всё труднее получить подключение к сетям, а в ЕС действуют требования к отчётности об энергоэффективности. Ограничения по электроэнергии могут тормозить строительство новых объектов, а с ним и спрос на охлаждение. Наконец, у тайваньских поставщиков есть геополитический риск, а у компаний с крупными сделками риск интеграции купленного бизнеса.
Как вписать охлаждение ЦОД в портфель
Инвестиции в системы охлаждения ЦОД лучше рассматривать как тематическую часть портфеля, а не его основу. В своей практике я обычно отвожу под такие отраслевые темы от 3% до 7% портфеля, учитывая, что Vertiv, Eaton, Trane, Johnson Controls и Carrier уже входят в S&P 500, а Schneider Electric и Legrand в европейские индексы.
Тем, кто хочет сделать ставку именно на охлаждение, разумнее собрать небольшую корзину из лидеров разных звеньев, например Vertiv, Schneider Electric, Eaton и одного из производителей чиллеров, и докупать её частями. Для пассивного подхода подойдут фонды ИИ-инфраструктуры или UCITS-фонд промышленного сектора США, а полный список европейских фондов есть в справочнике UCITS ETF. Купить все эти бумаги можно через международного брокера, о котором мы рассказывали в материале об открытии счёта в Interactive Brokers.
Вопросы и ответы
Стоит ли инвестировать в системы охлаждения ЦОД в 2026 году?
Инвестиции в системы охлаждения ЦОД в 2026 году опираются на быстрый рост спроса. Рынок жидкостного охлаждения в 2025 году примерно удвоился, а Vertiv ждёт органического роста выручки на 30–32%. Но акции сектора уже сильно подорожали и зависят от капитальных расходов нескольких технологических гигантов, поэтому их разумно держать как небольшую часть портфеля.
Какие компании лидируют в охлаждении дата-центров?
Крупнейший специализированный игрок Vertiv. Сильные позиции у Schneider Electric, Eaton после покупки Boyd Thermal, nVent и Delta Electronics. В чиллерах и сбросе тепла лидируют Trane Technologies, Johnson Controls, Carrier и Daikin.
Как купить акции Vertiv?
Vertiv торгуется на Нью-Йоркской фондовой бирже под тикером VRT. Акции доступны через международных брокеров, например Interactive Brokers. Частным инвесторам из ЕС Vertiv доступна и через UCITS-фонды, в которые она входит.
Есть ли ETF на охлаждение ЦОД?
Узкого фонда на охлаждение нет. Ближе всего к теме фонды ИИ-инфраструктуры AIPO и TCAI, где Vertiv и Eaton занимают заметные доли. Жителям ЕС подходят VanEck Electrification and Power Infrastructure UCITS ETF (ISIN IE000YYVSM16) и UCITS-фонд промышленного сектора США.
Есть ли облигации производителей систем охлаждения?
Да. Vertiv и Trane Technologies выпускают долларовые облигации инвестиционного уровня с минимальным лотом $2 000. Облигации Eaton продаются лотами от $200 000, еврооблигации Johnson Controls и Schneider Electric от €100 000.
Какую долю портфеля отводить под охлаждение ЦОД?
Обычно от 3% до 7% портфеля с учётом того, что крупнейшие компании сектора уже входят в S&P 500 и европейские индексы. Основу лучше оставить за широкими индексными фондами.
Вывод
Инвестиции в системы охлаждения ЦОД в 2026 году опираются на реальный и быстро растущий спрос. Ускорители для ИИ выделяют так много тепла, что дата-центры переходят на жидкостное охлаждение, рынок которого удваивается, а крупнейшие поставщики наращивают выручку и портфели заказов. Но сектор сильно зависит от капитальных расходов нескольких технологических гигантов, быстро меняется технологически и уже дорого оценён. Разумный подход состоит в умеренной доле, сочетании лидеров разных звеньев цепочки и постепенных покупках на горизонте пяти и более лет.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Данные приведены по состоянию на октябрь 2026 года. Прошлая доходность не гарантирует будущих результатов, инвестиции связаны с риском потери капитала.
Сертифицированный аналитик по рынкам капитала и ценным бумагам CFI CMSA®, сертифицированный специалист по финансовому планированию и управлению активами CFI FPWMP®, сертифицированный аналитик данных и бизнес-аналитики CFI BIDA®, сертифицированный специалист в сфере финансовых технологий CFI FTIP®. Кандидат юридических наук (PhD), преподаватель.
Эксперт по инвестициям в акции, ETF и облигации на фондовых рынках США, Европы и Азии, более 8 лет практики в инвестировании, $17,3 млн активов в управлении. Специализации «Управление инвестициями» (University of Geneva) и «Управление рисками» (New York Institute of Finance), сертификации Interactive Brokers, IMF и The World Bank. Член Федерации аудиторов, бухгалтеров и финансистов АПК Украины, автор книг по инвестициям и анализу ценных бумаг.