Інвестиції в системи охолодження ЦОД стали одним із найпряміших способів заробити на будівництві дата-центрів для штучного інтелекту. Стійка NVIDIA Vera Rubin NVL72 може споживати понад 200 кВт, і повітрям таке тепло вже не відвести, тому оператори масово переходять на рідинне охолодження. За оцінкою Dell’Oro Group, ринок рідинного охолодження у 2025 році приблизно подвоївся й наблизився до $3 млрд, а до 2029 року може сягнути $7 млрд. Акції Vertiv, головного спеціалізованого гравця, з початку 2021 року зросли більш ніж в 11 разів, але у 2022 році втрачали майже половину вартості.
Нижче розберемо, як влаштоване охолодження дата-центрів, хто заробляє в цьому ланцюжку, які акції, ETF та облігації доступні приватному інвестору з України та ЄС, як сектор поводився на біржі і яку частку портфеля розумно відводити під цю тему.

Що таке системи охолодження ЦОД з погляду інвестора
Майже вся електроенергія, яку споживають сервери, перетворюється на тепло, і його треба безперервно відводити. Класична схема будується на повітрі. Кондиціонери та прецизійні установки охолоджують повітря в машинному залі, а чилери й градирні на даху скидають тепло назовні. Така схема добре працює за щільності в десятки кіловат на стійку. За даними опитування Uptime Institute 2025 року, середня щільність зростає повільно, переважно завдяки стійкам потужністю 10–30 кВт, а об’єктів із потужнішими стійками поки небагато.
Прискорювачі для ШІ змінили картину. Вода здатна забрати в тисячі разів більше тепла на одиницю об’єму, ніж повітря, тому до найгарячіших чипів підводять охолоджувальні пластини (cold plates), якими циркулює рідина. Її прокачують і охолоджують розподільні блоки CDU (coolant distribution unit), а далі тепло йде в контур будівлі. Існують і системи занурювального охолодження, де сервер повністю перебуває в діелектричній рідині, але поки що вони займають невелику частку ринку.
Для інвестора важливо, що охолодження є обов’язковою частиною кожного нового дата-центру і помітною часткою його вартості. Що більше вкладень в ШІ-інфраструктуру, то більше замовлень у виробників охолодження, а перехід на рідину означає не просто зростання обсягів, а й зміну постачальників на користь тих, хто володіє новими технологіями.
Перспективи та оцінки ринку охолодження ЦОД
Перспективи, на які спираються інвестиції в системи охолодження ЦОД, видно передусім з попиту на електроенергію. За оцінкою Міжнародного енергетичного агентства, дата-центри у 2024 році спожили близько 415 ТВт·год, або 1,5% світового споживання електроенергії, а до 2030 року ця цифра може зрости приблизно до 945 ТВт·год. На США у 2024 році припало 45% споживання. Більше електроенергії означає більше тепла, яке треба відводити.
Середня енергоефективність галузі при цьому майже не покращується. Опитування Uptime Institute 2025 року показало, що середній показник PUE, відношення всього споживання дата-центру до споживання ІТ-обладнання, майже не змінюється шостий рік поспіль. Значну частину чинних дата-центрів збудовано давно, і для їхньої модернізації потрібні нові системи охолодження, що дає виробникам додатковий попит окрім будівництва нових об’єктів.
Найшвидше зростає сегмент рідинного охолодження. За даними Dell’Oro Group за січень 2026 року, виручка виробників у цьому сегменті у 2025 році приблизно подвоїлася й наблизилася до $3 млрд, а до 2029 року може сягнути близько $7 млрд. Лідером ринку аналітики називають Vertiv, сильні позиції займають CoolIT, nVent і Boyd, тепловий бізнес якої купила Eaton, а найшвидше зростає AAON. Комерційні дослідницькі агентства дають і вищі оцінки, але їхні методики сильно розходяться, тому орієнтуватися краще на дані галузевих аналітиків і звітність компаній.
| Показник | Значення | Джерело |
|---|---|---|
| Споживання електроенергії дата-центрами, 2024 | близько 415 ТВт·год, 1,5% світового | МЕА, 2025 |
| Прогноз споживання на 2030 рік | близько 945 ТВт·год | МЕА, 2025 |
| Ринок рідинного охолодження, 2025 | близько $3 млрд, приблизно ×2 за рік | Dell’Oro Group, січень 2026 |
| Прогноз ринку рідинного охолодження на 2029 рік | близько $7 млрд | Dell’Oro Group, січень 2026 |
| Потужність стійки Vera Rubin NVL72 | понад 200 кВт | Tom’s Hardware, липень 2026 |
| Прогноз виручки Vertiv на 2026 рік | $13,8–14,2 млрд, органічне зростання 30–32% | Vertiv, липень 2026 |
Таблиця 1. Ринок охолодження дата-центрів у цифрах.
Звітність компаній підтверджує попит. Vertiv у II кварталі 2026 року збільшила виручку на 24%, до $3,27 млрд, і підвищила прогноз на рік до $13,8–14,2 млрд з органічним зростанням 30–32%. Schneider Electric у III кварталі 2026 року наростила виручку на 17% в органічному вираженні, до €11,5 млрд, і підвищила річний прогноз. За словами компанії, попит у сегменті дата-центрів зростав тризначними темпами, а рекордний портфель замовлень дає видимість на 2027 і 2028 роки.
Хто заробляє в ланцюжку вартості
Найближче до чипа працюють виробники охолоджувальних пластин і теплообмінників. Тут сильні тайванські Asia Vital Components та Auras Technology, які постачають компоненти виробникам серверів, і тепловий бізнес Boyd, куплений Eaton. Ці компанії залежать від графіка випуску прискорювачів NVIDIA та AMD і від того, яку частку в нових моделях отримає кожен постачальник.
Наступна ланка це розподільні блоки CDU, стійкові рішення та системи керування, тобто серце рідинного контуру. Тут лідирує Vertiv, активно зростають Schneider Electric після купівлі Motivair, nVent і Delta Electronics, яка у квітні 2026 року підписала з Daikin меморандум про спільну розробку CDU для дата-центрів Азії та Океанії. Ця ланка зростає разом із кожним новим ШІ-кластером, бо кожен із них потребує власних рідинних контурів.
Третя ланка відповідає за скидання тепла за межі будівлі. Це чилери, сухі охолоджувачі та градирні, ринок яких ділять Trane Technologies, Johnson Controls, Carrier, Daikin, Modine та AAON. Тут обсяги зростають разом із будівництвом дата-центрів, але є й ризик, про який нижче. Нарешті, Vertiv, Schneider Electric, Eaton і Legrand заробляють не лише на охолодженні, а й на електропостачанні дата-центрів, яке зростає з тих самих причин.
Інтерес великих гравців до теми добре видно з угод. У лютому 2025 року Schneider Electric закрила купівлю 75% Motivair приблизно за $850 млн з опціоном на решту 25% до 2028 року. У грудні 2025 року Vertiv купила сервісну компанію PurgeRite, яка промиває та обслуговує рідинні контури, приблизно за $1 млрд. У березні 2026 року Eaton завершила купівлю теплового бізнесу Boyd за $9,5 млрд, а в серпні 2026 року nVent оголосила про купівлю виробника обладнання електропостачання Maverick Power за $1,75 млрд.
Акції компаній сектора охолодження ЦОД
Інвестиції в системи охолодження ЦОД через окремі акції дають найпрямішу експозицію до теми. Чистих гравців небагато, і найбільший з них Vertiv. У більшості інших компаній дата-центри становлять лише частину бізнесу, тому важливо дивитися, яку частку виручки вони реально дають.
Акції США
Vertiv (NYSE: VRT) спеціалізується на інфраструктурі дата-центрів, від систем охолодження до електроживлення, і у 2026 році отримала інвестиційний кредитний рейтинг. Eaton (NYSE: ETN) один із найбільших у світі виробників електротехнічного обладнання, після купівлі Boyd Thermal він став одним із лідерів і в рідинному охолодженні. Trane Technologies (NYSE: TT), Johnson Controls (NYSE: JCI) і Carrier Global (NYSE: CARR) виробляють чилери та кліматичні системи, для яких дата-центри стали одним із головних джерел зростання. nVent Electric (NYSE: NVT) випускає стійки, CDU і системи розподілу рідини, AAON (Nasdaq: AAON) кліматичне обладнання та рішення рідинного охолодження на замовлення гіперскейлерів.
Окремо стоїть Modine (NYSE: MOD). У жовтні 2026 року компанія виділила підрозділ Performance Technologies, який випускав теплообмінники для транспорту, і об’єднала його з Gentherm, а сама зосередилася на охолодженні дата-центрів і комерційній кліматичній техніці. Компанія планує змінити назву на Modexus Solutions зі збереженням тікера MOD, тому під час купівлі варто уважно звіряти емітента.
| Компанія | Біржа: тікер | Країна | Роль у ніші |
|---|---|---|---|
| Vertiv | NYSE: VRT | США | Рідинне й повітряне охолодження, CDU, електроживлення ЦОД |
| Eaton | NYSE: ETN | Ірландія, США | Електрообладнання, рідинне охолодження (Boyd Thermal) |
| Trane Technologies | NYSE: TT | Ірландія, США | Чилери та системи тепловідведення |
| Johnson Controls | NYSE: JCI | Ірландія, США | Чилери та системи керування будівлями |
| Carrier Global | NYSE: CARR | США | Чилери та кліматичні системи |
| nVent Electric | NYSE: NVT | Велика Британія, США | Стійки, CDU, розподіл рідини |
| Modine | NYSE: MOD | США | Чилери та теплообмінники для ЦОД |
| AAON | Nasdaq: AAON | США | Охолодження на замовлення гіперскейлерів |
Таблиця 2. Акції компаній охолодження ЦОД у США. Eaton, Trane, Johnson Controls і nVent зареєстровані в Ірландії, акції торгуються на NYSE.
Акції Європи
Schneider Electric (Euronext Paris: SU) один із найбільших у світі постачальників інфраструктури для дата-центрів. Компанія продає електрообладнання, системи охолодження та програмне забезпечення для керування, а після купівлі Motivair пропонує й рідинні рішення. Legrand (Euronext Paris: LR) постачає стійки, шинопроводи та рішення для машинних залів, а шведська Alfa Laval (Nasdaq Stockholm: ALFA) теплообмінники, які використовують у контурах охолодження.
| Компанія | Біржа: тікер | Країна | Роль у ніші |
|---|---|---|---|
| Schneider Electric | Euronext Paris: SU | Франція | Електрообладнання, охолодження, рідинні рішення Motivair |
| Legrand | Euronext Paris: LR | Франція | Стійки, шинопроводи, рішення для машинних залів |
| Alfa Laval | Nasdaq Stockholm: ALFA | Швеція | Теплообмінники |
Таблиця 3. Акції компаній охолодження ЦОД у Європі.
Акції Азії
В Азії ключову роль відіграють тайванські постачальники. Delta Electronics (TWSE: 2308) випускає системи електроживлення та охолодження для серверів, зокрема CDU. Asia Vital Components (TWSE: 3017) та Auras Technology (TPEx: 3324) виробляють охолоджувальні пластини й теплові модулі для серверів із ШІ-прискорювачами. Японська Daikin (TSE: 6367), один із найбільших у світі виробників кліматичної техніки, розвиває напрям чилерів і CDU для дата-центрів. Тайванські папери доступні приватним інвесторам не в усіх брокерів, тому їхню наявність варто перевірити заздалегідь.
| Компанія | Біржа: тікер | Країна | Роль у ніші |
|---|---|---|---|
| Delta Electronics | TWSE: 2308 | Тайвань | Електроживлення та охолодження серверів, CDU |
| Asia Vital Components | TWSE: 3017 | Тайвань | Охолоджувальні пластини та теплові модулі |
| Auras Technology | TPEx: 3324 | Тайвань | Охолоджувальні пластини та теплові модулі |
| Daikin Industries | TSE: 6367 | Японія | Чилери та кліматичні системи |
Таблиця 4. Акції компаній охолодження ЦОД в Азії.
ETF на охолодження ЦОД
Інвестиції в системи охолодження ЦОД через ETF стикаються з однією складністю. Фондів, які купують лише виробників охолодження, на ринку немає. Найближче до теми фонди ШІ-інфраструктури, де разом з енергетикою та мережами помітну частку займають Vertiv і Eaton, а також фонди дата-центрів, які тримають переважно власників об’єктів, а не постачальників обладнання.
ETF США
Defiance AI & Power Infrastructure ETF (Nasdaq: AIPO) запущений у липні 2025 року і на 22 жовтня 2026 року тримав Eaton і Vertiv з частками близько 8,4% і 6,0%. Tortoise AI Infrastructure ETF (NYSE: TCAI) влаштований схоже, Vertiv у ньому близько 5%. Global X Data Center & Digital Infrastructure ETF (Nasdaq: DTCR) і Pacer Data & Infrastructure Real Estate ETF (NYSE Arca: SRVR) вкладають насамперед у Digital Realty, Equinix та операторів веж зв’язку. Вони виграють від зростання дата-центрів, але з виробниками охолодження пов’язані лише опосередковано.
| ETF | Біржа: тікер | TER | Активи | Запуск |
|---|---|---|---|---|
| Defiance AI & Power Infrastructure ETF | Nasdaq: AIPO | 0,69% | $848 млн | 2025 |
| Tortoise AI Infrastructure ETF | NYSE: TCAI | 0,65% | $207 млн | 2025 |
| Global X Data Center & Digital Infrastructure ETF | Nasdaq: DTCR | 0,50% | $1,94 млрд | 2020 |
| Pacer Data & Infrastructure Real Estate ETF | NYSE Arca: SRVR | 0,49% | $290 млн | 2018 |
Таблиця 5. Американські ETF на інфраструктуру ЦОД. Дані StockAnalysis на 22 жовтня 2026 року.
UCITS ETF
Приватним інвесторам з ЄС американські ETF зазвичай недоступні через вимоги PRIIPs. Серед UCITS-фондів найбільше Vertiv тримає VanEck Electrification and Power Infrastructure UCITS ETF, близько 5,2% активів за даними justETF, але фонд запущений лише в травні 2026 року й поки невеликий. Global X Data Center REITs and Digital Infrastructure UCITS ETF побудований на схожому індексі Solactive, що й американський DTCR, і вкладає переважно у власників дата-центрів. Ще один практичний варіант галузевий фонд промислових компаній США, до якого входять Vertiv, Eaton, Trane, Johnson Controls і Carrier.
| ETF | ISIN | TER | Розмір, млн € | Тип* |
|---|---|---|---|---|
| Global X Data Center REITs and Digital Infrastructure UCITS ETF | IE00BMH5Y327 | 0,50% | 344 | Acc |
| VanEck Electrification and Power Infrastructure UCITS ETF | IE000YYVSM16 | 0,55% | 68 | Acc |
| SPDR S&P U.S. Industrials Select Sector UCITS ETF | IE00BWBXM724 | 0,15% | 852 | Acc |
Таблиця 6. UCITS ETF з експозицією до інфраструктури ЦОД. Дані extraETF і Finanzfluss на 20–21 жовтня 2026 року. *Acc реінвестує дивіденди, Dist виплачує їх інвестору.
Облігації компаній сектора охолодження ЦОД
Інвестиції в системи охолодження ЦОД можливі й через борговий ринок. Великі виробники кліматичного та електрообладнання мають рейтинги інвестиційного рівня й регулярно випускають облігації. У 2026 році Vertiv уперше розмістила облігації з інвестиційним рейтингом, а Eaton у березні випустила одразу шість серій облігацій на $8,5 млрд. Враховуйте мінімальний лот. В Eaton він становить $200 000, у єврооблігацій Johnson Controls і Schneider Electric €100 000, тому приватному інвестору доступніші випуски Vertiv і Trane з лотом $2 000.
| Емітент і випуск | ISIN | Погашення | Валюта | Рейтинг під час розміщення | Мін. лот |
|---|---|---|---|---|---|
| Eaton 4,200% | US278058DX76 | 06.03.2031 | USD | A3 / A− | $200 000 |
| Johnson Controls 3,125% | XS2957380228 | 11.12.2033 | EUR | Baa2 / BBB+ | €100 000 |
| Trane Technologies 5,100% | US892938AB79 | 13.06.2034 | USD | A3 / BBB+ | $2 000 |
| Schneider Electric 3,25% | FR001400N285 | 10.10.2035 | EUR | A2 / A (рейтинг емітента) | €100 000 |
| Vertiv 4,850% | US92537NAA63 | 15.03.2036 | USD | Baa3 / BBB− / BBB− | $2 000 |
| Eaton 4,800% | US278058DZ25 | 06.03.2036 | USD | A3 / A− | $200 000 |
Таблиця 7. Облігації компаній сектора. Параметри за проспектами емісії в базі SEC і даними Штутгартської біржі, рейтинги Moody’s / S&P / Fitch на дату розміщення, у Schneider Electric чинний рейтинг емітента.
Рейтинг Vertiv перебуває на нижній межі інвестиційного рівня, тому її облігації чутливіші до погіршення справ компанії, ніж папери Eaton чи Trane. Випуски Johnson Controls і Schneider Electric номіновані в євро й підходять інвесторам, які не хочуть брати валютний ризик долара. Від моменту розміщення рейтинги могли змінитися, тому їх варто перевірити в брокера перед купівлею.
Як охолодження ЦОД поводилося на ринку
Профільного фонду на охолодження дата-центрів із довгою історією немає, тому поведінку сектора зручніше оцінювати за акціями Vertiv, головного спеціалізованого гравця, і Trane Technologies, одного з найбільших виробників чилерів. Якби вкласти $10 000 у Vertiv на початку 2021 року, до жовтня 2026 року вони перетворилися б приблизно на $114 100, у Trane на $33 200, тоді як в S&P 500 на $22 100, а у світовому фонді ACWI на $19 100. Але у 2022 році Vertiv втратила 45%, а основне зростання припало на 2023–2024 роки на хвилі попиту на ШІ-інфраструктуру.
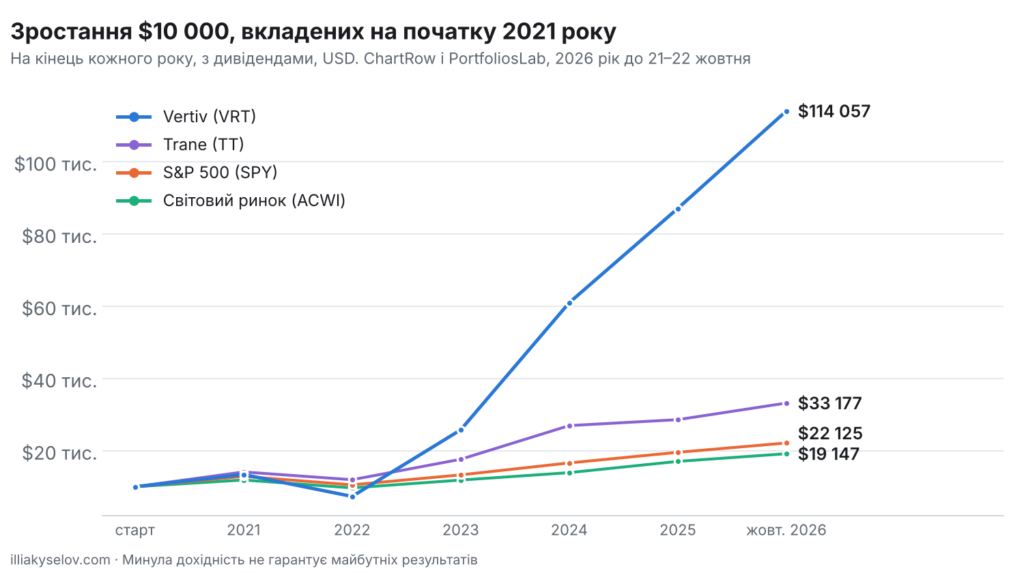
Рисунок 1. Скільки коштували б $10 000, вкладені на початку 2021 року, з урахуванням дивідендів
| Рік | Vertiv (VRT) | Trane (TT) | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|---|
| 2021 | 33,8% | 41,0% | 28,7% | 18,7% |
| 2022 | −45,3% | −15,3% | −18,2% | −18,4% |
| 2023 | 251,8% | 47,4% | 26,2% | 22,3% |
| 2024 | 136,8% | 53,0% | 24,9% | 17,4% |
| 2025 | 42,8% | 6,1% | 17,7% | 22,4% |
| 2026 (січень–жовтень) | 31,0% | 16,1% | 13,3% | 12,5% |
| $10 000 у підсумку | $114 057 | $33 177 | $22 125 | $19 147 |
Таблиця 8. Річна дохідність з реінвестуванням дивідендів. Дані ChartRow, для SPY і ACWI за 2026 рік PortfoliosLab, 2026 рік до 21–22 жовтня.
За середньорічною дохідністю розрив теж великий. За п’ять років Vertiv приносила в середньому 55,0% річних, Trane 22,7%, тоді як S&P 500 12,5% і світовий ринок 10,4%. За останній рік картина рівніша. Vertiv зросла на 21,5%, S&P 500 на 15,6%, а Trane лише на 11,1% і відстала від ринку, зокрема після коментаря NVIDIA про системи без чилерів. Висока дохідність минулих років уже закладена в ціни, і повторити її в наступні п’ять років буде важко.
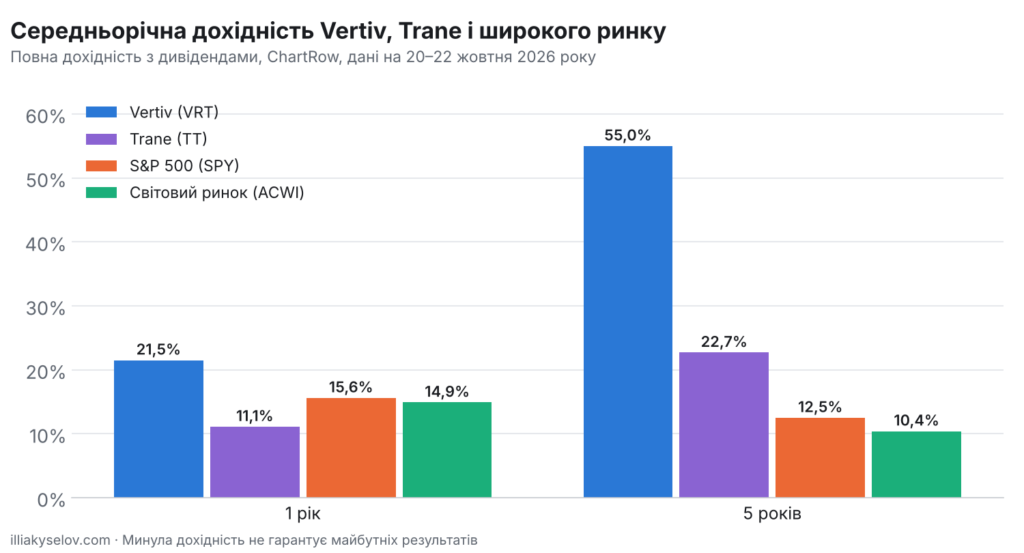
Рисунок 2. Середньорічна дохідність Vertiv, Trane і широкого ринку за даними ChartRow
| Період | Vertiv (VRT) | Trane (TT) | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|---|
| 1 рік | 21,5% | 11,1% | 15,6% | 14,9% |
| 5 років | 55,0% | 22,7% | 12,5% | 10,4% |
Таблиця 9. Середньорічна повна дохідність, Vertiv на 21.10.2026, Trane на 20.10.2026, SPY і ACWI на 22.10.2026.
Особливості інвестування в охолодження ЦОД
Перша особливість у тому, що попит на охолодження майже повністю залежить від капітальних витрат кількох найбільших технологічних компаній. Поки Microsoft, Alphabet, Amazon, Meta та Oracle нарощують вкладення в ШІ, замовлення зростають. Якщо вони скоротять плани, виробники обладнання відчують це одними з перших, а їхні акції можуть різко впасти, як Vertiv у 2022 році.
Друга особливість у зміні технологій. Перехід з повітря на рідину вигідний тим, хто робить CDU, охолоджувальні пластини й обслуговує контури, але може скоротити попит на частину традиційного обладнання. У січні 2026 року голова NVIDIA повідомив, що системи Vera Rubin можна охолоджувати водою температури 45 °C без чилерів, і того ж дня акції Modine впали на 7,5%, Johnson Controls на 6,2%, Trane на 5,3%. Кожне нове покоління чипів може змінювати баланс сил між постачальниками, тому важливо стежити за технологічним порядком денним NVIDIA.
Третя особливість у перетині з іншими темами. Охолодження тісно пов’язане зі штучним інтелектом, обладнанням для виробництва чипів та енергетикою, а Vertiv, Eaton і Trane вже входять до S&P 500. Якщо в портфелі є ШІ-фонди чи широкий індекс, варто перевірити перетини. Фонди дата-центрів, навпаки, переважно вкладають у REIT, тому дають іншу, дохіднішу, але менш зростаючу експозицію.
Четверта особливість пов’язана з податками. З дивідендів американських компаній за подання форми W-8BEN зазвичай утримується 15% податку для резидентів країн, що мають угоду зі США, зокрема України. Eaton, Trane, Johnson Controls і nVent зареєстровані в Ірландії, і до їхніх дивідендів застосовуються ірландські правила податку біля джерела, які залежать від країни резидентства інвестора та оформлення в брокера. Дивіденди Schneider Electric і Legrand оподатковуються у Франції. Дивідендна дохідність у секторі невисока, тому головним податковим питанням для більшості інвесторів буде податок на приріст капіталу в країні резидентства.
Ризики інвестицій в охолодження ЦОД
Головний ризик, який несуть інвестиції в системи охолодження ЦОД, пов’язаний з можливим уповільненням вкладень у ШІ-інфраструктуру. Якщо окупність нинішніх інвестицій розчарує гіперскейлерів, вони можуть різко урізати плани будівництва, і замовлення виробників охолодження скоротяться. Історія Vertiv у 2022 році показує, що навіть лідери сектора можуть втрачати майже половину вартості за рік.
Другий ризик технологічний. Перехід на гарячу воду, занурювальне охолодження чи нові архітектури серверів може знецінити частину продуктових ліній. Особливо чутливі до цього виробники чилерів, але й у спеціалістів з рідинного охолодження немає гарантованих позицій, бо конкуренція швидко зростає, а великі гравці скуповують технології.
Третій ризик в оцінці. Після зростання останніх років акції Vertiv та інших лідерів коштують дорого відносно прибутку, і навіть сильні звіти не завжди підтримують котирування, якщо очікування ринку ще вищі. Різкі падіння на 20–30% в окремі місяці для цих паперів звична справа.
Четвертий ризик пов’язаний з енергетикою та регулюванням. Дата-центрам дедалі важче отримати підключення до мереж, а в ЄС діють вимоги до звітності про енергоефективність. Обмеження за електроенергією можуть гальмувати будівництво нових об’єктів, а з ним і попит на охолодження. Нарешті, у тайванських постачальників є геополітичний ризик, а в компаній із великими угодами ризик інтеграції купленого бізнесу.
Як вписати охолодження ЦОД у портфель
Інвестиції в системи охолодження ЦОД краще розглядати як тематичну частину портфеля, а не його основу. У своїй практиці я зазвичай відводжу під такі галузеві теми від 3% до 7% портфеля, враховуючи, що Vertiv, Eaton, Trane, Johnson Controls і Carrier уже входять до S&P 500, а Schneider Electric і Legrand до європейських індексів.
Тим, хто хоче зробити ставку саме на охолодження, розумніше зібрати невеликий кошик з лідерів різних ланок, наприклад Vertiv, Schneider Electric, Eaton і одного з виробників чилерів, і докуповувати його частинами. Для пасивного підходу підійдуть фонди ШІ-інфраструктури або UCITS-фонд промислового сектора США, а повний список європейських фондів є в довіднику UCITS ETF. Купити всі ці папери можна через міжнародного брокера, про якого ми розповідали в матеріалі про відкриття рахунку в Interactive Brokers.
Питання та відповіді
Чи варто інвестувати в системи охолодження ЦОД у 2026 році?
Інвестиції в системи охолодження ЦОД у 2026 році спираються на швидке зростання попиту. Ринок рідинного охолодження у 2025 році приблизно подвоївся, а Vertiv чекає органічного зростання виручки на 30–32%. Але акції сектора вже сильно подорожчали й залежать від капітальних витрат кількох технологічних гігантів, тому їх розумно тримати як невелику частину портфеля.
Які компанії лідирують в охолодженні дата-центрів?
Найбільший спеціалізований гравець Vertiv. Сильні позиції у Schneider Electric, Eaton після купівлі Boyd Thermal, nVent і Delta Electronics. У чилерах і скиданні тепла лідирують Trane Technologies, Johnson Controls, Carrier та Daikin.
Як купити акції Vertiv?
Vertiv торгується на Нью-Йоркській фондовій біржі під тікером VRT. Акції доступні через міжнародних брокерів, наприклад Interactive Brokers. Приватним інвесторам з ЄС Vertiv доступна й через UCITS-фонди, до яких вона входить.
Чи є ETF на охолодження ЦОД?
Вузького фонду на охолодження немає. Найближче до теми фонди ШІ-інфраструктури AIPO і TCAI, де Vertiv і Eaton займають помітні частки. Мешканцям ЄС підходять VanEck Electrification and Power Infrastructure UCITS ETF (ISIN IE000YYVSM16) і UCITS-фонд промислового сектора США.
Чи є облігації виробників систем охолодження?
Так. Vertiv і Trane Technologies випускають доларові облігації інвестиційного рівня з мінімальним лотом $2 000. Облігації Eaton продаються лотами від $200 000, єврооблігації Johnson Controls і Schneider Electric від €100 000.
Яку частку портфеля відводити під охолодження ЦОД?
Зазвичай від 3% до 7% портфеля з урахуванням того, що найбільші компанії сектора вже входять до S&P 500 і європейських індексів. Основу краще залишити за широкими індексними фондами.
Висновок
Інвестиції в системи охолодження ЦОД у 2026 році спираються на реальний і швидкозростаючий попит. Прискорювачі для ШІ виділяють так багато тепла, що дата-центри переходять на рідинне охолодження, ринок якого подвоюється, а найбільші постачальники нарощують виручку й портфелі замовлень. Але сектор сильно залежить від капітальних витрат кількох технологічних гігантів, швидко змінюється технологічно і вже дорого оцінений. Розумний підхід полягає в помірній частці, поєднанні лідерів різних ланок ланцюжка та поступових купівлях на горизонті п’яти й більше років.
Матеріал має інформаційний характер і не є індивідуальною інвестиційною рекомендацією. Дані наведено станом на жовтень 2026 року. Минула дохідність не гарантує майбутніх результатів, інвестиції пов’язані з ризиком втрати капіталу.
Сертифікований аналітик ринків капіталу та цінних паперів CFI CMSA®, сертифікований фахівець із фінансового планування та управління активами CFI FPWMP®, сертифікований аналітик даних і бізнес-аналітики CFI BIDA®, сертифікований фахівець у сфері фінансових технологій CFI FTIP®. Кандидат юридичних наук (PhD), викладач.
Експерт з інвестицій в акції, ETF та облігації на фондових ринках США, Європи та Азії, понад 8 років практики в інвестуванні, $17,3 млн активів в управлінні. Спеціалізації «Управління інвестиціями» (University of Geneva) та «Управління ризиками» (New York Institute of Finance), сертифікації Interactive Brokers, IMF і The World Bank. Член Федерації аудиторів, бухгалтерів і фінансистів АПК України, автор книг з інвестицій та аналізу цінних паперів.