Інвестиції в Big Data сьогодні означають вкладення в компанії, які зберігають, обробляють і перетворюють на гроші величезні масиви корпоративних даних. Це хмарні сховища на кшталт Snowflake, аналітичні платформи на кшталт Palantir, бази даних MongoDB та Oracle, сервіси моніторингу на кшталт Datadog, а також виробники пам’яті й систем зберігання, без яких дані просто ніде тримати. Генеративний ШІ зробив цю нішу ще важливішою, адже будь-яка модель і будь-який ШІ-агент марні без якісних, очищених і доступних даних.
Водночас 2026 рік виявився для сектору одним із найнервовіших за останні роки. У лютому софтверні акції пережили різкий розпродаж через страх, що ШІ-агенти замінять звичні SaaS-сервіси, профільний ETF на великі дані закрили, а найбільший приватний гравець Databricks знову відклав вихід на біржу. Нижче розберемо, як влаштовані інвестиції в Big Data, хто реально заробляє в цьому ланцюжку, які акції, ETF та облігації дають доступ до теми і яку дохідність сектор показав за останні п’ять років.

Що таке Big Data з погляду інвестора
Термін Big Data з’явився для опису даних, які занадто великі, занадто різноманітні або надходять занадто швидко для звичайних баз даних. Для інвестора важливіше інше. За цим словом стоїть ціла індустрія, яка збирає дані, зберігає їх, очищає, пов’язує між собою, аналізує та передає в бізнес-застосунки й ШІ-моделі. Кожна ланка цього ланцюжка продає окремий продукт і заробляє за своєю моделлю.
Нижній рівень становлять «залізо» та інфраструктура. Це мікросхеми пам’яті, системи зберігання, сервери та хмарні потужності. Наступний рівень займає програмне забезпечення для керування даними, тобто бази даних, хмарні сховища, озера даних і сервіси потокової передачі. Над ним розташовані аналітичні платформи та інструменти, які перетворюють дані на рішення, а також сервіси моніторингу, безпеки й керування якістю даних.
Більшість софтверних компаній ніші працює за моделлю оплати за споживання. Клієнт платить не за кількість користувачів, а за обсяг збережених даних і обчислень. Саме тому зростання ШІ-навантажень безпосередньо відображається у виручці таких компаній, як Snowflake, MongoDB і Datadog. Що більше даних компанії проганяють через ШІ-моделі, то більше вони платять тим, хто ці дані зберігає й обробляє.
Ринок великих даних і прогнози
Єдиної оцінки ринку Big Data не існує, бо аналітики по-різному проводять його межі. Одні включають лише аналітичне ПЗ та послуги, інші додають обладнання й хмарну інфраструктуру. Тому розкид оцінок на 2025 рік становить майже два рази, а прогнози на 2033 рік відрізняються ще сильніше. Дослідники сходяться в одному. Ринок зростає на 12–15% на рік, тобто помітно швидше за світову економіку.
| Джерело | Оцінка на 2025 рік | Прогноз на 2033 рік | Середньорічне зростання |
|---|---|---|---|
| Grand View Research | $429,6 млрд | $1 303,6 млрд | 14,9% |
| SNS Insider | $320,7 млрд | $842,6 млрд | 12,9% |
| SkyQuest | $241,7 млрд | $629,8 млрд | 12,7% |
Надійніший орієнтир дають дані про витрати на хмару, через яку зараз проходить більша частина роботи з даними. За оцінкою IDC, світові витрати на публічні хмарні сервіси у 2026 році вперше перевищать $1 трлн, збільшившись більш ніж на 21%, а до 2029 року подвояться. Найшвидше зростає сегмент платформ (PaaS), до якого належать хмарні бази даних і аналітичні сервіси.
Зростає й сам обсяг даних. За розрахунками IDC, глобальна «датасфера» має збільшитися зі 159,2 зетабайта у 2024 році до 384,6 зетабайта у 2028 році, тобто приблизно на 24% на рік. Частину цих даних генерують уже не люди, а машини, датчики та ШІ-моделі. Усе це потрібно десь зберігати, індексувати й захищати, що створює попит одразу на кількох рівнях ланцюжка.
Хто заробляє в ланцюжку вартості
Якщо дивитися на останні два роки, найбільше на даних заробили не ті, хто їх аналізує, а ті, хто їх зберігає. Вибуховий попит на пам’ять для ШІ-серверів вивів виробників мікросхем пам’яті в число лідерів ринку. Акції Micron до вересня 2026 року зросли з початку року приблизно на 235%, а SK Hynix і Samsung стали найбільшими позиціями в головних ETF на тему ШІ та великих даних. Детальніше про напівпровідникову частину ланцюжка ми писали в статті про обладнання для виробництва чипів.
Другий рівень становлять хмарні платформи та постачальники баз даних. Тут працюють гіперскейлери на кшталт Microsoft, Amazon і Alphabet, а також незалежні компанії Snowflake, MongoDB та Oracle. Їхня виручка зростає разом з обсягом даних і обчислень у клієнтів. Фізичну інфраструктуру цього рівня, зокрема охолодження дата-центрів, описано в матеріалі про інвестиції в системи охолодження ЦОД.
Третій рівень займають аналітичні платформи. Найяскравіший приклад тут Palantir, який продає державам і корпораціям програмну платформу для об’єднання розрізнених даних і запуску на них ШІ-застосунків. Поруч розташовані сервіси спостережуваності на кшталт Datadog, які збирають і аналізують телеметрію з IT-систем, і компанії кібербезпеки, що захищають дані. Про цю частину ринку детальніше йдеться в статті про інвестиції в кібербезпеку.
Що змінилося у 2026 році
Головною подією року для сектору стала так звана SaaSpocalypse. На початку лютого Anthropic випустила набір плагінів для свого ШІ-агента Claude Cowork, який уміє самостійно виконувати завдання в юридичних, фінансових та аналітичних процесах. Ринок вирішив, що такі агенти можуть замінити безліч платних підписок на програмне забезпечення. За даними DeepLearning.AI, індекс S&P Software & Services за один день втратив 4%, а сукупна капіталізація сектору скоротилася більш ніж на $285 млрд.
Розпродаж зачепив і компанії великих даних, хоча їхня модель оплати за споживання постраждала від ШІ-агентів менше, ніж підписка «за місце користувача». Широкий софтверний ETF IGV до квітня впав більш ніж на третину від піку вересня 2025 року. Перелом настав наприкінці травня, коли Snowflake і MongoDB звітували про помітне прискорення зростання. Інвестори побачили, що ШІ-агенти не замінюють сховища даних, а навпаки, збільшують навантаження на них.
Другий тренд року пов’язаний з консолідацією. У березні 2026 року IBM завершила купівлю Confluent, розробника платформи потокової передачі даних на базі Apache Kafka, заплативши $31 за акцію, або близько $11 млрд. Snowflake у січні домовилася про купівлю платформи спостережуваності Observe приблизно за $1 млрд, а SAP за рік купила одразу кілька компаній у сфері даних, зокрема Reltio, Dremio та Prior Labs. Великі гравці скуповують вузькі технології, щоб пропонувати клієнтам єдину платформу даних для ШІ.
Третя подія безпосередньо стосується приватних інвесторів. 28 вересня 2026 року рада ProShares затвердила ліквідацію ProShares Big Data Refiners ETF (NYSE Arca: DAT), єдиного американського ETF, побудованого саме навколо великих даних. Фонд з активами близько $5–6 млн так і не набув популярності. Тому сьогодні інвестиції в Big Data через фонди здійснюються лише через ширші ETF на ШІ, програмне забезпечення та хмарні технології.
Акції компаній Big Data
Чистих публічних компаній великих даних небагато, і майже всі вони торгуються в США. У Європі та Азії експозиція до теми зазвичай іде через великих розробників корпоративного ПЗ і виробників пам’яті. У таблиці зібрано ключові публічні компанії ніші.
| Компанія | Тикер | Роль у ланцюжку | Останні дані |
|---|---|---|---|
| Snowflake | NYSE: SNOW | Хмарне сховище та аналітика даних | Виручка Q2 FY2027 $1,55 млрд, +35% |
| Palantir | Nasdaq: PLTR | Платформи аналізу даних і ШІ | Виручка Q2 2026 $1,935 млрд, +93% |
| Datadog | Nasdaq: DDOG | Моніторинг і спостережуваність | Виручка Q2 2026 $1,12 млрд, +36% |
| MongoDB | Nasdaq: MDB | Бази даних | Виручка Q2 FY2027 $771,8 млн, +30% |
| Oracle | NYSE: ORCL | Бази даних і хмара | Великий позичальник на ринку облігацій |
| IBM | NYSE: IBM | Інтеграція та потокові дані | Купила Confluent приблизно за $11 млрд |
| Teradata | NYSE: TDC | Корпоративні сховища даних | Ветеран ринку сховищ даних |
| Everpure (колишня Pure Storage) | NYSE: P | Системи зберігання даних | Перейменована в лютому 2026 року |
| Micron | Nasdaq: MU | Пам’ять для серверів | Близько +235% з початку року до вересня |
| SAP | Xetra: SAP | Корпоративне ПЗ і платформа даних | Купівлі Reltio, Dremio, Prior Labs |
| SK Hynix | KRX: 000660 | Пам’ять HBM | Одна з найбільших позицій AIQ і XAIX |
| Samsung Electronics | KRX: 005930 | Пам’ять і зберігання | Одна з найбільших позицій AIQ і XAIX |
США
Snowflake (NYSE: SNOW) залишається найбільш «чистою» ставкою на хмарні сховища даних. У другому кварталі 2027 фінансового року, що завершився 31 липня 2026 року, виручка компанії зросла на 35% до $1,55 млрд, а продуктова виручка на 37% до $1,49 млрд. Це третій квартал поспіль із прискоренням зростання. Компанія підвищила прогноз продуктової виручки на весь рік до $6,07 млрд, коефіцієнт утримання виручки клієнтів становив 126%, а портфель законтрактованих зобов’язань досяг $9 млрд. Слабке місце Snowflake в тому, що за GAAP вона досі збиткова, переважно через великі виплати працівникам акціями.
Palantir (Nasdaq: PLTR) показує найшвидше зростання серед великих компаній сектору. У другому кварталі 2026 року виручка зросла на 93% до $1,935 млрд, а виручка від комерційних клієнтів у США збільшилася на 149%. Прогноз на 2026 рік підвищено до $8,150–8,158 млрд, що означає зростання приблизно на 82%. На відміну від Snowflake, Palantir високоприбуткова, її скоригована операційна маржа становила 62%. Зворотний бік в оцінці. Компанія коштує дуже дорого відносно виручки, тож будь-яке сповільнення зростання може спричинити різке падіння котирувань. Звіт за третій квартал Palantir опублікує 2 листопада 2026 року.
Datadog (Nasdaq: DDOG) добре ілюструє, як ринок реагує на очікування. У другому кварталі 2026 року виручка зросла на 36% до $1,12 млрд, а прогноз на рік підвищено до $4,45–4,47 млрд. Проте компанія повідомила, що її найбільший клієнт скорочує використання сервісу, і в день звіту акції на премаркеті падали майже на 20%. Це нагадування про ризик концентрації виручки на кількох великих клієнтах зі сфери ШІ.
MongoDB (Nasdaq: MDB) розробляє одну з найпопулярніших баз даних для сучасних застосунків. У другому кварталі 2027 фінансового року виручка зросла на 30% до $771,8 млн, хмарний сервіс Atlas додав близько 29%, а компанія третій квартал поспіль показала прибуток за GAAP. Прогноз на фінансовий рік підвищено до $2,99–3,03 млрд. Для MongoDB ШІ став драйвером зростання, оскільки компанія вбудувала в платформу векторний пошук і підключення ШІ-агентів до даних.
Oracle (NYSE: ORCL) та IBM (NYSE: IBM) представляють «стару гвардію» ринку даних. Oracle залишається одним із найбільших постачальників корпоративних баз даних і агресивно будує хмарну інфраструктуру під ШІ, фінансуючи її зокрема за рахунок боргу. Через це її акції на початок вересня 2026 року втратили близько 25% з початку року. IBM після купівлі Confluent посилила позиції в сегменті потокових даних та інтеграції. Серед компаній зберігання варто відзначити Everpure (NYSE: P), колишню Pure Storage, яка змінила назву в лютому 2026 року, і Teradata (NYSE: TDC), ветерана ринку корпоративних сховищ даних. Більше американських ідей зібрано в нашій добірці акцій ШІ-компаній.
Європа та Азія
У Європі головний представник теми SAP (Xetra: SAP). Компанія зберігає дані про фінанси, закупівлі та персонал тисяч найбільших підприємств світу і будує навколо них власну платформу даних для ШІ. У 2026 році SAP купила Reltio, фахівця з керування майстер-даними, Dremio, розробника платформи для озер даних, і стартап Prior Labs, який створює моделі для роботи з табличними даними.
В Азії інвестиції в Big Data фактично зводяться до виробників пам’яті. SK Hynix (KRX: 000660) і Samsung Electronics (KRX: 005930) випускають високошвидкісну пам’ять HBM для ШІ-прискорювачів і твердотілі накопичувачі для дата-центрів. Саме ці папери разом із Micron зараз займають верхні рядки в портфелях найбільших тематичних ETF. Прямий доступ до корейських акцій є не в кожного брокера, тому частіше їх купують через фонди.
Приватні компанії
Найбільша компанія галузі поки залишається приватною. Databricks, творець платформи «lakehouse», яка поєднує сховище й озеро даних, у серпні 2026 року залучила $5 млрд за оцінки $190 млрд. Річний темп виручки компанії перевищив $7 млрд, зростання становить понад 80% на рік. Це більше, ніж у Snowflake, за порівнянного масштабу. Генеральний директор Алі Годсі в червні заявив, що у 2026 році компанія на біржу не вийде. Приватним інвесторам Databricks доступна лише опосередковано, через фонди венчурного капіталу або вторинний ринок для кваліфікованих інвесторів.
ETF на Big Data
Після ліквідації DAT профільних ETF на великі дані на американському ринку не залишилося. Найближчі до теми фонди, що відстежують індекси ШІ та великих даних, а також широкі ETF на програмне забезпечення й хмарні сервіси. Важливо розуміти, що склад цих фондів дуже різниться. Одні зараз значною мірою складаються з виробників чипів і пам’яті, інші тримають лише софтверні компанії.
ETF США
| ETF | Тикер | Фокус | Витрати | Активи | Запуск |
|---|---|---|---|---|---|
| Global X Artificial Intelligence & Technology ETF | Nasdaq: AIQ | Індекс Indxx AI & Big Data | 0,68% | $10,85 млрд (31.05.2026) | 11.05.2018 |
| iShares Expanded Tech-Software Sector ETF | Cboe BZX: IGV | Американське ПЗ | 0,39% | $14,26 млрд (06.08.2026) | 2001 |
| WisdomTree Cloud Computing Fund | Nasdaq: WCLD | Хмарні SaaS-компанії | 0,45% | $299,5 млн (09.10.2026) | 06.09.2019 |
Global X Artificial Intelligence & Technology ETF (Nasdaq: AIQ) відстежує індекс Indxx Artificial Intelligence and Big Data і за назвою індексу найближчий до теми великих даних. Але зараз найбільші позиції фонду займають SK Hynix, Micron, AMD і Samsung, тобто фактично це ставка на напівпровідники для ШІ. iShares Expanded Tech-Software Sector ETF (Cboe BZX: IGV) дає широку експозицію до американських розробників ПЗ, зокрема компаній даних, і коштує помітно дешевше. WisdomTree Cloud Computing Fund (Nasdaq: WCLD) тримає хмарні SaaS-компанії приблизно в рівних частках, що дає більшу вагу невеликим швидкозростаючим гравцям. Детальніше про фонди на суміжні теми ми писали в добірці ETF на штучний інтелект.
UCITS ETF
Європейським і українським інвесторам, а також усім, хто працює через брокерів з обмеженнями на американські фонди, підійдуть UCITS ETF. Вони зареєстровані в Ірландії, мають документи KID, а в багатьох є класи з реінвестуванням дивідендів, що зручно з погляду податків.
| ETF | ISIN | Витрати | Активи | Дивіденди | Запуск |
|---|---|---|---|---|---|
| Xtrackers Artificial Intelligence & Big Data UCITS ETF 1C | IE00BGV5VN51 | 0,35% | €8 136 млн | Реінвестує | 29.01.2019 |
| WisdomTree Cloud Computing UCITS ETF USD Acc | IE00BJGWQN72 | 0,40% | близько €213 млн | Реінвестує | 06.09.2019 |
Xtrackers Artificial Intelligence & Big Data UCITS ETF відстежує індекс Nasdaq Global Artificial Intelligence and Big Data і є найбільшим європейським фондом на цю тему. З витратами 0,35% він майже вдвічі дешевший за американський AIQ. Станом на липень 2026 року найбільшими позиціями фонду теж були Micron, SK Hynix і Samsung, тож його дохідність багато в чому залежить від циклу пам’яті. WisdomTree Cloud Computing UCITS ETF повторює стратегію американського WCLD і підходить тим, хто хоче зробити ставку саме на софтверну частину ринку даних. Інші європейські фонди можна знайти в нашому довіднику UCITS ETF.
Облігації компаній Big Data
У більшості швидкозростаючих компаній даних немає класичних облігацій. Snowflake, наприклад, фінансується через конвертовані облігації з нульовим купоном з погашенням у 2027 та 2029 роках, які доступні переважно інституційним інвесторам. Тому боргову експозицію до теми зазвичай будують через облігації великих постачальників баз даних, хмар і пам’яті.
| Випуск | ISIN | Погашення | Валюта | Рейтинг при розміщенні | Мін. лот |
|---|---|---|---|---|---|
| Oracle 5,35% | US68389XDY85 | 04.05.2033 | USD | Baa2 / BBB / BBB | $2 000 |
| Oracle 5,7% | US68389XDZ50 | 04.02.2036 | USD | Baa2 / BBB / BBB | $2 000 |
| IBM 4,95% | US459200LT67 | 03.02.2036 | USD | A3 / A- / A- | $100 000 |
| Micron 5,8% | US595112CE14 | 15.01.2035 | USD | Baa3 / BBB- / BBB | $2 000 |
| SAP 3,5% | XS3393869782 | 03.06.2033 | EUR | A1 / A+ (емітент) | €100 000 |
| Alphabet 5,45% | US02079KBA43 | 15.11.2055 | USD | Aa2 / AA+ | $2 000 |
Облігації Oracle дають найвищу дохідність у цій групі, але й ризик у них вищий. Під час розміщення в лютому 2026 року всі три агентства присвоїли випускам рейтинг рівня BBB з негативним прогнозом, оскільки компанія нарощує борг заради будівництва ШІ-інфраструктури. IBM і SAP належать до категорії A і виглядають консервативніше, але випуск IBM продається лотами по $100 000, а випуск SAP лотами по €100 000. Micron перебуває на нижній межі інвестиційного рівня, і її фінансовий стан сильно залежить від циклу цін на пам’ять. Для консервативної частини портфеля розумно порівнювати ці папери з казначейськими облігаціями США.
Як Big Data поводилася на ринку
Оскільки профільний ETF закрито, для оцінки сектору ми взяли два фонди, що відображають дві сторони теми. AIQ показує «апаратну» та ШІ-частину ринку даних, а IGV софтверну частину. Для порівняння наведено S&P 500 (SPY) і світовий ринок акцій (ACWI). Усі дані враховують реінвестування дивідендів.
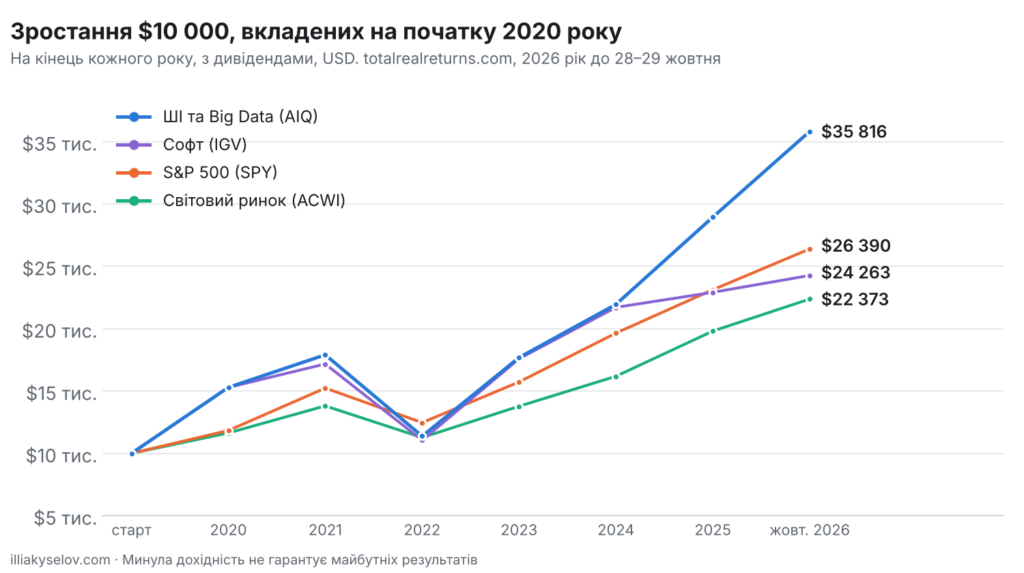
Зростання $10 000, вкладених на початку 2020 року, на кінець кожного року
| Дата | ШІ та Big Data (AIQ) | Софт (IGV) | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|---|
| Початок 2020 | $10 000 | $10 000 | $10 000 | $10 000 |
| Кінець 2020 | $15 288 | $15 286 | $11 833 | $11 634 |
| Кінець 2021 | $17 902 | $17 166 | $15 233 | $13 805 |
| Кінець 2022 | $11 379 | $11 046 | $12 463 | $11 266 |
| Кінець 2023 | $17 681 | $17 587 | $15 726 | $13 775 |
| Кінець 2024 | $21 944 | $21 704 | $19 640 | $16 179 |
| Кінець 2025 | $28 942 | $22 911 | $23 121 | $19 805 |
| Жовтень 2026 | $35 816 | $24 263 | $26 390 | $22 373 |
За неповні сім років $10 000 в AIQ зросли до $35 816, тоді як в IGV до $24 263, а в S&P 500 до $26 390. До кінця 2024 року обидва тематичні фонди йшли майже врівень. Розійшлися вони у 2025 та 2026 роках, коли AIQ додав 31,9% і 23,8%, а IGV лише 5,6% і 5,9%. Причина у складі. Зростання AIQ забезпечили виробники пам’яті й чипів, а софтверні компанії в цей час перебували під тиском страхів довкола ШІ-агентів.
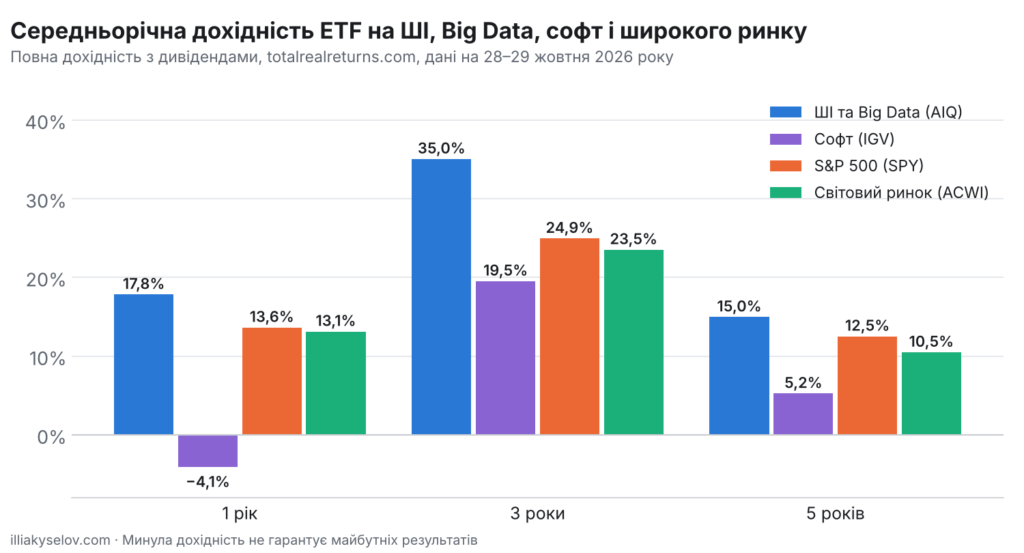
Середньорічна дохідність за 1, 3 та 5 років
| Період | ШІ та Big Data (AIQ) | Софт (IGV) | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|---|
| 1 рік | 17,81% | −4,10% | 13,62% | 13,11% |
| 3 роки | 35,03% | 19,51% | 24,93% | 23,50% |
| 5 років | 14,95% | 5,23% | 12,50% | 10,47% |
П’ятирічна картина добре показує ціну тематичних інвестицій. AIQ приніс 14,95% річних проти 12,50% у S&P 500, але у 2022 році його максимальне просідання сягало −44,66%. IGV за п’ять років дав лише 5,23% річних, тобто більш ніж удвічі менше за широкий ринок, а за останній рік пішов у мінус. Навіть за сильного зростання самої індустрії даних акції її компаній можуть роками програвати індексу, якщо ринок заздалегідь заклав це зростання в ціни.
Особливості інвестування в Big Data
Перша особливість полягає в тому, що слово Big Data майже зникло з назв фондів і звітів компаній. Його витіснили терміни «ШІ», «платформа даних» і «хмара». Тому інвестиції в Big Data вимагають дивитися не на назву ETF, а на його фактичний склад. Фонд із «Big Data» в назві індексу сьогодні може значною мірою складатися з напівпровідників.
Друга особливість пов’язана з моделлю виручки. Компанії з оплатою за споживання зростають швидше при зростанні ШІ-навантажень, але й швидше втрачають виручку, коли клієнти оптимізують витрати. Історія Datadog з найбільшим клієнтом показує, що квартальні результати таких компаній можуть різко коливатися.
Третя особливість, яку враховують інвестиції в Big Data, полягає у високій оцінці. Лідери сектору торгуються з мультиплікаторами, які передбачають багаторічне зростання на 25–40% на рік. Навіть приватна Databricks оцінюється приблизно у 27 річних виручок. Це робить акції чутливими до процентних ставок і до будь-яких розчарувань у звітах.
Нарешті, значна частина вартості створюється в приватних компаніях. Databricks і багато стартапів у сфері даних не торгуються на біржі, і їхнє зростання дістається венчурним фондам. Публічний інвестор бачить ці компанії лише тоді, коли їх купують Snowflake, IBM чи SAP або коли вони виходять на IPO.
Ризики
Головний ризик, який у 2026 році несуть інвестиції в Big Data, пов’язаний із самим ШІ. Якщо ШІ-агенти навчаться працювати з даними напряму, частина прошарків програмного забезпечення може стати непотрібною. Поки ринок вирішив, що сховища та бази даних виграють від ШІ, а прикладний SaaS програє, але ця оцінка може змінюватися з кожним новим релізом великих моделей.
Другий ризик стосується конкуренції з гіперскейлерами. Amazon, Microsoft і Alphabet пропонують власні сховища та аналітичні сервіси. Snowflake і MongoDB працюють поверх їхніх хмар і водночас конкурують з ними.
Третій ризик пов’язаний із циклічністю пам’яті. Зростання AIQ і XAIX останніх двох років багато в чому забезпечили Micron, SK Hynix і Samsung. Ринок пам’яті історично циклічний, і після періодів дефіциту зазвичай настає перевиробництво та падіння цін.
Є й регуляторні ризики. Закони про захист персональних даних у Європі та США, вимоги до зберігання даних усередині країни та правила використання даних для навчання ШІ збільшують витрати компаній і можуть обмежити деякі бізнес-моделі. Для Palantir окремим чинником залишається залежність від державних контрактів. Нарешті, не можна виключати закриття й інших невеликих тематичних фондів, як це сталося з DAT.
Як вписати Big Data в портфель
Для більшості приватних інвесторів інвестиції в Big Data варто розглядати як тематичне доповнення до основного портфеля, а не як його основу. Широкий фонд на світовий ринок або S&P 500 уже містить Microsoft, Alphabet, Amazon, Oracle і Palantir, тобто значну частину теми. Тематична частка 5–10% портфеля дає змогу посилити експозицію до даних і ШІ без надмірної концентрації.
Усередині тематичної частини має сенс поєднувати два різні ризики. ETF на кшталт AIQ або XAIX дають експозицію до пам’яті та напівпровідників, а IGV, WCLD або WisdomTree Cloud Computing UCITS ETF до софтверної частини. Окремі акції, наприклад Snowflake, MongoDB чи Palantir, підходять тим, хто готовий стежити за квартальною звітністю й витримувати падіння на 20–30% за день після звіту. Пов’язані теми описано в статтях про інвестиції в штучний інтелект та інвестиції в орбітальні обчислення.
Купувати такі активи розумніше частинами. Після різких розпродажів на кшталт лютого 2026 року регулярні покупки дають змогу усереднити ціну й не вгадувати дно. Якщо ви хочете зрозуміти, яка частка теми підходить саме вам, можна записатися на безкоштовну консультацію або замовити розробку інвестиційного портфеля.
Питання та відповіді
Чи є зараз ETF саме на Big Data?
Єдиний американський профільний фонд ProShares Big Data Refiners ETF (DAT) ліквідовано в жовтні 2026 року. Найближчі до теми Global X Artificial Intelligence & Technology ETF (AIQ), який відстежує індекс ШІ та великих даних, і європейський Xtrackers Artificial Intelligence & Big Data UCITS ETF. Але сьогодні обидва фонди значною мірою складаються з виробників пам’яті та чипів.
Які акції найкраще відображають тему великих даних?
Найбільш «чистими» публічними компаніями сектору можна вважати Snowflake, MongoDB, Datadog і Palantir. Вони заробляють безпосередньо на зберіганні, обробці та аналізі даних. Oracle, IBM і SAP теж сильні в цій ніші, але мають більш диверсифікований бізнес.
Чи можна купити акції Databricks?
Ні, Databricks залишається приватною компанією. У серпні 2026 року вона залучила $5 млрд за оцінки $190 млрд, а її керівництво заявило, що у 2026 році IPO не планується. Приватному інвестору компанія доступна лише опосередковано, через венчурні фонди або вторинний ринок для кваліфікованих інвесторів.
Як ШІ впливає на інвестиції в Big Data?
Вплив подвійний. ШІ збільшує обсяг даних і попит на їх зберігання та обробку, що допомагає Snowflake, MongoDB і виробникам пам’яті. Водночас ШІ-агенти загрожують частині прикладного програмного забезпечення, що у 2026 році спричинило масштабний розпродаж софтверних акцій.
Який UCITS ETF обрати для теми великих даних?
Найбільший варіант Xtrackers Artificial Intelligence & Big Data UCITS ETF 1C (ISIN IE00BGV5VN51) з витратами 0,35%. Тим, хто хоче зробити ставку на софтверну частину, а не на напівпровідники, підійде WisdomTree Cloud Computing UCITS ETF USD Acc (ISIN IE00BJGWQN72) з витратами 0,40%.
Яку частку портфеля можна виділити на Big Data?
Для більшості інвесторів розумна частка 5–10% портфеля в тематичних активах. Решта має припадати на широко диверсифіковані фонди акцій та облігації. Точна частка залежить від горизонту, цілей і готовності переносити просідання, які в цьому секторі перевищували 40%.
Висновок
Дані стали сировиною для штучного інтелекту, і попит на їх зберігання та обробку й далі зростатиме разом із витратами на хмару, які у 2026 році вперше перевищать $1 трлн. Але інвестиції в Big Data у 2026 році виглядають зовсім не так, як п’ять років тому. Профільний ETF закрито, найбільший гравець залишається приватним, а «фонди великих даних» фактично стали фондами пам’яті та напівпровідників. Софтверна частина сектору пережила важкий рік, хоча її лідери продовжують зростати на 30–90% на рік.
Для приватного інвестора розумна стратегія полягає в тому, щоб тримати основу портфеля в широкому ринку, а тему даних додавати обмеженою часткою через поєднання ETF на ШІ та програмне забезпечення і, за бажання, кількох акцій лідерів. Інвестиції в Big Data виправдані лише тоді, коли ви розумієте, яку саме частину ланцюжка купуєте (пам’ять, хмару чи аналітику), і готові пережити падіння цієї частини.
Матеріал має інформаційний характер і не є індивідуальною інвестиційною рекомендацією. Минула дохідність не гарантує майбутніх результатів. Дані актуальні на кінець жовтня 2026 року.
Сертифікований аналітик ринків капіталу та цінних паперів CFI CMSA®, сертифікований фахівець із фінансового планування та управління активами CFI FPWMP®, сертифікований аналітик даних і бізнес-аналітики CFI BIDA®, сертифікований фахівець у сфері фінансових технологій CFI FTIP®. Кандидат юридичних наук (PhD), викладач.
Експерт з інвестицій в акції, ETF та облігації на фондових ринках США, Європи та Азії, понад 8 років практики в інвестуванні, $17,3 млн активів в управлінні. Спеціалізації «Управління інвестиціями» (University of Geneva) та «Управління ризиками» (New York Institute of Finance), сертифікації Interactive Brokers, IMF і The World Bank. Член Федерації аудиторів, бухгалтерів і фінансистів АПК України, автор книг з інвестицій та аналізу цінних паперів.