Інвестиції в обладнання для виробництва чипів дають змогу заробити на буму штучного інтелекту, не вгадуючи, чиї процесори переможуть. Будь-який новий завод TSMC, Samsung, Intel чи SK hynix спершу закуповує літографічні сканери, установки травлення й осадження, системи контролю та тестування. За даними галузевої асоціації SEMI, у 2025 році виробники обладнання продали його на $135,1 млрд, на 15% більше, ніж роком раніше, а у 2026 році продажі можуть зрости до рекордних $165,9 млрд. Фонд VanEck Semiconductor ETF (Nasdaq: SMH), де виробники обладнання займають помітну частку, за десять років приносив у середньому близько 33% річних проти 15% в S&P 500, але у 2022 році втрачав третину вартості.
Нижче розберемо, як влаштований цей ринок, хто в ньому заробляє найбільше, які акції, ETF та облігації доступні приватному інвестору з України та ЄС, як сектор поводився на біржі і яку частку портфеля розумно відводити під цю тему.
Що таке обладнання для виробництва чипів з погляду інвестора
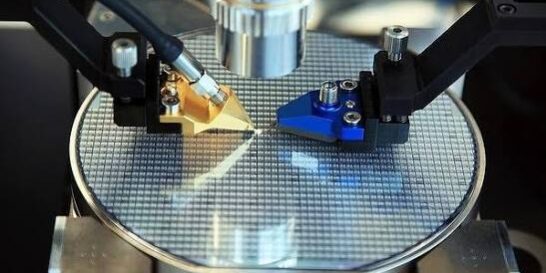
Чип проходить сотні технологічних операцій, і майже для кожної потрібна своя машина. На кремнієву пластину наносять світлочутливий шар, переносять на нього малюнок схеми за допомогою літографії, потім витравлюють зайвий матеріал, осаджують нові шари металу й діелектрика, шліфують, очищають і після кожного кроку перевіряють результат. Цю частину називають фронтендом, а обладнання для неї галузь позначає абревіатурою WFE (wafer fab equipment). Далі готові пластини тестують, розрізають на кристали й збирають у корпуси. Це бекенд, і в епоху ШІ він став окремою точкою зростання, бо прискорювачі NVIDIA та AMD збирають із кількох кристалів і стосів пам’яті HBM за допомогою передового пакування.
Для інвестора важливо, що цей ринок влаштований як олігополія. У кожному ключовому сегменті працюють два чи три постачальники, а в літографії екстремального ультрафіолету (EUV) він один, нідерландська ASML. Створити конкурентну установку коштує мільярди доларів і десятиліття розробок, тому нові гравці з’являються рідко. Зате виручка виробників обладнання напряму залежить від капітальних витрат чипмейкерів, а вони змінюються циклами, і в роки спаду замовлення можуть падати на десятки відсотків.
Перспективи та оцінки ринку обладнання для чипів
Перспективи, на які спираються інвестиції в обладнання для виробництва чипів, найкраще видно з даних асоціації SEMI, яка збирає звітність виробників обладнання. У квітні 2026 року вона повідомила, що світові продажі обладнання для напівпровідників у 2025 році сягнули $135,1 млрд. Найбільшим ринком залишився Китай із $49,3 млрд, хоча його закупівлі трохи знизилися. Тайвань наростив закупівлі на 90%, до $31,5 млрд, на тлі будівництва фабрик TSMC під ШІ-чипи, Корея на 26%, до $25,8 млрд. Разом три ринки дали 79% світового попиту.
У липневому прогнозі SEMI підвищила очікування. Продажі у 2026 році мають зрости на 23,2%, до $165,9 млрд, а до 2028 року досягти $229,5 млрд. Сегмент WFE зросте зі $116,9 млрд у 2025 році до $143,9 млрд у 2026 році. Найшвидше зростає обладнання для пам’яті. Закупівлі обладнання для DRAM у 2026 році додадуть 39% на тлі попиту на пам’ять HBM для ШІ-прискорювачів. Обладнання для тестування зросте на 31%, до $15,3 млрд, для складання й пакування на 9,6%, до $6,7 млрд.
| Показник | Значення | Джерело |
|---|---|---|
| Світові продажі обладнання, 2025 | $135,1 млрд, +15% за рік | SEMI, квітень 2026 |
| Прогноз продажів на 2026 рік | $165,9 млрд, +23,2% | SEMI, липень 2026 |
| Прогноз продажів на 2028 рік | $229,5 млрд | SEMI, липень 2026 |
| Фронтенд (WFE), 2025 і 2026 | $116,9 млрд і $143,9 млрд | SEMI, липень 2026 |
| Обладнання для тестування, 2026 | $15,3 млрд, +31% | SEMI, липень 2026 |
| Китай, Тайвань і Корея в продажах 2025 року | 79% світового ринку | SEMI, квітень 2026 |
| Прогноз виручки ASML на 2026 рік | €44–45 млрд | ASML, жовтень 2026 |
Таблиця 1. Ринок обладнання для виробництва чипів у цифрах.
Звітність лідерів підтверджує ці очікування. ASML у III кварталі 2026 року отримала рекордні €11,7 млрд виручки та €5,0 млрд чистого прибутку і чекає за підсумками року €44–45 млрд. Керівництво компанії повідомило, що запланованих на 2027 і 2028 роки потужностей не вистачить, щоб повністю покрити попит, а частина клієнтів уже хоче розміщувати замовлення на 2029 і 2030 роки. Попит на обладнання сьогодні обмежений не грошима клієнтів, а можливостями постачальників, і це рідкісна ситуація для циклічної галузі.
Хто заробляє в ланцюжку вартості
Найдорожчий і найприбутковіший сегмент літографія. Сканер EUV найдорожча машина на фабриці, і такі сканери робить лише ASML. Постачальники оптики та джерел світла для цих машин працюють майже виключно на неї, тому чистих публічних альтернатив у цій ланці немає. У літографії глибокого ультрафіолету (DUV) в ASML є японські конкуренти Nikon і Canon, але їхні частки значно менші.
Другий великий блок становлять травлення й осадження. Тут домінують американські Applied Materials і Lam Research та японська Tokyo Electron, а в атомно-шаровому осадженні сильна нідерландська ASM International. Перехід на транзистори нового типу з круговим затвором (GAA) і на багатошарову пам’ять потребує більше операцій травлення й осадження на кожну пластину, тож ці компанії виграють від ускладнення чипів, а не лише від зростання кількості фабрик.
Третій блок контроль якості та метрологія. Що дрібніші елементи чипа, то дорожча кожна помилка і то більше пластин перевіряють після кожного етапу. Лідер напряму KLA, до нього додаються Onto Innovation, ізраїльська Nova та японська Lasertec, яка випускає системи контролю масок для EUV. KLA традиційно показує одну з найвищих маржинальностей у галузі, бо вартість контролю невелика порівняно з втратами від браку.
Четвертий блок тестування, складання й пакування. Тестери для чипів роблять японська Advantest та американська Teradyne, і попит на них зростає разом зі складністю ШІ-прискорювачів. Японська Disco ріже й шліфує пластини, нідерландська BE Semiconductor Industries (Besi) випускає обладнання для гібридного бондингу, а корейська Hanmi Semiconductor постачає термокомпресійні бондери для складання пам’яті HBM. Інтерес великих гравців до цієї ланки добре видно з угод. У квітні 2025 року Applied Materials повідомила про купівлю 9% акцій Besi, а в серпні 2026 року Onto Innovation закрила купівлю 27% японської Rigaku приблизно за $720 млн.
Нарешті, є постачальники вузлів і підсистем, як-от MKS, що продають джерела живлення, системи подачі газів і вакуумні компоненти всім виробникам обладнання. Їхня виручка йде за загальним циклом галузі, але менше залежить від успіху окремого клієнта.
Акції компаній з виробництва обладнання для чипів
Інвестиції в обладнання для виробництва чипів через окремі акції дають максимальну експозицію до теми, але потребують розуміння, яка ланка ланцюжка зростає швидше. Найбільші компанії торгуються в США, Європі та Японії, і всі вони доступні через міжнародних брокерів, наприклад Interactive Brokers.
Акції США
Американська трійка Applied Materials, Lam Research і KLA разом з ASML та Tokyo Electron становить ядро світової галузі. Applied Materials (Nasdaq: AMAT) працює майже в усіх сегментах фронтенду та в передовому пакуванні. Lam Research (Nasdaq: LRCX) найсильніша в травленні й особливо залежить від закупівель виробників пам’яті. KLA (Nasdaq: KLAC) лідирує в контролі процесів. Teradyne (Nasdaq: TER) один із двох найбільших виробників тестерів. Onto Innovation (NYSE: ONTO), FormFactor (Nasdaq: FORM) і Nova (Nasdaq: NVMI) представляють другу лінію в метрології та тестуванні пластин.
| Компанія | Біржа: тікер | Країна | Роль у ніші |
|---|---|---|---|
| Applied Materials | Nasdaq: AMAT | США | Осадження, травлення, імплантація, пакування |
| Lam Research | Nasdaq: LRCX | США | Травлення та осадження, обладнання для пам’яті |
| KLA | Nasdaq: KLAC | США | Контроль процесів і метрологія |
| Teradyne | Nasdaq: TER | США | Тестування чипів |
| Onto Innovation | NYSE: ONTO | США | Метрологія, інспекція, літографія для пакування |
| FormFactor | Nasdaq: FORM | США | Зондові карти для тестування пластин |
| MKS | Nasdaq: MKSI | США | Підсистеми: живлення, гази, вакуум |
| Nova | Nasdaq: NVMI | Ізраїль | Метрологія |
Таблиця 2. Акції виробників обладнання для чипів у США.
Акції Європи
Європа дала галузі її найціннішу компанію. ASML (Euronext Amsterdam: ASML) торгується в Амстердамі та у вигляді американських депозитарних акцій на Nasdaq під тим самим тікером. ASM International (Euronext Amsterdam: ASM) лідирує в атомно-шаровому осадженні, яке особливо затребуване у виробництві транзисторів GAA. Besi (Euronext Amsterdam: BESI) робить ставку на гібридний бондинг для передового пакування. Німецькі AIXTRON (Xetra: AIXA) і SUSS MicroTec (Xetra: SMHN) менші за розміром. AIXTRON випускає установки епітаксії для силової електроніки на нітриді галію та карбіді кремнію, SUSS MicroTec обладнання для літографії та бондингу в пакуванні.
| Компанія | Біржа: тікер | Країна | Роль у ніші |
|---|---|---|---|
| ASML | Euronext Amsterdam: ASML, Nasdaq: ASML | Нідерланди | Літографія, єдиний постачальник EUV |
| ASM International | Euronext Amsterdam: ASM | Нідерланди | Атомно-шарове й епітаксійне осадження |
| BE Semiconductor Industries | Euronext Amsterdam: BESI | Нідерланди | Складання, гібридний бондинг |
| AIXTRON | Xetra: AIXA | Німеччина | Епітаксія для силової електроніки та оптики |
| SUSS MicroTec | Xetra: SMHN | Німеччина | Літографія та бондинг для пакування |
Таблиця 3. Акції виробників обладнання для чипів у Європі.
Акції Азії
Японія другий за значенням центр галузі після США. Tokyo Electron (TSE: 8035) входить до світової п’ятірки й лідирує в установках для нанесення та проявлення фоторезисту. Advantest (TSE: 6857) найбільший гравець у тестуванні, Disco (TSE: 6146) у різанні й шліфуванні пластин, Screen Holdings (TSE: 7735) в очищенні пластин, Lasertec (TSE: 6920) у контролі масок для EUV, Kokusai Electric (TSE: 6525) у пакетному осадженні. У Гонконгу торгується ASMPT (HKEX: 0522), один із найбільших виробників обладнання для складання, у Кореї Hanmi Semiconductor (KRX: 042700).
Окрема історія китайські виробники, насамперед NAURA Technology (SZSE: 002371) та Advanced Micro-Fabrication Equipment, або AMEC (SSE: 688012). Вони швидко зростають завдяки імпортозаміщенню всередині Китаю, але їхні акції торгуються на материкових біржах, доступ до яких у приватного інвестора з України та ЄС обмежений програмою Stock Connect і підтримкою конкретного брокера.
| Компанія | Біржа: тікер | Країна | Роль у ніші |
|---|---|---|---|
| Tokyo Electron | TSE: 8035 | Японія | Осадження, травлення, нанесення фоторезисту |
| Advantest | TSE: 6857 | Японія | Тестування чипів |
| Disco | TSE: 6146 | Японія | Різання й шліфування пластин |
| Screen Holdings | TSE: 7735 | Японія | Очищення пластин |
| Lasertec | TSE: 6920 | Японія | Контроль масок для EUV |
| Kokusai Electric | TSE: 6525 | Японія | Пакетне осадження |
| ASMPT | HKEX: 0522 | Гонконг | Складання й пакування |
| Hanmi Semiconductor | KRX: 042700 | Корея | Бондери для пам’яті HBM |
| NAURA Technology | SZSE: 002371 | Китай | Травлення, осадження |
| AMEC | SSE: 688012 | Китай | Травлення |
Таблиця 4. Акції виробників обладнання для чипів в Азії.
ETF на обладнання для виробництва чипів
Інвестиції в обладнання для виробництва чипів через ETF стикаються з однією складністю. Фондів, які купують лише виробників обладнання, на ринку майже немає. Нові вузькі ETF на кшталт Rex AI Chipmaking ETF (Nasdaq: CHIP) з’явилися лише у 2026 році й поки що надто малі та молоді для оцінки. Тому інвестори, які хочуть отримати експозицію до обладнання через фонди, зазвичай купують широкі напівпровідникові ETF, де Applied Materials, Lam Research, KLA та ASML разом займають помітну частку портфеля.
ETF США
Найбільший фонд сектора VanEck Semiconductor ETF (Nasdaq: SMH) тримає понад 25 компаній і на 21 жовтня 2026 року вкладав в ASML, KLA, Applied Materials і Lam Research близько 16,6% активів. iShares Semiconductor ETF (Nasdaq: SOXX) влаштований схоже, а Invesco PHLX Semiconductor ETF (Nasdaq: SOXQ) відтворює той самий індекс PHLX, що й найвідоміший галузевий індикатор SOX, з комісією лише 0,19%. Найбільше виробників обладнання в Invesco Semiconductors ETF (NYSE Arca: PSI), де KLA, Applied Materials і Lam Research займають разом близько 13,5%, а в портфелі є й менші виробники тестового обладнання, як-от Cohu.
| ETF | Біржа: тікер | TER | Активи | Запуск |
|---|---|---|---|---|
| VanEck Semiconductor ETF | Nasdaq: SMH | 0,35% | $65,4 млрд | 2011 |
| iShares Semiconductor ETF | Nasdaq: SOXX | 0,33% | $43,5 млрд | 2001 |
| Invesco PHLX Semiconductor ETF | Nasdaq: SOXQ | 0,19% | $2,9 млрд | 2021 |
| Invesco Semiconductors ETF | NYSE Arca: PSI | 0,55% | $2,6 млрд | 2005 |
| SPDR S&P Semiconductor ETF | NYSE Arca: XSD | 0,35% | $2,5 млрд | 2006 |
| First Trust Nasdaq Semiconductor ETF | Nasdaq: FTXL | 0,60% | $1,2 млрд | 2016 |
Таблиця 5. Американські напівпровідникові ETF. Активи на 22 жовтня 2026 року за даними емітентів і StockAnalysis.
UCITS ETF
Приватним інвесторам з ЄС американські ETF зазвичай недоступні через вимоги PRIIPs, тому їм підходять фонди європейського формату UCITS. Найбільший з них VanEck Semiconductor UCITS ETF, побудований на індексі родини MVIS, як і американський SMH. Фонди iShares та Amundi будуються на індексах MSCI і ширші за складом. Окремо стоїть Fineco AM MSCI World Semiconductors and Semiconductor Equipment UCITS ETF, де обладнання виділене в назві індексу, але фонд поки невеликий і використовує синтетичну реплікацію через своп.
| ETF | ISIN | TER | Розмір, млн € | Тип* |
|---|---|---|---|---|
| VanEck Semiconductor UCITS ETF | IE00BMC38736 | 0,35% | 7 611 | Acc |
| iShares MSCI Global Semiconductors UCITS ETF | IE000I8KRLL9 | 0,35% | 5 258 | Acc |
| Amundi MSCI Semiconductors UCITS ETF | LU1900066033 | 0,35% | 1 938 | Acc |
| HSBC Nasdaq Global Semiconductor UCITS ETF | IE000YDZG487 | 0,35% | 254 | Acc |
| Amundi MSCI Semiconductors UCITS ETF Dist | LU2090063327 | 0,35% | 118 | Dist |
| Fineco AM MSCI World Semiconductors and Semiconductor Equipment UCITS ETF | IE000C87OS21 | 0,38% | 62 | Acc |
Таблиця 6. UCITS ETF на напівпровідники. Дані justETF на 22 жовтня 2026 року. *Acc реінвестує дивіденди, Dist виплачує їх інвестору.
ETF інших ринків
Найчистішу експозицію до виробників обладнання дають фонди азійських бірж. Global X Japan Semiconductor ETF (TSE: 2644) на кінець серпня 2026 року тримав Advantest, Disco, Tokyo Electron, Lasertec, Screen і Kokusai Electric, які разом займали понад половину портфеля. Комісія фонду 0,649%, розмір близько €494 млн. У Китаї торгується Guotai CSI Semiconductor Material and Equipment Thematic ETF (SZSE: 159516), зосереджений на місцевих виробниках матеріалів та обладнання. Такі фонди зазвичай не мають документа KID мовами ЄС, тому багато брокерів не продають їх приватним клієнтам з Євросоюзу.
Облігації компаній з виробництва обладнання для чипів
Інвестиції в обладнання для виробництва чипів можливі й через борговий ринок. Найбільші виробники обладнання мають високі кредитні рейтинги й регулярно позичають на борговому ринку. Для консервативної частини портфеля підходять їхні доларові облігації з мінімальним лотом $2 000 та єврооблігації ASML, які продаються лотами від €100 000 і тому більше розраховані на великих інвесторів.
| Емітент і випуск | ISIN | Погашення | Валюта | Рейтинг під час розміщення | Мін. лот |
|---|---|---|---|---|---|
| Applied Materials 1,750% | US038222AN54 | 01.06.2030 | USD | A3 / A− | $2 000 |
| Lam Research 1,900% | US512807AV02 | 15.06.2030 | USD | A3 / A− | $2 000 |
| ASML 2,25% (зелена) | XS2473687106 | 17.05.2032 | EUR | A+ (Fitch, рейтинг емітента) | €100 000 |
| KLA 4,700% | US482480AP59 | 01.02.2034 | USD | A2 / A− / A | $2 000 |
| Applied Materials 2,750% | US038222AP03 | 01.06.2050 | USD | A3 / A− | $2 000 |
| Lam Research 2,875% | US512807AW84 | 15.06.2050 | USD | A3 / A− | $2 000 |
Таблиця 7. Облігації виробників обладнання. Параметри за проспектами емісії в базі SEC і даними Люксембурзької біржі, рейтинги Moody’s / S&P / Fitch на дату розміщення, в ASML чинний рейтинг емітента від Fitch.
Випуски 2030 року розміщувалися у 2020 році під низькі купони, тому за нинішніх ставок такі папери зазвичай коштують нижче номіналу, і помітна частина доходу за ними припадає на зростання ціни до погашення. Випуски до 2050 року найсильніше реагують на зміни процентних ставок. Від моменту розміщення рейтинги компаній могли змінитися, тому їх варто перевірити в брокера перед купівлею.
Як обладнання для чипів поводилося на ринку
Інвестиції в обладнання для виробництва чипів через напівпровідниковий фонд за останні десять років багаторазово обігнали ринок. Якби вкласти $10 000 у SMH на початку 2016 року, до жовтня 2026 року вони перетворилися б приблизно на $229 400 проти $44 700 в S&P 500 і $34 500 у світовому фонді ACWI. Але шлях був нерівним. У 2018 році фонд втратив 9%, у 2022 році 33,5%, і обидва рази це збігалося зі спадом напівпровідникового циклу, коли чипмейкери скорочували закупівлі.
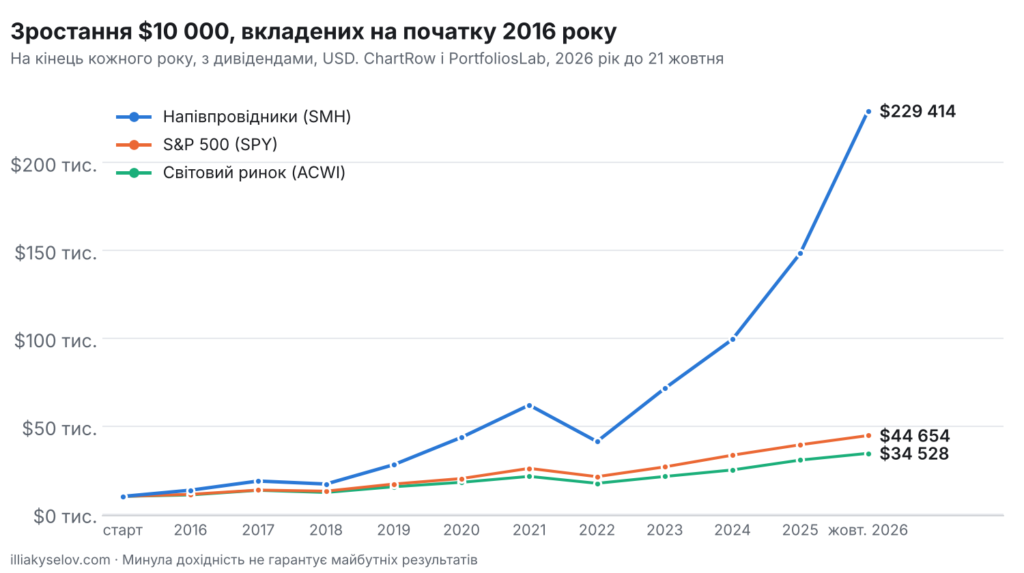
Рисунок 1. Скільки коштували б $10 000, вкладені на початку 2016 року, з урахуванням дивідендів
| Рік | SMH | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|
| 2016 | 35,5% | 12,0% | 8,4% |
| 2017 | 38,5% | 21,7% | 24,3% |
| 2018 | −9,1% | −4,6% | −9,1% |
| 2019 | 64,5% | 31,2% | 26,6% |
| 2020 | 55,5% | 18,3% | 16,3% |
| 2021 | 42,1% | 28,7% | 18,7% |
| 2022 | −33,5% | −18,2% | −18,4% |
| 2023 | 73,4% | 26,2% | 22,3% |
| 2024 | 39,1% | 24,9% | 17,4% |
| 2025 | 49,2% | 17,7% | 22,4% |
| 2026 (січень–жовтень) | 54,6% | 13,3% | 12,5% |
| $10 000 у підсумку | $229 414 | $44 654 | $34 528 |
Таблиця 8. Річна дохідність з реінвестуванням дивідендів. Дані ChartRow за 2016–2025 роки, за 2026 рік до 21 жовтня за даними ChartRow і PortfoliosLab.
За середньорічною дохідністю розрив теж великий. За останній рік SMH приніс 61,7%, за п’ять років у середньому 33,6% річних, за десять років 33,5% річних. S&P 500 за ті самі періоди дав 15,6%, 12,5% і 15,4%, світовий ринок 14,9%, 10,4% і 12,5%. За даними VanEck на 30 вересня 2026 року фонд за вартістю чистих активів приніс 62,0% річних за три роки та 29,9% річних від запуску у 2011 році. Така дохідність значною мірою відображає бум ШІ останніх трьох років і не може бути орієнтиром на майбутнє.
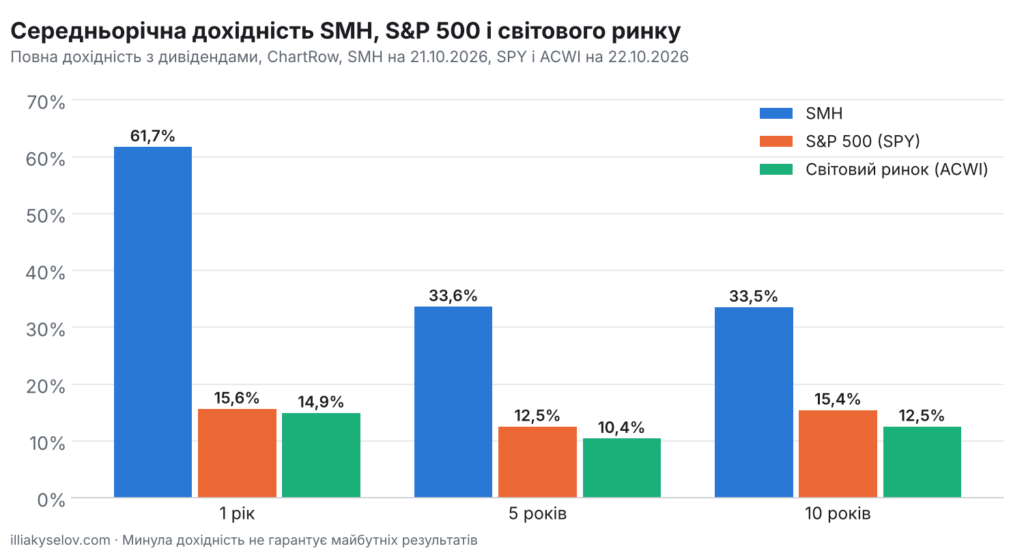
Рисунок 2. Середньорічна дохідність SMH, S&P 500 і світового ринку за даними ChartRow
| Період | SMH | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|
| 1 рік | 61,7% | 15,6% | 14,9% |
| 5 років | 33,6% | 12,5% | 10,4% |
| 10 років | 33,5% | 15,4% | 12,5% |
Таблиця 9. Середньорічна повна дохідність, SMH на 21.10.2026, SPY і ACWI на 22.10.2026.
Особливості інвестування в обладнання для чипів
Перша особливість у циклічності. Чипмейкери будують фабрики хвилями, і після періоду активних закупівель зазвичай настає пауза, коли замовлення на обладнання різко падають, а разом з ними й акції. Добре це видно з 2022 року. Зараз галузь на підйомі, який підтримують вкладення в ШІ, і інвестору важливо розуміти, що купівля на піку циклу може обернутися багаторічним очікуванням повернення до колишніх цін.
Друга особливість у залежності від Китаю. У 2025 році на нього припадало близько 37% світових закупівель обладнання, а в ASML, за даними компанії, близько 33% виручки. Після того як США, Нідерланди та Японія обмежили постачання передового обладнання китайським фабрикам, частка Китаю в продажах ASML, за очікуваннями компанії, знизиться у 2026 році приблизно до 20%. Кожне нове обмеження може забирати в постачальників частину виручки, а китайські виробники NAURA та AMEC тим часом займають звільнене місце на внутрішньому ринку.
Третя особливість у перетині з іншими темами. Виробники обладнання заробляють і на ШІ, і на пам’яті, і на електромобілях, тому часто входять одразу до кількох тематичних фондів. Якщо в портфелі вже є ETF на штучний інтелект чи технологічний сектор, варто перевірити перетини, щоб не подвоїти вагу тих самих компаній. Пов’язану тему розвитку дата-центрів ми розбирали в статті про інвестиції в системи охолодження ЦОД.
Четверта особливість пов’язана з податками. З дивідендів американських компаній за подання форми W-8BEN зазвичай утримується 15% податку для резидентів країн, що мають угоду зі США, зокрема України. Нідерланди утримують 15% з дивідендів ASML, ASM і Besi, Японія близько 15,3% з дивідендів місцевих компаній. Дивідендна дохідність у галузі невисока, тому для більшості інвесторів головним податковим питанням буде податок на приріст капіталу в країні резидентства.
Ризики інвестицій в обладнання для чипів
Головний ризик, який несуть інвестиції в обладнання для виробництва чипів, пов’язаний з геополітикою та експортним контролем. У грудні 2024 року США запровадили обмеження на постачання до Китаю ще 24 типів обладнання і трьох видів програмного забезпечення та додали до санкційного списку 140 організацій. Нові правила можуть з’явитися будь-якої миті й одразу вдарити по виручці постачальників. Додатковий ризик у концентрації виробництва на Тайвані, де розташована більшість передових фабрик TSMC.
Другий ризик у циклічності попиту. Нинішній підйом тримається на капітальних витратах найбільших технологічних компаній на ШІ-інфраструктуру. Якщо окупність цих вкладень розчарує інвесторів, гіперскейлери та чипмейкери можуть різко урізати плани, і виробники обладнання відчують це одними з перших.
Третій ризик в оцінці. Після зростання останніх років акції галузі коштують дорого відносно прибутку, і навіть добрі звіти не завжди підтримують котирування, якщо очікування ринку ще вищі. Падіння на 20–30% в окремі місяці для цих паперів звична справа.
Четвертий ризик у концентрації клієнтів. Найбільші покупці обладнання TSMC, Samsung, SK hynix, Micron та Intel, і рішення одного з них відкласти будівництво фабрики помітно позначається на замовленнях постачальників. Нарешті, є технологічний ризик. Зміна архітектури чипів може зробити менш потрібними одні види обладнання й вигідними інші, як це зараз відбувається зі зростанням передового пакування.
Як вписати обладнання для чипів у портфель
Інвестиції в обладнання для виробництва чипів краще розглядати як тематичну частину портфеля, а не його основу. У своїй практиці я зазвичай відводжу під такі галузеві теми від 3% до 7% портфеля, причому найбільші виробники обладнання вже присутні в широких індексах. ASML входить до європейських індексів, Applied Materials, Lam Research і KLA до S&P 500, тож інвестор з індексним фондом уже ними володіє.
Для пасивного підходу найзручніший широкий напівпровідниковий ETF. Інвесторам з ЄС підходять UCITS ETF з таблиці вище, а повний список європейських фондів можна знайти в довіднику UCITS ETF. Тим, хто хоче зробити ставку саме на обладнання, варто зібрати невеликий кошик з лідерів різних ланок, наприклад ASML, Applied Materials, KLA, Tokyo Electron і Advantest, і докуповувати його частинами, щоб не увійти повністю на вершині циклу. Купити всі ці папери можна через міжнародного брокера, про якого ми розповідали в матеріалі про відкриття рахунку в Interactive Brokers.
Питання та відповіді
Чи варто інвестувати в обладнання для виробництва чипів у 2026 році?
Інвестиції в обладнання для виробництва чипів у 2026 році спираються на підйом галузі. SEMI чекає зростання продажів обладнання на 23% у 2026 році, до $165,9 млрд, а ASML повідомляє, що не встигає задовольнити попит. Але сектор циклічний і вже сильно подорожчав, тому його розумно тримати як невелику частину портфеля й купувати поступово.
Які компанії лідирують у виробництві обладнання для чипів?
Ядро галузі становлять ASML, Applied Materials, Lam Research, Tokyo Electron і KLA. У тестуванні лідирують Advantest і Teradyne, у різанні пластин Disco, в обладнанні для передового пакування Besi та ASMPT.
Як купити акції ASML?
ASML торгується на Euronext Amsterdam під тікером ASML у євро та на Nasdaq у вигляді американських депозитарних акцій у доларах. Обидва папери доступні через міжнародних брокерів, наприклад Interactive Brokers.
Який ETF на обладнання для чипів обрати?
Вузьких фондів майже немає, тому зазвичай використовують напівпровідникові ETF. У США найбільший SMH, найдешевший SOXQ з комісією 0,19%, найбільше обладнання в PSI. Мешканцям ЄС підходить VanEck Semiconductor UCITS ETF (ISIN IE00BMC38736) з комісією 0,35%.
Чи є облігації виробників обладнання для чипів?
Так. Applied Materials, Lam Research і KLA випускають доларові облігації з рейтингами рівня A і мінімальним лотом $2 000, ASML розміщує єврооблігації з лотом від €100 000.
Яку частку портфеля відводити під обладнання для чипів?
Зазвичай від 3% до 7% портфеля з урахуванням того, що найбільші виробники обладнання вже входять до S&P 500 і європейських індексів. Основу краще залишити за широкими індексними фондами.
Висновок
Інвестиції в обладнання для виробництва чипів у 2026 році спираються на рекордний попит. Чипмейкери будують фабрики під ШІ-прискорювачі та пам’ять HBM, продажі обладнання оновлюють максимуми, а найбільші постачальники не встигають випускати машини. Олігополія, високі бар’єри входу та зростання складності чипів роблять галузь однією з найпривабливіших у технологічному секторі. Але вона залишається циклічною, залежить від експортної політики США та попиту Китаю і вже дорого коштує. Розумний підхід полягає в помірній частці, поєднанні лідерів різних ланок ланцюжка або широкого фонду та поступових купівлях на горизонті п’яти й більше років.
Матеріал має інформаційний характер і не є індивідуальною інвестиційною рекомендацією. Дані наведено станом на жовтень 2026 року. Минула дохідність не гарантує майбутніх результатів, інвестиції пов’язані з ризиком втрати капіталу.
Сертифікований аналітик ринків капіталу та цінних паперів CFI CMSA®, сертифікований фахівець із фінансового планування та управління активами CFI FPWMP®, сертифікований аналітик даних і бізнес-аналітики CFI BIDA®, сертифікований фахівець у сфері фінансових технологій CFI FTIP®. Кандидат юридичних наук (PhD), викладач.
Експерт з інвестицій в акції, ETF та облігації на фондових ринках США, Європи та Азії, понад 8 років практики в інвестуванні, понад $2,7 млн активів клієнтів в управлінні. Спеціалізації «Управління інвестиціями» (University of Geneva) та «Управління ризиками» (New York Institute of Finance), сертифікації Interactive Brokers, IMF і The World Bank. Член Федерації аудиторів, бухгалтерів і фінансистів АПК України, автор книг з інвестицій та аналізу цінних паперів.