Інвестиції в кібербезпеку залишаються одним із небагатьох технологічних напрямів, де попит зростає майже незалежно від економічного циклу. За прогнозом Gartner світові витрати на інформаційну безпеку у 2026 році сягнуть близько $240 млрд, що на 12,5% більше, ніж роком раніше. Профільний фонд First Trust NASDAQ Cybersecurity ETF (CIBR) за 10 років приносив у середньому 18,5% річних проти 15,3% в індексу S&P 500, але у 2022 році втратив понад чверть вартості. Ключові драйвери зростання зберігаються і на 2027 рік, проте найзручніше заходити в нішу через ETF, а окремі акції варто додавати лише за готовності до сильної волатильності.
Кожен великий витік даних, атака вимагачів чи збій у банку нагадує, що захист інформації давно перестав бути статтею витрат «про всяк випадок». Для компаній це питання виживання, для держав питання національної безпеки, а для інвестора окрема ніша технологічного ринку зі своїми лідерами, фондами та ризиками. Саме тому інвестиції в кібербезпеку вже багато років входять до числа найпопулярніших тематичних стратегій. У цій статті розберемо, як влаштована галузь і що кажуть про неї аналітики, як інвестувати в кібербезпеку через акції, ETF та облігації і як сектор поводився на ринку порівняно з S&P 500 та світовими акціями.
Що таке кібербезпека з погляду інвестора
Кібербезпека об’єднує технології та послуги, які захищають комп’ютерні мережі, пристрої, хмарні сервіси й дані від несанкціонованого доступу та атак. Для інвестора важливе не стільки технічне визначення, скільки структура бізнесу. Переважна частина галузі продає програмне забезпечення за передплатою, тому виручка лідерів повторювана й добре прогнозована, а клієнти рідко змінюють постачальника захисту, якщо вже вбудували його у свою інфраструктуру.
Усередині ніші зазвичай виділяють кілька напрямів. Мережева безпека охоплює міжмережеві екрани та захист периметра. Захист кінцевих точок охороняє ноутбуки, сервери та смартфони працівників. Окремо зростають хмарна безпека, керування обліковими записами та доступом (identity), захист застосунків і даних, а також послуги, від аудиту й консалтингу до цілодобових центрів моніторингу. Багато великих гравців сьогодні будують платформи, що поєднують одразу кілька напрямів, і саме консолідація навколо таких платформ стала головним сюжетом останніх років.
Перспективи та оцінки ринку
Найавторитетніший орієнтир щодо обсягу ринку дають оцінки Gartner. Згідно з прогнозом компанії, світові витрати кінцевих користувачів на інформаційну безпеку зросли з $193,4 млрд у 2024 році до $213 млрд у 2025 році, а у 2026 році мають становити близько $239,8 млрд. Головними причинами зростання аналітики називають збільшення кількості загроз, поширення генеративного ШІ як серед захисників, так і серед зловмисників, перехід компаній у хмару та посилення регуляторного тиску.
| Сегмент | 2024, млрд $ | 2025, млрд $ | 2026 (прогноз), млрд $ | Зростання 2026/2025 |
|---|---|---|---|---|
| Програмне забезпечення для безпеки | 95,0 | 105,9 | 121,2 | +14,4% |
| Послуги у сфері безпеки | 77,1 | 83,8 | 92,8 | +10,7% |
| Мережева безпека | 21,3 | 23,3 | 25,8 | +11,0% |
| Усього | 193,4 | 213,0 | 239,8 | +12,5% |
Таблиця 1. Світові витрати на інформаційну безпеку за сегментами. Джерело Gartner, липень 2025 року. Зростання розраховане автором за даними таблиці Gartner.
Зворотний бік цих витрат добре видно з вартості інцидентів. У звіті IBM Cost of a Data Breach 2026 середню вартість одного витоку даних у світі оцінено в $4,99 млн, що на 12% більше, ніж роком раніше, і є максимумом за всю історію спостережень. У США середні збитки від одного інциденту перевищили $11 млн. Поки атака коштує компанії дорожче, ніж захист, бюджети на безпеку зростатимуть навіть тоді, коли інші ІТ-витрати скорочуються, і саме на цьому тримається довгострокова логіка, на якій будуються інвестиції в кібербезпеку.
Окремий драйвер пов’язаний із регулюванням. У Європейському союзі діють директива NIS2, яка розширила коло організацій з обов’язковими вимогами до кіберзахисту, та регламент DORA, що застосовується до фінансового сектору з січня 2025 року. У США публічні компанії зобов’язані розкривати суттєві кіберінциденти за правилами SEC. Такі норми перетворюють безпеку з добровільної ініціативи на обов’язкову частину бюджету.
Хто заробляє в ланцюжку вартості
Перш ніж обирати папери, корисно розуміти, на чому саме заробляють компанії ніші. Як видно з таблиці 1, найбільша й найшвидше зростаюча частина ринку припадає на програмне забезпечення. Тут працюють чисті гравці на кшталт CrowdStrike, Zscaler чи Okta, чия виручка майже повністю пов’язана з безпекою. Мережева безпека історично належить виробникам обладнання та платформ, таким як Fortinet, Palo Alto Networks і Check Point. Послуги, від впровадження до моніторингу, надають інтегратори та оборонно-технологічні групи, наприклад Thales у Європі.
Є й третій шар, про який інвестори часто забувають. Великі технологічні корпорації, як-от Microsoft, Cisco, Broadcom та Alphabet, заробляють на безпеці мільярди доларів, але для них це лише частина бізнесу. У 2026 році Alphabet закрила купівлю компанії Wiz за $32 млрд, що наочно показує, наскільки активно гіганти вбудовують захист у свої хмарні платформи. Купуючи акції таких компаній, ви отримуєте кібербезпеку лише як невелику частку загального бізнесу.
Акції компаній сектору кібербезпеки
Через окремі акції інвестиції в кібербезпеку дають найбільший потенціал дохідності, але й найбільший ризик. Більшість чистих гравців галузі торгується з високими мультиплікаторами, тому будь-яке розчарування у квартальному звіті може обвалити котирування на десятки відсотків за один день. Нижче наведено найбільші компанії, які найчастіше потрапляють до добірок найкращих акцій кібербезпеки, з розбивкою за регіонами. Це не рекомендація до купівлі, а відправна точка для власного аналізу.
Акції компаній США
Американський ринок залишається центром галузі. Тут торгуються майже всі глобальні лідери, ліквідність висока, а звітність детальна. У 2026 році список скоротився, бо Palo Alto Networks завершила купівлю CyberArk приблизно за $25 млрд, і CyberArk більше не торгується як окрема компанія, а її бізнес із захисту облікових записів став частиною Palo Alto.
| Компанія | Біржа і тикер | Країна | Роль у ніші |
|---|---|---|---|
| CrowdStrike Holdings | Nasdaq: CRWD | США | Захист кінцевих точок і хмари, платформа Falcon |
| Palo Alto Networks | Nasdaq: PANW | США | Мережева та хмарна безпека, після купівлі CyberArk також захист облікових записів |
| Fortinet | Nasdaq: FTNT | США | Міжмережеві екрани, власні чипи, рішення SASE |
| Zscaler | Nasdaq: ZS | США | Хмарна безпека за моделлю нульової довіри |
| Cloudflare | NYSE: NET | США | Глобальна мережа, захист від DDoS-атак і вебзахист |
| Okta | Nasdaq: OKTA | США | Керування ідентифікацією та доступом |
| SentinelOne | NYSE: S | США | Захист кінцевих точок на основі ШІ |
| Check Point Software | Nasdaq: CHKP | Ізраїль | Мережева безпека, один із найстаріших гравців ринку |
Таблиця 2. Акції компаній кібербезпеки, що торгуються в США. Дані на жовтень 2026 року.
Акції компаній Європи
Європейський вибір помітно скромніший. Кілька відомих публічних компаній за останні роки пішли з біржі. Британську Darktrace у 2024 році викупив фонд Thoma Bravo, фінську WithSecure викупив консорціум на чолі з CVC. Решта гравців або невеликі й вузькоспеціалізовані, або входять до складу великих оборонних груп.
| Компанія | Біржа і тикер | Країна | Роль у ніші |
|---|---|---|---|
| Thales | Euronext Paris: HO | Франція | Оборона та аерокосмос, великий підрозділ кібербезпеки й цифрової ідентифікації |
| secunet Security Networks | Xetra: YSN | Німеччина | Захищені мережі для держсектору та бізнесу, невелика частка акцій у вільному обігу |
| F-Secure | Nasdaq Helsinki: FSECURE | Фінляндія | Антивірусний захист для приватних користувачів через операторів зв’язку |
Таблиця 3. Акції європейських компаній кібербезпеки. Дані на жовтень 2026 року.
Акції компаній Азії
Азійські акції кібербезпеки цікаві як спосіб диверсифікувати портфель за межі США, але доступ до них складніший. Японські та корейські папери доступні у великих міжнародних брокерів, а китайські акції класу A торгуються на біржах Шанхая і Шеньчженя, і для приватного іноземного інвестора вони доступні далеко не скрізь. До того ж китайські компанії працюють переважно на внутрішньому ринку, де велика роль державного замовлення.
| Компанія | Біржа і тикер | Країна | Роль у ніші |
|---|---|---|---|
| Trend Micro | Tokyo SE: 4704 | Японія | Захист кінцевих точок, хмари та мереж, один із ветеранів галузі |
| AhnLab | KOSDAQ: 053800 | Південна Корея | Найбільший корейський розробник антивірусних рішень |
| Sangfor Technologies | SZSE: 300454 | Китай | Мережева безпека та хмарна інфраструктура |
| Qi An Xin Technology | SSE STAR: 688561 | Китай | Кібербезпека для держсектору та великих підприємств |
Таблиця 4. Акції азійських компаній кібербезпеки. Дані на жовтень 2026 року.
ETF на кібербезпеку
Для більшості інвесторів ETF на кібербезпеку залишаються найрозумнішим способом почати інвестиції в кібербезпеку. Фонд розподіляє вкладення між кількома десятками компаній, і невдача однієї з них не руйнує весь результат. Важливо лише пам’ятати, що тематичні фонди теж сильно сконцентровані. Наприклад, у CIBR п’ять найбільших позицій (Fortinet, CrowdStrike, Cisco, Palo Alto Networks і Broadcom) станом на 16 жовтня 2026 року займали близько 38% портфеля.
ETF США
Американські фонди більші, ліквідніші й мають найдовшу історію. Вони підходять інвесторам, яким брокер дозволяє купувати ETF, зареєстровані в США. Роздрібним інвесторам із країн ЄС такі фонди зазвичай недоступні через вимоги PRIIPs, бо американські емітенти не публікують для них документ KID.
| Фонд | Тикер | Витрати (TER) | Активи | Запуск |
|---|---|---|---|---|
| First Trust NASDAQ Cybersecurity ETF | CIBR | 0,58% | $17,3 млрд | 2015 |
| Amplify Cybersecurity ETF | HACK | 0,60% | $3,3 млрд | 2014 |
| Global X Cybersecurity ETF | BUG | 0,50% | $2,1 млрд | 2019 |
| iShares Cybersecurity and Tech ETF | IHAK | 0,47% | $1,2 млрд | 2019 |
Таблиця 5. Найбільші ETF на кібербезпеку в США. Дані емітентів і ETF-довідників на середину жовтня 2026 року.
UCITS ETF для європейських інвесторів
Жителям ЄС та інших країн, де діють правила PRIIPs, підходять UCITS ETF на кібербезпеку, тобто фонди, створені за європейським стандартом UCITS. Усі великі фонди цієї категорії зареєстровані в Ірландії, а більшість із них накопичувальні, тобто реінвестують дивіденди всередині фонду. Детальніше про те, як працюють такі фонди та як підібрати аналоги американських ETF, я розповідаю в матеріалі про інвестиції в UCITS ETF.
| Фонд | ISIN | TER | Розмір, млн € | Тип* |
|---|---|---|---|---|
| L&G Cyber Security UCITS ETF | IE00BYPLS672 | 0,69% | 3 559 | Acc |
| iShares Digital Security UCITS ETF USD (Acc) | IE00BG0J4C88 | 0,40% | 1 983 | Acc |
| First Trust Nasdaq Cybersecurity UCITS ETF Acc | IE00BF16M727 | 0,60% | 1 667 | Acc |
| WisdomTree Cybersecurity UCITS ETF USD Acc | IE00BLPK3577 | 0,45% | 593 | Acc |
| Rize Cybersecurity and Data Privacy UCITS ETF | IE00BJXRZJ40 | 0,45% | 122 | Acc |
| Global X Cybersecurity UCITS ETF USD Acc | IE00BMH5Y871 | 0,50% | 93 | Acc |
Таблиця 6. Найбільші UCITS ETF на кібербезпеку. Джерело justETF, дані на 19.10.2026.
* Acc (accumulating) означає накопичувальний фонд, який реінвестує дивіденди. Dist (distributing) означає розподільчий фонд, який виплачує дивіденди інвесторам.
Зверніть увагу, що фонди помітно відрізняються за складом. iShares Digital Security ширший і включає компанії, пов’язані з цифровою безпекою загалом, тому його дохідність в окремі роки відрізняється від «чистих» фондів на кшталт First Trust чи WisdomTree. Перед купівлею варто відкрити список найбільших позицій і перевірити, наскільки він відповідає вашому уявленню про нішу.
ETF інших ринків
Серед фондів за межами США та Європи помітний австралійський Betashares Global Cybersecurity ETF (ASX: HACK). Він відстежує той самий індекс Nasdaq CTA Cybersecurity, що й CIBR, бере 0,67% на рік і станом на 16 жовтня 2026 року керував активами приблизно на 1,65 млрд австралійських доларів. Для австралійських інвесторів це зручний варіант, але європейцям, як і у випадку з американськими фондами, він зазвичай недоступний через відсутність KID.
Облігації компаній кібербезпеки
З облігаціями в цій ніші ситуація незвична. Багато швидкозростаючих компаній фінансувалися за рахунок конвертованих облігацій, які вже погашені або викуповуються, а частина лідерів, наприклад Check Point, боргу не має взагалі. Тому на цей момент на ринку майже немає класичних облігацій профільних компаній із погашенням через три роки й пізніше, і інвестори, які хочуть отримати боргову експозицію до сектору, зазвичай розглядають облігації великих технологічних компаній, для яких безпека є вагомою частиною бізнесу.
| Емітент і випуск | ISIN | Погашення | Валюта | Рейтинг при розміщенні |
|---|---|---|---|---|
| Fortinet 2,2% | US34959EAB56 | 15.03.2031 | USD | Baa1 / BBB+ |
| Gen Digital 6,25% (Reg S) | USU66646AD90 | 01.04.2033 | USD | Спекулятивний рівень, уточнюйте в брокера |
| Broadcom 4,2% | US11135FCW95 | 15.10.2030 | USD | A3 / A- / BBB+ |
| Broadcom 4,8% | US11135FCY51 | 15.02.2036 | USD | A3 / A- / BBB+ |
| Cisco Systems 5,05% | US17275RBT86 | 26.02.2034 | USD | A1 / AA- |
| Cisco Systems 5,3% | US17275RBU59 | 26.02.2054 | USD | A1 / AA- |
Таблиця 7. Облігації компаній, пов’язаних із кібербезпекою. Дані проспектів емісії (SEC) та Cbonds. Мінімальний лот випусків Cisco, Broadcom і Gen Digital становить $2 000, щодо інших уточнюйте в брокера.
Fortinet і Gen Digital (власник брендів Norton та Avast) тут єдині профільні емітенти, причому випуск Gen Digital належить до високодохідного сегмента з підвищеним кредитним ризиком. Cisco і Broadcom мають високі кредитні рейтинги та входять до найбільших позицій CIBR, але їхні облігації відображають кредитну якість усього бізнесу, а не лише напряму безпеки. Також варто знати, що CrowdStrike має облігації з купоном 3% (ISIN US22788CAA36), але вони погашаються 15 лютого 2029 року, тобто менш ніж через три роки. Дохідність до погашення змінюється щодня, тому актуальне значення дивіться в брокера в день купівлі.
Як кібербезпека поводилася на ринку
Наскільки виправдані інвестиції в кібербезпеку, найкраще видно з цифр. За останні десять років профільні фонди випереджали і американський, і світовий ринок, але шлях був помітно вибоїстішим. Нижче я порівняв CIBR як найбільший фонд сектору з S&P 500 та індексом світових акцій MSCI ACWI.
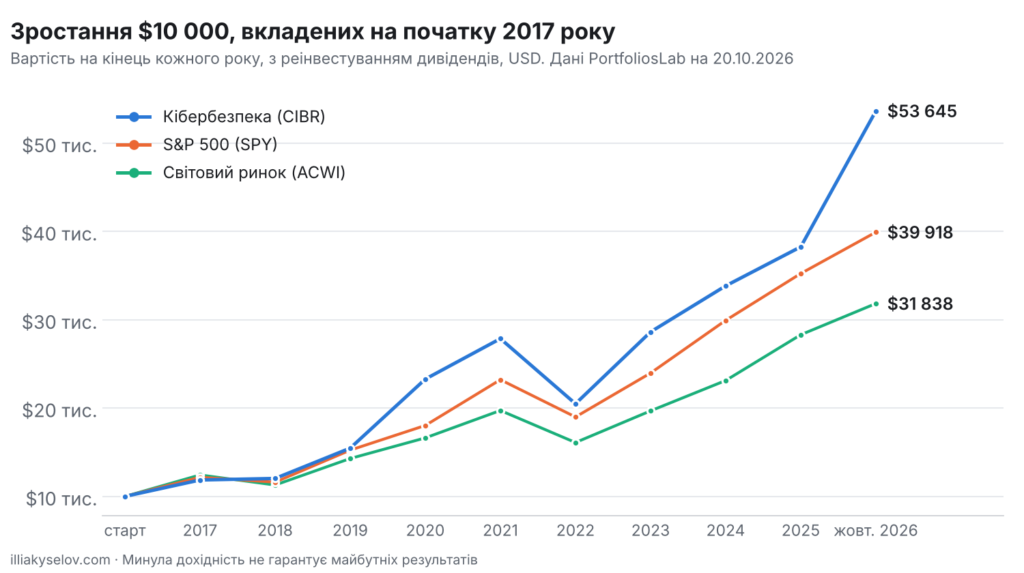
Рисунок 1. Скільки коштували б $10 000, вкладені на початку 2017 року, з урахуванням дивідендів
| Рік | Кібербезпека (CIBR) | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|
| 2017 | +18,6% | +21,7% | +24,3% |
| 2018 | +1,5% | −4,6% | −9,2% |
| 2019 | +28,5% | +31,2% | +26,6% |
| 2020 | +50,5% | +18,3% | +16,3% |
| 2021 | +19,7% | +28,7% | +18,7% |
| 2022 | −26,5% | −18,2% | −18,4% |
| 2023 | +39,7% | +26,2% | +22,3% |
| 2024 | +18,2% | +24,9% | +17,5% |
| 2025 | +13,1% | +17,7% | +22,4% |
| 2026, з початку року | +40,2% | +13,3% | +12,5% |
| $10 000 перетворилися на | $53 645 | $39 918 | $31 838 |
Таблиця 8. Дохідність за календарними роками в доларах США з реінвестуванням дивідендів. Джерело PortfoliosLab, дані на 20.10.2026, підсумкові суми розраховані автором.
Таблиця добре показує головну особливість ніші. Сектор уміє давати видатні роки, як у 2020 році, коли пандемія та віддалена робота різко підняли попит на захист, чи у 2023 році після відновлення технологічних акцій. Але у 2022 році, коли ФРС різко підняла ставки, фонд втратив 26,5% і впав сильніше за широкий ринок. Високі мультиплікатори швидкозростаючих компаній особливо чутливі до ставок, тому в періоди посилення монетарної політики сектор зазвичай страждає першим.
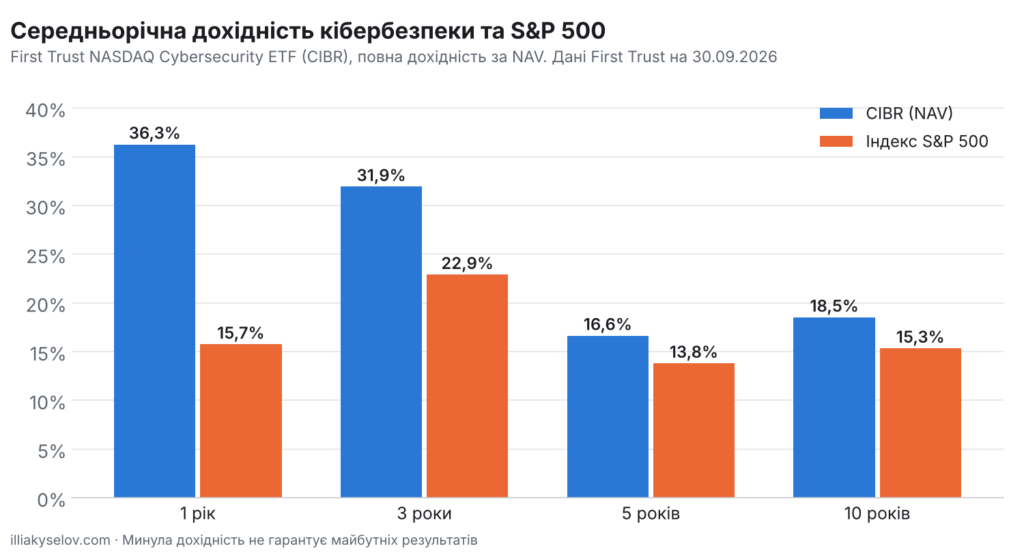
Рисунок 2. Середньорічна дохідність CIBR та індексу S&P 500 за офіційними даними First Trust
| Період | CIBR, за NAV | Індекс S&P 500 | Різниця |
|---|---|---|---|
| 1 рік | 36,26% | 15,74% | +20,5 п. п. |
| 3 роки | 31,92% | 22,89% | +9,0 п. п. |
| 5 років | 16,63% | 13,79% | +2,8 п. п. |
| 10 років | 18,51% | 15,33% | +3,2 п. п. |
Таблиця 9. Середньорічна повна дохідність станом на 30.09.2026. Джерело First Trust.
Зверніть увагу на п’ятирічний період. Він охоплює провал 2022 року, і перевага над S&P 500 там скоротилася до 2,8 процентного пункту на рік. Це добре нагадування про те, що підсумковий результат у ніші сильно залежить від точки входу.
Особливості інвестування в кібербезпеку
Перша особливість, яку варто враховувати, плануючи інвестиції в кібербезпеку, пов’язана з природою попиту. Захист даних належить до витрат, які компанії скорочують в останню чергу, тому виручка галузі загалом стабільніша, ніж у більшості технологічних секторів. Але стабільність бізнесу не означає стабільності котирувань. Ціна акцій визначається очікуваннями, і коли зростання виручки сповільнюється бодай на кілька процентних пунктів, ринок може переоцінити компанію дуже жорстко.
Друга особливість полягає в тісному зв’язку з іншими технологічними напрямами. Кібербезпека багато в чому зростає разом із хмарними технологіями та штучним інтелектом. Що більше даних і процесів переноситься в хмару і що ширше компанії застосовують ШІ, то більша поверхня для атак і то вищий попит на захист. Якщо у вашому портфелі вже є широкий технологічний ETF або фонд на Nasdaq-100, урахуйте, що Cisco, Broadcom, Palo Alto і CrowdStrike з високою ймовірністю вже там присутні, і тематичний фонд частково продублює ці позиції.
Третя особливість пов’язана з хвилею злиттів і поглинань. Великі платформи активно скуповують спеціалізованих гравців, як це сталося з CyberArk і Wiz. Для акціонерів невеликих компаній поглинання часто означає премію до ринкової ціни, але для власників ETF це призводить до поступового звуження вибору та зростання частки кількох гігантів в індексах.
Нарешті, про податки. Більшість чистих гравців сектору, зокрема CrowdStrike, Fortinet і Zscaler, дивідендів не виплачують, і весь дохід інвестора формується за рахунок зростання ціни. Це зручно для тих, хто сплачує податок лише під час продажу паперів. У накопичувальних UCITS ETF дивіденди невеликої частини компаній реінвестуються всередині фонду, а податок у джерела в США для ірландських фондів, як правило, утримується за ставкою 15% згідно з угодою між США та Ірландією. Як оподатковується дохід у вашій країні, залежить від податкового резидентства, і це питання краще перевірити заздалегідь.
Ризики інвестицій у кібербезпеку
Головний ризик, який несуть інвестиції в кібербезпеку, полягає в оцінці. Ринок закладає в ціни багатьох компаній роки швидкого зростання наперед, і якщо очікування не виправдовуються, падіння буває стрімким. Як працюють мультиплікатори і чому висока оцінка підвищує ризик, я детально пояснюю у статті про коефіцієнт P/E.
Другий ризик пов’язаний із процентними ставками. Приклад 2022 року показав, що за зростання ставок швидкозростаючі технологічні папери дешевшають сильніше за ринок. Третій ризик має репутаційний характер. Якщо продукт компанії сам стає причиною масштабного збою чи витоку, клієнти та інвестори реагують дуже болісно. Класичним прикладом став глобальний збій у липні 2024 року, спричинений помилковим оновленням CrowdStrike, після якого акції компанії за кілька тижнів втратили значну частину вартості.
Четвертий ризик пов’язаний із конкуренцією та консолідацією. Великі платформи на кшталт Microsoft вбудовують захист у свої продукти, а це тисне на ціни й маржу спеціалізованих гравців. Нарешті, існує ризик концентрації, про який ішлося вище. Навіть купуючи ETF, ви значною мірою ставите на п’ять-десять найбільших компаній, і їхні результати визначають результат усього фонду.
Як вписати кібербезпеку в портфель
Я розглядаю кібербезпеку як тематичне доповнення до основи портфеля, а не як його фундамент. Основу краще будувати на широких індексних фондах і облігаціях, а тематичним напрямам, зокрема цьому, відводити обмежену частку, зазвичай у межах 3–10% залежно від ставлення до ризику та горизонту інвестування. Для більшості інвесторів, які починають інвестиції в кібербезпеку, достатньо одного профільного ETF, а окремі акції має сенс додавати тим, хто готовий розбиратися у звітності компаній і спокійно переживати падіння на 30–40%.
Заходити в нішу розумніше поступово, частинами протягом кількох місяців. Це особливо актуально наприкінці 2026 та у 2027 році, після такого сильного зростання сектору, як у поточному році. Купити папери можна через міжнародного брокера, наприклад Interactive Brokers, де доступні й американські, і європейські біржі.
Питання та відповіді
Чи варто інвестувати в кібербезпеку у 2026–2027 роках?
Довгострокові драйвери, на яких будуються інвестиції в кібербезпеку, зберігаються і на горизонті 2027 року. Витрати на безпеку зростають більш ніж на 10% на рік, збитки від атак збільшуються, а регуляторні вимоги в ЄС і США продовжують посилюватися. Водночас після зростання CIBR більш ніж на 40% з початку 2026 року очікування ринку високі, тому розумніше заходити поступово й обмежувати частку ніші в портфелі.
Який ETF на кібербезпеку обрати європейському інвестору?
Жителям ЄС доступні UCITS ETF. Найбільші з них L&G Cyber Security (IE00BYPLS672), iShares Digital Security (IE00BG0J4C88) і First Trust Nasdaq Cybersecurity (IE00BF16M727). Вони відрізняються складом, витратами та розміром, тому перед вибором варто порівняти їхні найбільші позиції.
Чи платять компанії кібербезпеки дивіденди?
Більшість профільних компаній, зокрема CrowdStrike, Fortinet, Zscaler і Palo Alto Networks, дивідендів не виплачують і реінвестують прибуток у зростання. Дивіденди платять великі технологічні компанії з вагомим бізнесом у безпеці, наприклад Cisco і Broadcom.
Чи можна з ЄС купити американські ETF на кшталт CIBR або HACK?
Роздрібному інвестору зазвичай ні, бо для таких фондів немає документа KID, обов’язкового за правилами PRIIPs. Рішенням є купівля UCITS-аналогів, наприклад First Trust Nasdaq Cybersecurity UCITS ETF, який відстежує той самий індекс, що й CIBR.
Чим кібербезпека відрізняється від решти технологічного сектору?
Попит на захист менш чутливий до економічного циклу, а виручка компаній переважно передплатна. Але за волатильністю акцій ніша не поступається решті технологічного сектору, а у 2022 році CIBR упав сильніше за S&P 500.
Як штучний інтелект впливає на галузь?
ШІ працює в обидва боки. Зловмисники використовують його для переконливішого фішингу та автоматизації атак, а захисники для швидкого виявлення загроз. За оцінкою Gartner, поширення генеративного ШІ стало одним із головних чинників зростання витрат на безпеку.
Яку частку портфеля можна виділити на кібербезпеку?
Універсальної цифри немає, вона залежить від цілей, горизонту та ставлення до ризику. У своїй практиці я зазвичай розглядаю тематичні напрями в межах 3–10% портфеля, а основу формую з широких індексних фондів і облігацій.
Висновок
Інвестиції в кібербезпеку залишаються однією з найобґрунтованіших технологічних тем. Витрати на захист зростають більш ніж на 10% на рік, регулювання посилюється, а вартість атак продовжує збільшуватися. За останні десять років цей напрям випередив і S&P 500, і світовий ринок, але заплатив за це глибшими просіданнями. Для більшості інвесторів оптимальним рішенням буде один профільний ETF, американський або UCITS залежно від країни проживання, з помірною часткою в добре диверсифікованому портфелі.
Матеріал має інформаційний характер і не є індивідуальною інвестиційною рекомендацією. Дані про дохідність наведено станом на зазначені дати, минула дохідність не гарантує майбутніх результатів.
Сертифікований аналітик ринків капіталу та цінних паперів CFI CMSA®, сертифікований фахівець із фінансового планування та управління активами CFI FPWMP®, сертифікований аналітик даних і бізнес-аналітики CFI BIDA®, сертифікований фахівець у сфері фінансових технологій CFI FTIP®. Кандидат юридичних наук (PhD), викладач.
Експерт з інвестицій в акції, ETF та облігації на фондових ринках США, Європи та Азії, понад 8 років практики в інвестуванні, понад $2,7 млн активів клієнтів в управлінні. Спеціалізації «Управління інвестиціями» (University of Geneva) та «Управління ризиками» (New York Institute of Finance), сертифікації Interactive Brokers, IMF і The World Bank. Член Федерації аудиторів, бухгалтерів і фінансистів АПК України, автор книг з інвестицій та аналізу цінних паперів.