Инвестиции в Big Data сегодня означают вложения в компании, которые хранят, обрабатывают и превращают в деньги огромные массивы корпоративных данных. Это облачные хранилища вроде Snowflake, аналитические платформы вроде Palantir, базы данных MongoDB и Oracle, сервисы мониторинга вроде Datadog, а также производители памяти и систем хранения, без которых данные просто негде держать. Генеративный ИИ сделал эту нишу ещё важнее, потому что любая модель и любой ИИ-агент бесполезны без качественных, очищенных и доступных данных.
При этом 2026 год оказался для сектора одним из самых нервных за последние годы. В феврале софтверные акции пережили резкую распродажу из-за страха, что ИИ-агенты заменят привычные SaaS-сервисы, профильный ETF на большие данные был закрыт, а крупнейший частный игрок Databricks снова отложил выход на биржу. Ниже разберём, как устроены инвестиции в Big Data, кто реально зарабатывает в этой цепочке, какие акции, ETF и облигации дают доступ к теме и какую доходность сектор показал за последние пять лет.

Что такое Big Data с точки зрения инвестора
Термин Big Data появился для описания данных, которые слишком велики, слишком разнообразны или поступают слишком быстро для обычных баз данных. Для инвестора важнее другое. За этим словом стоит целая индустрия, которая собирает данные, хранит их, очищает, связывает между собой, анализирует и отдаёт в бизнес-приложения и ИИ-модели. Каждое звено этой цепочки продаёт отдельный продукт и зарабатывает по своей модели.
Нижний уровень составляют «железо» и инфраструктура. Это микросхемы памяти, системы хранения, серверы и облачные мощности. Следующий уровень занимает программное обеспечение для управления данными, то есть базы данных, облачные хранилища, озёра данных и сервисы потоковой передачи. Над ним находятся аналитические платформы и инструменты, которые превращают данные в решения, а также сервисы мониторинга, безопасности и управления качеством данных.
Большая часть софтверных компаний ниши работает по модели оплаты за потребление. Клиент платит не за количество пользователей, а за объём хранимых данных и вычислений. Именно поэтому рост ИИ-нагрузок напрямую отражается в выручке таких компаний, как Snowflake, MongoDB и Datadog. Чем больше данных компании прогоняют через ИИ-модели, тем больше они платят тем, кто эти данные хранит и обрабатывает.
Рынок больших данных и прогнозы
Единой оценки рынка Big Data не существует, потому что аналитики по-разному проводят его границы. Одни включают только аналитическое ПО и услуги, другие добавляют оборудование и облачную инфраструктуру. Поэтому разброс оценок на 2025 год составляет почти два раза, а прогнозы на 2033 год отличаются ещё сильнее. Сходятся исследователи в одном. Рынок растёт на 12–15% в год, то есть заметно быстрее мировой экономики.
| Источник | Оценка на 2025 год | Прогноз на 2033 год | Среднегодовой рост |
|---|---|---|---|
| Grand View Research | $429,6 млрд | $1 303,6 млрд | 14,9% |
| SNS Insider | $320,7 млрд | $842,6 млрд | 12,9% |
| SkyQuest | $241,7 млрд | $629,8 млрд | 12,7% |
Более надёжный ориентир дают данные о расходах на облако, через которое сейчас проходит большая часть работы с данными. По оценке IDC, мировые расходы на публичные облачные сервисы в 2026 году впервые превысят $1 трлн, увеличившись более чем на 21%, а к 2029 году удвоятся. Быстрее всего растёт сегмент платформ (PaaS), к которому относятся облачные базы данных и аналитические сервисы.
Растёт и сам объём данных. По расчётам IDC, глобальная «датасфера» должна увеличиться со 159,2 зеттабайта в 2024 году до 384,6 зеттабайта в 2028 году, то есть примерно на 24% в год. Часть этих данных генерируют уже не люди, а машины, датчики и ИИ-модели. Всё это нужно где-то хранить, индексировать и защищать, что создаёт спрос сразу на нескольких уровнях цепочки.
Кто зарабатывает в цепочке стоимости
Если смотреть на последние два года, больше всего на данных заработали не те, кто их анализирует, а те, кто их хранит. Взрывной спрос на память для ИИ-серверов вывел производителей микросхем памяти в число лидеров рынка. Акции Micron к сентябрю 2026 года выросли с начала года примерно на 235%, а SK Hynix и Samsung стали крупнейшими позициями в главных ETF на тему ИИ и больших данных. Подробнее о полупроводниковой части цепочки мы писали в статье об оборудовании для производства чипов.
Второй уровень составляют облачные платформы и поставщики баз данных. Здесь работают гиперскейлеры вроде Microsoft, Amazon и Alphabet, а также независимые компании Snowflake, MongoDB и Oracle. Их выручка растёт вместе с объёмом данных и вычислений у клиентов. Физическая инфраструктура этого уровня, то есть дата-центры, их энергоснабжение и охлаждение, описана в материалах об инвестициях в дата-центры и системы охлаждения ЦОД.
Третий уровень занимают аналитические платформы. Самый яркий пример здесь Palantir, который продаёт государствам и корпорациям программную платформу для объединения разрозненных данных и запуска на них ИИ-приложений. Рядом находятся сервисы наблюдаемости вроде Datadog, которые собирают и анализируют телеметрию из IT-систем, и компании кибербезопасности, защищающие данные. Об этой части рынка подробнее рассказано в статье об инвестициях в кибербезопасность.
Что изменилось в 2026 году
Главным событием года для сектора стала так называемая SaaSpocalypse. В начале февраля Anthropic выпустила набор плагинов для своего ИИ-агента Claude Cowork, который умеет самостоятельно выполнять задачи в юридических, финансовых и аналитических процессах. Рынок решил, что такие агенты могут заменить множество платных подписок на программное обеспечение. По данным DeepLearning.AI, индекс S&P Software & Services за один день потерял 4%, а совокупная капитализация сектора сократилась более чем на $285 млрд.
Распродажа затронула и компании больших данных, хотя их модель оплаты за потребление пострадала от ИИ-агентов меньше, чем подписка «за место пользователя». Широкий софтверный ETF IGV к апрелю упал более чем на треть от пика сентября 2025 года. Перелом наступил в конце мая, когда Snowflake и MongoDB отчитались о заметном ускорении роста. Инвесторы увидели, что ИИ-агенты не заменяют хранилища данных, а наоборот, увеличивают нагрузку на них.
Второй тренд года связан с консолидацией. В марте 2026 года IBM завершила покупку Confluent, разработчика платформы потоковой передачи данных на базе Apache Kafka, заплатив $31 за акцию, или около $11 млрд. Snowflake в январе договорилась о покупке платформы наблюдаемости Observe примерно за $1 млрд, а SAP за год купила сразу несколько компаний в области данных, включая Reltio, Dremio и Prior Labs. Крупные игроки скупают узкие технологии, чтобы предлагать клиентам единую платформу данных для ИИ.
Третье событие напрямую касается частных инвесторов. 28 сентября 2026 года совет ProShares утвердил ликвидацию ProShares Big Data Refiners ETF (NYSE Arca: DAT), единственного американского ETF, построенного именно вокруг больших данных. Фонд с активами около $5–6 млн так и не набрал популярности. Поэтому сегодня инвестиции в Big Data через фонды делаются только через более широкие ETF на ИИ, программное обеспечение и облачные технологии.
Акции компаний Big Data
Чистых публичных компаний больших данных немного, и почти все они торгуются в США. В Европе и Азии экспозиция к теме обычно идёт через крупных разработчиков корпоративного ПО и производителей памяти. В таблице собраны ключевые публичные компании ниши.
| Компания | Тикер | Роль в цепочке | Последние данные |
|---|---|---|---|
| Snowflake | NYSE: SNOW | Облачное хранилище и аналитика данных | Выручка Q2 FY2027 $1,55 млрд, +35% |
| Palantir | Nasdaq: PLTR | Платформы анализа данных и ИИ | Выручка Q2 2026 $1,935 млрд, +93% |
| Datadog | Nasdaq: DDOG | Мониторинг и наблюдаемость | Выручка Q2 2026 $1,12 млрд, +36% |
| MongoDB | Nasdaq: MDB | Базы данных | Выручка Q2 FY2027 $771,8 млн, +30% |
| Oracle | NYSE: ORCL | Базы данных и облако | Крупный заёмщик на рынке облигаций |
| IBM | NYSE: IBM | Интеграция и потоковые данные | Купила Confluent примерно за $11 млрд |
| Teradata | NYSE: TDC | Корпоративные хранилища данных | Ветеран рынка хранилищ данных |
| Everpure (бывшая Pure Storage) | NYSE: P | Системы хранения данных | Переименована в феврале 2026 года |
| Micron | Nasdaq: MU | Память для серверов | Около +235% с начала года к сентябрю |
| SAP | Xetra: SAP | Корпоративное ПО и платформа данных | Покупки Reltio, Dremio, Prior Labs |
| SK Hynix | KRX: 000660 | Память HBM | Одна из крупнейших позиций AIQ и XAIX |
| Samsung Electronics | KRX: 005930 | Память и хранение | Одна из крупнейших позиций AIQ и XAIX |
США
Snowflake (NYSE: SNOW) остаётся самой «чистой» ставкой на облачные хранилища данных. Во втором квартале 2027 финансового года, закончившемся 31 июля 2026 года, выручка компании выросла на 35% до $1,55 млрд, а продуктовая выручка на 37% до $1,49 млрд. Это третий квартал подряд с ускорением роста. Компания повысила прогноз продуктовой выручки на весь год до $6,07 млрд, коэффициент удержания выручки клиентов составил 126%, а портфель законтрактованных обязательств достиг $9 млрд. Слабое место Snowflake в том, что по GAAP она всё ещё убыточна, в основном из-за больших выплат сотрудникам акциями.
Palantir (Nasdaq: PLTR) показывает самый быстрый рост среди крупных компаний сектора. Во втором квартале 2026 года выручка выросла на 93% до $1,935 млрд, а выручка от коммерческих клиентов в США увеличилась на 149%. Прогноз на 2026 год повышен до $8,150–8,158 млрд, что означает рост примерно на 82%. В отличие от Snowflake, Palantir высокоприбыльна, её скорректированная операционная маржа составила 62%. Обратная сторона в оценке. Компания стоит очень дорого относительно выручки, поэтому любое замедление роста может вызвать резкое падение котировок. Отчёт за третий квартал Palantir опубликует 2 ноября 2026 года.
Datadog (Nasdaq: DDOG) хорошо иллюстрирует, как рынок реагирует на ожидания. Во втором квартале 2026 года выручка выросла на 36% до $1,12 млрд, а прогноз на год повышен до $4,45–4,47 млрд. Однако компания сообщила, что её крупнейший клиент сокращает использование сервиса, и в день отчёта акции на премаркете падали почти на 20%. Это напоминание о риске концентрации выручки на нескольких крупных клиентах из сферы ИИ.
MongoDB (Nasdaq: MDB) разрабатывает одну из самых популярных баз данных для современных приложений. Во втором квартале 2027 финансового года выручка выросла на 30% до $771,8 млн, облачный сервис Atlas прибавил около 29%, а компания третий квартал подряд показала прибыль по GAAP. Прогноз на финансовый год повышен до $2,99–3,03 млрд. Для MongoDB ИИ стал драйвером роста, так как компания встроила в платформу векторный поиск и подключение ИИ-агентов к данным.
Oracle (NYSE: ORCL) и IBM (NYSE: IBM) представляют «старую гвардию» рынка данных. Oracle остаётся одним из крупнейших поставщиков корпоративных баз данных и агрессивно строит облачную инфраструктуру под ИИ, финансируя её в том числе за счёт долга. Из-за этого её акции к началу сентября 2026 года потеряли около 25% с начала года. IBM после покупки Confluent усилила позиции в сегменте потоковых данных и интеграции. Среди компаний хранения стоит отметить Everpure (NYSE: P), бывшую Pure Storage, которая сменила название в феврале 2026 года, и Teradata (NYSE: TDC), ветерана рынка корпоративных хранилищ данных. Больше американских идей собрано в нашей подборке акций ИИ-компаний.
Европа и Азия
В Европе главный представитель темы SAP (Xetra: SAP). Компания хранит данные о финансах, закупках и персонале тысяч крупнейших предприятий мира и строит вокруг них собственную платформу данных для ИИ. В 2026 году SAP купила Reltio, специалиста по управлению мастер-данными, Dremio, разработчика платформы для озёр данных, и стартап Prior Labs, который создаёт модели для работы с табличными данными.
В Азии инвестиции в Big Data фактически сводятся к производителям памяти. SK Hynix (KRX: 000660) и Samsung Electronics (KRX: 005930) выпускают высокоскоростную память HBM для ИИ-ускорителей и твердотельные накопители для дата-центров. Именно эти бумаги, вместе с Micron, сейчас занимают верхние строчки в портфелях крупнейших тематических ETF. Прямой доступ к корейским акциям есть не у каждого брокера, поэтому чаще их покупают через фонды.
Частные компании
Крупнейшая компания отрасли пока остаётся частной. Databricks, создатель платформы «lakehouse», объединяющей хранилище и озеро данных, в августе 2026 года привлекла $5 млрд при оценке $190 млрд. Годовой темп выручки компании превысил $7 млрд, рост составляет более 80% в год. Это больше, чем у Snowflake, при сопоставимом масштабе. Генеральный директор Али Годси в июне заявил, что в 2026 году компания на биржу не выйдет. Частным инвесторам Databricks доступна только косвенно, через фонды венчурного капитала или вторичный рынок для квалифицированных инвесторов.
ETF на Big Data
После ликвидации DAT профильных ETF на большие данные на американском рынке не осталось. Ближе всего к теме фонды, которые отслеживают индексы ИИ и больших данных, а также широкие ETF на программное обеспечение и облачные сервисы. Важно понимать, что состав этих фондов сильно различается. Одни сейчас в значительной части состоят из производителей чипов и памяти, другие держат только софтверные компании.
ETF США
| ETF | Тикер | Фокус | Расходы | Активы | Запуск |
|---|---|---|---|---|---|
| Global X Artificial Intelligence & Technology ETF | Nasdaq: AIQ | Индекс Indxx AI & Big Data | 0,68% | $10,85 млрд (31.05.2026) | 11.05.2018 |
| iShares Expanded Tech-Software Sector ETF | Cboe BZX: IGV | Американское ПО | 0,39% | $14,26 млрд (06.08.2026) | 2001 |
| WisdomTree Cloud Computing Fund | Nasdaq: WCLD | Облачные SaaS-компании | 0,45% | $299,5 млн (09.10.2026) | 06.09.2019 |
Global X Artificial Intelligence & Technology ETF (Nasdaq: AIQ) отслеживает индекс Indxx Artificial Intelligence and Big Data и ближе всех по названию индекса к теме больших данных. Но сейчас крупнейшие позиции фонда занимают SK Hynix, Micron, AMD и Samsung, то есть фактически это ставка на полупроводники для ИИ. iShares Expanded Tech-Software Sector ETF (Cboe BZX: IGV) даёт широкую экспозицию к американским разработчикам ПО, включая компании данных, и стоит заметно дешевле. WisdomTree Cloud Computing Fund (Nasdaq: WCLD) держит облачные SaaS-компании примерно в равных долях, что даёт больший вес небольшим быстрорастущим игрокам. Подробнее о фондах на соседние темы мы писали в подборке ETF на искусственный интеллект и в статье об инвестициях в облачные технологии.
UCITS ETF
Европейским и украинским инвесторам, а также всем, кто работает через брокеров с ограничениями на американские фонды, подойдут UCITS ETF. Они зарегистрированы в Ирландии, имеют документы KID, а у многих есть классы с реинвестированием дивидендов, что удобно с точки зрения налогов.
| ETF | ISIN | Расходы | Активы | Дивиденды | Запуск |
|---|---|---|---|---|---|
| Xtrackers Artificial Intelligence & Big Data UCITS ETF 1C | IE00BGV5VN51 | 0,35% | €8 136 млн | Реинвестирует | 29.01.2019 |
| WisdomTree Cloud Computing UCITS ETF USD Acc | IE00BJGWQN72 | 0,40% | около €213 млн | Реинвестирует | 06.09.2019 |
Xtrackers Artificial Intelligence & Big Data UCITS ETF отслеживает индекс Nasdaq Global Artificial Intelligence and Big Data и является крупнейшим европейским фондом на эту тему. При расходах 0,35% он дешевле американского AIQ почти вдвое. По состоянию на июль 2026 года крупнейшими позициями фонда тоже были Micron, SK Hynix и Samsung, так что его доходность во многом зависит от цикла памяти. WisdomTree Cloud Computing UCITS ETF повторяет стратегию американского WCLD и подходит тем, кто хочет сделать ставку именно на софтверную часть рынка данных. Другие европейские фонды можно найти в нашем справочнике UCITS ETF.
Облигации компаний Big Data
У большинства быстрорастущих компаний данных нет классических облигаций. Snowflake, например, финансируется через конвертируемые облигации с нулевым купоном с погашением в 2027 и 2029 годах, которые доступны в основном институциональным инвесторам. Поэтому долговую экспозицию к теме обычно строят через облигации крупных поставщиков баз данных, облаков и памяти.
| Выпуск | ISIN | Погашение | Валюта | Рейтинг при размещении | Мин. лот |
|---|---|---|---|---|---|
| Oracle 5,35% | US68389XDY85 | 04.05.2033 | USD | Baa2 / BBB / BBB | $2 000 |
| Oracle 5,7% | US68389XDZ50 | 04.02.2036 | USD | Baa2 / BBB / BBB | $2 000 |
| IBM 4,95% | US459200LT67 | 03.02.2036 | USD | A3 / A- / A- | $100 000 |
| Micron 5,8% | US595112CE14 | 15.01.2035 | USD | Baa3 / BBB- / BBB | $2 000 |
| SAP 3,5% | XS3393869782 | 03.06.2033 | EUR | A1 / A+ (эмитент) | €100 000 |
| Alphabet 5,45% | US02079KBA43 | 15.11.2055 | USD | Aa2 / AA+ | $2 000 |
Облигации Oracle дают самую высокую доходность в этой группе, но и риск у них выше. При размещении в феврале 2026 года все три агентства присвоили выпускам рейтинг уровня BBB с негативным прогнозом, поскольку компания наращивает долг ради строительства ИИ-инфраструктуры. IBM и SAP относятся к категории A и выглядят консервативнее, но выпуск IBM продаётся лотами по $100 000, а выпуск SAP лотами по €100 000. Micron находится на нижней границе инвестиционного уровня, и её финансовое положение сильно зависит от цикла цен на память. Для консервативной части портфеля разумно сравнивать эти бумаги с казначейскими облигациями США.
Как Big Data вела себя на рынке
Поскольку профильный ETF закрыт, для оценки сектора мы взяли два фонда, отражающих две стороны темы. AIQ показывает «аппаратную» и ИИ-часть рынка данных, а IGV софтверную часть. Для сравнения приведены S&P 500 (SPY) и мировой рынок акций (ACWI). Все данные учитывают реинвестирование дивидендов.
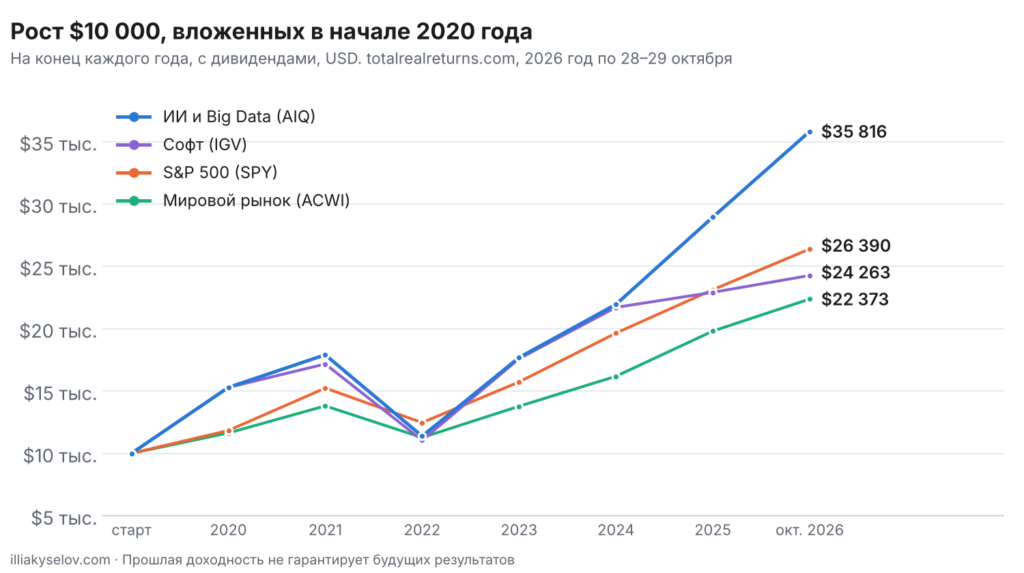
Рост $10 000, вложенных в начале 2020 года, на конец каждого года
| Дата | ИИ и Big Data (AIQ) | Софт (IGV) | S&P 500 (SPY) | Мировой рынок (ACWI) |
|---|---|---|---|---|
| Начало 2020 | $10 000 | $10 000 | $10 000 | $10 000 |
| Конец 2020 | $15 288 | $15 286 | $11 833 | $11 634 |
| Конец 2021 | $17 902 | $17 166 | $15 233 | $13 805 |
| Конец 2022 | $11 379 | $11 046 | $12 463 | $11 266 |
| Конец 2023 | $17 681 | $17 587 | $15 726 | $13 775 |
| Конец 2024 | $21 944 | $21 704 | $19 640 | $16 179 |
| Конец 2025 | $28 942 | $22 911 | $23 121 | $19 805 |
| Октябрь 2026 | $35 816 | $24 263 | $26 390 | $22 373 |
За неполные семь лет $10 000 в AIQ выросли до $35 816, тогда как в IGV до $24 263, а в S&P 500 до $26 390. До конца 2024 года оба тематических фонда шли почти вровень. Разошлись они в 2025 и 2026 годах, когда AIQ прибавил 31,9% и 23,8%, а IGV только 5,6% и 5,9%. Причина в составе. Рост AIQ обеспечили производители памяти и чипов, а софтверные компании в это время находились под давлением страхов вокруг ИИ-агентов.
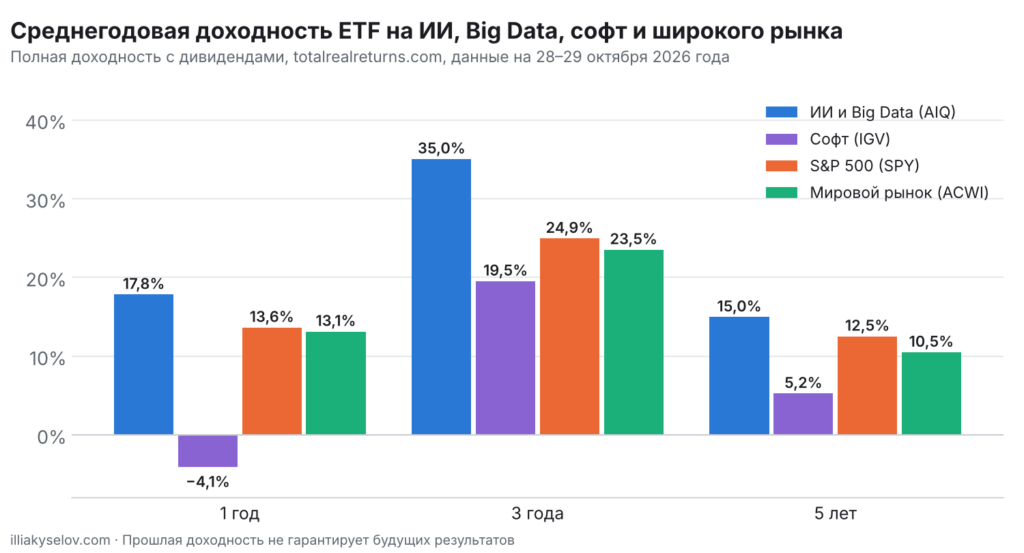
Среднегодовая доходность за 1, 3 и 5 лет
| Период | ИИ и Big Data (AIQ) | Софт (IGV) | S&P 500 (SPY) | Мировой рынок (ACWI) |
|---|---|---|---|---|
| 1 год | 17,81% | −4,10% | 13,62% | 13,11% |
| 3 года | 35,03% | 19,51% | 24,93% | 23,50% |
| 5 лет | 14,95% | 5,23% | 12,50% | 10,47% |
Пятилетняя картина хорошо показывает цену тематических инвестиций. AIQ принёс 14,95% годовых против 12,50% у S&P 500, но в 2022 году его максимальная просадка достигала −44,66%. IGV за пять лет дал всего 5,23% годовых, то есть более чем вдвое меньше широкого рынка, а за последний год ушёл в минус. Даже при сильном росте самой индустрии данных акции её компаний могут годами проигрывать индексу, если рынок заранее заложил этот рост в цены.
Особенности инвестирования в Big Data
Первая особенность состоит в том, что слово Big Data почти исчезло из названий фондов и отчётов компаний. Его вытеснили термины «ИИ», «платформа данных» и «облако». Поэтому инвестиции в Big Data требуют смотреть не на название ETF, а на его фактический состав. Фонд с «Big Data» в названии индекса сегодня может в значительной части состоять из полупроводников.
Вторая особенность связана с моделью выручки. Компании с оплатой за потребление растут быстрее при росте ИИ-нагрузок, но и быстрее теряют выручку, когда клиенты оптимизируют расходы. История Datadog с крупнейшим клиентом показывает, что квартальные результаты таких компаний могут резко колебаться.
Третья особенность, которую учитывают инвестиции в Big Data, заключается в высокой оценке. Лидеры сектора торгуются с мультипликаторами, которые предполагают многолетний рост на 25–40% в год. Даже частная Databricks оценивается примерно в 27 годовых выручек. Это делает акции чувствительными к процентным ставкам и к любым разочарованиям в отчётах.
Наконец, значительная часть стоимости создаётся в частных компаниях. Databricks и многие стартапы в области данных не торгуются на бирже, и их рост достаётся венчурным фондам. Публичный инвестор видит эти компании только тогда, когда их покупают Snowflake, IBM или SAP, либо когда они выходят на IPO.
Риски
Главный риск, который в 2026 году несут инвестиции в Big Data, связан с самим ИИ. Если ИИ-агенты научатся работать с данными напрямую, часть прослоек программного обеспечения может стать ненужной. Пока рынок решил, что хранилища и базы данных выиграют от ИИ, а прикладной SaaS проиграет, но эта оценка может меняться с каждым новым релизом крупных моделей.
Второй риск касается конкуренции с гиперскейлерами. Amazon, Microsoft и Alphabet предлагают собственные хранилища и аналитические сервисы. Snowflake и MongoDB работают поверх их облаков и одновременно с ними конкурируют.
Третий риск связан с цикличностью памяти. Рост AIQ и XAIX последних двух лет во многом обеспечен Micron, SK Hynix и Samsung. Рынок памяти исторически цикличен, и после периодов дефицита обычно следует перепроизводство и падение цен.
Есть и регуляторные риски. Законы о защите персональных данных в Европе и США, требования к хранению данных внутри страны и правила использования данных для обучения ИИ увеличивают расходы компаний и могут ограничить некоторые бизнес-модели. Для Palantir отдельным фактором остаётся зависимость от государственных контрактов. Наконец, нельзя исключать закрытия и других небольших тематических фондов, как это произошло с DAT.
Как вписать Big Data в портфель
Для большинства частных инвесторов инвестиции в Big Data стоит рассматривать как тематическое дополнение к основному портфелю, а не как его основу. Широкий фонд на мировой рынок или S&P 500 уже содержит Microsoft, Alphabet, Amazon, Oracle и Palantir, то есть значительную часть темы. Тематическая доля в 5–10% портфеля позволяет усилить экспозицию к данным и ИИ без чрезмерной концентрации.
Внутри тематической части имеет смысл сочетать два разных риска. ETF вроде AIQ или XAIX дают экспозицию к памяти и полупроводникам, а IGV, WCLD или WisdomTree Cloud Computing UCITS ETF к софтверной части. Отдельные акции, например Snowflake, MongoDB или Palantir, подходят тем, кто готов следить за квартальной отчётностью и выдерживать падения на 20–30% за день после отчёта. Связанные темы, которые часто идут рядом с данными, описаны в статьях об инвестициях в искусственный интеллект, о технологическом секторе и об инвестициях в орбитальные вычисления.
Покупать такие активы разумнее частями. После резких распродаж вроде февраля 2026 года регулярные покупки позволяют усреднить цену и не угадывать дно. Если вы хотите понять, какая доля темы подходит именно вам, можно записаться на бесплатную консультацию или заказать разработку инвестиционного портфеля.
Вопросы и ответы
Есть ли сейчас ETF именно на Big Data?
Единственный американский профильный фонд ProShares Big Data Refiners ETF (DAT) был ликвидирован в октябре 2026 года. Ближе всего к теме Global X Artificial Intelligence & Technology ETF (AIQ), который отслеживает индекс ИИ и больших данных, и европейский Xtrackers Artificial Intelligence & Big Data UCITS ETF. Но сегодня оба фонда в значительной части состоят из производителей памяти и чипов.
Какие акции лучше всего отражают тему больших данных?
Самыми «чистыми» публичными компаниями сектора можно считать Snowflake, MongoDB, Datadog и Palantir. Они зарабатывают непосредственно на хранении, обработке и анализе данных. Oracle, IBM и SAP тоже сильны в этой нише, но у них более диверсифицированный бизнес.
Можно ли купить акции Databricks?
Нет, Databricks остаётся частной компанией. В августе 2026 года она привлекла $5 млрд при оценке $190 млрд, а её руководство заявило, что в 2026 году IPO не планируется. Частному инвестору компания доступна только косвенно, через венчурные фонды или вторичный рынок для квалифицированных инвесторов.
Как ИИ влияет на инвестиции в Big Data?
Влияние двойственное. ИИ увеличивает объём данных и спрос на их хранение и обработку, что помогает Snowflake, MongoDB и производителям памяти. Одновременно ИИ-агенты угрожают части прикладного программного обеспечения, что в 2026 году вызвало масштабную распродажу софтверных акций.
Какой UCITS ETF выбрать для темы больших данных?
Крупнейший вариант Xtrackers Artificial Intelligence & Big Data UCITS ETF 1C (ISIN IE00BGV5VN51) с расходами 0,35%. Тем, кто хочет сделать ставку на софтверную часть, а не на полупроводники, подойдёт WisdomTree Cloud Computing UCITS ETF USD Acc (ISIN IE00BJGWQN72) с расходами 0,40%.
Какую долю портфеля можно выделить на Big Data?
Для большинства инвесторов разумна доля 5–10% портфеля в тематических активах. Остальная часть должна приходиться на широко диверсифицированные фонды акций и облигации. Точная доля зависит от горизонта, целей и готовности переносить просадки, которые в этом секторе превышали 40%.
Вывод
Данные стали сырьём для искусственного интеллекта, и спрос на их хранение и обработку продолжит расти вместе с расходами на облако, которые в 2026 году впервые превысят $1 трлн. Но инвестиции в Big Data в 2026 году выглядят совсем не так, как пять лет назад. Профильный ETF закрыт, крупнейший игрок остаётся частным, а «фонды больших данных» фактически стали фондами памяти и полупроводников. Софтверная часть сектора пережила тяжёлый год, хотя её лидеры продолжают расти на 30–90% в год.
Для частного инвестора разумная стратегия состоит в том, чтобы держать основу портфеля в широком рынке, а тему данных добавлять ограниченной долей через сочетание ETF на ИИ и программное обеспечение и, при желании, нескольких акций лидеров. Инвестиции в Big Data оправданы только тогда, когда вы понимаете, какую именно часть цепочки покупаете (память, облако или аналитику) и готовы пережить падения этой части.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Прошлая доходность не гарантирует будущих результатов. Данные актуальны на конец октября 2026 года.
Сертифицированный аналитик по рынкам капитала и ценным бумагам CFI CMSA®, сертифицированный специалист по финансовому планированию и управлению активами CFI FPWMP®, сертифицированный аналитик данных и бизнес-аналитики CFI BIDA®, сертифицированный специалист в сфере финансовых технологий CFI FTIP®. Кандидат юридических наук (PhD), преподаватель.
Эксперт по инвестициям в акции, ETF и облигации на фондовых рынках США, Европы и Азии, более 8 лет практики в инвестировании, $17,3 млн активов в управлении. Специализации «Управление инвестициями» (University of Geneva) и «Управление рисками» (New York Institute of Finance), сертификации Interactive Brokers, IMF и The World Bank. Член Федерации аудиторов, бухгалтеров и финансистов АПК Украины, автор книг по инвестициям и анализу ценных бумаг.