Инвестиции в технологический сектор сегодня означают ставку на компании, которые производят чипы, программное обеспечение, компьютеры, смартфоны и сетевое оборудование. Это самый крупный сектор американского и мирового рынка акций, на него приходится около трети индекса MSCI ACWI и почти 40% индекса S&P 500. За десять лет отраслевой фонд XLK приносил около 23% годовых против 15% у S&P 500, но в 2022 году падал почти на 28%, а 5 ноября 2026 года за один день потерял около 8%. Проще всего получить доступ к сектору через отраслевые ETF, а резидентам ЕС через UCITS-фонды на ИТ-сектор США или мира.
Технологии давно перестали быть отдельной темой для любителей риска. Если у вас есть фонд на S&P 500 или на мировой рынок, значительная часть ваших денег уже вложена в Nvidia, Apple и Microsoft. Поэтому вопрос не в том, стоит ли вообще иметь технологии в портфеле, а в том, сколько их должно быть сверх рыночного веса и через какие инструменты их держать. Ниже разберём, как устроен сектор с точки зрения инвестора, кто зарабатывает в его цепочке стоимости, какие акции, ETF и облигации доступны, как сектор вёл себя последние десять лет и какие риски проявились осенью 2026 года.

Что такое технологический сектор с точки зрения инвестора
Под технологическим сектором на бирже понимают сектор «Информационные технологии» по классификации GICS, которую совместно ведут S&P Dow Jones Indices и MSCI. В него входят четыре отрасли, это полупроводники и оборудование для их производства, программное обеспечение, техника и периферия (компьютеры, смартфоны, системы хранения данных) и электронное оборудование и компоненты. ИТ-услуги и консалтинг тоже относятся к этому сектору.
Важная деталь, которую часто упускают, касается того, чего в секторе нет. Alphabet и Meta с 2018 года относятся к сектору коммуникационных услуг, а Amazon и Tesla к сектору товаров длительного пользования. В марте 2023 года Visa, Mastercard и PayPal перевели из ИТ в финансовый сектор. Поэтому фонд на технологический сектор не равен фонду на Nasdaq-100 и не содержит всю «великолепную семёрку». Инвестиции в технологический сектор через отраслевой ETF дают концентрированную ставку прежде всего на полупроводники и программное обеспечение.
Вес сектора в индексах вырос в несколько раз. В конце 2016 года ИТ занимали 13,53% индекса S&P 500, по данным аналитиков Nasdaq Dorsey Wright. В июне 2026 года, как сообщало агентство Reuters, доля сектора превысила 39%, это выше пика марта 2000 года. В мировом индексе MSCI ACWI на 30 сентября 2026 года на ИТ приходилось 33,21%, а три крупнейшие компании индекса, Nvidia, Apple и Microsoft, относились именно к этому сектору. Внутри самого сектора тоже произошёл сдвиг. По оценке Yardeni Research, в апреле 2026 года полупроводники составляли рекордные 41,9% капитализации ИТ-сектора S&P 500 против примерно 15% десятью годами ранее.
Перспективы и оценки рынка
Базовый ориентир для отрасли дают прогнозы Gartner по мировым расходам на ИТ. В апреле 2026 года компания оценила расходы в текущем году в $6,31 трлн, это на 13,5% больше, чем в 2025 году. В обновлённом прогнозе от 21 октября 2026 года Gartner ожидает, что в 2027 году расходы вырастут ещё на 15% и впервые превысят $7 трлн, достигнув $7,35 трлн. Главный двигатель роста остаётся прежним, это инфраструктура для искусственного интеллекта.
| Сегмент (Gartner, октябрь 2026) | Расходы 2026 | Рост 2026 | Расходы 2027 | Рост 2027 |
|---|---|---|---|---|
| Системы для дата-центров | $879 млрд | 73,8% | $1 366 млрд | 55,5% |
| Программное обеспечение | $1 464 млрд | 15,2% | $1 679 млрд | 14,6% |
| Устройства | $847 млрд | 7,2% | $916 млрд | 8,1% |
| ИТ-услуги | $1 557 млрд | 4,4% | $1 633 млрд | 4,9% |
| Весь рынок ИТ | н/д | н/д | $7,35 трлн | 15% |
Из таблицы видно, где сосредоточены деньги. Расходы на системы для дата-центров в 2026 году растут на 73,8%, а в 2027 году ожидается ещё плюс 55,5%, тогда как ИТ-услуги прибавляют лишь 4–5% в год. Gartner отдельно отмечает эффект, который аналитики назвали «memflation». Спрос дата-центров за год более чем удвоил цены на память, и это удорожание расходится по всей цепочке, от серверов до ноутбуков. По оценке компании, давление на цены сохранится до конца 2027 года. Для производителей памяти это источник прибыли, а для производителей устройств фактор, который сдерживает спрос.
Прогнозы касаются расходов клиентов, а не прибыли акционеров. Высокие темпы роста расходов не гарантируют роста котировок, если рынок уже заложил их в цену. Это хорошо показал ноябрь 2026 года, о котором речь пойдёт ниже.
Кто зарабатывает в цепочке стоимости
Цепочка начинается с производителей оборудования для выпуска чипов, таких как ASML, Applied Materials, Lam Research и Tokyo Electron. Их выручка зависит от того, сколько заводов строят TSMC, Samsung, Intel и производители памяти. Подробно этот сегмент разобран в статье об оборудовании для производства чипов.
Следующее звено составляют разработчики и производители чипов. Nvidia, AMD и Broadcom проектируют процессоры и ускорители, но выпускают их в основном на фабриках TSMC. Micron, SK hynix и Samsung производят память, в том числе HBM для ИИ-ускорителей. Именно это звено в 2023–2026 годах получило основную часть прибыли от строительства ИИ-дата-центров.
Дальше идут производители техники и сетей (Apple, Dell, Cisco, Arista), которые продают готовые устройства и оборудование, и разработчики программного обеспечения (Microsoft, Oracle, SAP, Salesforce, Palantir), зарабатывающие на подписках и облачных сервисах. Замыкают цепочку компании ИТ-услуг вроде Accenture, Capgemini и Infosys, которые внедряют решения для корпоративных клиентов. Это звено растёт медленнее остальных и сейчас находится под давлением, потому что часть их работы начинают выполнять ИИ-инструменты.
Отдельно стоит сказать о прибыльности. По данным Bespoke Investment Group, которые приводило Reuters, на ИТ-сектор приходится более четверти чистой прибыли компаний S&P 500 за последние 12 месяцев, это почти вдвое больше, чем в начале 2000 года. Нынешний вес технологий в индексах опирается на реальную прибыль, а не только на ожидания, и в этом главное отличие от пузыря доткомов. Но и оценка этой прибыли рынком остаётся высокой.
Акции технологических компаний
Инвестиции в технологический сектор через отдельные акции требуют понимания, в каком звене цепочки находится компания. Ниже собраны крупнейшие и наиболее ликвидные бумаги по регионам. Это не рекомендация к покупке, а карта сектора.
США
| Компания | Биржа и тикер | Страна | Роль в секторе |
|---|---|---|---|
| Nvidia | Nasdaq: NVDA | США | Графические процессоры и ИИ-ускорители для дата-центров |
| Apple | Nasdaq: AAPL | США | Смартфоны, компьютеры, сервисы и экосистема |
| Microsoft | Nasdaq: MSFT | США | Программное обеспечение и облако Azure |
| Broadcom | Nasdaq: AVGO | США | Сетевые чипы, заказные ИИ-ускорители, ПО VMware |
| AMD | Nasdaq: AMD | США | Процессоры для серверов и ПК, ИИ-ускорители |
| Micron Technology | Nasdaq: MU | США | Память DRAM, HBM и NAND |
| Oracle | NYSE: ORCL | США | Базы данных, облачная инфраструктура для ИИ |
| Palantir Technologies | Nasdaq: PLTR | США | Платформы анализа данных для государства и бизнеса |
| Cisco Systems | Nasdaq: CSCO | США | Сетевое оборудование и кибербезопасность |
Три крупнейшие компании, Nvidia (Nasdaq: NVDA), Apple и Microsoft, по данным Pensions & Investments на 30 октября 2026 года занимали около 40% фонда XLK. По акциям Nvidia, Apple и Microsoft на сайте есть отдельные обзоры, например акции Nvidia и акции Microsoft. Полный список компаний отрасли полупроводников собран в справочнике акций компаний полупроводников.
Европа
| Компания | Биржа и тикер | Страна | Роль в секторе |
|---|---|---|---|
| ASML Holding | Euronext Amsterdam: ASML | Нидерланды | Единственный производитель EUV-литографов |
| SAP | XETRA: SAP | Германия | Корпоративное ПО и облачные сервисы |
| Infineon Technologies | XETRA: IFX | Германия | Силовые полупроводники для авто и энергетики |
| STMicroelectronics | Euronext Paris: STMPA | Франция, Италия | Микроконтроллеры, датчики, силовые чипы |
| Capgemini | Euronext Paris: CAP | Франция | ИТ-консалтинг и внедрение |
| Dassault Systèmes | Euronext Paris: DSY | Франция | ПО для проектирования и моделирования |
Европейский технологический сектор намного меньше американского и устроен иначе. В нём почти нет платформ массового потребления, зато сильны поставщики оборудования для чипов и промышленного ПО. ASML (Euronext Amsterdam: ASML) остаётся единственной компанией в мире, которая выпускает литографы для самых тонких техпроцессов, поэтому её заказы служат ранним индикатором планов TSMC, Samsung и Intel.
Азия
| Компания | Биржа и тикер | Страна | Роль в секторе |
|---|---|---|---|
| TSMC | TWSE: 2330 (ADR NYSE: TSM) | Тайвань | Крупнейший контрактный производитель чипов |
| Samsung Electronics | KRX: 005930 | Южная Корея | Память, смартфоны, контрактное производство |
| SK hynix | KRX: 000660 | Южная Корея | Память DRAM и HBM для ИИ-ускорителей |
| Tokyo Electron | TSE: 8035 | Япония | Оборудование для производства чипов |
| Infosys | NSE: INFY (ADR NYSE: INFY) | Индия | ИТ-услуги и аутсорсинг |
Азиатская часть сектора держится на производстве. TSMC выпускает чипы для Nvidia, Apple, AMD и Broadcom, а SK hynix и Samsung поставляют им память. Для частного инвестора из Европы проще всего купить TSMC и Infosys через ADR в Нью-Йорке. Корейские акции напрямую доступны не у всех брокеров, поэтому экспозицию к ним чаще получают через фонды.
ETF на технологический сектор
Для большинства частных инвесторов инвестиции в технологический сектор удобнее всего делать через ETF, которые покупают сектор целиком. Отраслевые фонды на ИТ существуют давно, у них большие активы и низкие комиссии, поэтому риск закрытия у крупных фондов минимален.
ETF США
| Фонд | Биржа и тикер | TER | Активы | Запуск |
|---|---|---|---|---|
| State Street Technology Select Sector SPDR ETF | NYSE Arca: XLK | 0,08% | ≈ $130 млрд (08.10.2026) | 1998 |
| Vanguard Information Technology ETF | NYSE Arca: VGT | 0,09% | ≈ $162 млрд (07.10.2026, все классы фонда) | 2004 |
| iShares U.S. Technology ETF | NYSE Arca: IYW | 0,38% | ≈ $24 млрд (16.10.2026) | 2000 |
| iShares Global Tech ETF | NYSE Arca: IXN | 0,39% | ≈ $9 млрд (16.10.2026) | 2001 |
State Street Technology Select Sector SPDR ETF (NYSE Arca: XLK) покупает только ИТ-компании из индекса S&P 500, их около 75. Vanguard Information Technology ETF (NYSE Arca: VGT) шире и включает более 300 компаний, в том числе средние и малые. iShares Global Tech ETF (NYSE Arca: IXN) единственный в этом списке глобальный фонд, около четверти его портфеля приходится на компании за пределами США, в первую очередь на Тайвань. Подборка всех технологических фондов США ведётся в справочнике ETF на технологии.
UCITS ETF
| Фонд | ISIN | TER | Размер | Тип* |
|---|---|---|---|---|
| iShares S&P 500 Information Technology Sector UCITS ETF (IUIT) | IE00B3WJKG14 | 0,15% | ≈ €17,8 млрд (октябрь 2026) | Acc |
| Xtrackers MSCI World Information Technology UCITS ETF 1C (XDWT) | IE00BM67HT60 | 0,25% | ≈ €4,5 млрд | Acc |
| State Street SPDR S&P U.S. Technology Select Sector UCITS ETF (SXLK) | IE00BWBXM948 | 0,15% | ≈ €2,0 млрд (27.10.2026) | Acc |
| State Street SPDR MSCI World Technology UCITS ETF (WTCH) | IE00BYTRRD19 | 0,30% | ≈ €1,1 млрд | Acc |
| iShares STOXX Europe 600 Technology UCITS ETF (DE) (EXV3) | DE000A0H08Q4 | 0,46% | ≈ €252 млн (02.11.2026) | Dist |
* Acc (accumulating) означает, что дивиденды реинвестируются внутри фонда, Dist (distributing) означает выплату дивидендов инвестору.
Для инвесторов из ЕС крупнейшим вариантом остаётся iShares S&P 500 Information Technology Sector UCITS ETF, который повторяет ИТ-сектор S&P 500 с ограничением веса одной компании. Тем, кто хочет охватить не только США, но и Японию, Нидерланды и другие развитые рынки, подходят фонды на MSCI World Information Technology от Xtrackers и State Street. Фонд iShares на STOXX Europe 600 Technology даёт доступ только к европейским компаниям и заметно дороже. Больше отраслевых фондов собрано в справочнике UCITS ETF на сектора.
ETF других рынков
На Торонтской бирже торгуется iShares S&P/TSX Capped Information Technology Index ETF (TSX: XIT) с комиссией MER 0,60% и активами около CAD 784 млн на 23 октября 2026 года, он покупает акции канадских ИТ-компаний. В Гонконге самым известным фондом на технологии считается CSOP Hang Seng TECH Index ETF (HKEX: 3033) с текущими расходами 1,04% в год, он инвестирует в крупнейшие технологические и интернет-компании Китая, акции которых торгуются в Гонконге. Американские, канадские и гонконгские фонды частным инвесторам из ЕС обычно недоступны из-за требований PRIIPs к документу KID, поэтому им остаётся выбирать среди UCITS-версий.
Облигации технологических компаний
Инвестиции в технологический сектор возможны и через долговой рынок. Крупные технологические компании регулярно занимают деньги, поэтому выбор их облигаций широк. Ниже собраны выпуски со сроком погашения более трёх лет, от самых надёжных до более доходных. Свежий пример активности эмитентов показывает Apple, которая 5 ноября 2026 года подала в SEC предварительный проспект нового размещения облигаций со сроками погашения до 2036 года.
| Выпуск | ISIN | Погашение | Валюта | Рейтинг при размещении | Мин. лот |
|---|---|---|---|---|---|
| Apple 4,3% | US037833EV87 | 10.05.2033 | USD | Aaa / AA+ | $2 000 |
| Oracle 5,35% | US68389XDY85 | 04.05.2033 | USD | Baa2 / BBB / BBB | $2 000 |
| SAP 3,5% | XS3393869782 | 03.06.2033 | EUR | A1 / A+ (эмитент) | €100 000 |
| Micron 5,8% | US595112CE14 | 15.01.2035 | USD | Baa3 / BBB- / BBB | $2 000 |
| IBM 4,95% | US459200LT67 | 03.02.2036 | USD | A3 / A- / A- | $100 000 |
| Nvidia 3,5% | US67066GAG91 | 01.04.2040 | USD | A3 / A- / A | $2 000 |
Рейтинги указаны в порядке Moody’s / S&P / Fitch. Доступность выпусков зависит от брокера и статуса инвестора.
Облигации Apple имеют один из самых высоких кредитных рейтингов среди корпораций США, поэтому их доходность лишь ненамного выше, чем у казначейских бумаг. Oracle и Micron находятся в категории BBB и платят больше, но их долговая нагрузка растёт вместе с вложениями в ИИ-инфраструктуру, а у Micron результаты сильно зависят от цикла цен на память. Длинный выпуск Nvidia до 2040 года чувствителен к изменению ставок, при их росте его цена может заметно снижаться. Выпуски IBM и SAP продаются крупными лотами по $100 000 и €100 000, что ограничивает их доступность. Для консервативной части портфеля эти бумаги полезно сравнивать с казначейскими облигациями США.
Как технологический сектор вёл себя на рынке
Историю сектора удобно оценивать по State Street Technology Select Sector SPDR ETF (NYSE Arca: XLK), старейшему и одному из крупнейших отраслевых фондов. Для сравнения ниже приведены S&P 500 в лице SPDR S&P 500 ETF Trust (NYSE Arca: SPY) и мировой рынок акций в лице iShares MSCI ACWI ETF (Nasdaq: ACWI). Данные учитывают реинвестирование дивидендов, источник totalrealreturns.com, 2026 год по 5 ноября.
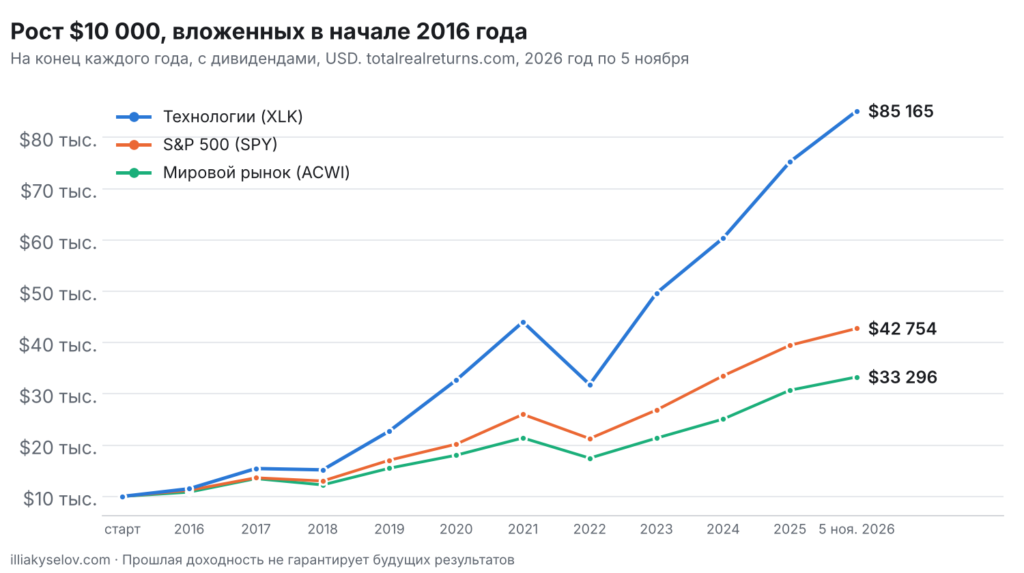
Рост $10 000, вложенных в начале 2016 года, на конец каждого года
| Дата | Технологии (XLK) | S&P 500 (SPY) | Мировой рынок (ACWI) |
|---|---|---|---|
| Начало 2016 | $10 000 | $10 000 | $10 000 |
| Конец 2016 | $11 501 | $11 200 | $10 840 |
| Конец 2017 | $15 441 | $13 632 | $13 477 |
| Конец 2018 | $15 182 | $13 009 | $12 248 |
| Конец 2019 | $22 751 | $17 070 | $15 505 |
| Конец 2020 | $32 676 | $20 199 | $18 039 |
| Конец 2021 | $44 027 | $26 002 | $21 405 |
| Конец 2022 | $31 818 | $21 275 | $17 468 |
| Конец 2023 | $49 643 | $26 844 | $21 358 |
| Конец 2024 | $60 381 | $33 526 | $25 085 |
| Конец 2025 | $75 241 | $39 467 | $30 707 |
| 5 ноября 2026 | $85 165 | $42 754 | $33 296 |
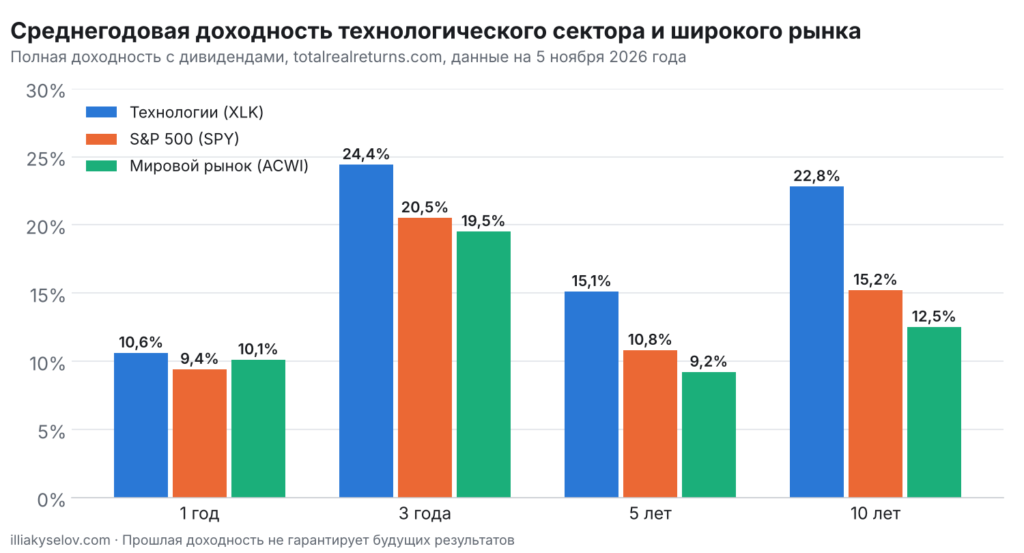
Среднегодовая доходность за 1, 3, 5 и 10 лет
| Период | Технологии (XLK) | S&P 500 (SPY) | Мировой рынок (ACWI) |
|---|---|---|---|
| 1 год | 10,6% | 9,4% | 10,1% |
| 3 года | 24,4% | 20,5% | 19,5% |
| 5 лет | 15,1% | 10,8% | 9,2% |
| 10 лет | 22,8% | 15,2% | 12,5% |
Данные totalrealreturns.com на 5 ноября 2026 года, полная доходность в долларах США с реинвестированием дивидендов.
На дистанции десяти лет картина впечатляющая. $10 000, вложенные в XLK в начале 2016 года, к 5 ноября 2026 года превратились примерно в $85 000, тогда как в S&P 500 в $42 800, а в мировом рынке в $33 300. Но путь был неровным. В 2022 году фонд потерял 27,7%, а худшая просадка в его истории, с марта 2000 по октябрь 2002 года, составила 82%. На 5 ноября 2026 года фонд находился почти на 20% ниже своего максимума, достигнутого в начале октября.
Цифры за один год хорошо показывают, как быстро меняется картина. Ещё 4 ноября XLK был в плюсе на 23% с начала года, а после распродажи 5 ноября его результат за 2026 год сократился до 13,2%. Преимущество сектора над рынком за последний год почти исчезло и составляет около одного процентного пункта.
Особенности инвестирования в технологический сектор
Первая особенность, которую стоит учитывать, планируя инвестиции в технологический сектор, связана с концентрацией. По данным Pensions & Investments, на 30 октября 2026 года пять крупнейших позиций XLK (Nvidia, Apple, Microsoft, AMD и Broadcom) занимали почти 50% фонда. Отраслевые индексы ограничивают вес одной компании, но фактически покупатель XLK делает ставку на несколько корпораций. Глобальные фонды на MSCI World IT немного менее концентрированы за счёт ASML, SAP и японских компаний.
Вторая особенность касается пересечения с широкими индексами и с другими темами. Фонд на S&P 500 уже почти на 40% состоит из ИТ, мировой фонд на треть. Если базой портфеля служит S&P 500, отраслевой ETF на технологии фактически удваивает ставку на те же самые компании. Тематические фонды тоже сильно пересекаются с сектором. ETF на искусственный интеллект, полупроводники, кибербезопасность и облачные технологии держат во многом те же бумаги, поэтому при их совмещении легко незаметно собрать портфель из одних и тех же акций. Подробнее об этих темах рассказано в материалах об инвестициях в искусственный интеллект, кибербезопасность и Big Data.
Третья особенность связана с оценкой. По данным State Street на 8 октября 2026 года, компании индекса Technology Select Sector торговались с коэффициентом P/E около 34 по прошлой прибыли и около 25 по прогнозной, а аналитики ожидали роста прибыли на акцию более чем на 30% в год в ближайшие три–пять лет. Такая оценка оправдана, только если эти ожидания сбудутся. Любой признак замедления инвестиций в ИИ быстро снижает котировки, что и произошло в ноябре 2026 года.
Четвёртая особенность касается налогов и дивидендов. Дивидендная доходность XLK составляет около 0,4% в год, поэтому доход инвестора формируется почти полностью за счёт роста цены. Американские фонды выплачивают дивиденды, с которых удерживается налог в США, и для его снижения по соглашению об избежании двойного налогообложения нужна форма W-8BEN. Накопительные UCITS-фонды дивиденды не выплачивают, и налог возникает только при продаже, но конкретный порядок зависит от страны налогового резидентства инвестора.
Риски
Главный риск, который несут инвестиции в технологический сектор сейчас, связан с ожиданиями вокруг искусственного интеллекта. 5 ноября 2026 года, через два дня после промежуточных выборов в США, рынок пережил самую резкую распродажу с апреля 2025 года. Индекс Nasdaq Composite упал на 5,52% и вошёл в зону коррекции, S&P 500 потерял 4,36%, а индекс полупроводников Philadelphia Semiconductor более 12%. Акции Nvidia подешевели примерно на 9%, Micron на 17,5%. Kiplinger и Fox Business связывали распродажу с опасениями, что итоги выборов осложнят строительство дата-центров в ряде штатов, и с завышенными оценками технологических компаний. Даже самый сильный сектор рынка может за один день потерять 8%, если инвесторы усомнятся в темпах роста.
Второй риск связан с цикличностью полупроводников. Спрос на память и оборудование для чипов исторически двигался волнами, и периоды дефицита сменялись перепроизводством и падением цен. Сейчас производители памяти зарабатывают на дефиците, который Gartner ожидает до конца 2027 года, но строительство новых мощностей рано или поздно выровняет рынок. Для акций Micron, SK hynix и производителей оборудования это означает высокую волатильность.
Третий риск геополитический. Производство самых передовых чипов сосредоточено на Тайване, а США ограничивают экспорт ИИ-ускорителей и оборудования для чипов в Китай. Любое обострение вокруг Тайваня или новые экспортные ограничения могут ударить по всей цепочке, от ASML до Nvidia. Добавим регуляторные риски, это антимонопольные разбирательства против крупнейших платформ и требования к ИИ в ЕС.
Четвёртый риск касается программного обеспечения и ИТ-услуг. Генеративный ИИ может снизить потребность в части программных продуктов и услуг по разработке. В 2026 году акции ряда разработчиков ПО заметно отставали от производителей чипов, например Salesforce с начала года до августа подешевела примерно на четверть, по данным ChartRow. Сектор неоднороден, и успех одних его частей не гарантирует роста других.
Как вписать технологический сектор в портфель
Инвестиции в технологический сектор я рассматриваю как дополнение к основе портфеля, а не как его фундамент. В своей практике для отраслевых ставок я обычно ограничиваю дополнительную долю диапазоном 3–10% от акционной части в зависимости от горизонта и готовности к просадкам. При этом важно учитывать, что широкие индексы уже содержат много технологий, и считать общую долю сектора, а не только вес отраслевого ETF.
Для резидентов ЕС самый простой путь лежит через iShares S&P 500 Information Technology Sector UCITS ETF или, если хочется большей географической диверсификации, через Xtrackers MSCI World Information Technology UCITS ETF. Тем, у кого основа портфеля уже построена на S&P 500 и доля технологий кажется избыточной, иногда разумнее не добавлять отраслевой фонд, а наоборот, разбавить портфель фондами на другие сектора, Европу или развивающиеся рынки. Покупку отдельных акций вроде Nvidia или ASML стоит ограничивать суммой, просадку которой на 40–50% вы готовы спокойно пережить.
Если хотите разобраться, какая доля технологий уже есть в вашем портфеле и сколько её стоит держать именно вам, запишитесь на бесплатную консультацию или закажите разработку инвестиционного портфеля.
Вопросы и ответы
Что входит в технологический сектор?
По классификации GICS в сектор информационных технологий входят полупроводники и оборудование для их производства, программное обеспечение, техника и периферия, электронные компоненты и ИТ-услуги. Alphabet, Meta, Amazon и Tesla к нему не относятся, а Visa и Mastercard с марта 2023 года числятся в финансовом секторе.
Какой ETF на технологический сектор самый популярный?
В США это State Street Technology Select Sector SPDR ETF (NYSE Arca: XLK) с активами около $130 млрд и комиссией 0,08% и Vanguard Information Technology ETF (NYSE Arca: VGT). В Европе крупнейший UCITS-фонд iShares S&P 500 Information Technology Sector UCITS ETF с ISIN IE00B3WJKG14.
Нужен ли отдельный ETF на технологии, если у меня есть фонд на S&P 500?
Не обязательно. Информационные технологии уже занимают почти 40% индекса S&P 500 и около трети мирового индекса MSCI ACWI. Отраслевой фонд увеличивает ставку на те же компании, поэтому его стоит добавлять осознанно и с учётом общей доли сектора в портфеле.
Почему технологические акции упали в ноябре 2026 года?
5 ноября 2026 года Nasdaq Composite упал на 5,52%, а индекс полупроводников более чем на 12%. Издания связывали распродажу с опасениями, что после промежуточных выборов в США строительство дата-центров замедлится, и с высокими оценками компаний, связанных с искусственным интеллектом.
Какие облигации технологических компаний можно купить?
Из надёжных выпусков это облигации Apple с рейтингом Aaa/AA+, Nvidia, SAP и IBM категории A. Более высокую доходность дают Oracle и Micron категории BBB. Большинство долларовых выпусков продаётся лотами от $2 000, выпуски IBM и SAP лотами по 100 000.
Какую долю портфеля можно выделить на технологический сектор?
Это зависит от целей и терпимости к риску. На практике инвестиции в технологический сектор сверх рыночного веса часто ограничивают 3–10% от акционной части портфеля, но при этом учитывают, что широкие индексные фонды уже содержат около трети технологических компаний.
Вывод
Технологический сектор остаётся главным двигателем мирового рынка акций. Gartner ожидает, что расходы на ИТ в 2027 году вырастут на 15% и превысят $7 трлн, а прибыль ИТ-компаний составляет более четверти прибыли S&P 500. За десять лет отраслевой фонд XLK более чем вдвое обогнал S&P 500 по накопленному результату. Но высокий вес сектора в индексах, концентрация на нескольких компаниях, высокие оценки и зависимость от инвестиций в ИИ делают его уязвимым, что наглядно показала распродажа 5 ноября 2026 года.
Разумные инвестиции в технологический сектор начинаются с подсчёта того, сколько технологий уже есть в портфеле через широкие фонды. Дополнительную долю удобнее держать через недорогие отраслевые ETF и UCITS-фонды, а отдельные акции и облигации использовать для точечных решений с пониманием их места в цепочке стоимости.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Прошлая доходность не гарантирует будущих результатов. Данные актуальны на начало ноября 2026 года.
Сертифицированный аналитик по рынкам капитала и ценным бумагам CFI CMSA®, сертифицированный специалист по финансовому планированию и управлению активами CFI FPWMP®, сертифицированный аналитик данных и бизнес-аналитики CFI BIDA®, сертифицированный специалист в сфере финансовых технологий CFI FTIP®. Кандидат юридических наук (PhD), преподаватель.
Эксперт по инвестициям в акции, ETF и облигации на фондовых рынках США, Европы и Азии, более 8 лет практики в инвестировании, $17,3 млн активов в управлении. Специализации «Управление инвестициями» (University of Geneva) и «Управление рисками» (New York Institute of Finance), сертификации Interactive Brokers, IMF и The World Bank. Член Федерации аудиторов, бухгалтеров и финансистов АПК Украины, автор книг по инвестициям и анализу ценных бумаг.