Інвестиції в технологічний сектор сьогодні означають ставку на компанії, які виробляють чипи, програмне забезпечення, комп’ютери, смартфони та мережеве обладнання. Це найбільший сектор американського і світового ринку акцій, на нього припадає близько третини індексу MSCI ACWI і майже 40% індексу S&P 500. За десять років галузевий фонд XLK приносив близько 23% річних проти 15% у S&P 500, але у 2022 році падав майже на 28%, а 5 листопада 2026 року за один день втратив близько 8%. Найпростіше отримати доступ до сектору через галузеві ETF, а резидентам ЄС через UCITS-фонди на ІТ-сектор США або світу.
Технології давно перестали бути окремою темою для любителів ризику. Якщо у вас є фонд на S&P 500 або на світовий ринок, значна частина ваших грошей уже вкладена в Nvidia, Apple і Microsoft. Тому питання не в тому, чи варто взагалі мати технології в портфелі, а в тому, скільки їх має бути понад ринкову вагу і через які інструменти їх тримати. Нижче розберемо, як влаштований сектор з погляду інвестора, хто заробляє в його ланцюжку вартості, які акції, ETF та облігації доступні, як сектор поводився останні десять років і які ризики проявилися восени 2026 року.

Що таке технологічний сектор з погляду інвестора
Під технологічним сектором на біржі розуміють сектор «Інформаційні технології» за класифікацією GICS, яку спільно ведуть S&P Dow Jones Indices і MSCI. До нього входять чотири галузі, це напівпровідники та обладнання для їх виробництва, програмне забезпечення, техніка і периферія (комп’ютери, смартфони, системи зберігання даних) та електронне обладнання і компоненти. ІТ-послуги та консалтинг теж належать до цього сектору.
Важлива деталь, яку часто пропускають, стосується того, чого в секторі немає. Alphabet і Meta з 2018 року належать до сектору комунікаційних послуг, а Amazon і Tesla до сектору товарів тривалого користування. У березні 2023 року Visa, Mastercard і PayPal перевели з ІТ до фінансового сектору. Тому фонд на технологічний сектор не дорівнює фонду на Nasdaq-100 і не містить усю «чудову сімку». Інвестиції в технологічний сектор через галузевий ETF дають концентровану ставку насамперед на напівпровідники та програмне забезпечення.
Вага сектору в індексах зросла в кілька разів. Наприкінці 2016 року ІТ займали 13,53% індексу S&P 500, за даними аналітиків Nasdaq Dorsey Wright. У червні 2026 року, як повідомляло агентство Reuters, частка сектору перевищила 39%, це вище за пік березня 2000 року. У світовому індексі MSCI ACWI на 30 вересня 2026 року на ІТ припадало 33,21%, а три найбільші компанії індексу, Nvidia, Apple і Microsoft, належали саме до цього сектору. Усередині самого сектору теж стався зсув. За оцінкою Yardeni Research, у квітні 2026 року напівпровідники становили рекордні 41,9% капіталізації ІТ-сектору S&P 500 проти приблизно 15% десятьма роками раніше.
Перспективи та оцінки ринку
Базовий орієнтир для галузі дають прогнози Gartner щодо світових витрат на ІТ. У квітні 2026 року компанія оцінила витрати в поточному році в $6,31 трлн, це на 13,5% більше, ніж у 2025 році. В оновленому прогнозі від 21 жовтня 2026 року Gartner очікує, що у 2027 році витрати зростуть ще на 15% і вперше перевищать $7 трлн, досягнувши $7,35 трлн. Головний рушій зростання залишається тим самим, це інфраструктура для штучного інтелекту.
| Сегмент (Gartner, жовтень 2026) | Витрати 2026 | Зростання 2026 | Витрати 2027 | Зростання 2027 |
|---|---|---|---|---|
| Системи для дата-центрів | $879 млрд | 73,8% | $1 366 млрд | 55,5% |
| Програмне забезпечення | $1 464 млрд | 15,2% | $1 679 млрд | 14,6% |
| Пристрої | $847 млрд | 7,2% | $916 млрд | 8,1% |
| ІТ-послуги | $1 557 млрд | 4,4% | $1 633 млрд | 4,9% |
| Увесь ринок ІТ | н/д | н/д | $7,35 трлн | 15% |
З таблиці видно, де зосереджені гроші. Витрати на системи для дата-центрів у 2026 році зростають на 73,8%, а у 2027 році очікується ще плюс 55,5%, тоді як ІТ-послуги додають лише 4–5% на рік. Gartner окремо відзначає ефект, який аналітики назвали «memflation». Попит дата-центрів за рік більш ніж подвоїв ціни на пам’ять, і це подорожчання розходиться всім ланцюжком, від серверів до ноутбуків. За оцінкою компанії, тиск на ціни збережеться до кінця 2027 року. Для виробників пам’яті це джерело прибутку, а для виробників пристроїв чинник, що стримує попит.
Прогнози стосуються витрат клієнтів, а не прибутку акціонерів. Високі темпи зростання витрат не гарантують зростання котирувань, якщо ринок уже заклав їх у ціну. Це добре показав листопад 2026 року, про який ітиметься нижче.
Хто заробляє в ланцюжку вартості
Ланцюжок починається з виробників обладнання для випуску чипів, таких як ASML, Applied Materials, Lam Research і Tokyo Electron. Їхня виручка залежить від того, скільки заводів будують TSMC, Samsung, Intel і виробники пам’яті. Докладно цей сегмент розібрано у статті про обладнання для виробництва чипів.
Наступну ланку становлять розробники та виробники чипів. Nvidia, AMD і Broadcom проєктують процесори та прискорювачі, але випускають їх переважно на фабриках TSMC. Micron, SK hynix і Samsung виробляють пам’ять, зокрема HBM для ШІ-прискорювачів. Саме ця ланка у 2023–2026 роках отримала основну частину прибутку від будівництва ШІ-дата-центрів.
Далі йдуть виробники техніки та мереж (Apple, Dell, Cisco, Arista), які продають готові пристрої та обладнання, і розробники програмного забезпечення (Microsoft, Oracle, SAP, Salesforce, Palantir), що заробляють на підписках і хмарних сервісах. Завершують ланцюжок компанії ІТ-послуг на кшталт Accenture, Capgemini та Infosys, які впроваджують рішення для корпоративних клієнтів. Ця ланка зростає повільніше за інші й зараз перебуває під тиском, бо частину їхньої роботи починають виконувати ШІ-інструменти.
Окремо варто сказати про прибутковість. За даними Bespoke Investment Group, які наводило Reuters, на ІТ-сектор припадає понад чверть чистого прибутку компаній S&P 500 за останні 12 місяців, це майже вдвічі більше, ніж на початку 2000 року. Нинішня вага технологій в індексах спирається на реальний прибуток, а не лише на очікування, і в цьому головна відмінність від бульбашки доткомів. Але й оцінка цього прибутку ринком залишається високою.
Акції технологічних компаній
Інвестиції в технологічний сектор через окремі акції потребують розуміння, в якій ланці ланцюжка перебуває компанія. Нижче зібрано найбільші та найліквідніші папери за регіонами. Це не рекомендація до купівлі, а мапа сектору.
США
| Компанія | Біржа і тікер | Країна | Роль у секторі |
|---|---|---|---|
| Nvidia | Nasdaq: NVDA | США | Графічні процесори та ШІ-прискорювачі для дата-центрів |
| Apple | Nasdaq: AAPL | США | Смартфони, комп’ютери, сервіси та екосистема |
| Microsoft | Nasdaq: MSFT | США | Програмне забезпечення та хмара Azure |
| Broadcom | Nasdaq: AVGO | США | Мережеві чипи, замовні ШІ-прискорювачі, ПЗ VMware |
| AMD | Nasdaq: AMD | США | Процесори для серверів і ПК, ШІ-прискорювачі |
| Micron Technology | Nasdaq: MU | США | Пам’ять DRAM, HBM і NAND |
| Oracle | NYSE: ORCL | США | Бази даних, хмарна інфраструктура для ШІ |
| Palantir Technologies | Nasdaq: PLTR | США | Платформи аналізу даних для держави та бізнесу |
| Cisco Systems | Nasdaq: CSCO | США | Мережеве обладнання та кібербезпека |
Три найбільші компанії, Nvidia (Nasdaq: NVDA), Apple і Microsoft, за даними Pensions & Investments на 30 жовтня 2026 року займали близько 40% фонду XLK. Повний перелік компаній галузі напівпровідників зібрано в довіднику акцій компаній напівпровідників.
Європа
| Компанія | Біржа і тікер | Країна | Роль у секторі |
|---|---|---|---|
| ASML Holding | Euronext Amsterdam: ASML | Нідерланди | Єдиний виробник EUV-літографів |
| SAP | XETRA: SAP | Німеччина | Корпоративне ПЗ та хмарні сервіси |
| Infineon Technologies | XETRA: IFX | Німеччина | Силові напівпровідники для авто та енергетики |
| STMicroelectronics | Euronext Paris: STMPA | Франція, Італія | Мікроконтролери, датчики, силові чипи |
| Capgemini | Euronext Paris: CAP | Франція | ІТ-консалтинг і впровадження |
| Dassault Systèmes | Euronext Paris: DSY | Франція | ПЗ для проєктування та моделювання |
Європейський технологічний сектор набагато менший за американський і влаштований інакше. У ньому майже немає платформ масового споживання, зате сильні постачальники обладнання для чипів і промислового ПЗ. ASML (Euronext Amsterdam: ASML) залишається єдиною компанією у світі, яка випускає літографи для найтонших техпроцесів, тому її замовлення слугують раннім індикатором планів TSMC, Samsung та Intel.
Азія
| Компанія | Біржа і тікер | Країна | Роль у секторі |
|---|---|---|---|
| TSMC | TWSE: 2330 (ADR NYSE: TSM) | Тайвань | Найбільший контрактний виробник чипів |
| Samsung Electronics | KRX: 005930 | Південна Корея | Пам’ять, смартфони, контрактне виробництво |
| SK hynix | KRX: 000660 | Південна Корея | Пам’ять DRAM і HBM для ШІ-прискорювачів |
| Tokyo Electron | TSE: 8035 | Японія | Обладнання для виробництва чипів |
| Infosys | NSE: INFY (ADR NYSE: INFY) | Індія | ІТ-послуги та аутсорсинг |
Азійська частина сектору тримається на виробництві. TSMC випускає чипи для Nvidia, Apple, AMD і Broadcom, а SK hynix і Samsung постачають їм пам’ять. Приватному інвестору з Європи найпростіше купити TSMC та Infosys через ADR у Нью-Йорку. Корейські акції напряму доступні не в усіх брокерів, тому експозицію до них частіше отримують через фонди.
ETF на технологічний сектор
Для більшості приватних інвесторів інвестиції в технологічний сектор найзручніше робити через ETF, які купують сектор цілком. Галузеві фонди на ІТ існують давно, мають великі активи та низькі комісії, тому ризик закриття у великих фондів мінімальний.
ETF США
| Фонд | Біржа і тікер | TER | Активи | Запуск |
|---|---|---|---|---|
| State Street Technology Select Sector SPDR ETF | NYSE Arca: XLK | 0,08% | ≈ $130 млрд (08.10.2026) | 1998 |
| Vanguard Information Technology ETF | NYSE Arca: VGT | 0,09% | ≈ $162 млрд (07.10.2026, усі класи фонду) | 2004 |
| iShares U.S. Technology ETF | NYSE Arca: IYW | 0,38% | ≈ $24 млрд (16.10.2026) | 2000 |
| iShares Global Tech ETF | NYSE Arca: IXN | 0,39% | ≈ $9 млрд (16.10.2026) | 2001 |
State Street Technology Select Sector SPDR ETF (NYSE Arca: XLK) купує лише ІТ-компанії з індексу S&P 500, їх близько 75. Vanguard Information Technology ETF (NYSE Arca: VGT) ширший і включає понад 300 компаній, зокрема середні та малі. iShares Global Tech ETF (NYSE Arca: IXN) єдиний у цьому списку глобальний фонд, близько чверті його портфеля припадає на компанії за межами США, насамперед на Тайвань. Добірку всіх технологічних фондів США зібрано в довіднику ETF на технології.
UCITS ETF
| Фонд | ISIN | TER | Розмір | Тип* |
|---|---|---|---|---|
| iShares S&P 500 Information Technology Sector UCITS ETF (IUIT) | IE00B3WJKG14 | 0,15% | ≈ €17,8 млрд (жовтень 2026) | Acc |
| Xtrackers MSCI World Information Technology UCITS ETF 1C (XDWT) | IE00BM67HT60 | 0,25% | ≈ €4,5 млрд | Acc |
| State Street SPDR S&P U.S. Technology Select Sector UCITS ETF (SXLK) | IE00BWBXM948 | 0,15% | ≈ €2,0 млрд (27.10.2026) | Acc |
| State Street SPDR MSCI World Technology UCITS ETF (WTCH) | IE00BYTRRD19 | 0,30% | ≈ €1,1 млрд | Acc |
| iShares STOXX Europe 600 Technology UCITS ETF (DE) (EXV3) | DE000A0H08Q4 | 0,46% | ≈ €252 млн (02.11.2026) | Dist |
* Acc (accumulating) означає, що дивіденди реінвестуються всередині фонду, Dist (distributing) означає виплату дивідендів інвестору.
Для інвесторів з ЄС найбільшим варіантом залишається iShares S&P 500 Information Technology Sector UCITS ETF, який повторює ІТ-сектор S&P 500 з обмеженням ваги однієї компанії. Тим, хто хоче охопити не лише США, а й Японію, Нідерланди та інші розвинені ринки, підходять фонди на MSCI World Information Technology від Xtrackers і State Street. Фонд iShares на STOXX Europe 600 Technology дає доступ лише до європейських компаній і помітно дорожчий. Більше фондів зібрано в нашому довіднику UCITS ETF.
ETF інших ринків
На Торонтській біржі торгується iShares S&P/TSX Capped Information Technology Index ETF (TSX: XIT) з комісією MER 0,60% і активами близько CAD 784 млн на 23 жовтня 2026 року, він купує акції канадських ІТ-компаній. У Гонконзі найвідомішим фондом на технології вважається CSOP Hang Seng TECH Index ETF (HKEX: 3033) з поточними витратами 1,04% на рік, він інвестує в найбільші технологічні та інтернет-компанії Китаю, акції яких торгуються в Гонконзі. Американські, канадські та гонконгські фонди приватним інвесторам з ЄС зазвичай недоступні через вимоги PRIIPs до документа KID, тому їм залишається обирати серед UCITS-версій.
Облігації технологічних компаній
Інвестиції в технологічний сектор можливі й через борговий ринок. Великі технологічні компанії регулярно позичають гроші, тому вибір їхніх облігацій широкий. Нижче зібрано випуски з терміном погашення понад три роки, від найнадійніших до прибутковіших. Свіжий приклад активності емітентів показує Apple, яка 5 листопада 2026 року подала до SEC попередній проспект нового розміщення облігацій з термінами погашення до 2036 року.
| Випуск | ISIN | Погашення | Валюта | Рейтинг при розміщенні | Мін. лот |
|---|---|---|---|---|---|
| Apple 4,3% | US037833EV87 | 10.05.2033 | USD | Aaa / AA+ | $2 000 |
| Oracle 5,35% | US68389XDY85 | 04.05.2033 | USD | Baa2 / BBB / BBB | $2 000 |
| SAP 3,5% | XS3393869782 | 03.06.2033 | EUR | A1 / A+ (емітент) | €100 000 |
| Micron 5,8% | US595112CE14 | 15.01.2035 | USD | Baa3 / BBB- / BBB | $2 000 |
| IBM 4,95% | US459200LT67 | 03.02.2036 | USD | A3 / A- / A- | $100 000 |
| Nvidia 3,5% | US67066GAG91 | 01.04.2040 | USD | A3 / A- / A | $2 000 |
Рейтинги вказано в порядку Moody’s / S&P / Fitch. Доступність випусків залежить від брокера та статусу інвестора.
Облігації Apple мають один із найвищих кредитних рейтингів серед корпорацій США, тому їхня дохідність лише ненабагато вища, ніж у казначейських паперів. Oracle і Micron перебувають у категорії BBB і платять більше, але їхнє боргове навантаження зростає разом із вкладеннями в ШІ-інфраструктуру, а в Micron результати сильно залежать від циклу цін на пам’ять. Довгий випуск Nvidia до 2040 року чутливий до зміни ставок, у разі їх зростання його ціна може помітно знижуватися. Випуски IBM і SAP продаються великими лотами по $100 000 і €100 000, що обмежує їхню доступність. Для консервативної частини портфеля ці папери корисно порівнювати з казначейськими облігаціями США.
Як технологічний сектор поводився на ринку
Історію сектору зручно оцінювати за State Street Technology Select Sector SPDR ETF (NYSE Arca: XLK), найстарішим і одним із найбільших галузевих фондів. Для порівняння нижче наведено S&P 500 в особі SPDR S&P 500 ETF Trust (NYSE Arca: SPY) і світовий ринок акцій в особі iShares MSCI ACWI ETF (Nasdaq: ACWI). Дані враховують реінвестування дивідендів, джерело totalrealreturns.com, 2026 рік до 5 листопада.
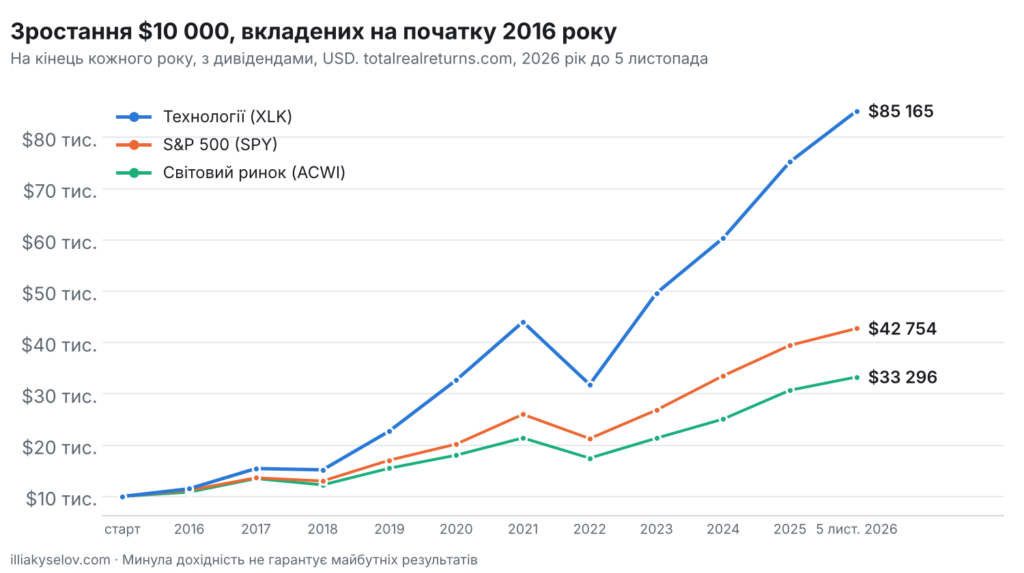
Зростання $10 000, вкладених на початку 2016 року, на кінець кожного року
| Дата | Технології (XLK) | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|
| Початок 2016 | $10 000 | $10 000 | $10 000 |
| Кінець 2016 | $11 501 | $11 200 | $10 840 |
| Кінець 2017 | $15 441 | $13 632 | $13 477 |
| Кінець 2018 | $15 182 | $13 009 | $12 248 |
| Кінець 2019 | $22 751 | $17 070 | $15 505 |
| Кінець 2020 | $32 676 | $20 199 | $18 039 |
| Кінець 2021 | $44 027 | $26 002 | $21 405 |
| Кінець 2022 | $31 818 | $21 275 | $17 468 |
| Кінець 2023 | $49 643 | $26 844 | $21 358 |
| Кінець 2024 | $60 381 | $33 526 | $25 085 |
| Кінець 2025 | $75 241 | $39 467 | $30 707 |
| 5 листопада 2026 | $85 165 | $42 754 | $33 296 |
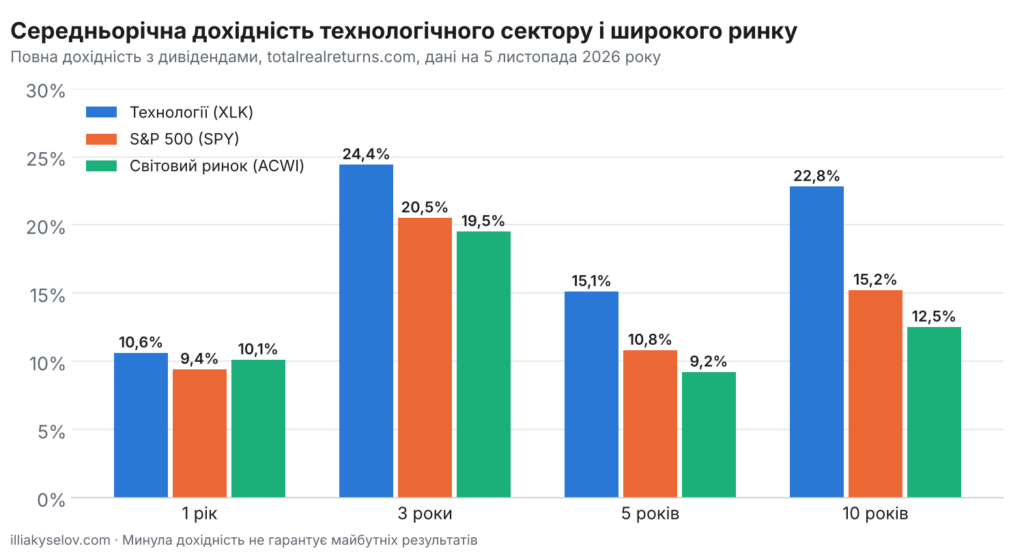
Середньорічна дохідність за 1, 3, 5 і 10 років
| Період | Технології (XLK) | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|
| 1 рік | 10,6% | 9,4% | 10,1% |
| 3 роки | 24,4% | 20,5% | 19,5% |
| 5 років | 15,1% | 10,8% | 9,2% |
| 10 років | 22,8% | 15,2% | 12,5% |
Дані totalrealreturns.com на 5 листопада 2026 року, повна дохідність у доларах США з реінвестуванням дивідендів.
На дистанції десяти років картина вражає. $10 000, вкладені в XLK на початку 2016 року, до 5 листопада 2026 року перетворилися приблизно на $85 000, тоді як у S&P 500 на $42 800, а у світовому ринку на $33 300. Але шлях був нерівним. У 2022 році фонд втратив 27,7%, а найгірша просадка в його історії, з березня 2000 до жовтня 2002 року, становила 82%. На 5 листопада 2026 року фонд перебував майже на 20% нижче свого максимуму, досягнутого на початку жовтня.
Цифри за один рік добре показують, як швидко змінюється картина. Ще 4 листопада XLK був у плюсі на 23% з початку року, а після розпродажу 5 листопада його результат за 2026 рік скоротився до 13,2%. Перевага сектору над ринком за останній рік майже зникла і становить близько одного відсоткового пункту.
Особливості інвестування в технологічний сектор
Перша особливість, яку варто враховувати, плануючи інвестиції в технологічний сектор, пов’язана з концентрацією. За даними Pensions & Investments, на 30 жовтня 2026 року п’ять найбільших позицій XLK (Nvidia, Apple, Microsoft, AMD і Broadcom) займали майже 50% фонду. Галузеві індекси обмежують вагу однієї компанії, але фактично покупець XLK робить ставку на кілька корпорацій. Глобальні фонди на MSCI World IT трохи менш концентровані завдяки ASML, SAP і японським компаніям.
Друга особливість стосується перетину з широкими індексами та з іншими темами. Фонд на S&P 500 уже майже на 40% складається з ІТ, світовий фонд на третину. Якщо основою портфеля є S&P 500, галузевий ETF на технології фактично подвоює ставку на ті самі компанії. Тематичні фонди теж сильно перетинаються із сектором. ETF на штучний інтелект, напівпровідники, кібербезпеку та хмарні технології тримають здебільшого ті самі папери, тому при їх поєднанні легко непомітно зібрати портфель з одних і тих самих акцій. Докладніше про ці теми розповідають матеріали про інвестиції в штучний інтелект, кібербезпеку та Big Data.
Третя особливість пов’язана з оцінкою. За даними State Street на 8 жовтня 2026 року, компанії індексу Technology Select Sector торгувалися з коефіцієнтом P/E близько 34 за минулим прибутком і близько 25 за прогнозним, а аналітики очікували зростання прибутку на акцію більш ніж на 30% на рік у найближчі три–п’ять років. Така оцінка виправдана, лише якщо ці очікування справдяться. Будь-яка ознака сповільнення інвестицій у ШІ швидко знижує котирування, що й сталося в листопаді 2026 року.
Четверта особливість стосується податків і дивідендів. Дивідендна дохідність XLK становить близько 0,4% на рік, тому дохід інвестора формується майже повністю за рахунок зростання ціни. Американські фонди виплачують дивіденди, з яких утримується податок у США, і для його зниження за угодою про уникнення подвійного оподаткування потрібна форма W-8BEN. Накопичувальні UCITS-фонди дивіденди не виплачують, і податок виникає лише під час продажу, але конкретний порядок залежить від країни податкового резидентства інвестора.
Ризики
Головний ризик, який несуть інвестиції в технологічний сектор зараз, пов’язаний з очікуваннями навколо штучного інтелекту. 5 листопада 2026 року, через два дні після проміжних виборів у США, ринок пережив найрізкіший розпродаж з квітня 2025 року. Індекс Nasdaq Composite впав на 5,52% і увійшов у зону корекції, S&P 500 втратив 4,36%, а індекс напівпровідників Philadelphia Semiconductor понад 12%. Акції Nvidia подешевшали приблизно на 9%, Micron на 17,5%. Kiplinger і Fox Business пов’язували розпродаж з побоюваннями, що підсумки виборів ускладнять будівництво дата-центрів у низці штатів, і з завищеними оцінками технологічних компаній. Навіть найсильніший сектор ринку може за один день втратити 8%, якщо інвестори засумніваються в темпах зростання.
Другий ризик пов’язаний із циклічністю напівпровідників. Попит на пам’ять і обладнання для чипів історично рухався хвилями, і періоди дефіциту змінювалися перевиробництвом і падінням цін. Зараз виробники пам’яті заробляють на дефіциті, який Gartner очікує до кінця 2027 року, але будівництво нових потужностей рано чи пізно вирівняє ринок. Для акцій Micron, SK hynix і виробників обладнання це означає високу волатильність.
Третій ризик геополітичний. Виробництво найпередовіших чипів зосереджене на Тайвані, а США обмежують експорт ШІ-прискорювачів і обладнання для чипів до Китаю. Будь-яке загострення навколо Тайваню чи нові експортні обмеження можуть ударити по всьому ланцюжку, від ASML до Nvidia. Додамо регуляторні ризики, це антимонопольні розгляди проти найбільших платформ і вимоги до ШІ в ЄС.
Четвертий ризик стосується програмного забезпечення та ІТ-послуг. Генеративний ШІ може зменшити потребу в частині програмних продуктів і послуг із розробки. У 2026 році акції низки розробників ПЗ помітно відставали від виробників чипів, наприклад Salesforce з початку року до серпня подешевшала приблизно на чверть, за даними ChartRow. Сектор неоднорідний, і успіх одних його частин не гарантує зростання інших.
Як вписати технологічний сектор у портфель
Інвестиції в технологічний сектор я розглядаю як доповнення до основи портфеля, а не як його фундамент. У своїй практиці для галузевих ставок я зазвичай обмежую додаткову частку діапазоном 3–10% від акційної частини залежно від горизонту та готовності до просадок. При цьому важливо враховувати, що широкі індекси вже містять багато технологій, і рахувати загальну частку сектору, а не лише вагу галузевого ETF.
Для резидентів ЄС найпростіший шлях пролягає через iShares S&P 500 Information Technology Sector UCITS ETF або, якщо хочеться більшої географічної диверсифікації, через Xtrackers MSCI World Information Technology UCITS ETF. Тим, у кого основа портфеля вже побудована на S&P 500 і частка технологій здається надмірною, іноді розумніше не додавати галузевий фонд, а навпаки, розбавити портфель фондами на інші сектори, Європу або ринки, що розвиваються. Купівлю окремих акцій на кшталт Nvidia чи ASML варто обмежувати сумою, просадку якої на 40–50% ви готові спокійно пережити.
Якщо хочете розібратися, яка частка технологій уже є у вашому портфелі і скільки її варто тримати саме вам, запишіться на безкоштовну консультацію або замовте розробку інвестиційного портфеля.
Питання та відповіді
Що входить до технологічного сектору?
За класифікацією GICS до сектору інформаційних технологій входять напівпровідники та обладнання для їх виробництва, програмне забезпечення, техніка і периферія, електронні компоненти та ІТ-послуги. Alphabet, Meta, Amazon і Tesla до нього не належать, а Visa і Mastercard з березня 2023 року значаться у фінансовому секторі.
Який ETF на технологічний сектор найпопулярніший?
У США це State Street Technology Select Sector SPDR ETF (NYSE Arca: XLK) з активами близько $130 млрд і комісією 0,08% та Vanguard Information Technology ETF (NYSE Arca: VGT). У Європі найбільший UCITS-фонд iShares S&P 500 Information Technology Sector UCITS ETF з ISIN IE00B3WJKG14.
Чи потрібен окремий ETF на технології, якщо в мене є фонд на S&P 500?
Не обов’язково. Інформаційні технології вже займають майже 40% індексу S&P 500 і близько третини світового індексу MSCI ACWI. Галузевий фонд збільшує ставку на ті самі компанії, тому його варто додавати свідомо і з урахуванням загальної частки сектору в портфелі.
Чому технологічні акції впали в листопаді 2026 року?
5 листопада 2026 року Nasdaq Composite впав на 5,52%, а індекс напівпровідників більш ніж на 12%. Видання пов’язували розпродаж з побоюваннями, що після проміжних виборів у США будівництво дата-центрів сповільниться, і з високими оцінками компаній, пов’язаних зі штучним інтелектом.
Які облігації технологічних компаній можна купити?
З надійних випусків це облігації Apple з рейтингом Aaa/AA+, Nvidia, SAP і IBM категорії A. Вищу дохідність дають Oracle і Micron категорії BBB. Більшість доларових випусків продається лотами від $2 000, випуски IBM і SAP лотами по 100 000.
Яку частку портфеля можна виділити на технологічний сектор?
Це залежить від цілей і толерантності до ризику. На практиці інвестиції в технологічний сектор понад ринкову вагу часто обмежують 3–10% від акційної частини портфеля, але при цьому враховують, що широкі індексні фонди вже містять близько третини технологічних компаній.
Висновок
Технологічний сектор залишається головним рушієм світового ринку акцій. Gartner очікує, що витрати на ІТ у 2027 році зростуть на 15% і перевищать $7 трлн, а прибуток ІТ-компаній становить понад чверть прибутку S&P 500. За десять років галузевий фонд XLK більш ніж удвічі випередив S&P 500 за накопиченим результатом. Але висока вага сектору в індексах, концентрація на кількох компаніях, високі оцінки та залежність від інвестицій у ШІ роблять його вразливим, що наочно показав розпродаж 5 листопада 2026 року.
Розумні інвестиції в технологічний сектор починаються з підрахунку того, скільки технологій уже є в портфелі через широкі фонди. Додаткову частку зручніше тримати через недорогі галузеві ETF і UCITS-фонди, а окремі акції та облігації використовувати для точкових рішень з розумінням їхнього місця в ланцюжку вартості.
Матеріал має інформаційний характер і не є індивідуальною інвестиційною рекомендацією. Минула дохідність не гарантує майбутніх результатів. Дані актуальні на початок листопада 2026 року.
Сертифікований аналітик ринків капіталу та цінних паперів CFI CMSA®, сертифікований фахівець із фінансового планування та управління активами CFI FPWMP®, сертифікований аналітик даних і бізнес-аналітики CFI BIDA®, сертифікований фахівець у сфері фінансових технологій CFI FTIP®. Кандидат юридичних наук (PhD), викладач.
Експерт з інвестицій в акції, ETF та облігації на фондових ринках США, Європи та Азії, понад 8 років практики в інвестуванні, $17,3 млн активів в управлінні. Спеціалізації «Управління інвестиціями» (University of Geneva) та «Управління ризиками» (New York Institute of Finance), сертифікації Interactive Brokers, IMF і The World Bank. Член Федерації аудиторів, бухгалтерів і фінансистів АПК України, автор книг з інвестицій та аналізу цінних паперів.