Інвестиції у фінансовий сектор означають вкладення в банки, платіжні системи, страхові компанії, біржі, керуючих активами та холдинги на кшталт Berkshire Hathaway. Це другий за величиною сектор світового ринку акцій, на 30 вересня 2026 року на нього припадало 16,17% індексу MSCI ACWI. На відміну від технологій, фінансові компанії платять помітні дивіденди і заробляють на відсотках, комісіях і страхових преміях, тому сектор добре доповнює портфель з великою часткою зростання. За десять років американський галузевий фонд XLF приносив близько 13,5% річних, трохи менше за S&P 500, а за останні три роки випередив ринок. Найпростіше отримати доступ до сектору через галузеві ETF, а резидентам ЄС через UCITS-фонди на фінансовий сектор США, Європи або світу.
Фінансовий сектор часто сприймають як нудний і передбачуваний, але його історія свідчить про протилежне. У 2008–2009 роках він пережив одне з найглибших падінь на ринку, у 2023 році крах Silicon Valley Bank обвалив регіональні банки США, а у 2025 році європейські банки зросли сильніше, ніж американські технологічні компанії. Нижче розберемо, з чого складається сектор, хто в ньому заробляє, які акції, ETF і облігації доступні приватному інвестору, як сектор поводився останні десять років і чим він ризикує зараз.

Що таке фінансовий сектор з погляду інвестора
Під фінансовим сектором на біржі розуміють сектор «Фінанси» за класифікацією GICS. До нього входять банки, компанії фінансових послуг, ринки капіталу та страхування. До банків належать великі універсальні банки на кшталт JPMorgan і HSBC, а також регіональні та іпотечні банки. Фінансові послуги включають платіжні системи, компанії споживчого кредитування та диверсифіковані холдинги. Ринки капіталу об’єднують інвестиційні банки, брокерів, біржі, рейтингові агентства та керуючих активами. Окрема велика галузь припадає на страховиків і перестраховиків.
Склад сектору змінювався. У березні 2023 року Visa, Mastercard і PayPal перевели з інформаційних технологій до фінансів, і платіжні системи одразу стали однією з найбільших частин сектору. Berkshire Hathaway теж значиться тут, бо значну частину її бізнесу становлять страхові компанії. Тому інвестиції у фінансовий сектор через галузевий ETF США сьогодні значною мірою складаються не з класичних банків, а з платіжних систем, страховиків, бірж і Berkshire.
Перш ніж планувати інвестиції у фінансовий сектор, важливо розуміти, що різні його частини заробляють по-різному. Банки отримують процентну маржу між ставками за кредитами і депозитами, тому сильно залежать від рівня ставок і якості позичальників. Платіжні системи беруть невелику комісію з кожної транзакції і майже не несуть кредитного ризику. Страховики заробляють на преміях та інвестуванні резервів. Біржі та керуючі активами живуть за рахунок обсягів торгів і розміру активів клієнтів. На тих самих новинах ці бізнеси можуть поводитися протилежно.
Перспективи та оцінки ринку
Базову оцінку стану банківської галузі дають дослідження McKinsey. В огляді Global Banking Annual Review 2026, опублікованому в травні, консалтингова компанія підрахувала, що у 2025 році чистий прибуток світової банківської галузі зріс на 7% і досяг рекордних $1,3 трлн. Маржа залишилася високою і майже не змінилася, але частка світових грошей, які зберігаються на балансах банків, скорочується, а отже, дедалі більше фінансових потоків проходить повз класичний банківський бізнес.
Міжнародні фінансові організації дивляться на сектор обережніше. У жовтневій доповіді про світову фінансову стабільність 2026 року МВФ зазначив, що світова банківська система загалом стійка, але в ній зберігаються групи слабших банків. Окремо фонд вказав на зростання боргу та ризики ліквідності в приватному кредитуванні, а також на збільшення розривів ліквідності у страховиків і пенсійних фондів. Серед головних загроз для ринків МВФ назвав корекцію в активах, пов’язаних зі штучним інтелектом, різке зростання дохідності державних облігацій і кіберзагрози.
| Показник | Значення | Джерело |
|---|---|---|
| Чистий прибуток світових банків за 2025 рік | $1,3 трлн (+7%) | McKinsey, травень 2026 |
| Частка фінансів в індексі MSCI ACWI | 16,17% | MSCI, 30.09.2026 |
| Очікуване зростання прибутку фінансового сектору S&P 500 за III квартал 2026 року | +7,2% при зростанні виручки на 7,5% | Zacks, 14.10.2026 |
| P/E європейських фінансових компаній за прогнозним прибутком | 11,3 | State Street, 05.10.2026 |
| P/E регіональних банків США за прогнозним прибутком | 12,1 | State Street, 31.07.2026 |
Звітність за третій квартал 2026 року підтвердила, що великі банки США почуваються добре. За даними Zacks Investment Research, чистий процентний дохід зріс у всіх найбільших банків, у JPMorgan на 6% без урахування ринкового підрозділу, у Citigroup на 7%. Сильними були доходи від торгівлі акціями та інвестиційно-банківські послуги, особливо розміщення акцій і угоди злиттів, а доходи від торгівлі облігаціями, валютою і сировиною знизилися. Для порівняння, очікуваний прибуток усього індексу S&P 500 за той самий квартал зростав набагато швидше завдяки технологічним компаніям.
Хто заробляє в ланцюжку вартості
Фінансовий сектор зручніше уявити не як ланцюжок, а як кілька паралельних бізнесів. Перший становлять банки. Великі універсальні банки на кшталт JPMorgan, Bank of America, HSBC і Santander заробляють на кредитах, депозитах, платежах, торгівлі цінними паперами та інвестиційно-банківських послугах. Регіональні банки залежать переважно від кредитування малого бізнесу та комерційної нерухомості, тому вони чутливіші до економічного циклу.
Другий бізнес пов’язаний із платежами. Visa і Mastercard керують платіжними мережами і отримують комісію з кожної операції за картками, при цьому кредитний ризик за картками несуть банки-емітенти. До цієї ж групи близькі фінтех-компанії, про які розповідає матеріал про інвестиції у фінтех.
Третій бізнес становлять ринки капіталу, це інвестиційні банки Goldman Sachs і Morgan Stanley, керуючі активами на кшталт BlackRock, біржі та постачальники даних, наприклад S&P Global і London Stock Exchange Group. Їхні доходи зростають разом з обсягами торгів, кількістю угод і вартістю активів клієнтів, тому вони виграють від активного фондового ринку. Четвертий бізнес припадає на страхування. Страховики на кшталт Allianz, Chubb, Progressive і перестраховика Munich Re заробляють на преміях і на доході від інвестування резервів, і за високих ставок цей дохід зростає.
Акції фінансових компаній
Інвестиції у фінансовий сектор через окремі акції потребують розуміння, до якого з цих бізнесів належить компанія. Нижче зібрано найбільші та найліквідніші папери за регіонами. Це не рекомендація до купівлі, а мапа сектору.
США
| Компанія | Біржа і тікер | Країна | Роль у секторі |
|---|---|---|---|
| Berkshire Hathaway | NYSE: BRK.B | США | Холдинг, основа бізнесу страхові компанії |
| JPMorgan Chase | NYSE: JPM | США | Найбільший банк США |
| Visa | NYSE: V | США | Найбільша платіжна мережа |
| Mastercard | NYSE: MA | США | Платіжна мережа |
| Bank of America | NYSE: BAC | США | Універсальний банк |
| Goldman Sachs | NYSE: GS | США | Інвестиційний банк і управління активами |
| Morgan Stanley | NYSE: MS | США | Інвестиційний банк і управління капіталом |
| BlackRock | NYSE: BLK | США | Найбільший керуючий активами, фонди iShares |
| S&P Global | NYSE: SPGI | США | Рейтинги, індекси та фінансові дані |
Три найбільші позиції галузевого фонду XLF, Berkshire Hathaway (NYSE: BRK.B), JPMorgan і Visa, за даними State Street на 31 березня 2026 року займали близько 31% фонду. Інвесторам, які хочуть ширший список компаній, корисний наш довідник акцій.
Європа
| Компанія | Біржа і тікер | Країна | Роль у секторі |
|---|---|---|---|
| HSBC Holdings | LSE: HSBA | Велика Британія | Найбільший банк Європи, бізнес в Азії |
| Allianz | XETRA: ALV | Німеччина | Страхування та управління активами |
| Banco Santander | BME: SAN | Іспанія | Роздрібний банк у Європі та Латинській Америці |
| UBS Group | SIX: UBSG | Швейцарія | Управління капіталом заможних клієнтів |
| BNP Paribas | Euronext Paris: BNP | Франція | Універсальний банк |
| UniCredit | Borsa Italiana: UCG | Італія | Універсальний банк |
| Munich Re | XETRA: MUV2 | Німеччина | Перестрахування |
Інвестиції у фінансовий сектор Європи останніми роками дали один із найкращих результатів на світовому ринку. За даними State Street, фонд SPDR MSCI Europe Financials UCITS ETF у 2024 році зріс на 25,95%, а у 2025 році на 46,80% у євро. До цього європейські банки багато років працювали за від’ємних ставок ЄЦБ, які закінчилися лише у 2022 році, і ринок оцінював їх дешево. Навіть після зростання європейські фінансові компанії на початку жовтня 2026 року торгувалися приблизно за 11 річних прибутків, що помітно дешевше за американський ринок.
Азія
| Компанія | Біржа і тікер | Країна | Роль у секторі |
|---|---|---|---|
| Mitsubishi UFJ Financial Group | TSE: 8306 | Японія | Найбільша банківська група Японії |
| HDFC Bank | NSE: HDFCBANK | Індія | Найбільший приватний банк Індії |
| Commonwealth Bank of Australia | ASX: CBA | Австралія | Найбільший банк Австралії |
| DBS Group | SGX: D05 | Сінгапур | Найбільший банк Південно-Східної Азії |
| AIA Group | HKEX: 1299 | Гонконг | Страхування життя в Азії |
Азійські фінансові компанії сильно різняться за моделями. Японські банки роками страждали від нульових ставок і лише останніми роками отримали можливість заробляти на відсотках. Індійські приватні банки зростають разом з економікою і попитом на кредити, але й оцінюються дорожче. Для європейського інвестора більшість цих паперів доступна не в кожного брокера, тому експозицію до них частіше отримують через глобальні фонди.
ETF на фінансовий сектор
Для більшості приватних інвесторів інвестиції у фінансовий сектор найзручніше робити через ETF, які купують сектор цілком. Галузеві фонди на фінанси існують понад двадцять років, великі з них мають низькі комісії та високу ліквідність.
ETF США
| Фонд | Біржа і тікер | TER | Активи | Запуск |
|---|---|---|---|---|
| State Street Financial Select Sector SPDR ETF | NYSE Arca: XLF | 0,08% | ≈ $51 млрд (24.04.2026) | 1998 |
| Vanguard Financials ETF | NYSE Arca: VFH | 0,09% | ≈ $12,4 млрд (07.04.2026) | 2004 |
| State Street SPDR S&P Regional Banking ETF | NYSE Arca: KRE | 0,35% | ≈ $4,4 млрд (31.07.2026) | 2006 |
| iShares Global Financials ETF | NYSE Arca: IXG | 0,41% | ≈ $0,55 млрд (12.03.2026) | 2001 |
State Street Financial Select Sector SPDR ETF (NYSE Arca: XLF) купує фінансові компанії з індексу S&P 500, їх близько 75, і залишається найліквіднішим фондом сектору. Vanguard Financials ETF (NYSE Arca: VFH) ширший і включає понад 400 компаній, зокрема середні та малі. State Street SPDR S&P Regional Banking ETF (NYSE Arca: KRE) тримає близько 160 регіональних банків майже в рівних частках, тому дає ставку саме на банківське кредитування в США, без платіжних систем і страховиків. iShares Global Financials ETF (NYSE Arca: IXG) охоплює найбільші фінансові компанії по всьому світу. Добірки фондів зібрано в довідниках ETF на фінанси та ETF на банки.
UCITS ETF
| Фонд | ISIN | TER | Розмір | Тип* |
|---|---|---|---|---|
| iShares S&P 500 Financials Sector UCITS ETF (IUFS) | IE00B4JNQZ49 | 0,15% | ≈ €2,0 млрд | Acc |
| Xtrackers MSCI World Financials UCITS ETF 1C (XDWF) | IE00BM67HL84 | 0,25% | ≈ €1,3 млрд (12.08.2026) | Acc |
| State Street SPDR MSCI Europe Financials UCITS ETF (STZ) | IE00BKWQ0G16 | 0,18% | ≈ €798 млн (31.07.2026) | Acc |
| iShares STOXX Europe 600 Banks UCITS ETF (DE) (EXV1) | DE000A0F5UJ7 | 0,46% | ≈ €3,4 млрд (30.06.2026) | Dist |
* Acc (accumulating) означає, що дивіденди реінвестуються всередині фонду, Dist (distributing) означає виплату дивідендів інвестору.
Для інвесторів з ЄС вибір залежить від того, яку частину сектору потрібно отримати. iShares S&P 500 Financials Sector UCITS ETF повторює американський фінансовий сектор з Berkshire, JPMorgan і платіжними системами. Xtrackers MSCI World Financials UCITS ETF додає банки і страховиків Європи, Японії, Канади та Австралії. Фонди State Street на MSCI Europe Financials та iShares на STOXX Europe 600 Banks дають доступ лише до європейських компаній, причому другий купує виключно банки і виплачує дивіденди. Добірку європейських банківських фондів зібрано в довіднику ETF на європейські банки, решту фондів у нашому довіднику UCITS ETF.
ETF інших ринків
На Торонтській біржі торгується iShares S&P/TSX Capped Financials Index ETF (TSX: XFN) з комісією MER 0,61% і активами близько CAD 2,2 млрд на 23 жовтня 2026 року. Він купує найбільші канадські банки і страховиків, на Royal Bank of Canada припадає понад 20% фонду, і виплачує дивіденди щомісяця. Американські та канадські фонди приватним інвесторам з ЄС зазвичай недоступні через вимоги PRIIPs до документа KID, тому їм залишається обирати серед UCITS-версій.
Облігації фінансових компаній
Інвестиції у фінансовий сектор можливі й через борговий ринок. Великі банки входять до числа найактивніших позичальників у світі, тому їхніх облігацій на ринку дуже багато. Нижче зібрано старші незабезпечені випуски найбільших емітентів з терміном погашення понад три роки.
| Випуск | ISIN | Погашення | Валюта | Рейтинг при розміщенні | Мін. лот |
|---|---|---|---|---|---|
| Visa 3,125% | XS3063724598 | 15.05.2033 | EUR | Aa3 / AA- | €100 000 |
| Visa 4,7% | US92826CBB72 | 12.02.2036 | USD | Aa3 / AA- | $2 000 |
| Bank of America 5,045%** | US060505GR98 | 06.02.2037 | USD | A1 / A- / AA- | $2 000 |
| JPMorgan Chase 5,148%** | US46647PFP62 | 23.04.2037 | USD | A1 / A / AA- (емітент) | $2 000 |
| Goldman Sachs 5,425%** | US38141GF418 | 03.06.2037 | USD | A2 / BBB+ / A (емітент) | $1 000 |
Рейтинги вказано в порядку Moody’s / S&P / Fitch. ** Облігації з фіксованим купоном, який за рік до погашення переходить у плаваючий (SOFR плюс спред), емітент має право погасити їх достроково. Доступність випусків залежить від брокера та статусу інвестора.
Облігації Visa мають вищий рейтинг, ніж облігації банків, бо в платіжної мережі немає кредитного портфеля і боргове навантаження невелике. Випуски JPMorgan, Bank of America і Goldman Sachs побудовані за типовою для банків схемою, коли купон фіксований десять років, а в останній рік стає плаваючим, і банк має право погасити такі папери достроково саме в цей момент. Важливо розрізняти старші облігації та субординовані папери банків, зокрема AT1, які несуть значно більший ризик. Для консервативної частини портфеля банківські облігації корисно порівнювати з казначейськими облігаціями США.
Як фінансовий сектор поводився на ринку
Історію сектору зручно оцінювати за State Street Financial Select Sector SPDR ETF (NYSE Arca: XLF), найстарішим і найбільшим галузевим фондом. Для порівняння нижче наведено S&P 500 в особі SPDR S&P 500 ETF Trust (NYSE Arca: SPY) і світовий ринок акцій в особі iShares MSCI ACWI ETF (Nasdaq: ACWI). Дані враховують реінвестування дивідендів, джерело totalrealreturns.com, 2026 рік до 5 листопада.
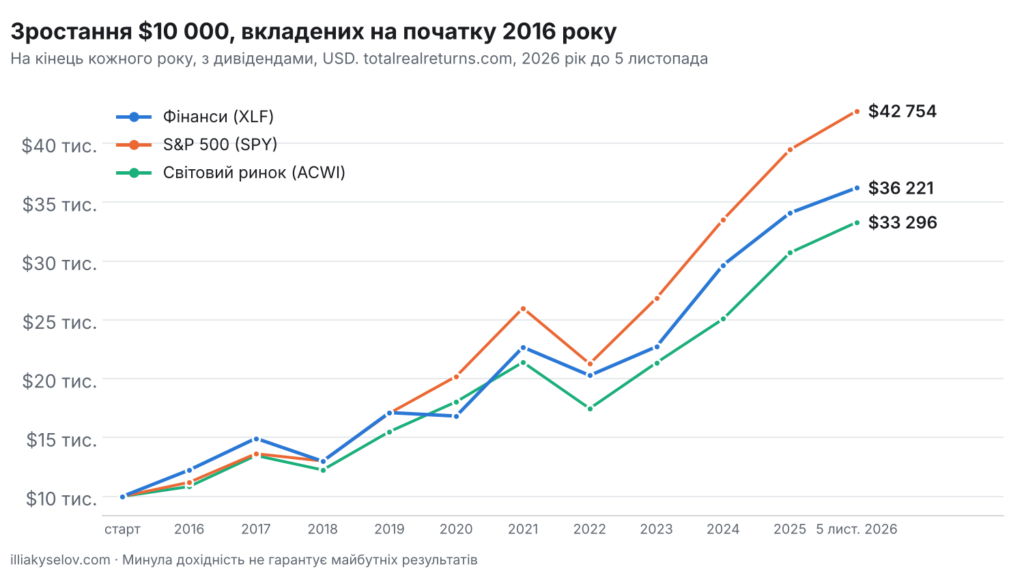
Зростання $10 000, вкладених на початку 2016 року, на кінець кожного року
| Дата | Фінанси (XLF) | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|
| Початок 2016 | $10 000 | $10 000 | $10 000 |
| Кінець 2016 | $12 242 | $11 200 | $10 840 |
| Кінець 2017 | $14 935 | $13 632 | $13 477 |
| Кінець 2018 | $12 986 | $13 009 | $12 248 |
| Кінець 2019 | $17 125 | $17 070 | $15 505 |
| Кінець 2020 | $16 827 | $20 199 | $18 039 |
| Кінець 2021 | $22 683 | $26 002 | $21 405 |
| Кінець 2022 | $20 281 | $21 275 | $17 468 |
| Кінець 2023 | $22 720 | $26 844 | $21 358 |
| Кінець 2024 | $29 664 | $33 526 | $25 085 |
| Кінець 2025 | $34 084 | $39 467 | $30 707 |
| 5 листопада 2026 | $36 221 | $42 754 | $33 296 |
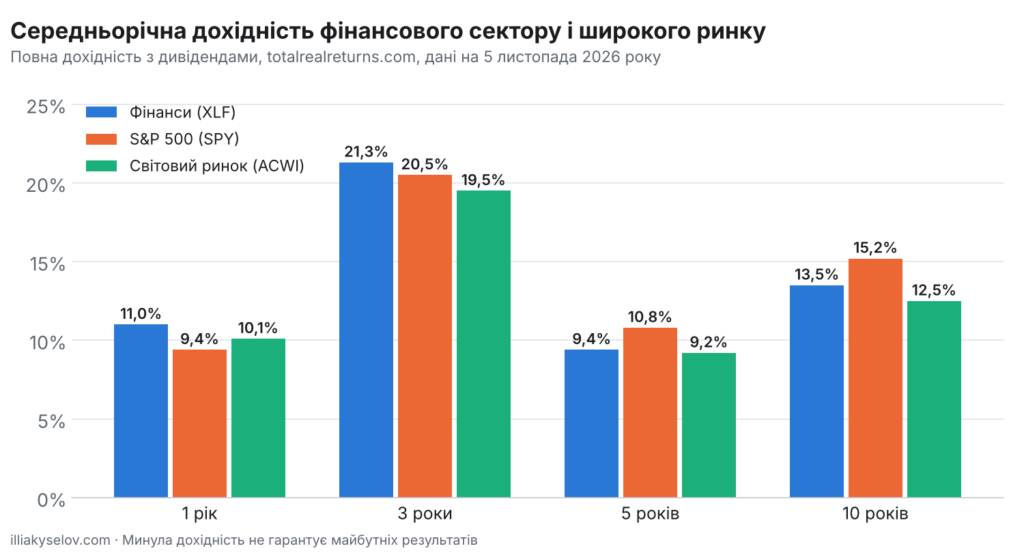
Середньорічна дохідність за 1, 3, 5 і 10 років
| Період | Фінанси (XLF) | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|
| 1 рік | 11,0% | 9,4% | 10,1% |
| 3 роки | 21,3% | 20,5% | 19,5% |
| 5 років | 9,4% | 10,8% | 9,2% |
| 10 років | 13,5% | 15,2% | 12,5% |
Дані totalrealreturns.com на 5 листопада 2026 року, повна дохідність у доларах США з реінвестуванням дивідендів.
На дистанції десяти років фінансовий сектор США трохи відстав від S&P 500, але випередив світовий ринок. $10 000, вкладені в XLF на початку 2016 року, до 5 листопада 2026 року перетворилися приблизно на $36 200 проти $42 800 у S&P 500 і $33 300 у світовому ринку. Усе відставання від S&P 500 припадає на 2020 і 2023 роки, без них XLF випередив би індекс. Під час пандемії фонд втратив майже 43% від піку до дна і завершив 2020 рік у мінусі при зростанні ринку на 18%, а у 2023 році, на тлі банківської кризи після краху Silicon Valley Bank, сектор зріс лише на 12% при зростанні ринку на 26%. Найгірша просадка в історії фонду припала на фінансову кризу, з червня 2007 до березня 2009 року XLF втратив майже 83%.
Розпродаж 5 листопада 2026 року показав інший бік сектору. Того дня S&P 500 впав на 4,36%, технологічний фонд XLK приблизно на 8%, а XLF на 2,9%. Фінансовий сектор мало залежить від очікувань навколо штучного інтелекту і тому може пом’якшувати просадки портфеля, перевантаженого технологіями.
Особливості інвестування у фінансовий сектор
Перша особливість, яку варто враховувати, плануючи інвестиції у фінансовий сектор, пов’язана з процентними ставками. Банкам вигідна ситуація, коли довгострокові ставки помітно вищі за короткострокові, бо вони залучають короткі депозити і видають довгі кредити. Але різке зростання дохідності облігацій знижує вартість цінних паперів на балансах банків, і саме це у 2023 році призвело до краху Silicon Valley Bank. Восени 2026 року, коли дохідність десятирічних казначейських облігацій США зросла, індекс KBW Nasdaq Bank за місяць перед публікацією звітів за третій квартал впав на 9,7% при зростанні S&P 500 приблизно на 1,5%, за даними The Motley Fool.
Друга особливість стосується дивідендів і податків. Дивідендна дохідність XLF становить близько 1,4% на рік, а в європейських банківських фондів значно вища, у фонду iShares STOXX Europe 600 Banks близько 3,7–4%. Багато банків додатково викуповують власні акції. З дивідендів американських компаній утримується податок у США, і для його зниження за угодою про уникнення подвійного оподаткування потрібна форма W-8BEN. У європейських країнах діють свої ставки утримання, а підсумковий податок залежить від країни резидентства інвестора.
Третя особливість пов’язана з перетинами. Фонд на S&P 500 уже містить близько 12% фінансових компаній, світовий фонд близько 16%, причому Visa і Mastercard ще нещодавно значилися в технологіях і за бізнес-моделлю близькі до технологічних платформ. Фінансовий сектор також перетинається з темами фінтеху, криптовалют і нерухомості, бо банки кредитують комерційну нерухомість, а біржі та брокери заробляють на торгівлі цифровими активами.
Четверта особливість стосується регулювання. Капітал банків, їхні дивіденди та викупи акцій залежать від вимог регуляторів, стрес-тестів ФРС і ЄЦБ, а також від правил Базель III. Пом’якшення вимог дозволяє банкам більше повертати акціонерам, посилення діє навпаки. У Європі додатково діють податки на надприбуток банків, які останніми роками запроваджували кілька країн.
Ризики
Головний ризик, який несуть інвестиції у фінансовий сектор, пов’язаний з економічним циклом і якістю кредитів. Під час рецесії зростають неповернення, банки збільшують резерви, і їхній прибуток падає. Особливо вразливі регіональні банки з великою часткою кредитів під комерційну нерухомість. Фінансова криза 2008 року коштувала сектору понад 80% капіталізації, і багато банків відновлювалися десятиліття.
Другий ризик, який несуть інвестиції у фінансовий сектор, пов’язаний з ліквідністю та довірою. Банк може бути прибутковим, але збанкрутувати за кілька днів, якщо вкладники масово заберуть гроші, що й сталося з Silicon Valley Bank. Цифрові канали та соціальні мережі прискорюють такі відтоки. МВФ у жовтневій доповіді 2026 року окремо попередив про зростання боргу та ризики ліквідності в приватному кредитуванні, з яким тісно пов’язані багато банків.
Третій ризик стосується конкуренції. За даними McKinsey, частка світових грошей, які зберігаються на балансах банків, скорочується, і частина фінансових потоків переходить до небанківських гравців, наприклад у приватне кредитування, про ризики якого попереджає МВФ. Фінтех-компанії та стейблкоїни претендують на частину платіжних доходів. Для платіжних систем додатковий ризик створюють регуляторні обмеження комісій і судові розгляди.
Четвертий ризик пов’язаний з оцінкою та циклічністю ринків капіталу. Після сильного зростання 2024–2025 років європейські банки вже не такі дешеві, як раніше, а доходи інвестиційних банків від торгівлі та угод коливаються разом з ринком. Якщо фондовий ринок розвернеться вниз, ці доходи скоротяться швидше, ніж доходи від кредитування.
Як вписати фінансовий сектор у портфель
Інвестиції у фінансовий сектор я розглядаю як доповнення до основи портфеля, яке допомагає збалансувати велику частку технологій. У своїй практиці для галузевих ставок я зазвичай обмежую додаткову частку діапазоном 3–10% від акційної частини залежно від горизонту, потреби в дивідендах і готовності до просадок. Основу при цьому становлять широкі індексні фонди на світовий ринок або S&P 500.
Для резидентів ЄС логічний вибір залежить від того, чого бракує портфелю. Якщо основа побудована на S&P 500, недовагу Європи зручно закрити фондом на європейські фінанси або банки, який поводиться інакше, ніж американські технології. Якщо потрібна глобальна експозиція до сектору одним інструментом, підходить Xtrackers MSCI World Financials UCITS ETF. Ставку на окремі банки варто обмежувати сумою, просадку якої на 40–50% ви готові пережити, а купівлю акцій регіональних банків розглядати лише як спекулятивну частину портфеля.
Якщо хочете зрозуміти, як збалансувати технології, фінанси та інші сектори саме у вашому портфелі і через які інструменти це зручніше зробити з вашої країни, запишіться на безкоштовну консультацію або замовте розробку інвестиційного портфеля.
Питання та відповіді
Що входить до фінансового сектору?
За класифікацією GICS до фінансового сектору входять банки, компанії фінансових послуг (платіжні системи, споживче кредитування, холдинги на кшталт Berkshire Hathaway), ринки капіталу (інвестиційні банки, біржі, керуючі активами, рейтингові агентства) і страхові компанії. Visa і Mastercard належать до фінансів з березня 2023 року.
Який ETF на фінансовий сектор найпопулярніший?
У США це State Street Financial Select Sector SPDR ETF (NYSE Arca: XLF) з комісією 0,08% і активами близько $51 млрд. У Європі поширені iShares S&P 500 Financials Sector UCITS ETF з ISIN IE00B4JNQZ49 та iShares STOXX Europe 600 Banks UCITS ETF (DE) з ISIN DE000A0F5UJ7.
Як процентні ставки впливають на банки?
Вищі ставки зазвичай збільшують процентну маржу банків, особливо якщо довгострокові ставки вищі за короткострокові. Але різке зростання дохідності облігацій знижує вартість цінних паперів на балансах банків і може спричинити відтік депозитів, як у випадку з Silicon Valley Bank у 2023 році.
Чим європейські банки відрізняються від американських для інвестора?
Європейські банки зазвичай коштують дешевше за прибутком і платять вищі дивіденди. У 2024–2025 роках вони зросли сильніше за американські, після того як ЄЦБ у 2022 році відмовився від від’ємних ставок. Водночас вони більше залежать від регулювання і податків в окремих країнах ЄС.
Які облігації фінансових компаній можна купити?
Найнадійніші серед великих емітентів облігації Visa з рейтингом Aa3/AA-. Старші облігації JPMorgan, Bank of America і Goldman Sachs належать до категорії A і BBB+ і платять близько 5% у доларах. Субординовані облігації та AT1 банків прибутковіші, але значно ризиковіші.
Яку частку портфеля можна виділити на фінансовий сектор?
Це залежить від цілей і толерантності до ризику. На практиці інвестиції у фінансовий сектор понад ринкову вагу часто обмежують 3–10% від акційної частини портфеля, враховуючи, що широкі індексні фонди вже містять 12–16% фінансових компаній.
Висновок
Фінансовий сектор залишається другим за величиною сектором світового ринку і одним із головних джерел дивідендів. Світові банки у 2025 році заробили рекордні $1,3 трлн, великі банки США показали сильний третій квартал 2026 року, а європейські фінанси за два роки зросли більш ніж у півтора раза. На дистанції десяти років американський фонд XLF трохи поступився S&P 500, але в дні розпродажів технологій, як 5 листопада 2026 року, він падав помітно менше за ринок.
Розумні інвестиції у фінансовий сектор будуються з урахуванням процентних ставок, кредитного циклу і того, яку частину сектору ви купуєте, банки, платіжні системи чи страховиків. Найзручніше тримати сектор через недорогі галузеві ETF і UCITS-фонди, а окремі акції та облігації використовувати для точкових рішень з розумінням ризиків кожного бізнесу.
Матеріал має інформаційний характер і не є індивідуальною інвестиційною рекомендацією. Минула дохідність не гарантує майбутніх результатів. Дані актуальні на початок листопада 2026 року.
Сертифікований аналітик ринків капіталу та цінних паперів CFI CMSA®, сертифікований фахівець із фінансового планування та управління активами CFI FPWMP®, сертифікований аналітик даних і бізнес-аналітики CFI BIDA®, сертифікований фахівець у сфері фінансових технологій CFI FTIP®. Кандидат юридичних наук (PhD), викладач.
Експерт з інвестицій в акції, ETF та облігації на фондових ринках США, Європи та Азії, понад 8 років практики в інвестуванні, $17,3 млн активів в управлінні. Спеціалізації «Управління інвестиціями» (University of Geneva) та «Управління ризиками» (New York Institute of Finance), сертифікації Interactive Brokers, IMF і The World Bank. Член Федерації аудиторів, бухгалтерів і фінансистів АПК України, автор книг з інвестицій та аналізу цінних паперів.