Инвестиции в авиастроение означают вложения в компании, которые проектируют и собирают пассажирские самолёты, выпускают для них двигатели, комплектующие и запчасти, а также обслуживают уже летающий парк. Рынок гражданских самолётов почти полностью делят два производителя, Airbus и Boeing, а вокруг них работают поставщики двигателей и тысячи компаний поменьше. Заказов у отрасли больше, чем она успевает выполнить, и очередь на новые самолёты растянулась на годы вперёд. При этом проблемы с качеством, перебои в цепочке поставок и долги делают доходность акционеров очень неровной.
В этой статье разберём, как устроено гражданское авиастроение с точки зрения инвестора, кто в нём зарабатывает, какие акции, ETF и облигации дают доступ к отрасли и как она вела себя по сравнению с S&P 500 и мировым рынком за последние десять лет.

Что такое авиастроение с точки зрения инвестора
В отрасли несколько уровней. Наверху стоят производители самолётов. В сегменте магистральных лайнеров это Airbus и Boeing, в региональных и бизнес-самолётах работают Embraer и Bombardier. Ниже находятся производители двигателей, прежде всего GE Aerospace и Safran, которые вместе выпускают двигатели CFM LEAP, а также Rolls-Royce и Pratt & Whitney из RTX. Ещё ниже поставщики конструкций, систем и запчастей вроде Howmet, TransDigm и HEICO.
Здесь речь пойдёт о гражданской авиации. Военная часть разобрана в материалах об инвестициях в оборонную промышленность США и оборонную промышленность Европы, а авиакомпании в материале об инвестициях в туризм.
Главная особенность авиастроения в том, что основную прибыль в отрасли часто приносят не новые самолёты, а обслуживание двигателей и продажа запчастей для уже летающего парка. Производители двигателей нередко продают их с минимальной маржой или даже в убыток, а зарабатывают потом десятилетиями на ремонте. Поэтому инвестиции в авиастроение требуют понимать, на каком этапе цепочки находится компания.
Перспективы и оценки рынка
По прогнозу Airbus Global Market Forecast 2026–2045, опубликованному в июле 2026 года, авиакомпаниям мира за 20 лет понадобится 42 060 новых пассажирских и грузовых самолётов. Из них 22 240 нужны для роста парка, а 19 820 заменят старые, менее экономичные машины. Пассажиропоток, по оценке Airbus, будет расти на 3,9% в год и к 2045 году удвоится примерно до 10 млрд пассажиров в год.
Доля самолётов последнего поколения в мировом парке, по оценке Airbus, вырастет примерно с 39% в 2026 году почти до 100% к 2045 году. Сейчас производители не успевают за спросом. Портфель заказов Airbus на конец сентября 2026 года составлял 9 310 самолётов, а у Boeing было больше 6 300 гражданских самолётов в общем портфеле заказов на рекордные $745 млрд.
| Источник | Показатель | Значение |
|---|---|---|
| Airbus, Global Market Forecast 2026–2045 | Потребность в новых самолётах за 20 лет | 42 060, из них 19 820 на замену |
| Airbus, Global Market Forecast 2026–2045 | Рост пассажиропотока | 3,9% в год, около 10 млрд пассажиров к 2045 году |
| Airbus, 9 месяцев 2026 года | Поставки и портфель заказов | 547 самолётов, портфель 9 310 |
| Boeing, III квартал 2026 года | Общий портфель заказов | $745 млрд, более 6 300 гражданских самолётов |
| GE Aerospace, III квартал 2026 года | Заказы и выручка | заказы $19,0 млрд, +49%, выручка $13,3 млрд, +18% |
Кто зарабатывает в цепочке стоимости
Лучше всех сейчас зарабатывают производители двигателей. GE Aerospace в III квартале 2026 года увеличила заказы на 49% до $19,0 млрд, скорректированную выручку на 18% до $13,3 млрд, а операционную прибыль на 30% до $3,0 млрд. Компания второй раз за год повысила прогноз и ожидает скорректированную прибыль на акцию $8,00–8,10 за 2026 год. Её портфель заказов на сервисное обслуживание гражданских двигателей превышает $170 млрд.
Airbus растёт, но медленнее, чем хотел бы. За девять месяцев 2026 года компания поставила 547 самолётов против 507 годом ранее, выручка выросла на 7% до €50,6 млрд, а скорректированная операционная прибыль составила €4,5 млрд. Чистые заказы за этот период составили 1 105 самолётов. Свободный денежный поток пока отрицательный, около −€1,3 млрд, потому что основная часть поставок, как обычно, придётся на конец года. Airbus сохранил цель поставить около 870 самолётов и заработать около €7,5 млрд скорректированной операционной прибыли за 2026 год.
Boeing всё ещё выходит из кризиса. В III квартале 2026 года выручка компании выросла на 4% до $24,2 млрд, но гражданское подразделение поставило 161 самолёт и показало операционную маржу −6,5% при выручке $10,7 млрд. Хорошие новости тоже есть. Компания получила сертификацию для 737-7 и 737-10, снова показала положительный свободный денежный поток и выиграла контракт ВМС США на истребитель F/A-XX.
Акции авиастроения
Через отдельные акции инвестиции в авиастроение позволяют выбрать нужный уровень цепочки, от сборщиков самолётов до поставщиков запчастей. Ниже приведены основные компании с разбивкой по регионам.
Акции США
В США работают Boeing, крупнейший производитель авиадвигателей и большинство ведущих поставщиков комплектующих.
| Компания | Биржа: тикер | Страна | Роль в отрасли |
|---|---|---|---|
| GE Aerospace | NYSE: GE | США | двигатели и их обслуживание, CFM вместе с Safran |
| Boeing | NYSE: BA | США | пассажирские и грузовые самолёты |
| RTX | NYSE: RTX | США | двигатели Pratt & Whitney и авионика Collins |
| Howmet Aerospace | NYSE: HWM | США | детали двигателей и крепёж |
| TransDigm Group | NYSE: TDG | США | комплектующие и запчасти |
| HEICO | NYSE: HEI | США | запчасти для ремонта и электроника |
Акции Европы
В Европе находятся Airbus и три крупных производителя двигателей.
| Компания | Биржа: тикер | Страна | Роль в отрасли |
|---|---|---|---|
| Airbus | Euronext Paris: AIR | Нидерланды, Франция | пассажирские самолёты и вертолёты |
| Safran | Euronext Paris: SAF | Франция | двигатели CFM вместе с GE, шасси и системы |
| Rolls-Royce Holdings | LSE: RR. | Великобритания | двигатели для широкофюзеляжных самолётов |
| MTU Aero Engines | XETRA: MTX | Германия | модули двигателей и их обслуживание |
Акции Азии
Азиатские компании работают в основном как поставщики конструкций и сервиса для Boeing и Airbus.
| Компания | Биржа: тикер | Страна | Роль в отрасли |
|---|---|---|---|
| Mitsubishi Heavy Industries | TSE: 7011 | Япония | крылья и конструкции для Boeing |
| Kawasaki Heavy Industries | TSE: 7012 | Япония | секции фюзеляжа и детали двигателей |
| ST Engineering | SGX: S63 | Сингапур | ремонт и обслуживание самолётов |
Другие рынки
Среди других рынков стоит выделить Бразилию и Канаду. Embraer (NYSE: ERJ) третий по величине производитель гражданских самолётов в мире, он выпускает региональные лайнеры и бизнес-джеты. Bombardier (TSX: BBD.B) после продажи гражданских программ сосредоточился на бизнес-авиации.
ETF на авиастроение
Через ETF инвестиции в авиастроение проще, но чистых фондов на гражданскую авиацию нет. Все крупные фонды отслеживают аэрокосмическую и оборонную отрасль вместе, поэтому в них заметную долю занимают военные подрядчики.
ETF США
| Фонд | Биржа: тикер | TER | Активы | Запуск |
|---|---|---|---|---|
| iShares U.S. Aerospace & Defense ETF | Cboe BZX: ITA | 0,38% | около $12 млрд | 2006 |
| State Street SPDR S&P Aerospace & Defense ETF | NYSE Arca: XAR | 0,35% | около $5,7 млрд | 2011 |
iShares U.S. Aerospace & Defense ETF (Cboe BZX: ITA) взвешен по капитализации, и около 44% его портфеля приходится на GE Aerospace, RTX и Boeing. Поэтому из всех фондов он ближе всего к ставке на гражданскую авиацию. SPDR S&P Aerospace & Defense ETF (NYSE Arca: XAR) держит компании в почти равных долях, и в нём больше средних поставщиков и космических компаний.
UCITS ETF на авиастроение
Инвесторам из ЕС американские ETF обычно недоступны из-за требований PRIIPs, поэтому им подходят фонды европейского стандарта UCITS. Как и в США, все они охватывают аэрокосмическую и оборонную отрасль вместе.
| Фонд | ISIN | Биржа: тикер | TER | Размер | Тип* |
|---|---|---|---|---|---|
| iShares Global Aerospace & Defence UCITS ETF USD (Acc) | IE000U9ODG19 | по ISIN | 0,35% | около €1,7 млрд | Acc |
| iShares U.S. Aerospace & Defence UCITS ETF | IE000IR2DEM6 | по ISIN | 0,38% | около €0,47 млрд | Acc |
| First Trust Indxx Global Aerospace & Defence UCITS ETF | IE000NVDQXE1 | по ISIN | 0,65% | около €0,12 млрд | Acc |
* Acc означает накопительный фонд, дивиденды реинвестируются. Dist означает распределяющий фонд, дивиденды выплачиваются инвестору.
iShares Global Aerospace & Defence UCITS ETF запущен в феврале 2024 года и держит крупнейшие аэрокосмические компании развитых стран, включая Airbus, Safran и Rolls-Royce. iShares U.S. Aerospace & Defence UCITS ETF появился в мае 2026 года и стал европейским аналогом ITA. Полный список европейских фондов можно найти в справочнике UCITS ETF.
ETF других рынков
Местные аэрокосмические фонды есть, например, в Японии, Индии и Китае, но для инвесторов из ЕС такие фонды, как и американские, обычно недоступны, поскольку у них нет документа KID, которого требует регламент PRIIPs. Поэтому японских поставщиков и Embraer проще покупать отдельными акциями.
Облигации авиастроителей
Облигации подходят тем, для кого инвестиции в авиастроение означают процентный доход без резких колебаний цены акций. Ниже старшие выпуски крупнейших производителей самолётов и двигателей со сроком погашения более трёх лет.
| Эмитент и выпуск | ISIN | Погашение | Валюта | Рейтинг (агентство) | Мин. лот |
|---|---|---|---|---|---|
| Boeing 5,15% | US097023CY98 | 01.05.2030 | USD | BBB- (S&P) | $2 000 |
| Airbus 1,625% | XS2185867913 | 09.06.2030 | EUR | A+ (S&P) | €100 000 |
| Safran 0,75% | FR0014002G36 | 17.03.2031 | EUR | A- (S&P) | €100 000 |
| Airbus 2,375% | XS2152796426 | 07.04.2032 | EUR | A+ (S&P) | €100 000 |
| GE Aerospace 2,125% | XS1612543394 | 17.05.2037 | EUR | A- (S&P) | €100 000 |
Рейтинги указаны как рейтинги эмитента. Разница между ними хорошо показывает положение компаний. Airbus с рейтингом A+ по данным сайта компании на 30 июня 2026 года считается одним из самых надёжных промышленных заёмщиков Европы, а Boeing держится на нижней ступени инвестиционного уровня BBB-. Европейские выпуски с лотом €100 000 рассчитаны на профессиональных инвесторов, а долларовый выпуск Boeing с лотом $2 000 доступнее частным инвесторам. Перед покупкой стоит проверить у брокера условия конкретного ISIN, право досрочного погашения и текущую доходность к погашению.
Как авиастроение вело себя на рынке
Насколько оправданы инвестиции в авиастроение, лучше всего видно по цифрам. Фондов на гражданскую авиацию без оборонных компаний нет, поэтому для сравнения взяты две акции с разных уровней цепочки. Boeing показывает производителя самолётов, а HEICO показывает поставщика запчастей для ремонта и обслуживания. Для сравнения добавлены SPY как индекс S&P 500 и ACWI как мировой рынок акций. Все данные приведены с учётом реинвестированных дивидендов в долларах США по данным ChartRow и Total Real Returns, 2026 год для BA и HEI на 18 ноября, для SPY и ACWI на 17 ноября 2026 года.
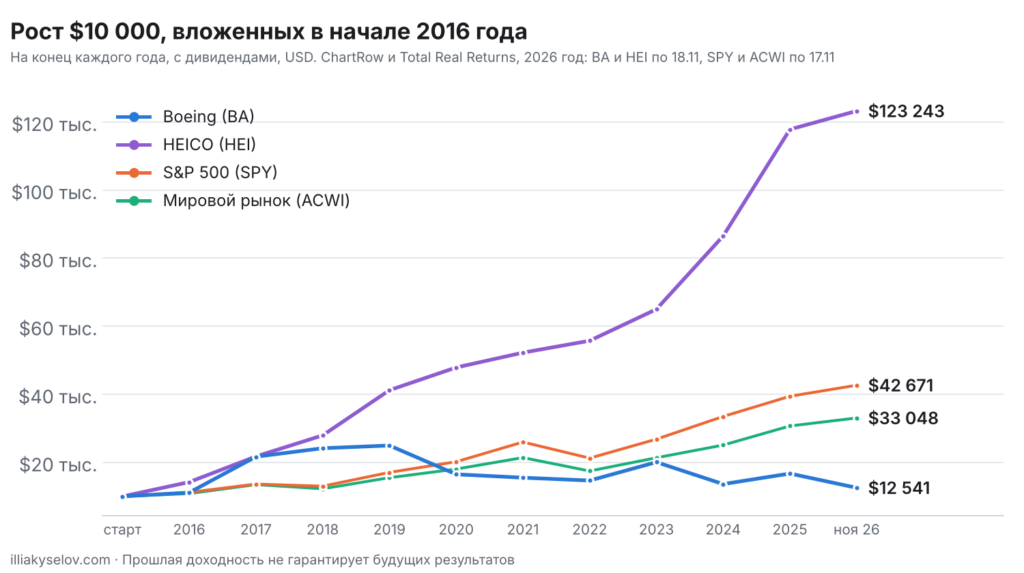
Рост $10 000, вложенных в начале 2016 года, в акции Boeing и HEICO, S&P 500 и мировой рынок акций
| Год | Boeing (BA) | HEICO (HEI) | S&P 500 (SPY) | Мировой рынок (ACWI) |
|---|---|---|---|---|
| 2016 | +11,3% | +42,1% | +12,0% | +8,4% |
| 2017 | +94,7% | +53,0% | +21,7% | +24,3% |
| 2018 | +11,5% | +28,5% | −4,6% | −9,1% |
| 2019 | +3,3% | +47,5% | +31,2% | +26,6% |
| 2020 | −33,9% | +16,2% | +18,3% | +16,3% |
| 2021 | −6,0% | +9,1% | +28,7% | +18,7% |
| 2022 | −5,4% | +6,7% | −18,2% | −18,4% |
| 2023 | +36,8% | +16,6% | +26,2% | +22,3% |
| 2024 | −32,1% | +33,1% | +24,9% | +17,4% |
| 2025 | +22,7% | +36,2% | +17,7% | +22,4% |
| 2026 (на ноябрь) | −25,0% | +4,6% | +8,2% | +7,7% |
| $10 000 на ноябрь 2026 года | $12 541 | $123 243 | $42 671 | $33 048 |
Таблица показывает две противоположные истории внутри одной отрасли. Boeing после роста в 2017 году пережил катастрофы 737 MAX, пандемию, забастовку и проблемы с качеством, и за почти 11 лет $10 000 превратились лишь примерно в $12 500. HEICO, которая продаёт запчасти и ремонтирует оборудование для уже летающих самолётов, с 2016 года не имела ни одного убыточного года и выросла больше чем в 12 раз.
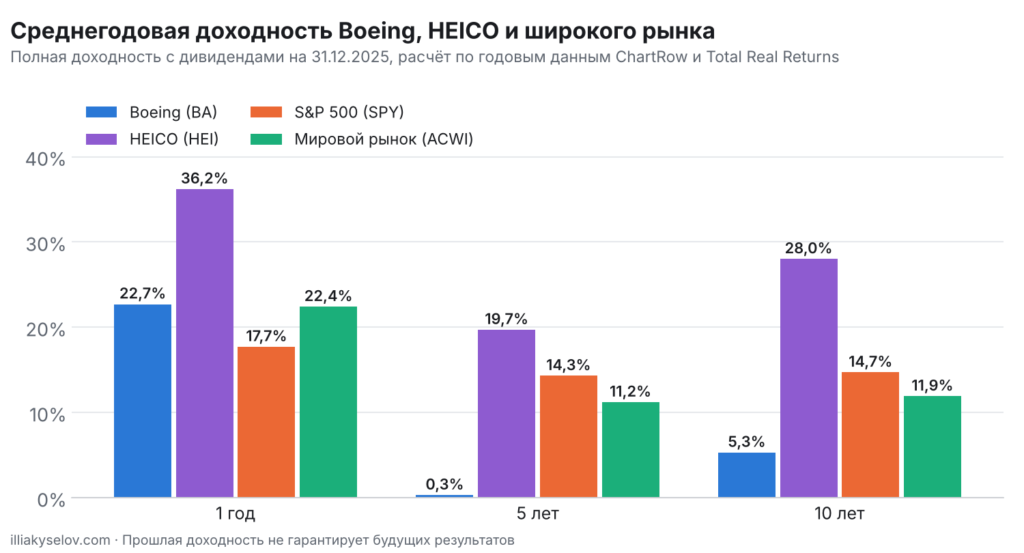
Среднегодовая доходность Boeing, HEICO и широкого рынка за 1, 5 и 10 лет на 31 декабря 2025 года
| Период | Boeing (BA) | HEICO (HEI) | S&P 500 (SPY) | Мировой рынок (ACWI) |
|---|---|---|---|---|
| 1 год | +22,7% | +36,2% | +17,7% | +22,4% |
| 5 лет | +0,3% | +19,7% | +14,3% | +11,2% |
| 10 лет | +5,3% | +28,0% | +14,7% | +11,9% |
Среднегодовая доходность рассчитана по годовым данным на 31 декабря 2025 года, поскольку 2026 год ещё не завершён. За десять лет до конца 2025 года HEICO приносила в среднем 28,0% в год, а Boeing только 5,3% в год, втрое меньше S&P 500. Для тех, кто рассматривает инвестиции в авиастроение, это хорошая иллюстрация главной особенности отрасли. Деньги чаще зарабатывают на обслуживании парка, чем на сборке самолётов. Две акции не заменяют индекс отрасли, но хорошо показывают разброс результатов внутри неё.
Особенности инвестирования в авиастроение
Первая особенность, которую стоит учитывать, планируя инвестиции в авиастроение, это дуополия. Airbus и Boeing почти полностью делят рынок магистральных лайнеров, а китайский COMAC пока поставляет самолёты в основном на внутренний рынок. Высокий барьер входа защищает их от конкуренции, но любые проблемы одного из них сразу отражаются на всей цепочке поставщиков.
Вторая особенность в длинном цикле. Разработка нового самолёта занимает десятилетие и стоит десятки миллиардов долларов, а производство разгоняется годами. Поэтому большой портфель заказов не означает быстрого роста прибыли, если производитель не успевает собирать самолёты.
Третья особенность связана с моделью «бритва и лезвия». Производители двигателей продают новые двигатели с низкой маржой или в убыток, а основную прибыль получают на обслуживании и запчастях в течение 20–30 лет эксплуатации. Чем больше самолётов летает, тем больше выручка от сервиса.
Четвёртая особенность связана с налогами. С дивидендов американских компаний при подаче формы W-8BEN обычно удерживается 15% для резидентов стран, у которых есть соглашение с США об избежании двойного налогообложения, в том числе Украины. Франция и Германия удерживают налог с дивидендов по своим правилам, и часть его можно вернуть по соглашениям об избежании двойного налогообложения. Boeing дивидендов сейчас не платит.
Риски инвестиций в авиастроение
Главный риск, который несут инвестиции в авиастроение, это проблемы с качеством и сертификацией. Катастрофы 737 MAX и последующие проверки на годы ограничили производство Boeing, а летом 2026 года проблема с качеством остановила поставки Airbus A330neo. Каждая такая история бьёт и по производителю, и по его поставщикам.
Второй риск связан с цепочкой поставок. Двигатели, отливки и отдельные детали выпускает ограниченное число компаний, и задержка у одного поставщика может остановить сборку самолётов. Поэтому производители годами не выходят на запланированные темпы.
Третий риск касается спроса и внешних шоков. Пандемия 2020 года почти остановила авиаперевозки, а рост цен на топливо и войны бьют по прибыли авиакомпаний, которые могут отложить заказы. К этому добавляются пошлины на самолёты и комплектующие.
Как вписать авиастроение в портфель
Крупнейшие аэрокосмические компании уже входят в широкие индексы, поэтому отдельная позиция имеет смысл для тех, кто хочет сделать ставку на рост авиаперевозок. В своей практике я обычно ограничиваю такую долю 3–10% портфеля в зависимости от целей и терпимости к риску. С учётом длинного цикла инвестиции в авиастроение разумнее делать постепенно.
Для более спокойного подхода подходят производители двигателей и поставщики запчастей с большой долей сервисной выручки, а производителей самолётов, которые решают проблемы с качеством, стоит держать небольшой долей. Для фондового подхода инвесторам из США подходит ITA, а инвесторам из ЕС iShares Global Aerospace & Defence UCITS ETF, но нужно помнить, что в этих фондах есть и оборонные компании. Готовые модели распределения активов собраны в разделе инвестиционных портфелей, а купить все эти бумаги можно через международного брокера, о котором рассказано в материале об открытии счёта в Interactive Brokers.
Вопросы и ответы
Стоит ли инвестировать в авиастроение в 2026 году?
Спрос на самолёты превышает возможности производителей, а Airbus ожидает потребность в 42 060 новых самолётах за 20 лет. Но производители борются с проблемами качества и поставок, поэтому разумнее делать ставку на компании с сильной сервисной выручкой и входить постепенно.
Что лучше, Airbus или Boeing?
Airbus сейчас поставляет больше самолётов, имеет рейтинг A+ и стабильную прибыль. Boeing всё ещё восстанавливается, его гражданское подразделение работает в убыток, но у компании огромный портфель заказов на $745 млрд. Это ставка на стабильность против ставки на восстановление.
Почему производители двигателей зарабатывают больше, чем производители самолётов?
Двигатель служит десятилетиями и регулярно проходит дорогое обслуживание, а запчасти для него выпускает в основном сам производитель. Поэтому GE Aerospace, Safran и Rolls-Royce получают большую часть прибыли от сервиса уже летающего парка.
Есть ли ETF только на гражданскую авиацию?
Крупных фондов только на гражданскую авиацию нет. Все популярные фонды, например ITA, XAR или iShares Global Aerospace & Defence UCITS ETF, включают и оборонные компании. Ближе всего к гражданской авиации ITA, где около 44% приходится на GE Aerospace, RTX и Boeing.
Можно ли купить облигации Boeing частному инвестору?
Да, у долларовых облигаций Boeing минимальный лот обычно $2 000. Но у компании рейтинг BBB-, самая нижняя ступень инвестиционного уровня, поэтому доходность выше, чем у Airbus, а риск тоже больше.
Какой процент портфеля можно отвести под авиастроение?
Обычно 3–10% в зависимости от целей и терпимости к риску. Внутри этой доли разумно держать больше производителей двигателей и поставщиков с сервисной выручкой и меньше компаний, которые зависят только от сборки самолётов.
Вывод
Авиаперевозки растут, а производители самолётов не успевают выполнять заказы, так что спрос на продукцию отрасли обеспечен на годы вперёд. Но для акционеров результат сильно зависит от места компании в цепочке. Сборщики самолётов страдают от проблем с качеством и поставками, а производители двигателей и поставщики запчастей зарабатывают на обслуживании растущего парка. Инвестиции в авиастроение лучше делать через набор компаний с разных уровней цепочки или фонды и держать их умеренной долей портфеля.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Прошлая доходность не гарантирует будущих результатов. Перед принятием инвестиционных решений оцените свои цели, сроки и готовность к риску.
Сертифицированный аналитик по рынкам капитала и ценным бумагам CFI CMSA®, сертифицированный специалист по финансовому планированию и управлению активами CFI FPWMP®, сертифицированный аналитик данных и бизнес-аналитики CFI BIDA®, сертифицированный специалист в сфере финансовых технологий CFI FTIP®. Кандидат юридических наук (PhD), преподаватель.
Эксперт по инвестициям в акции, ETF и облигации на фондовых рынках США, Европы и Азии, более 8 лет практики в инвестировании, $17,3 млн активов в управлении. Специализации «Управление инвестициями» (University of Geneva) и «Управление рисками» (New York Institute of Finance), сертификации Interactive Brokers, IMF и The World Bank. Член Федерации аудиторов, бухгалтеров и финансистов АПК Украины, автор книг по инвестициям и анализу ценных бумаг.