Инвестиции в коммунальные услуги означают вложения в компании, которые производят и доставляют потребителям электроэнергию, газ и воду. Долгое время этот сектор считался самым спокойным на рынке. Компании работают по тарифам, которые утверждает регулятор, платят стабильные дивиденды и почти не зависят от экономического цикла. В последние годы картина изменилась. Дата-центры для искусственного интеллекта, электромобили и кондиционеры впервые за десятилетия заметно разогнали спрос на электроэнергию, и энергокомпании начали вкладывать в сети и генерацию рекордные суммы.
В этой статье разберём, как устроены коммунальные компании с точки зрения инвестора, что сейчас происходит со спросом на электроэнергию, какие акции, ETF и облигации дают доступ к сектору и как он вёл себя по сравнению с S&P 500 и мировым рынком за последние десять лет.

Что такое коммунальные услуги с точки зрения инвестора
В секторе есть несколько типов компаний. Регулируемые энергокомпании владеют сетями и электростанциями в своём регионе и продают электроэнергию по тарифам, которые согласует государственная комиссия. Их прибыль привязана к размеру вложенного капитала, поэтому чем больше компания строит, тем больше она может зарабатывать. Независимые производители электроэнергии вроде Constellation Energy и Vistra продают энергию по рыночным ценам, поэтому зарабатывают больше в годы дефицита, но и рискуют сильнее. Отдельно стоят водоснабжающие и газораспределительные компании, самые спокойные в секторе.
Для инвестора это разные профили риска. Регулируемая компания похожа на облигацию с растущим купоном, а независимый производитель больше похож на сырьевую компанию. Нефть, газ и угольная генерация в этой статье не рассматриваются, они разобраны в материале об инвестициях в энергетический сектор.
Главная особенность коммунального сектора в том, что его рост определяется не спросом покупателей, а одобрением регулятора и стоимостью денег. Компания может строить новые сети и станции только с разрешения комиссии и обычно занимает на это деньги. Поэтому инвестиции в коммунальные услуги сильно зависят от процентных ставок и от того, как регуляторы относятся к росту тарифов.
Перспективы и оценки рынка
Спрос на электроэнергию растёт быстрее, чем раньше. По оценке Международного энергетического агентства (МЭА) в обзоре за июль 2026 года, мировое потребление электроэнергии вырастет на 3,6% в 2026 году и на 3,8% в 2027 году после 3% в 2025 году. В абсолютных цифрах это рост с 28 600 ТВт·ч в 2025 году до 30 700 ТВт·ч в 2027 году. Главные причины МЭА называет промышленность, бытовую технику, кондиционеры, электромобили и дата-центры. В США и Евросоюзе спрос растёт примерно на 2% в год, в Китае на 5,5%, в Индии на 7%.
Компании отвечают рекордными вложениями. Iberdrola за девять месяцев 2026 года инвестировала около €10 млрд, на 13% больше, чем годом ранее, в основном в электросети Великобритании, США и Бразилии. В мае 2026 года NextEra Energy объявила о слиянии с Dominion Energy в сделке с оплатой акциями стоимостью около $66,8 млрд. Объединённая компания станет крупнейшей в мире регулируемой энергокомпанией и получит доступ к Вирджинии, главному центру дата-центров в США. Закрыть сделку планируют в течение 12–18 месяцев после объявления.
При этом 2026 год оказался для акций сектора сложным. По данным Gabelli Funds, в III квартале 2026 года индекс коммунальных компаний S&P упал на 13% при росте S&P 500 на 2%. Давление оказали рост долгосрочных ставок и политические споры о росте тарифов для населения и о строительстве дата-центров.
| Источник | Показатель | Значение |
|---|---|---|
| МЭА, июль 2026 года | Рост мирового спроса на электроэнергию в 2026 году | +3,6% |
| МЭА, июль 2026 года | Рост мирового спроса на электроэнергию в 2027 году | +3,8% |
| МЭА, июль 2026 года | Мировое потребление электроэнергии в 2027 году | 30 700 ТВт·ч (в 2025 году 28 600 ТВт·ч) |
| NextEra Energy, III квартал 2026 года | Скорректированная прибыль на акцию | $1,24, +9,7% |
| NextEra Energy, III квартал 2026 года | Портфель проектов ВИЭ и накопителей | около 36,7 ГВт |
| Iberdrola, 9 месяцев 2026 года | Чистая прибыль | €5,8 млрд, +10% |
| Gabelli Funds | Индекс коммунальных компаний S&P в III квартале 2026 года | −13% |
Кто зарабатывает в цепочке стоимости
Крупнейшие регулируемые компании растут за счёт инвестиций. NextEra Energy в III квартале 2026 года увеличила скорректированную прибыль на акцию на 9,7% до $1,24. Её флоридская компания FPL заработала $1,62 млрд, а подразделение возобновляемой энергетики добавило в портфель 3,7 ГВт новых проектов, из которых 2,4 ГВт приходится на аккумуляторные накопители. Компания ожидает роста скорректированной прибыли на акцию минимум на 8% в год до 2032 года.
В Европе ставку на сети делает Iberdrola. За девять месяцев 2026 года её чистая прибыль выросла на 10% до €5,8 млрд, а скорректированная прибыль на 9% до €5,1 млрд. Компания повысила прогноз на 2026 год и теперь ожидает роста скорректированной прибыли минимум на 10%. Такой бизнес похож на строительство платных дорог. Сначала компания тратит деньги на сеть, а потом регулятор разрешает ей зарабатывать оговорённую доходность на вложенный капитал.
Независимые производители вроде Constellation Energy и Vistra зарабатывают на продаже энергии по рыночным ценам и долгосрочных контрактах с технологическими компаниями. Именно они больше всего выиграли от бума дата-центров в 2024–2025 годах, но их акции и колеблются сильнее остальных. Поставщики оборудования для охлаждения дата-центров разобраны отдельно в материале о системах охлаждения ЦОД.
Акции коммунальных компаний
Через отдельные акции инвестиции в коммунальные услуги позволяют выбрать нужный тип бизнеса, например регулируемые сети, возобновляемую энергетику, атомную генерацию или водоснабжение. Ниже приведены крупнейшие компании с разбивкой по регионам.
Акции США
В США работают как крупнейшие регулируемые энергокомпании, так и независимые производители, которые продают энергию дата-центрам.
| Компания | Биржа: тикер | Страна | Роль в отрасли |
|---|---|---|---|
| NextEra Energy | NYSE: NEE | США | регулируемая энергокомпания и лидер ВИЭ |
| Southern Company | NYSE: SO | США | регулируемая энергокомпания |
| Duke Energy | NYSE: DUK | США | регулируемая энергокомпания |
| Dominion Energy | NYSE: D | США | регулируемая энергокомпания, Вирджиния |
| Constellation Energy | Nasdaq: CEG | США | крупнейший оператор АЭС в США |
| Vistra | NYSE: VST | США | независимый производитель электроэнергии |
| American Water Works | NYSE: AWK | США | водоснабжение |
Акции Европы
Европейские энергокомпании одни из крупнейших в мире по вложениям в сети и возобновляемую энергетику.
| Компания | Биржа: тикер | Страна | Роль в отрасли |
|---|---|---|---|
| Iberdrola | BME: IBE | Испания | электросети и ВИЭ |
| Enel | Borsa Italiana: ENEL | Италия | электросети и генерация |
| E.ON | XETRA: EOAN | Германия | электросети |
| Engie | Euronext Paris: ENGI | Франция | газ, генерация и инфраструктура |
| National Grid | LSE: NG | Великобритания | электросети в Великобритании и США |
| RWE | XETRA: RWE | Германия | генерация и ВИЭ |
Акции Азии
В Азии спрос на электроэнергию растёт быстрее всего, а многие энергокомпании контролируются государством.
| Компания | Биржа: тикер | Страна | Роль в отрасли |
|---|---|---|---|
| China Yangtze Power | SSE: 600900 | Китай | гидроэнергетика |
| CLP Holdings | HKEX: 0002 | Гонконг | энергоснабжение Гонконга и Азии |
| Kansai Electric Power | TSE: 9503 | Япония | энергокомпания с крупным парком АЭС |
| Power Grid Corporation of India | NSE: POWERGRID | Индия | магистральные электросети |
Другие рынки
Среди других рынков стоит выделить Канаду. Fortis (TSX: FTS) владеет регулируемыми электро- и газовыми сетями в Канаде, США и Карибском регионе. Hydro One (TSX: H) управляет основной частью электросетей провинции Онтарио.
ETF на коммунальные услуги
Через ETF инвестиции в коммунальные услуги делать проще всего, потому что сектор хорошо представлен и в американских, и в европейских фондах.
ETF США
| Фонд | Биржа: тикер | TER | Активы | Запуск |
|---|---|---|---|---|
| Utilities Select Sector SPDR Fund | NYSE Arca: XLU | 0,08% | около $23 млрд | 1998 |
| Vanguard Utilities ETF | NYSE Arca: VPU | 0,09% | около $10 млрд | 2004 |
Utilities Select Sector SPDR Fund (NYSE Arca: XLU) покупает чуть больше 30 коммунальных компаний из индекса S&P 500 и остаётся крупнейшим фондом сектора. Vanguard Utilities ETF (NYSE Arca: VPU) держит около 70 компаний, включая небольшие водоснабжающие и региональные энергокомпании. Крупнейшая позиция в VPU это NextEra Energy, на которую в середине 2026 года приходилось около 12% фонда.
UCITS ETF на коммунальные услуги
Инвесторам из ЕС американские ETF обычно недоступны из-за требований PRIIPs, поэтому им подходят фонды европейского стандарта UCITS. Выбор здесь широкий, есть фонды на американские, европейские и мировые коммунальные компании.
| Фонд | ISIN | Биржа: тикер | TER | Размер | Тип* |
|---|---|---|---|---|---|
| iShares S&P 500 Utilities Sector UCITS ETF | IE00B4KBBD01 | LSE: IUUS | 0,15% | около $1,3 млрд | Acc |
| Xtrackers MSCI World Utilities UCITS ETF 1C | IE00BM67HQ30 | XETRA: XDWU | 0,25% | около $1 млрд | Acc |
| iShares STOXX Europe 600 Utilities UCITS ETF (DE) | DE000A0Q4R02 | XETRA: EXH9 | 0,46% | около €0,87 млрд | Dist |
* Acc означает накопительный фонд, дивиденды реинвестируются. Dist означает распределяющий фонд, дивиденды выплачиваются инвестору.
iShares S&P 500 Utilities Sector UCITS ETF (LSE: IUUS) повторяет американский коммунальный сектор при низкой комиссии 0,15%. Xtrackers MSCI World Utilities UCITS ETF (XETRA: XDWU) вкладывает в коммунальные компании всех развитых стран. iShares STOXX Europe 600 Utilities UCITS ETF (XETRA: EXH9) держит около 28 европейских компаний и выплачивает дивиденды до четырёх раз в год. Полный список европейских фондов можно найти в справочнике UCITS ETF.
ETF других рынков
Местные фонды на коммунальные компании есть, например, в Китае, Индии и Японии, но для инвесторов из ЕС такие фонды, как и американские, обычно недоступны, поскольку у них нет документа KID, которого требует регламент PRIIPs. Поэтому азиатские энергокомпании проще покупать отдельными акциями, если брокер даёт доступ к нужной бирже.
Облигации коммунальных компаний
Облигации подходят тем, для кого инвестиции в коммунальные услуги означают процентный доход без колебаний цены акций. Энергокомпании постоянно занимают деньги на строительство сетей, поэтому выбор выпусков очень широкий. Ниже старшие выпуски крупных компаний отрасли со сроком погашения более трёх лет.
| Эмитент и выпуск | ISIN | Погашение | Валюта | Рейтинг (агентство) | Мин. лот |
|---|---|---|---|---|---|
| Enel Finance International 5,5% | USN30707AX69 | 26.06.2034 | USD | уточняйте у брокера | $200 000 |
| Iberdrola Finanzas 3,625% (зелёный) | XS2861000235 | 18.07.2034 | EUR | уточняйте у брокера | €100 000 |
| NextEra Energy Capital Holdings 5,45% | US65339KDL17 | 15.03.2035 | USD | Baa1 (Moody’s) | $2 000 |
| Southern Company 4,85% | US842587EA18 | 15.03.2035 | USD | уточняйте у брокера | $2 000 |
| Duke Energy 4,95% | US26441CCJ27 | 15.09.2035 | USD | уточняйте у брокера | $2 000 |
Рейтинг Baa1 у NextEra Energy Capital Holdings относится к её старшему необеспеченному долгу и был подтверждён Moody’s в мае 2026 года после объявления о слиянии с Dominion. Текущие рейтинги остальных выпусков публично не отображаются, поэтому инвесторам стоит уточнить их у брокера. Выпуски Iberdrola и Enel рассчитаны на профессиональных инвесторов с лотами €100 000 и $200 000, поэтому частным инвесторам удобнее долларовые выпуски с лотом $2 000. Выпуск Enel привязан к целям по сокращению выбросов, и при их невыполнении купон может вырасти. У большинства выпусков есть право досрочного погашения, поэтому перед покупкой стоит проверить у брокера условия конкретного ISIN и текущую доходность к погашению.
Как коммунальные услуги вели себя на рынке
Насколько оправданы инвестиции в коммунальные услуги, лучше всего видно по цифрам. Для сравнения взят фонд XLU на коммунальные компании из S&P 500, а также SPY как индекс S&P 500 и ACWI как мировой рынок акций. Все данные приведены с учётом реинвестированных дивидендов в долларах США. Результаты XLU взяты по данным ChartRow, SPY и ACWI по данным Total Real Returns, 2026 год у всех фондов на 17 ноября 2026 года.
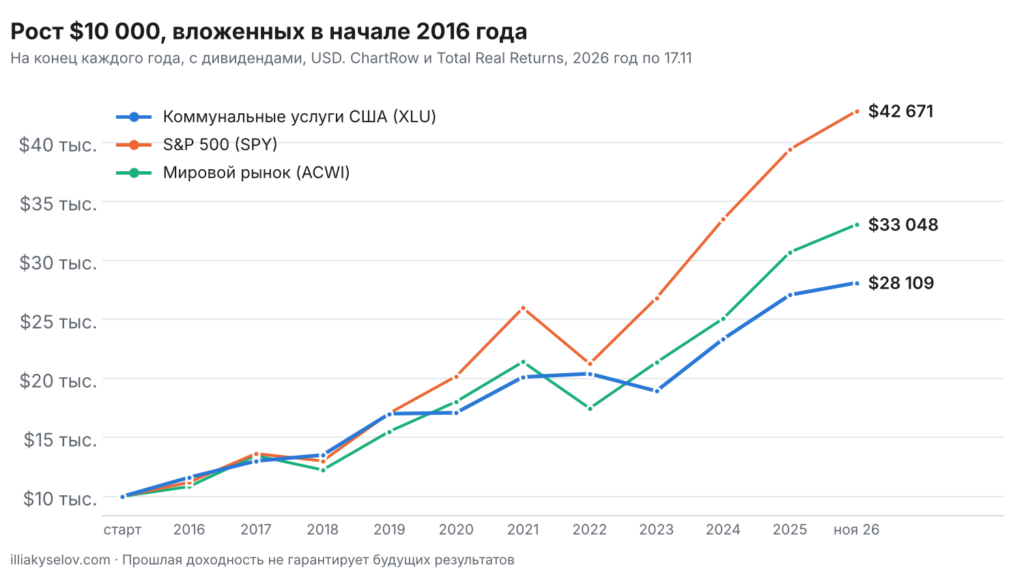
Рост $10 000, вложенных в начале 2016 года, в фонд коммунальных компаний XLU, S&P 500 и мировой рынок акций
| Год | Коммунальные услуги США (XLU) | S&P 500 (SPY) | Мировой рынок (ACWI) |
|---|---|---|---|
| 2016 | +16,1% | +12,0% | +8,4% |
| 2017 | +12,0% | +21,7% | +24,3% |
| 2018 | +3,9% | −4,6% | −9,1% |
| 2019 | +25,9% | +31,2% | +26,6% |
| 2020 | +0,5% | +18,3% | +16,3% |
| 2021 | +17,7% | +28,7% | +18,7% |
| 2022 | +1,4% | −18,2% | −18,4% |
| 2023 | −7,2% | +26,2% | +22,3% |
| 2024 | +23,3% | +24,9% | +17,4% |
| 2025 | +16,0% | +17,7% | +22,4% |
| 2026 (на ноябрь) | +3,8% | +8,2% | +7,7% |
| $10 000 на ноябрь 2026 года | $28 109 | $42 671 | $33 048 |
Таблица хорошо показывает защитный характер сектора. В 2018 и 2022 годах, когда S&P 500 и мировой рынок падали, фонд коммунальных компаний вырос. Зато в годы сильного роста, как в 2020 и 2023 годах, он заметно отставал. В 2024–2025 годах сектор почти догнал рынок на ожиданиях спроса дата-центров, а в 2026 году снова отстаёт из-за роста ставок.
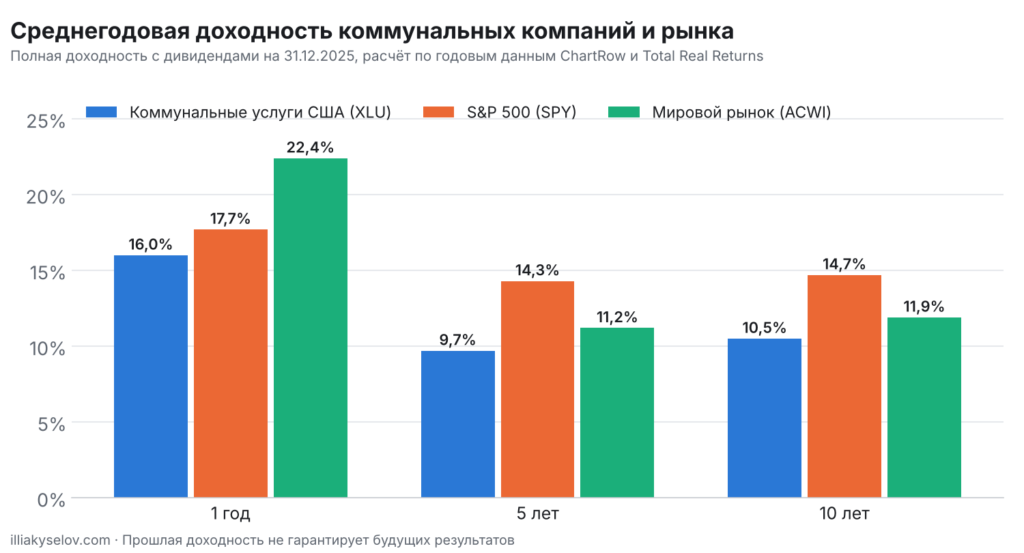
Среднегодовая доходность коммунальных компаний и широкого рынка за 1, 5 и 10 лет на 31 декабря 2025 года
| Период | Коммунальные услуги США (XLU) | S&P 500 (SPY) | Мировой рынок (ACWI) |
|---|---|---|---|
| 1 год | +16,0% | +17,7% | +22,4% |
| 5 лет | +9,7% | +14,3% | +11,2% |
| 10 лет | +10,5% | +14,7% | +11,9% |
Среднегодовая доходность рассчитана по годовым данным на 31 декабря 2025 года, поскольку 2026 год ещё не завершён. За десять лет фонд коммунальных компаний XLU приносил в среднем 10,5% в год, меньше S&P 500, но падал в кризисные годы заметно слабее рынка. $10 000 в XLU за это время выросли примерно до $28 100, тогда как в S&P 500 до $42 700, а в мировом рынке до $33 000. Для тех, кто рассматривает инвестиции в коммунальные услуги, эти цифры показывают, что сектор больше подходит для снижения колебаний портфеля, чем для максимального роста.
Особенности инвестирования в коммунальные услуги
Первая особенность, которую стоит учитывать, планируя инвестиции в коммунальные услуги, это зависимость от процентных ставок. Компании держат большие долги и платят высокие дивиденды, поэтому при росте ставок их акции дешевеют, а облигации и депозиты становятся конкурентами. Именно рост долгосрочных ставок стал одной из причин слабости сектора в 2026 году.
Вторая особенность в регулировании. Регулируемая компания не может сама поднять тарифы, их утверждает государственная комиссия. Когда счета за электроэнергию растут, политики и регуляторы начинают сопротивляться повышению тарифов, и компания получает меньшую доходность на вложенный капитал. В 2026 году эта тема стала особенно острой на фоне строительства дата-центров.
Третья особенность в разнице между регулируемыми компаниями и независимыми производителями. NextEra Energy или Duke Energy зарабатывают на росте капитала и мало зависят от цен на электроэнергию, а Constellation Energy и Vistra зарабатывают на рыночных ценах. В 2025 году акции независимых производителей росли намного быстрее сектора, но в спокойные для спроса периоды они и падают сильнее.
Четвёртая особенность связана с налогами. С дивидендов американских компаний при подаче формы W-8BEN обычно удерживается 15% для резидентов стран, у которых есть соглашение с США об избежании двойного налогообложения, в том числе Украины. Испания, Италия, Германия и Франция удерживают налог с дивидендов по своим правилам, и часть его можно вернуть по соглашениям об избежании двойного налогообложения. Для коммунальных компаний это особенно важно, потому что значительная часть их доходности приходится на дивиденды.
Риски инвестиций в коммунальные услуги
Главный риск, который несут инвестиции в коммунальные услуги, это рост процентных ставок. Он одновременно увеличивает стоимость долга для компаний и снижает привлекательность их дивидендов. В III квартале 2026 года индекс коммунальных компаний S&P потерял 13%, хотя бизнес компаний продолжал расти.
Второй риск связан с ожиданиями вокруг дата-центров. Часть роста акций в 2024–2025 годах была основана на прогнозах огромного спроса со стороны технологических компаний. Если строительство дата-центров замедлится или технологические компании начнут сами строить электростанции, часть этих ожиданий может не оправдаться.
Третий риск касается погоды и аварий. Ураганы, лесные пожары и сильные морозы могут повредить сети и привести к крупным искам, как это уже случалось с калифорнийскими энергокомпаниями. Кроме того, крупные сделки вроде слияния NextEra и Dominion требуют одобрения сразу нескольких регуляторов, и условия этого одобрения могут оказаться жёстче ожиданий.
Как вписать коммунальные услуги в портфель
Коммунальные компании уже входят в широкие индексы, но их доля там небольшая, поэтому отдельная позиция имеет смысл для тех, кто хочет снизить колебания портфеля и получать дивиденды. В своей практике я обычно ограничиваю такую долю 3–10% портфеля в зависимости от целей и терпимости к риску. С учётом зависимости от ставок инвестиции в коммунальные услуги разумнее делать постепенно.
Для консервативного подхода лучше подходят регулируемые компании вроде NextEra Energy, Iberdrola или Duke Energy, а независимых производителей вроде Constellation Energy и Vistra стоит держать небольшой долей. Для фондового подхода инвесторам из США подходят XLU или VPU, а инвесторам из ЕС IUUS на американский сектор, XDWU на мировой или EXH9 на европейский. Готовые модели распределения активов собраны в разделе инвестиционных портфелей, а купить все эти бумаги можно через международного брокера, о котором рассказано в материале об открытии счёта в Interactive Brokers.
Вопросы и ответы
Стоит ли инвестировать в коммунальные услуги в 2026 году?
Спрос на электроэнергию растёт быстрее, чем в прошлые десятилетия, и компании показывают рост прибыли. Но акции сектора в 2026 году отстают от рынка из-за роста ставок и споров о тарифах. Разумно держать умеренную долю и делать упор на крупных регулируемых компаниях.
Какой ETF на коммунальные услуги выбрать?
В США основные варианты Utilities Select Sector SPDR Fund (XLU) с комиссией 0,08% и Vanguard Utilities ETF (VPU) с комиссией 0,09%. Жителям ЕС подходят iShares S&P 500 Utilities Sector UCITS ETF (ISIN IE00B4KBBD01) с комиссией 0,15% или Xtrackers MSCI World Utilities UCITS ETF (ISIN IE00BM67HQ30) с комиссией 0,25%.
Почему акции коммунальных компаний зависят от ставок?
Коммунальные компании финансируют строительство сетей и станций в долг и платят высокие дивиденды. Когда ставки растут, их расходы на проценты увеличиваются, а облигации и депозиты становятся привлекательнее дивидендных акций. Поэтому сектор обычно дешевеет при росте ставок и дорожает при их снижении.
Как дата-центры влияют на энергокомпании?
Дата-центры для искусственного интеллекта потребляют много электроэнергии, и это один из главных факторов роста спроса по оценке МЭА. Энергокомпании получают новых крупных клиентов и возможность больше инвестировать. Например, слияние NextEra и Dominion во многом связано с доступом к Вирджинии, крупнейшему центру дата-центров в США.
Какие облигации коммунальных компаний выбрать?
Частным инвесторам доступнее долларовые выпуски с лотом $2 000, например NextEra Energy Capital Holdings с погашением в 2035 году (ISIN US65339KDL17) с рейтингом Baa1 от Moody’s или Duke Energy с погашением в 2035 году (ISIN US26441CCJ27). Выпуски Iberdrola и Enel рассчитаны на профессиональных инвесторов из-за крупного лота.
Какую долю портфеля отводить под коммунальные услуги?
Обычно от 3% до 10% портфеля сверх того, что уже есть в широком индексном фонде. Основу портфеля лучше оставить за широкими фондами на акции и облигации.
Вывод
Инвестиции в коммунальные услуги дают доступ к сектору, который выигрывает от электрификации экономики и роста дата-центров, но при этом остаётся одним из самых спокойных на рынке. За десять лет фонд коммунальных компаний уступил S&P 500, зато заметно лучше держался в кризисные годы. В 2026 году спрос на электроэнергию растёт, а акции сектора отстают из-за ставок и споров о тарифах. Разумный подход состоит в том, чтобы держать умеренную долю, делать упор на регулируемые компании и регулярно ребалансировать портфель.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Данные приведены по состоянию на 17–18 ноября 2026 года, если не указано иное. Прошлая доходность не гарантирует будущих результатов, инвестиции связаны с риском потери капитала.
Сертифицированный аналитик по рынкам капитала и ценным бумагам CFI CMSA®, сертифицированный специалист по финансовому планированию и управлению активами CFI FPWMP®, сертифицированный аналитик данных и бизнес-аналитики CFI BIDA®, сертифицированный специалист в сфере финансовых технологий CFI FTIP®. Кандидат юридических наук (PhD), преподаватель.
Эксперт по инвестициям в акции, ETF и облигации на фондовых рынках США, Европы и Азии, более 8 лет практики в инвестировании, $17,3 млн активов в управлении. Специализации «Управление инвестициями» (University of Geneva) и «Управление рисками» (New York Institute of Finance), сертификации Interactive Brokers, IMF и The World Bank. Член Федерации аудиторов, бухгалтеров и финансистов АПК Украины, автор книг по инвестициям и анализу ценных бумаг.