Інвестиції в телекомунікації означають вкладення в компанії, які забезпечують мобільний зв’язок, домашній інтернет і передачу даних. Це оператори зв’язку, власники веж і оптоволоконних мереж, а також виробники мережевого обладнання. Галузь величезна й водночас досить передбачувана, бо зв’язком люди користуються щодня незалежно від стану економіки. Тривалий час телекоми вважалися нудними дивідендними паперами з повільним зростанням. У 2025–2026 роках американські оператори несподівано показали сильне зростання акцій, але водночас на ринок США заявив про свій прихід новий конкурент в особі SpaceX.
У цій статті розберемо, як влаштований телекомунікаційний бізнес з погляду інвестора, що зараз відбувається з операторами зв’язку, які акції, ETF і облігації дають доступ до галузі та як телекоми поводилися порівняно з S&P 500 і світовим ринком за останні десять років.

Що таке телекомунікації з погляду інвестора
Основу галузі становлять оператори зв’язку. Вони продають абонентам мобільний зв’язок, домашній інтернет і послуги для бізнесу та заробляють на щомісячній абонентській платі. Такий дохід дуже стабільний, але для його отримання оператор мусить постійно вкладати величезні суми в мережі, частоти й обладнання. Окремо стоять власники веж та інфраструктури, які здають місце на своїх спорудах одразу кільком операторам за довгостроковими договорами. Ще одна група це виробники мережевого обладнання, чий виторг залежить від інвестиційних циклів операторів.
Важливо не плутати телекомунікації з ширшим сектором комунікаційних послуг. В індексах S&P і MSCI до цього сектору входять також Alphabet, Meta й Netflix, які до зв’язку майже не мають стосунку. Технологічні компанії розібрано в матеріалі про інвестиції в технологічний сектор, а компанії-власники веж, які часто влаштовані як REIT, у матеріалі про інвестиції в REIT.
Головна особливість телекомунікаційного бізнесу в тому, що це галузь з майже гарантованим попитом, але дуже дорогою інфраструктурою. Мережа 5G чи оптоволокно коштують десятки мільярдів доларів, а конкуренція не дає вільно підвищувати ціни. Тому інвестиції в телекомунікації вимагають дивитися не стільки на виторг, скільки на вільний грошовий потік після капітальних витрат і на боргове навантаження.
Перспективи та оцінки ринку
Галузь зростає повільно, але стабільно. За оцінкою GSMA у звіті The Mobile Economy 2026, виторг мобільних операторів у світі становив $1,19 трлн у 2025 році й зросте до $1,36 трлн до 2030 року. За 2025–2030 роки оператори вкладуть у мережі близько $1,2 трлн, а частка 5G сягне 57% усіх мобільних підключень. Загалом у світі 8,8 млрд мобільних підключень і 5,8 млрд унікальних абонентів, а внесок мобільних технологій у світовий ВВП у 2025 році GSMA оцінює в $7,6 трлн, або 6,4%.
Американські оператори у 2026 році показують сильні результати. Verizon у III кварталі 2026 року підключив 406 тис. нових абонентів із контрактом на телефон, найкращий результат для третього кварталу за п’ять років, і втретє за рік підвищив прогноз. T-Mobile US збільшив виторг на 7% до $23,6 млрд. У Європі Deutsche Telekom збільшила скориговану EBITDA AL на 8% в органічному вираженні й теж підвищила річний прогноз.
Головна новина року для галузі це плани SpaceX. Компанія купила в EchoStar частоти шириною 65 МГц за $19,6 млрд і в серпні 2026 року оголосила про намір побудувати в США повноцінну мобільну мережу. У листопаді 2026 року SpaceX домовилася з Qualcomm про постачання обладнання для такої мережі. Аналітики сумніваються в успіху проєкту, оскільки частот у SpaceX набагато менше, ніж у великих операторів, але акції AT&T, Verizon і T-Mobile після першої новини впали на 2,2–4%.
| Джерело | Показник | Значення |
|---|---|---|
| GSMA, The Mobile Economy 2026 | Виторг мобільних операторів у світі у 2025 році | $1,19 трлн |
| GSMA, The Mobile Economy 2026 | Прогноз виторгу мобільних операторів на 2030 рік | $1,36 трлн |
| GSMA, The Mobile Economy 2026 | Капітальні витрати операторів за 2025–2030 роки | близько $1,2 трлн |
| GSMA, The Mobile Economy 2026 | Частка 5G у мобільних підключеннях до 2030 року | 57% |
| Verizon, III квартал 2026 року | Скоригована EBITDA | $13,8 млрд, +8,0% |
| T-Mobile US, III квартал 2026 року | Виторг | $23,6 млрд, +7% |
| Deutsche Telekom, III квартал 2026 року | Скоригована EBITDA AL | €12,2 млрд, +8,0% органічно |
Хто заробляє в ланцюжку вартості
Найбільше заробляють найбільші оператори з сильними позиціями на ринку. T-Mobile US у III кварталі 2026 року збільшив чистий прибуток на 27% до $3,46 млрд, а базову скориговану EBITDA на 10,8% до $9,62 млрд. Компанія підвищила річний прогноз базової скоригованої EBITDA до $37,35–37,45 млрд. Verizon у тому ж кварталі отримав рекордну скориговану EBITDA $13,8 млрд за маржі 40,2% і тепер очікує скоригований прибуток на акцію $5,04–5,06 за рік. У січні 2026 року Verizon завершив купівлю оператора оптоволоконних мереж Frontier Communications, щоб продавати абонентам мобільний зв’язок разом із домашнім інтернетом.
У Європі найбільший гравець Deutsche Telekom, якій належить контрольний пакет T-Mobile US. У III кварталі 2026 року виторг групи становив €31,1 млрд, скоригований чистий прибуток зріс на 12,7% до €3,0 млрд. За даними Fitch, у 2025 році T-Mobile US забезпечив близько двох третин скоригованої EBITDA групи. У Німеччині оператор підключив рекордні 190 тис. абонентів до оптоволокна за квартал. У травні 2026 року S&P підвищило кредитний рейтинг Deutsche Telekom до A-.
Виробники обладнання й власники інфраструктури заробляють на інвестиціях операторів. Verizon планує капітальні витрати $16–16,5 млрд у 2026 році, і значна частина цих грошей іде постачальникам обладнання та будівельникам мереж. Окремий сегмент, що зростає, це супутниковий зв’язок, детальніше розібраний у матеріалі про орбітальні обчислення.
Акції телекомунікаційних компаній
Через окремі акції інвестиції в телекомунікації дають змогу обрати потрібний тип бізнесу, наприклад мобільних операторів, кабельні компанії, власників веж чи європейських операторів із високими дивідендами. Нижче наведено найбільші компанії з розбивкою за регіонами.
Акції США
Американський ринок мобільного зв’язку поділено між трьома великими операторами, поряд із якими працюють кабельні компанії та власники веж.
| Компанія | Біржа: тикер | Країна | Роль у галузі |
|---|---|---|---|
| T-Mobile US | Nasdaq: TMUS | США | мобільний оператор |
| Verizon Communications | NYSE: VZ | США | мобільний зв’язок і оптоволокно |
| AT&T | NYSE: T | США | мобільний зв’язок і оптоволокно |
| Comcast | Nasdaq: CMCSA | США | кабельний інтернет і медіа |
| Charter Communications | Nasdaq: CHTR | США | кабельний інтернет |
| American Tower | NYSE: AMT | США | вежі зв’язку |
Акції Європи
Європейські оператори зазвичай зростають повільніше за американські, зате багато з них платять високі дивіденди.
| Компанія | Біржа: тикер | Країна | Роль у галузі |
|---|---|---|---|
| Deutsche Telekom | XETRA: DTE | Німеччина | найбільший оператор Європи, власник T-Mobile US |
| Orange | Euronext Paris: ORA | Франція | оператор у Європі та Африці |
| Vodafone | LSE: VOD | Велика Британія | оператор у Європі та Африці |
| Telefónica | BME: TEF | Іспанія | оператор в Іспанії, Німеччині та Бразилії |
| Swisscom | SIX: SCMN | Швейцарія | оператор у Швейцарії та Італії |
| Cellnex Telecom | BME: CLNX | Іспанія | вежі зв’язку в Європі |
Акції Азії
В Азії працюють найбільші оператори світу за кількістю абонентів.
| Компанія | Біржа: тикер | Країна | Роль у галузі |
|---|---|---|---|
| China Mobile | HKEX: 0941 | Китай | найбільший оператор світу за кількістю абонентів |
| NTT | TSE: 9432 | Японія | найбільший оператор Японії |
| SoftBank Corp. | TSE: 9434 | Японія | мобільний оператор |
| Bharti Airtel | NSE: BHARTIARTL | Індія | мобільний оператор в Індії та Африці |
Інші ринки
Серед інших ринків варто виділити Латинську Америку й Канаду. America Movil (NYSE: AMX) найбільший оператор Латинської Америки, а канадська BCE (TSX: BCE) один із трьох найбільших операторів Канади. Канадський ринок, як і американський, поділено між невеликою кількістю великих гравців.
ETF на телекомунікації
Через ETF інвестиції в телекомунікації робити складніше, ніж здається. Багато фондів на «комунікаційні послуги» насправді переважно вкладають в Alphabet і Meta, тому важливо дивитися на склад фонду, а не лише на назву.
ETF США
| Фонд | Біржа: тикер | TER | Активи | Запуск |
|---|---|---|---|---|
| iShares U.S. Telecommunications ETF | Cboe BZX: IYZ | 0,37% | близько $1 млрд | 2000 |
iShares U.S. Telecommunications ETF (Cboe BZX: IYZ) купує близько 25 американських компаній галузі, причому крім операторів до нього входять виробники мережевого обладнання на кшталт Ciena. Фонд SPDR S&P Telecom ETF (NYSE Arca: XTL) влаштований інакше й тримає компанії в рівних частках, тому дрібні гравці важать у ньому стільки ж, скільки великі. Фонди на сектор комунікаційних послуг на кшталт XLC переважно складаються з технологічних компаній і для вкладень саме у зв’язок підходять погано.
UCITS ETF на телекомунікації
Інвесторам з ЄС американські ETF зазвичай недоступні через вимоги PRIIPs, тому їм підходять фонди європейського стандарту UCITS. Профільний фонд є на європейських операторів, а світові фонди охоплюють увесь сектор комунікаційних послуг.
| Фонд | ISIN | Біржа: тикер | TER | Розмір | Тип* |
|---|---|---|---|---|---|
| iShares STOXX Europe 600 Telecommunications UCITS ETF (DE) | DE000A0H08R2 | XETRA: EXV2 | 0,46% | близько €0,12 млрд | Dist |
| Xtrackers MSCI World Communication Services UCITS ETF 1C | IE00BM67HR47 | XETRA: XWTS | 0,25% | близько €0,36 млрд | Acc |
* Acc означає накопичувальний фонд, дивіденди реінвестуються. Dist означає розподільчий фонд, дивіденди виплачуються інвестору.
iShares STOXX Europe 600 Telecommunications UCITS ETF (XETRA: EXV2) вкладає приблизно у 20 європейських телекомунікаційних компаній і виплачує дивіденди до чотирьох разів на рік. Xtrackers MSCI World Communication Services UCITS ETF (XETRA: XWTS) охоплює весь світовий сектор комунікаційних послуг, де на десять найбільших компаній припадає близько 74% портфеля, а значну частину становлять технологічні гіганти. Повний список європейських фондів можна знайти в довіднику UCITS ETF.
ETF інших ринків
Місцеві фонди на телекоми є, наприклад, у Китаї, Японії та Індії, але для інвесторів з ЄС такі фонди, як і американські, зазвичай недоступні, оскільки вони не мають документа KID, якого вимагає регламент PRIIPs. Тому азійських операторів на кшталт China Mobile чи NTT простіше купувати окремими акціями.
Облігації телекомунікаційних компаній
Облігації підходять тим, для кого інвестиції в телекомунікації означають процентний дохід без коливань ціни акцій. Оператори зв’язку одні з найбільших позичальників на борговому ринку, тому вибір випусків дуже широкий. Нижче старші випуски великих компаній галузі зі строком погашення понад три роки.
| Емітент і випуск | ISIN | Погашення | Валюта | Рейтинг (агентство) | Мін. лот |
|---|---|---|---|---|---|
| Verizon Communications 4,5% | US92343VEA89 | 10.08.2033 | USD | BBB+ (S&P) | $2 000 |
| Deutsche Telekom 4,375% | XS3528380390 | 06.10.2034 | EUR | A- (S&P) | €1 000 |
| T-Mobile USA 5,3% | US87264ADT97 | 15.05.2035 | USD | BBB+ (S&P) | $2 000 |
| Deutsche Telekom 3,25% | XS2948768556 | 04.06.2035 | EUR | A- (S&P) | €1 000 |
| Verizon Communications 5,5% | US92343VGW81 | 23.02.2054 | USD | BBB+ (S&P) | $2 000 |
Рейтинги вказано для емітентів за даними S&P на 2026 рік. Єврооблігації Deutsche Telekom із лотом €1 000 зручні для приватних інвесторів з ЄС, оскільки не потребують великих сум і номіновані в євро. Випуск Verizon з погашенням у 2054 році дуже довгий, тому його ціна найсильніше реагує на зміну процентних ставок. У більшості випусків є право дострокового погашення, тому перед купівлею варто перевірити в брокера умови конкретного ISIN і поточну дохідність до погашення.
Як телекомунікації поводилися на ринку
Наскільки виправдані інвестиції в телекомунікації, найкраще видно з цифр. Для порівняння взято фонд американських телекомунікаційних компаній IYZ, а також SPY як індекс S&P 500 і ACWI як світовий ринок акцій. Усі дані наведено з урахуванням реінвестованих дивідендів у доларах США. Річні результати IYZ взято за даними Yahoo Finance і PortfoliosLab, результат за 2026 рік за даними YTD Return на 16 листопада, SPY і ACWI за даними Total Real Returns на 17 листопада 2026 року.
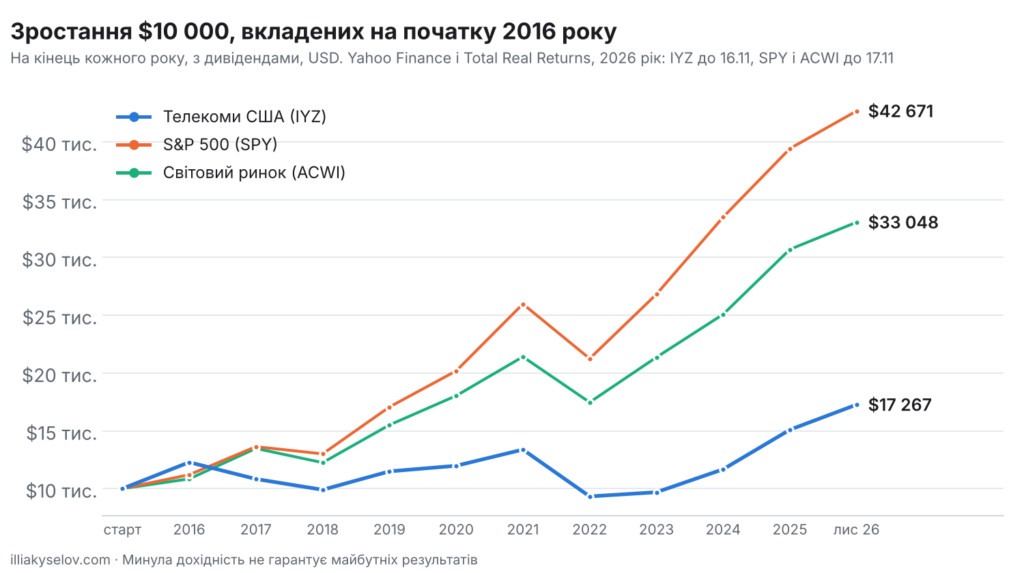
Зростання $10 000, вкладених на початку 2016 року, у фонд американських телекомів IYZ, S&P 500 і світовий ринок акцій
| Рік | Телекоми США (IYZ) | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|
| 2016 | +22,8% | +12,0% | +8,4% |
| 2017 | −11,8% | +21,7% | +24,3% |
| 2018 | −8,6% | −4,6% | −9,1% |
| 2019 | +16,1% | +31,2% | +26,6% |
| 2020 | +4,2% | +18,3% | +16,3% |
| 2021 | +11,7% | +28,7% | +18,7% |
| 2022 | −30,3% | −18,2% | −18,4% |
| 2023 | +3,9% | +26,2% | +22,3% |
| 2024 | +20,5% | +24,9% | +17,4% |
| 2025 | +29,3% | +17,7% | +22,4% |
| 2026 (на листопад) | +14,4% | +8,2% | +7,7% |
| $10 000 на листопад 2026 року | $17 267 | $42 671 | $33 048 |
Таблиця показує, що телекоми довго були одним із найслабших секторів ринку. З 2017 по 2023 рік фонд IYZ майже нічого не заробив, а у 2022 році втратив понад 30%, більше за S&P 500. Ситуація змінилася у 2024–2026 роках, коли американські оператори почали швидко нарощувати прибуток і вільний грошовий потік. У 2025 році IYZ випередив і S&P 500, і світовий ринок, і у 2026 році теж іде попереду.
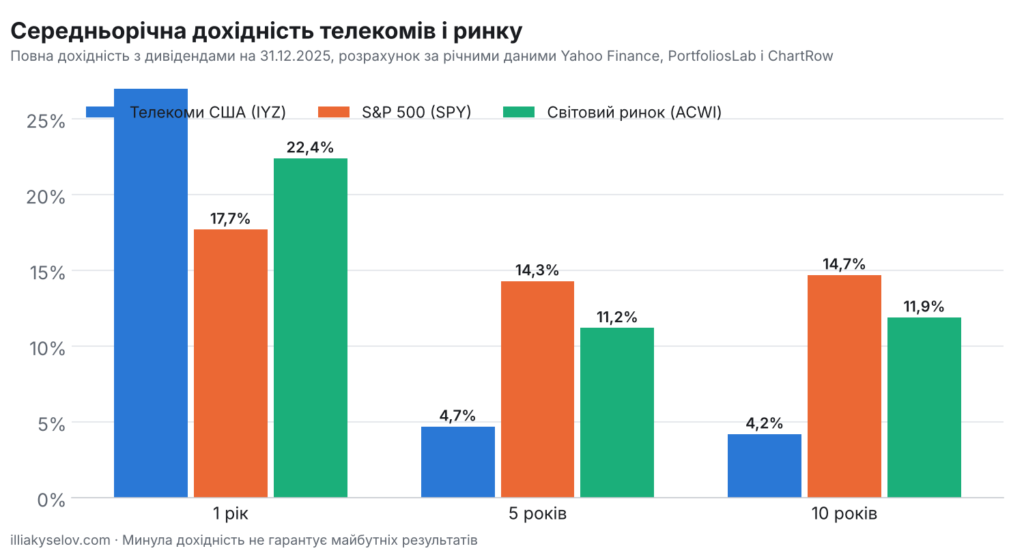
Середньорічна дохідність телекомів США і широкого ринку за 1, 5 і 10 років на 31 грудня 2025 року
| Період | Телекоми США (IYZ) | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|
| 1 рік | +29,3% | +17,7% | +22,4% |
| 5 років | +4,7% | +14,3% | +11,2% |
| 10 років | +4,2% | +14,7% | +11,9% |
Середньорічну дохідність розраховано за річними даними на 31 грудня 2025 року, оскільки 2026 рік ще не завершено. За десять років фонд американських телекомів IYZ приносив у середньому лише 4,2% на рік, утричі менше за S&P 500, хоча останні два роки були для галузі дуже вдалими. $10 000 у IYZ за цей час зросли приблизно до $17 300, тоді як у S&P 500 до $42 700, а у світовому ринку до $33 000. Для тих, хто розглядає інвестиції в телекомунікації, ці цифри показують, що галузь може довгі роки відставати від ринку, а її підйоми пов’язані з конкретними циклами в бізнесі операторів.
Особливості інвестування в телекомунікації
Перша особливість, яку варто враховувати, плануючи інвестиції в телекомунікації, це високі капітальні витрати. Оператори мусять регулярно купувати частоти на аукціонах і оновлювати мережі, спочатку 4G, потім 5G, а далі вже обговорюється 6G. Тому прибуток за звітністю може мати гарний вигляд, а грошей на дивіденди й викуп акцій залишається небагато. Головний показник для інвестора тут вільний грошовий потік.
Друга особливість у структурі ринку. У більшості країн працюють три-чотири великі оператори, і будь-яка зміна цього балансу сильно впливає на всю галузь. Злиття T-Mobile і Sprint у США зміцнило позиції гравців, що залишилися, а можливий прихід SpaceX може знову посилити конкуренцію.
Третя особливість у різниці між регіонами. Американські оператори заробляють з абонента помітно більше за європейських, а ринок США менш роздроблений. Європейські телекоми роками потерпали від суворого регулювання та великої кількості конкурентів, тому їхні акції дешевші й частіше виплачують високі дивіденди.
Четверта особливість пов’язана з податками. З дивідендів американських компаній у разі подання форми W-8BEN зазвичай утримується 15% для резидентів країн, які мають угоду зі США про уникнення подвійного оподаткування, зокрема України. Німеччина, Франція, Іспанія та Швейцарія утримують податок з дивідендів за своїми правилами, і частину його можна повернути за угодами про уникнення подвійного оподаткування.
Ризики інвестицій у телекомунікації
Головний ризик, який несуть інвестиції в телекомунікації, це посилення конкуренції. У 2026 році SpaceX оголосила про плани побудувати в США власну мобільну мережу, і вже сама ця новина призвела до падіння акцій трьох найбільших операторів. Навіть якщо проєкт виявиться складнішим, ніж обіцяно, тиск на ціни може знизити прибуток усієї галузі.
Другий ризик пов’язаний з боргами. Оператори мають великі борги, узяті на купівлю частот, мереж та інших компаній. Verizon після купівлі Frontier активно знижує боргове навантаження. За зростання процентних ставок витрати на обслуговування боргу збільшуються, а акції телекомів, як і інших дивідендних паперів, зазвичай дешевшають.
Третій ризик стосується технологічних змін. Супутниковий зв’язок, нові стандарти й заміна старої інфраструктури потребують постійних вкладень, а попередні мережі швидко застарівають. Крім того, телекоми працюють під пильним контролем регуляторів, які можуть обмежити ціни, злиття або вимагати додаткових інвестицій.
Як вписати телекомунікації в портфель
Телекоми вже входять до широких індексів, але займають у них невелику частку, тому окрема позиція має сенс для тих, хто хоче додати до портфеля стабільний дивідендний бізнес. У своїй практиці я зазвичай обмежую таку частку 3–10% портфеля залежно від цілей і толерантності до ризику. З огляду на тривалі періоди відставання галузі інвестиції в телекомунікації розумніше робити поступово.
Для консервативного підходу краще підходять великі оператори зі стійким грошовим потоком на кшталт Deutsche Telekom, T-Mobile US чи Verizon. Для фондового підходу інвесторам із США підходить IYZ, а інвесторам з ЄС EXV2 на європейських операторів. Готові моделі розподілу активів зібрано в розділі інвестиційних портфелів, а купити всі ці папери можна через міжнародного брокера, про якого розповідається в матеріалі про відкриття рахунку в Interactive Brokers.
Питання та відповіді
Чи варто інвестувати в телекомунікації у 2026 році?
Американські та європейські оператори показують зростання прибутку й підвищують прогнози, а фонд IYZ у 2025–2026 роках випереджає ринок. Але за десять років галузь сильно відстала від S&P 500, а SpaceX може посилити конкуренцію в США. Розумно тримати помірну частку й обирати великих операторів із сильним грошовим потоком.
Який ETF на телекомунікації обрати?
У США основний варіант iShares U.S. Telecommunications ETF (IYZ) з комісією 0,37%. Жителям ЄС підходить iShares STOXX Europe 600 Telecommunications UCITS ETF (ISIN DE000A0H08R2) з комісією 0,46% на європейських операторів. Фонди на сектор комунікаційних послуг варто перевіряти за складом, оскільки в них багато технологічних компаній.
Чим телекомунікації відрізняються від сектору комунікаційних послуг?
Телекомунікації це оператори зв’язку, кабельні компанії та власники мереж. Сектор комунікаційних послуг в індексах S&P і MSCI ширший і включає також Alphabet, Meta, Netflix та інші інтернет- і медіакомпанії. Тому фонд на комунікаційні послуги поводиться радше як технологічний, ніж як телекомунікаційний.
Чи загрожує SpaceX операторам зв’язку?
У 2026 році SpaceX оголосила про плани побудувати в США власну мобільну мережу на частотах, куплених у EchoStar за $19,6 млрд, і домовилася з Qualcomm про постачання обладнання. Аналітики сумніваються в успіху проєкту, оскільки частот у SpaceX значно менше, ніж у великих операторів. Проте це головний новий ризик для американських телекомів.
Які облігації телекомунікаційних компаній обрати?
Приватним інвесторам з ЄС зручні єврооблігації Deutsche Telekom із лотом €1 000, наприклад з погашенням у 2035 році (ISIN XS2948768556) за рейтингу емітента A- від S&P. Із доларових випусків із лотом $2 000 можна розглянути Verizon з погашенням у 2033 році (ISIN US92343VEA89) або T-Mobile USA з погашенням у 2035 році (ISIN US87264ADT97).
Яку частку портфеля відводити під телекомунікації?
Зазвичай від 3% до 10% портфеля понад те, що вже є в широкому індексному фонді. Основу портфеля краще залишити за широкими фондами на акції та облігації.
Висновок
Інвестиції в телекомунікації дають доступ до галузі з майже гарантованим попитом і стабільними дивідендами, але з дуже дорогою інфраструктурою та сильною конкуренцією. За десять років фонд американських телекомів помітно відстав від S&P 500, хоча у 2025–2026 роках оператори показали сильне зростання. У 2026 році галузь зростає й підвищує прогнози, а головним новим ризиком стали плани SpaceX. Розумний підхід полягає в тому, щоб тримати помірну частку, обирати великих операторів із сильним грошовим потоком і регулярно ребалансувати портфель.
Матеріал має інформаційний характер і не є індивідуальною інвестиційною рекомендацією. Дані наведено станом на 16–18 листопада 2026 року, якщо не зазначено інше. Минула дохідність не гарантує майбутніх результатів, інвестиції пов’язані з ризиком втрати капіталу.
Сертифікований аналітик ринків капіталу та цінних паперів CFI CMSA®, сертифікований фахівець із фінансового планування та управління активами CFI FPWMP®, сертифікований аналітик даних і бізнес-аналітики CFI BIDA®, сертифікований фахівець у сфері фінансових технологій CFI FTIP®. Кандидат юридичних наук (PhD), викладач.
Експерт з інвестицій в акції, ETF та облігації на фондових ринках США, Європи та Азії, понад 8 років практики в інвестуванні, $17,3 млн активів в управлінні. Спеціалізації «Управління інвестиціями» (University of Geneva) та «Управління ризиками» (New York Institute of Finance), сертифікації Interactive Brokers, IMF і The World Bank. Член Федерації аудиторів, бухгалтерів і фінансистів АПК України, автор книг з інвестицій та аналізу цінних паперів.