Інвестиції в REIT дозволяють стати співвласником складів, дата-центрів, торгових центрів, житлових комплексів і веж зв’язку, не купуючи жодного об’єкта напряму. REIT, або Real Estate Investment Trust, це компанія, яка володіє дохідною нерухомістю і за законом розподіляє більшу частину прибутку між акціонерами. Тому такі папери цінують за дивіденди. Останні роки були для сектору важкими через зростання процентних ставок, але у 2026 році REIT знову почали обганяти широкий ринок, а великі інвестори активно скуповують публічні компанії.
У цій статті розберемо, як влаштовані REIT, що зараз відбувається на ринку комерційної нерухомості, які акції, ETF та облігації дають доступ до сектору і як REIT поводилися порівняно з S&P 500 та світовими акціями за останні десять років.

Що таке REIT з погляду інвестора
Формат REIT з’явився у США в 1960 році, щоб дати звичайним людям доступ до великої комерційної нерухомості. Компанія отримує статус REIT, якщо основна частина її активів і доходів пов’язана з нерухомістю і якщо вона виплачує акціонерам не менше 90% оподатковуваного прибутку. Натомість REIT не сплачує податок на прибуток на рівні компанії. Схожі режими зараз діють у Великій Британії, Німеччині, Франції, Японії, Сінгапурі, Австралії та багатьох інших країнах.
REIT поділяють на два великі типи. Equity REIT володіють будівлями і заробляють на оренді. Mortgage REIT вкладають в іпотечні кредити та іпотечні облігації і заробляють на відсотках, тому за своєю поведінкою ближчі до фінансового сектору. У цій статті йдеться переважно про перші, вони становлять основу галузевих індексів. У класифікації GICS нерухомість виділена в окремий сектор Real Estate з 2016 року.
Важливо розуміти, що REIT це не одна галузь, а набір дуже різних бізнесів. Логістичний склад, дата-центр, будинок для літніх людей і офіс у центрі міста залежать від різних чинників і в один і той самий рік можуть поводитися протилежно. Тому, обираючи REIT, варто дивитися не лише на дивіденди, а й на тип нерухомості, яким володіє компанія.
Перспективи та оцінки ринку
Головний чинник для нерухомості це процентні ставки. REIT активно користуються позиковими грошима, а їхні дивіденди конкурують із дохідністю облігацій. У вересні 2026 року ФРС уперше з 2023 року підвищила ставку, до 3,75–4,00%, і 28 жовтня залишила її без змін. Дохідність десятирічних казначейських облігацій США 28 жовтня становила 5,03%. Для сектору це несприятливе тло.
Проте операційні показники REIT добрі. За даними Nareit, асоціації американських REIT, у I кварталі 2026 року показник FFO, основний вимірник грошового потоку REIT, зріс на 14,8% рік до року, а чистий операційний дохід порівнянних об’єктів додав 3,8%. З початку року по 20 серпня індекс FTSE Nareit All Equity REITs приніс 16,9% і випередив індекс Russell 1000 на 4,4 процентного пункту.
Ще один сигнал це хвиля поглинань. За підрахунками Nareit, у 2026 році було оголошено 14 угод з купівлі публічних REIT на загальну суму $100,9 млрд. Великі фонди викуповують компанії, тому що акції REIT оцінювалися дешевше, ніж аналогічна нерухомість на приватному ринку. У прогнозі на 2026 рік Nareit оцінювала цей розрив у ставках капіталізації більш ніж у 100 базисних пунктів і очікувала його скорочення. Крім того, у 2025 році азійські REIT зросли на 28,0%, європейські на 19,9%, а американські лише на 5,5%, тому географічна диверсифікація в секторі особливо помітна.
| Джерело | Показник | Значення |
|---|---|---|
| Nareit, 20 серпня 2026 року | FTSE Nareit All Equity REITs з початку року | +16,9%, на 4,4 п.п. вище Russell 1000 |
| Nareit, I квартал 2026 року | Зростання FFO рік до року | +14,8% |
| Nareit, I квартал 2026 року | Зростання NOI порівнянних об’єктів | +3,8% |
| Nareit, 2026 рік | Купівлі публічних REIT | 14 угод на $100,9 млрд |
| ФРС, 28 жовтня 2026 року | Ключова ставка | 3,75–4,00% |
| ChartRow, 11 листопада 2026 року | Дохідність з початку року | VNQ +12,8%, S&P 500 +12,3% |
Хто заробляє в ланцюжку вартості
Гроші в секторі нерухомості заробляють по-різному. Основна модель це оренда. REIT купує або будує об’єкт, здає його орендарям і отримує стабільний потік платежів. Тут важливі тривалість договорів, якість орендарів і можливість підвищувати ставки. Realty Income, наприклад, здає тисячі окремих магазинів та інших об’єктів за довгостроковими договорами, у яких податки, страховку й обслуговування оплачує орендар.
Друга модель це девелопмент, тобто будівництво нових об’єктів і їх здача за ставками, вищими за вартість будівництва. Так працює Prologis, найбільший власник логістичних складів із площею близько 1,3 млрд квадратних футів у 20 країнах. Третя модель це управління чужими грошима. Великі REIT створюють спільні фонди з інституційними інвесторами й отримують комісії за управління.
Найшвидше зростаючі сегменти останніх років пов’язані з технологіями. Дата-центри Equinix і Digital Realty здають місце та електроенергію для серверів, і попит на них підігріває розвиток штучного інтелекту. Prologis теж будує дата-центри на своїх земельних ділянках. Медична нерухомість і житло для літніх людей, як у Welltower, виграють від старіння населення. Офіси та частина торгових центрів, навпаки, досі відчувають тиск через віддалену роботу та інтернет-торгівлю.
Акції REIT
Через окремі акції інвестиції в REIT дозволяють обрати конкретний тип нерухомості, наприклад лише склади й дата-центри або лише житло. Нижче наведено великі компанії, які становлять основу галузевих індексів, з розбивкою за регіонами.
Акції США
Американський ринок REIT найбільший і найрізноманітніший у світі. Частки компаній у фонді VNQ наведено на 31 серпня 2026 року.
| Компанія | Біржа: тикер | Країна | Роль у секторі |
|---|---|---|---|
| Welltower | NYSE: WELL | США | житло для літніх людей і медична нерухомість, 8,7% фонду VNQ |
| Prologis | NYSE: PLD | США | найбільший власник логістичних складів, 6,9% VNQ |
| Equinix | Nasdaq: EQIX | США | дата-центри по всьому світу, 5,5% VNQ |
| American Tower | NYSE: AMT | США | вежі мобільного зв’язку |
| Simon Property Group | NYSE: SPG | США | торгові центри та аутлети |
| Digital Realty | NYSE: DLR | США | дата-центри |
| Realty Income | NYSE: O | США | довгострокова оренда окремих об’єктів, щомісячні дивіденди |
| Public Storage | NYSE: PSA | США | склади індивідуального зберігання |
Акції Європи
У Європі найбільші компанії сектору володіють житлом, логістикою і торговими центрами. Європейські REIT у 2025 році помітно обігнали американські, хоча багато з них сильно постраждали у 2022–2023 роках через зростання ставок ЄЦБ.
| Компанія | Біржа: тикер | Країна | Роль у секторі |
|---|---|---|---|
| Vonovia | XETRA: VNA | Німеччина | найбільший власник орендного житла в Європі |
| LEG Immobilien | XETRA: LEG | Німеччина | орендне житло |
| Segro | LSE: SGRO | Велика Британія | логістичні склади і дата-центри |
| Unibail-Rodamco-Westfield | Euronext Paris: URW | Франція | великі торгові центри в Європі та США |
| Klépierre | Euronext Paris: LI | Франція | торгові центри в континентальній Європі |
| Gecina | Euronext Paris: GFC | Франція | офіси та житло в Парижі |
Акції Азії
В Азійсько-Тихоокеанському регіоні REIT особливо розвинені в Японії, Сінгапурі, Австралії та Гонконгу. Багато з них виплачують дивіденди раз на пів року і дають доступ до орендного ринку економік, що швидко зростають.
| Компанія | Біржа: тикер | Країна | Роль у секторі |
|---|---|---|---|
| Goodman Group | ASX: GMG | Австралія | логістика і дата-центри по всьому світу |
| Link REIT | HKEX: 823 | Гонконг | торгові центри та паркінги |
| CapitaLand Integrated Commercial Trust | SGX: C38U | Сінгапур | торгові центри та офіси |
| Nippon Building Fund | TSE: 8951 | Японія | офісні будівлі в Токіо |
Інші ринки
Серед інших ринків варто виділити Канаду, Мексику та Індію. RioCan (TSX: REI.UN) володіє торговими та житловими об’єктами у найбільших містах Канади. Fibra Uno (BMV: FUNO11) є найбільшим власником комерційної нерухомості в Мексиці. Embassy Office Parks REIT (NSE: EMBASSY) володіє офісними парками в Індії, які орендують переважно міжнародні технологічні компанії.
ETF на REIT
Для більшості приватних інвесторів ETF залишаються найпростішим способом розпочати інвестиції в REIT. Один фонд одразу дає десятки або сотні компаній різних типів нерухомості і знижує ризик невдачі окремого об’єкта чи орендаря.
ETF США
| Фонд | Біржа: тикер | TER | Активи | Запуск |
|---|---|---|---|---|
| Vanguard Real Estate ETF | NYSE Arca: VNQ | 0,13% | близько $38 млрд | 2004 |
| Schwab U.S. REIT ETF | NYSE Arca: SCHH | 0,07% | $10,8 млрд | 2011 |
| Real Estate Select Sector SPDR Fund | NYSE Arca: XLRE | 0,08% | $7,85 млрд | 2015 |
| iShares Global REIT ETF | NYSE Arca: REET | 0,14% | близько $4,9 млрд | 2014 |
Vanguard Real Estate ETF (NYSE Arca: VNQ) найбільший і найвідоміший фонд на американські REIT, у ньому близько 150 компаній. Schwab U.S. REIT ETF (NYSE Arca: SCHH) найдешевший за комісією. Real Estate Select Sector SPDR Fund (NYSE Arca: XLRE) повторює сектор нерухомості індексу S&P 500 і містить близько 30 великих компаній. iShares Global REIT ETF (NYSE Arca: REET) додає до американських REIT європейські, японські та австралійські. Дані про активи наведено за сайтами емітентів і галузевими оглядами за червень–жовтень 2026 року.
UCITS ETF на REIT
Інвесторам з ЄС американські ETF зазвичай недоступні через вимоги PRIIPs, тому їм підходять фонди європейського стандарту UCITS. Є фонди на світові, американські та європейські REIT.
| Фонд | ISIN | Біржа: тикер | TER | Розмір | Тип* |
|---|---|---|---|---|---|
| iShares Developed Markets Property Yield UCITS ETF | IE00B1FZS350 | LSE: IWDP | 0,59% | $1,71 млрд | Dist |
| iShares European Property Yield UCITS ETF | IE00B0M63284 | Euronext Amsterdam: IPRP | 0,40% | €0,75 млрд | Dist |
| Xtrackers FTSE Developed Europe Real Estate UCITS ETF 1C | LU0489337690 | XETRA: D5BK | 0,33% | близько €0,7 млрд | Acc |
| iShares US Property Yield UCITS ETF | IE00B1FZSF77 | LSE: IUSP | 0,40% | $0,69 млрд | Dist |
| Amundi FTSE EPRA Nareit Global UCITS ETF Acc | LU1437018838 | Euronext Paris: EPRA | 0,24% | близько €0,35 млрд | Acc |
* Acc означає накопичувальний фонд, дивіденди реінвестуються. Dist означає розподільчий фонд, дивіденди виплачуються інвестору.
iShares Developed Markets Property Yield (LSE: IWDP) найбільший фонд у цій групі. Він вкладає в REIT розвинених країн, відбираючи компанії з вищою дивідендною дохідністю, а найбільші позиції фонду це Prologis, Equinix і Simon Property Group. Amundi FTSE EPRA Nareit Global (Euronext Paris: EPRA) помітно дешевший за комісією і реінвестує дивіденди. Фонди iShares і Xtrackers на європейську нерухомість підходять тим, хто хоче отримати сектор без валютного ризику долара. Повний перелік європейських фондів можна знайти в довіднику UCITS ETF.
ETF інших ринків
Галузеві фонди є і на азійських біржах. Наприклад, NEXT FUNDS Tokyo Stock Exchange REIT Index ETF (TSE: 1343) від Nomura Asset Management повторює індекс японських REIT і працює з 2008 року. Для інвесторів з ЄС такі фонди, як і американські, зазвичай недоступні, оскільки в них немає документа KID, якого вимагає регламент PRIIPs.
Облігації REIT
Найбільші REIT випускають облігації інвестиційного рівня, а Prologis, Simon Property Group і Public Storage мають рейтинги категорії A. Облігації підходять тим, для кого інвестиції в REIT означають передбачуваний процентний дохід без коливань ціни акцій. Нижче випуски великих компаній сектору зі строком погашення понад три роки.
| Емітент і випуск | ISIN | Погашення | Валюта | Рейтинг (агентство) | Мін. лот |
|---|---|---|---|---|---|
| Prologis L.P. 2,25% | US74340XBM20 | 15.04.2030 | USD | A2 (Moody’s) | $2 000 |
| Simon Property Group L.P. 2,65% | US828807DK02 | 15.07.2030 | USD | A (S&P) | $2 000 |
| Equinix 2,15% | US29444UBH86 | 15.07.2030 | USD | Baa1 (Moody’s) | $2 000 |
| Realty Income 3,25% | US756109AX24 | 15.01.2031 | USD | A3 (Moody’s) | $2 000 |
| Public Storage 2,30% | US74460WAE75 | 01.05.2031 | USD | A2 (Moody’s) | $2 000 |
Усі випуски розміщувалися у 2020–2021 роках, коли ставки були дуже низькими, тому зараз торгуються нижче номіналу, і значна частина доходу за ними припадає на зростання ціни до погашення. Рейтинги вказано для старшого незабезпеченого боргу емітентів. Випуски мають право дострокового викупу, наприклад Prologis може погасити свої облігації за номіналом з 15 січня 2030 року, а Simon і Equinix з 15 квітня 2030 року. Перед купівлею варто перевірити в брокера доступність конкретного ISIN і поточну дохідність до погашення.
Як REIT поводилися на ринку
Наскільки виправдані інвестиції в REIT, найкраще видно за цифрами. Для порівняння взято фонд VNQ як індикатор американських REIT, а також SPY як індекс S&P 500 і ACWI як світовий ринок акцій. Усі дані наведено з урахуванням реінвестованих дивідендів у доларах США станом на 11 листопада 2026 року.
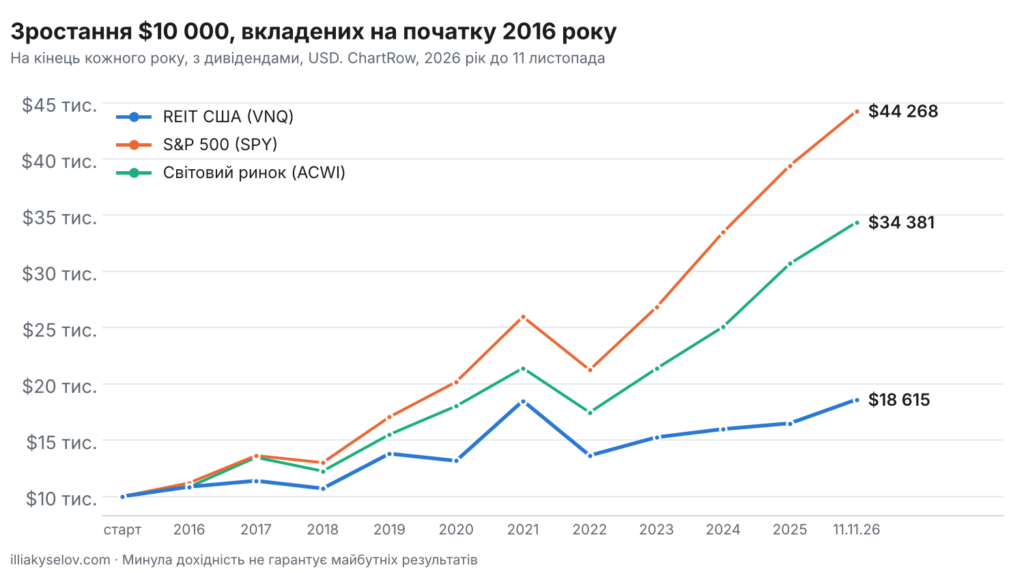
Зростання $10 000, вкладених на початку 2016 року, у фонд REIT США VNQ, S&P 500 і світовий ринок акцій
| Рік | REIT США (VNQ) | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|
| 2016 | +8,6% | +12,0% | +8,4% |
| 2017 | +4,9% | +21,7% | +24,3% |
| 2018 | −6,0% | −4,6% | −9,1% |
| 2019 | +28,9% | +31,2% | +26,6% |
| 2020 | −4,6% | +18,3% | +16,3% |
| 2021 | +40,5% | +28,7% | +18,7% |
| 2022 | −26,3% | −18,2% | −18,4% |
| 2023 | +11,9% | +26,2% | +22,3% |
| 2024 | +4,8% | +24,9% | +17,4% |
| 2025 | +3,2% | +17,7% | +22,4% |
| 2026 (до 11 листопада) | +12,8% | +12,3% | +12,0% |
| $10 000 на 11.11.2026 | $18 615 | $44 268 | $34 381 |
Таблиця показує, наскільки сильно REIT залежать від ставок. У 2020 році пандемія вдарила по торгових центрах, готелях і офісах, і VNQ втратив 4,6%, коли S&P 500 зріс на 18,3%. У 2021 році сектор відігрався зростанням на 40,5%. У 2022 році, коли ФРС різко підняла ставки, VNQ впав на 26,3%, сильніше за широкий ринок. Після цього три роки поспіль REIT помітно відставали. У 2026 році сектор уперше за довгий час іде нарівні з ринком і навіть трохи попереду.
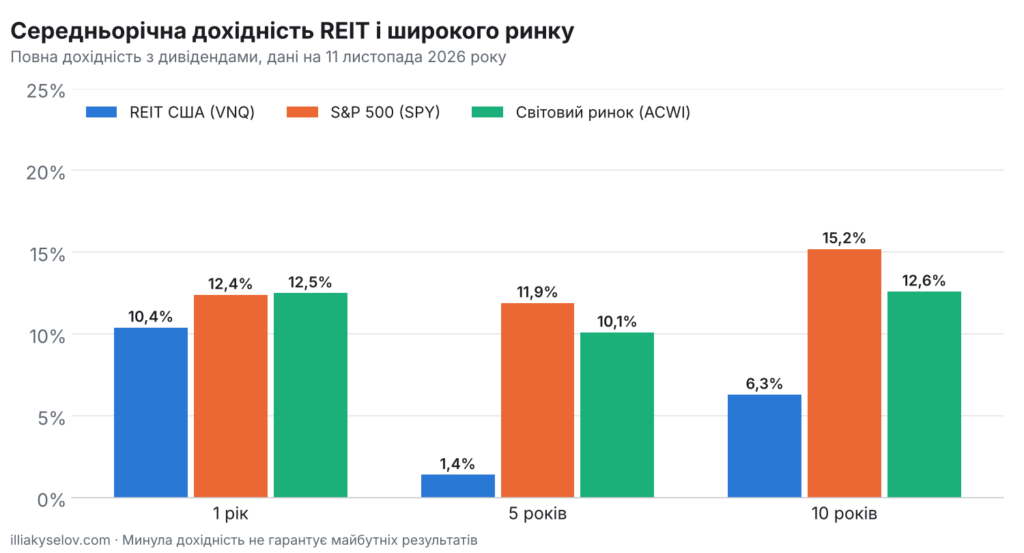
Середньорічна дохідність фонду REIT США і широкого ринку за 1, 5 і 10 років
| Період | REIT США (VNQ) | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|
| 1 рік | +10,4% | +12,4% | +12,5% |
| 5 років | +1,4% | +11,9% | +10,1% |
| 10 років | +6,3% | +15,2% | +12,6% |
Джерело даних ChartRow, дані на 11 листопада 2026 року. Для тих, хто розглядає інвестиції в REIT на довгий строк, найважливіший десятирічний результат. На цьому горизонті VNQ поступається S&P 500 майже 9 процентних пунктів на рік, а світовому ринку близько 6 пунктів. За п’ять років фонд приніс лише 1,4% на рік, це прямий наслідок зростання ставок у 2022 році. Останнє десятиліття для американських REIT було одним із найслабших порівняно з широким ринком акцій. Почасти тому у 2026 році акції REIT оцінювалися дешевше за аналогічну нерухомість на приватному ринку.
Особливості інвестування в REIT
Перша особливість, яку варто враховувати, плануючи інвестиції в REIT, це висока чутливість до ставок. Коли дохідність облігацій зростає, дивіденди REIT стають менш привабливими, а рефінансування боргів дорожчає. Тому REIT часто поводяться як гібрид акцій і довгих облігацій. Зниження ставок зазвичай допомагає сектору, а їх зростання б’є по ньому сильніше, ніж по ринку загалом.
Друга особливість у високих дивідендах. Дивідендна дохідність VNQ становить близько 3,5–3,7%, що помітно вище, ніж у S&P 500. Але висока виплата означає, що REIT залишають собі мало грошей і для зростання їм доводиться регулярно позичати або випускати нові акції.
Третя особливість пов’язана з оцінкою. Звичайний коефіцієнт P/E для REIT мало що говорить, бо бухгалтерський прибуток занижений через амортизацію будівель. Замість нього аналітики дивляться на FFO та AFFO, тобто грошовий потік від операцій, а також на вартість чистих активів. Варто знати і те, що близько 15% активів VNQ вкладено в інший фонд Vanguard на американську нерухомість, через який він опосередковано тримає акції тих самих REIT.
Четверта особливість пов’язана з податками. З дивідендів американських компаній при поданні форми W-8BEN зазвичай утримується 15% для резидентів країн, які мають угоду зі США про уникнення подвійного оподаткування, зокрема України. Але виплати REIT за складом складніші за звичайні дивіденди, до них може входити приріст капіталу та повернення капіталу, тому порядок оподаткування конкретних виплат краще уточнити в брокера або податкового консультанта.
Ризики інвестицій у REIT
Головний ризик, який несуть інвестиції в REIT, це затяжний період високих ставок. ФРС у вересні 2026 року знову почала підвищувати ставку, а дохідність десятирічних облігацій США перевищила 5%. Якщо ставки залишаться високими надовго, компаніям доведеться рефінансувати дешеві борги, взяті у 2020–2021 роках, під значно вищий відсоток, і це вдарить по їхньому прибутку та дивідендах.
Другий ризик пов’язаний з окремими типами нерухомості. Офіси досі страждають від віддаленої роботи, слабкі торгові центри від інтернет-торгівлі. Навіть сегменти, що зростають, несуть свої ризики. Дата-центрам потрібні величезні обсяги електроенергії та капітальних вкладень, а їхній майбутній попит багато в чому залежить від того, як довго триватиме бум штучного інтелекту.
Третій ризик стосується концентрації та валюти. У широких фондах найбільші позиції займають кілька компаній, а самі фонди сильно залежать від ринку США. Для інвесторів, які рахують дохідність у євро або гривнях, коливання курсу долара можуть як посилити, так і з’їсти дохідність. Нарешті, висока дивідендна дохідність сама по собі не гарантує надійності, адже за проблем з орендарями REIT може скоротити виплати.
Як вписати REIT у портфель
REIT уже входять до широких індексів, але їхня частка там невелика, тому окрема позиція в нерухомості має сенс для додаткової диверсифікації та дивідендного доходу. У своїй практиці я зазвичай обмежую таку частку 3–10% портфеля залежно від цілей і толерантності до ризику. Інвестиції в REIT розумніше робити поступово, адже вгадати момент розвороту ставок майже неможливо.
Для пасивного підходу найзручніші широкі фонди з таблиць вище, наприклад VNQ або SCHH для американського ринку, IWDP або Amundi EPRA для світового. Тим, хто обирає окремі акції, варто зібрати кошик з різних типів нерухомості, наприклад Prologis, Equinix, Welltower, Realty Income і Public Storage. Готові моделі розподілу активів зібрано в розділі інвестиційних портфелів, а купити всі ці папери можна через міжнародного брокера, про якого розказано в матеріалі про відкриття рахунку в Interactive Brokers.
Питання та відповіді
Що таке REIT простими словами?
Це компанія, яка володіє дохідною нерухомістю, наприклад складами, офісами, житлом або дата-центрами, і виплачує акціонерам більшу частину прибутку. У США REIT зобов’язаний розподіляти не менше 90% оподатковуваного прибутку і за це не сплачує податок на прибуток на рівні компанії.
Чи варто інвестувати в REIT у 2026 році?
Ситуація неоднозначна. Операційні показники REIT добрі, великі фонди скуповують публічні компанії, а з початку року VNQ зріс на 12,8%. Але ФРС знову підвищує ставку, а дохідність десятирічних облігацій США вища за 5%, що тисне на сектор. Розумно тримати помірну частку і докуповувати поступово.
Які ETF на REIT обрати?
У США найбільші й найдешевші фонди VNQ з комісією 0,13% і SCHH з комісією 0,07%. Мешканцям ЄС підходять iShares Developed Markets Property Yield UCITS ETF (ISIN IE00B1FZS350) та Amundi FTSE EPRA Nareit Global UCITS ETF (ISIN LU1437018838).
Чому REIT падають при зростанні ставок?
По-перше, REIT багато позичають, і зростання ставок збільшує їхні витрати на відсотки. По-друге, їхні дивіденди конкурують із дохідністю облігацій, і коли облігації починають платити більше, інвестори вимагають від REIT вищої дохідності, тобто нижчої ціни акцій. У 2022 році VNQ через це втратив 26,3%.
Чи є облігації REIT?
Так. Prologis, Simon Property Group, Realty Income, Equinix і Public Storage випускають доларові облігації інвестиційного рівня. Наприклад, облігації Prologis з погашенням у 2030 році (ISIN US74340XBM20) і Realty Income з погашенням у 2031 році (ISIN US756109AX24), мінімальний лот за ними $2 000.
Яку частку портфеля відводити під REIT?
Зазвичай від 3% до 10% портфеля понад те, що вже є в широкому індексному фонді. Основу портфеля краще залишити за широкими фондами на акції та облігації.
Висновок
Інвестиції в REIT дають доступ до дохідної нерухомості по всьому світу і стабільні дивіденди без купівлі будівель напряму. Останні десять років сектор сильно відставав від ринку через пандемію і різке зростання ставок, але у 2026 році REIT показують добрі операційні результати і знову йдуть нарівні з S&P 500. Головний чинник на найближчі роки це ставки, тому розумний підхід полягає в тому, щоб тримати помірну частку, розподіляти її між різними типами нерухомості та регіонами і регулярно ребалансувати портфель.
Матеріал має інформаційний характер і не є індивідуальною інвестиційною рекомендацією. Дані наведено станом на 11 листопада 2026 року. Минула дохідність не гарантує майбутніх результатів, інвестиції пов’язані з ризиком втрати капіталу.
Сертифікований аналітик ринків капіталу та цінних паперів CFI CMSA®, сертифікований фахівець із фінансового планування та управління активами CFI FPWMP®, сертифікований аналітик даних і бізнес-аналітики CFI BIDA®, сертифікований фахівець у сфері фінансових технологій CFI FTIP®. Кандидат юридичних наук (PhD), викладач.
Експерт з інвестицій в акції, ETF та облігації на фондових ринках США, Європи та Азії, понад 8 років практики в інвестуванні, $17,3 млн активів в управлінні. Спеціалізації «Управління інвестиціями» (University of Geneva) та «Управління ризиками» (New York Institute of Finance), сертифікації Interactive Brokers, IMF і The World Bank. Член Федерації аудиторів, бухгалтерів і фінансистів АПК України, автор книг з інвестицій та аналізу цінних паперів.