Інвестиції в люксові бренди означають вкладення в компанії, які виробляють і продають предмети розкоші, від сумок і одягу до ювелірних прикрас, годинників і дорогого алкоголю. Найвідоміші з них LVMH, Hermès, Richemont і Kering. Довгий час галузь вважалася однією з найдохідніших на фондовому ринку, але 2026 рік став для неї важким. Війна на Близькому Сході та слабкий попит у Китаї вдарили по продажах і обвалили акції багатьох компаній.
У цій статті розберемо, як влаштована індустрія розкоші з погляду інвестора, хто в ній заробляє, які акції, ETF та облігації дають до неї доступ і як індекс розкоші поводився порівняно з S&P 500 і світовим ринком за останні десять років.

Що таке люксові бренди з погляду інвестора
В індустрії розкоші є кілька груп компаній. Великі конгломерати на кшталт LVMH і Kering володіють десятками будинків моди, ювелірних і годинникових брендів. Монобрендові компанії, наприклад Hermès, Moncler і Brunello Cucinelli, розвивають одну марку. Richemont і Swatch Group спеціалізуються на ювелірних прикрасах і годинниках, а Ferrari часто відносять до розкоші, а не до автопрому, бо компанія продає обмежену кількість машин за дуже високими цінами.
Тут ідеться про так звані особисті предмети розкоші, тобто речі, які людина купує для себе. Розкіш вражень, від дорогих готелів до круїзів, розібрано в матеріалах про інвестиції в готельний бізнес та інвестиції в туризм.
Головна особливість галузі в тому, що сильні бренди можуть роками підвищувати ціни, зберігаючи дуже високу маржу, але попит на розкіш сильно залежить від настроїв заможних покупців і туристичних потоків. Тому інвестиції в люксові бренди поєднують риси захисного бізнесу з високою циклічністю акцій.
Перспективи та оцінки ринку
Після двох слабких років ринок поступово стабілізується. За даними дослідження Bain & Company та італійської асоціації Altagamma, ринок особистих предметів розкоші скоротився з €364 млрд у 2024 році до €358 млрд у 2025 році, а у 2026 році, за базовим сценарієм, зросте на 2–4% до €365–373 млрд.
Зростання дуже нерівномірне. У листопадовому огляді Altagamma, опублікованому 18 листопада 2026 року, Bain оцінює зростання ринку особистої розкоші в Америці у 2026 році у 7–9% за сталих курсів, в Японії та решті Азії у 5–7%, у Європі в 1–3%. У материковому Китаї очікується зниження на 1–3%, а на Близькому Сході, в Африці та Океанії на 10–14%. Найкраще зростають ювелірні прикраси, на 8–10%, шкіряні вироби додають 0–2%, а взуття падає. Кількість покупців особистої розкоші скоротилася з 400 млн у 2022 році до приблизно 315 млн у 2026 році, і ринок дедалі більше тримається на найзаможніших клієнтах.
На 2027 рік аналітики, опитані Altagamma, очікують органічного зростання виручки компаній на 4–6% і зростання EBITDA на 5%, а найшвидшим сегментом знову мають стати ювелірні прикраси зі зростанням на 6%.
| Джерело | Показник | Значення |
|---|---|---|
| Bain & Company та Altagamma, червень 2026 року | Ринок особистої розкоші | €358 млрд у 2025 році, €365–373 млрд у 2026 році |
| Altagamma та Bain, листопад 2026 року | Увесь ринок розкоші у 2026 році | €1,526 трлн, зростання 0–2% за сталих курсів |
| Altagamma та Bain, листопад 2026 року | Зростання ювелірних прикрас у 2026 році | +8–10% |
| Altagamma та Bain, листопад 2026 року | Кількість покупців особистої розкоші | близько 315 млн проти 400 млн у 2022 році |
| Altagamma Consensus, листопад 2026 року | Органічне зростання виручки компаній у 2027 році | +4–6% |
Хто заробляє в ланцюжку вартості
Найкраще у 2026 році виглядають ювелірні будинки. Richemont, власник Cartier і Van Cleef & Arpels, у першому півріччі свого фінансового року, з квітня по вересень 2026 року, збільшив виручку на 16% до €12,3 млрд, а продажі ювелірних будинків зросли на 19% за сталих курсів. Ювелірний напрям LVMH, до якого входять Tiffany і Bulgari, за дев’ять місяців 2026 року зріс на 8% в органічному вимірі.
Модні будинки переживають спад. Найбільший у світі люксовий концерн LVMH за дев’ять місяців 2026 року отримав виручку €57,1 млрд за органічного зростання на 2%, але в III кварталі продажі моди та шкіряних виробів, до яких входять Louis Vuitton і Dior, знизилися на 5% через слабкий попит у Китаї. У Kering виручка в III кварталі становила €3,35 млрд, на 1% менше в порівнянному вимірі, а головний бренд групи Gucci втратив 6%.
Окремо стоїть Hermès. За дев’ять місяців 2026 року виручка компанії зросла на 6,0% за сталих курсів до €12,26 млрд, а продажі шкіряних виробів і сідел у III кварталі зросли на 10,8%. Дефіцит сумок Birkin і Kelly та контроль над каналами продажу дають змогу Hermès зростати навіть тоді, коли ринок стоїть на місці.
Акції люксових брендів
Через окремі акції інвестиції в люксові бренди дають змогу вибрати потрібний сегмент, від моди та шкіри до ювелірних прикрас і годинників. Більшість найбільших компаній галузі розташовані в Європі.
Акції Європи
Європа історично є центром індустрії розкоші. Тут розташовані майже всі найбільші модні, ювелірні та годинникові будинки.
| Компанія | Біржа: тікер | Країна | Роль у галузі |
|---|---|---|---|
| LVMH | Euronext Paris: MC | Франція | найбільший концерн, Louis Vuitton, Dior, Tiffany, Moët Hennessy |
| Hermès | Euronext Paris: RMS | Франція | шкіряні вироби, сумки Birkin і Kelly |
| Richemont | SIX: CFR | Швейцарія | ювелірні прикраси та годинники, Cartier, Van Cleef & Arpels |
| Kering | Euronext Paris: KER | Франція | Gucci, Saint Laurent, Bottega Veneta |
| Moncler | Borsa Italiana: MONC | Італія | преміальний верхній одяг |
| Brunello Cucinelli | Borsa Italiana: BC | Італія | одяг із кашеміру |
| Swatch Group | SIX: UHR | Швейцарія | годинники Omega, Breguet, Longines |
Акції США
У США працюють виробники доступної розкоші та косметики, а також Ferrari, акції якої торгуються в Нью-Йорку та Мілані.
| Компанія | Біржа: тікер | Країна | Роль у галузі |
|---|---|---|---|
| Ferrari | NYSE: RACE | Італія | спортивні автомобілі класу люкс |
| Tapestry | NYSE: TPR | США | сумки та аксесуари Coach, Kate Spade |
| Ralph Lauren | NYSE: RL | США | преміальний одяг |
| Estée Lauder | NYSE: EL | США | преміальна косметика та парфумерія |
Акції Азії
В Азії торгуються акції італійського будинку Prada та найбільшої ювелірної мережі Китаю.
| Компанія | Біржа: тікер | Країна | Роль у галузі |
|---|---|---|---|
| Prada | HKEX: 1913 | Італія | Prada, Miu Miu |
| Chow Tai Fook Jewellery | HKEX: 1929 | Гонконг | ювелірна мережа |
| Shiseido | TSE: 4911 | Японія | преміальна косметика |
ETF на люксові бренди
Через ETF інвестиції в люксові бренди найпростіші, але вибір фондів тут дуже невеликий.
ETF США
Наразі в США немає чинних ETF на індустрію розкоші. Обидва спеціалізовані фонди останніх років закрилися через малі активи.
| Фонд | Біржа: тікер | TER | Активи | Запуск |
|---|---|---|---|---|
| Roundhill S&P Global Luxury ETF | NYSE Arca: LUXX | 0,45% | закритий у листопаді 2024 року | 2023 |
| KraneShares Global Luxury Index ETF | NYSE Arca: KLXY | 0,69% | закритий у березні 2026 року | 2023 |
Roundhill S&P Global Luxury ETF (NYSE Arca: LUXX) відстежував індекс S&P Global Luxury і був ліквідований у листопаді 2024 року. KraneShares Global Luxury Index ETF (NYSE Arca: KLXY) припинив торги 13 березня 2026 року, коли його активи становили близько $2 млн. Тому американським інвесторам залишається купувати окремі акції або широкі фонди споживчого сектору.
UCITS ETF на люксові бренди
Інвесторам із ЄС американські ETF зазвичай недоступні через вимоги PRIIPs, але в Європі є фонд на той самий індекс S&P Global Luxury.
| Фонд | ISIN | Біржа: тікер | TER | Розмір | Тип* |
|---|---|---|---|---|---|
| Amundi Global Luxury UCITS ETF EUR Acc | LU1681048630 | XETRA: GLUX | 0,25% | близько €347 млн | Acc |
| Amundi Global Luxury UCITS ETF USD Acc | LU1681048713 | за ISIN | 0,25% | близько €37 млн | Acc |
| Boreas S&P Absolute Luxury UCITS ETF USD (Acc) | IE000LVB7GJ9 | за ISIN | 0,49% | близько €1 млн | Acc |
* Acc означає накопичувальний фонд, дивіденди реінвестуються. Dist означає розподільний фонд, дивіденди виплачуються інвестору.
Amundi Global Luxury UCITS ETF (XETRA: GLUX) відстежує індекс S&P Global Luxury, до якого входять 80 компаній. Крім класичних люксових брендів, в індексі є Ferrari, Tesla, Mercedes-Benz, круїзна Royal Caribbean і готельні мережі Hilton і Marriott. На 31 серпня 2026 року найбільшими позиціями були Richemont (7,99%), LVMH (7,83%), Hermès (7,71%) і Ferrari (6,88%). Boreas S&P Absolute Luxury UCITS ETF поки дуже маленький. Повний список європейських фондів можна знайти в довіднику UCITS ETF.
ETF інших ринків
Фонди на індекс розкоші є, наприклад, у Китаї, але для інвесторів із ЄС такі фонди, як і американські, зазвичай недоступні, оскільки вони не мають документа KID, якого вимагає регламент PRIIPs. Тому азійські компанії на кшталт Prada або Chow Tai Fook простіше купувати окремими акціями.
Облігації люксових компаній
Облігації підходять тим, для кого інвестиції в люксові бренди означають процентний дохід без різких коливань ціни акцій. Найбільші люксові компанії мають високі кредитні рейтинги, а більшість їхніх облігацій випущено в євро. Нижче старші випуски зі строком погашення понад три роки.
| Емітент і випуск | ISIN | Погашення | Валюта | Рейтинг (агентство) | Мін. лот |
|---|---|---|---|---|---|
| Tapestry 5,1% | US876030AK37 | 11.03.2030 | USD | BBB (S&P) | $2 000 |
| Richemont International Holding 1,125% | XS2170736263 | 26.05.2032 | EUR | A+ (S&P) | €100 000 |
| LVMH 3,5% | FR001400KJO0 | 07.09.2033 | EUR | AA- (S&P) | €100 000 |
| Kering 3,625% | FR001400U595 | 21.11.2034 | EUR | BBB+ (S&P) | €100 000 |
| Richemont International Holding 2,0% | XS1789759195 | 26.03.2038 | EUR | A+ (S&P) | €100 000 |
Рейтинги наведено як рейтинги емітента або гаранта. Випуски Richemont International Holding гарантовані материнською Richemont, а їхній рейтинг зазначено на момент розміщення. У листопаді 2025 року S&P підтвердило рейтинг Kering BBB+ і покращило прогноз до стабільного після угоди з L’Oréal на €4 млрд. Європейські випуски з лотом €100 000 розраховані на професійних інвесторів, а доларовий випуск Tapestry з лотом $2 000 доступніший приватним інвесторам. Перед купівлею варто перевірити в брокера умови конкретного ISIN, право дострокового погашення та поточну дохідність до погашення.
Як люксові бренди поводилися на ринку
Наскільки виправдані інвестиції в люксові бренди, найкраще видно з цифр. Для порівняння взято індекс S&P Global Luxury, який відстежує фонд Amundi, проти SPY як індексу S&P 500 і ACWI як світового ринку акцій. Дохідність індексу розкоші наведено з урахуванням дивідендів у доларах США за даними Amundi, 2026 рік на 31 серпня. SPY і ACWI наведено за даними ChartRow і Total Real Returns, 2026 рік на 17 листопада.
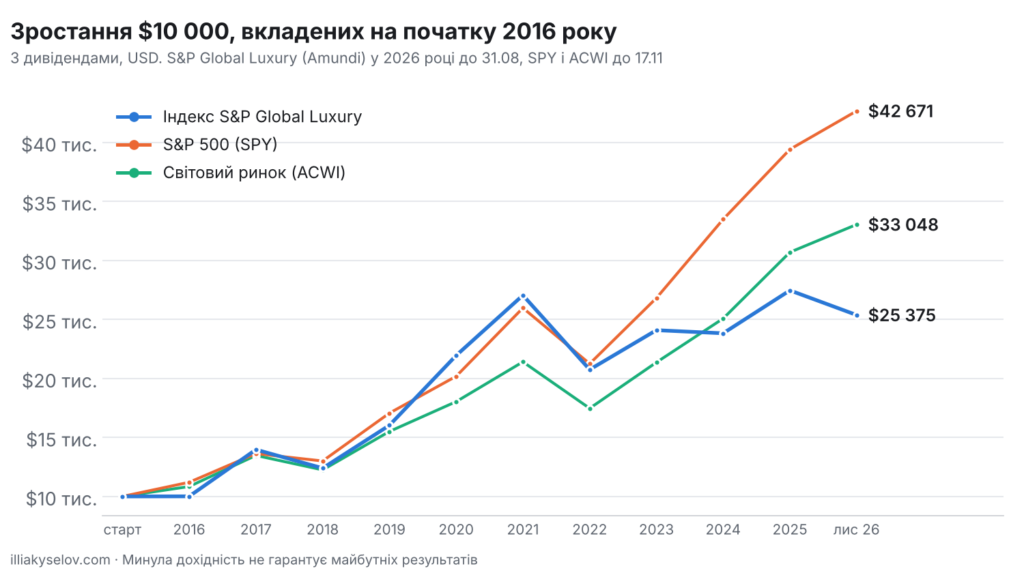
Зростання $10 000, вкладених на початку 2016 року, в індекс S&P Global Luxury, S&P 500 і світовий ринок акцій
| Рік | Індекс S&P Global Luxury | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|
| 2016 | +0,1% | +12,0% | +8,4% |
| 2017 | +39,6% | +21,7% | +24,3% |
| 2018 | −11,3% | −4,6% | −9,1% |
| 2019 | +29,3% | +31,2% | +26,6% |
| 2020 | +36,9% | +18,3% | +16,3% |
| 2021 | +23,3% | +28,7% | +18,7% |
| 2022 | −23,3% | −18,2% | −18,4% |
| 2023 | +16,1% | +26,2% | +22,3% |
| 2024 | −1,1% | +24,9% | +17,4% |
| 2025 | +15,3% | +17,7% | +22,4% |
| 2026 (на серпень і листопад) | −7,6% | +8,2% | +7,7% |
| $10 000 у 2026 році | $25 375 | $42 671 | $33 048 |
Таблиця показує, як змінилася галузь. До 2021 року індекс розкоші часто випереджав ринок, а у 2017 і 2020 роках приніс майже 40% і 37%. Після 2022 року він стабільно відставав, а у 2026 році знову пішов у мінус. Окремі європейські акції впали сильніше за індекс. За даними Luxury Tribune, на 8 липня 2026 року LVMH подешевшала з початку року на 24,8%, а Hermès на 26%.
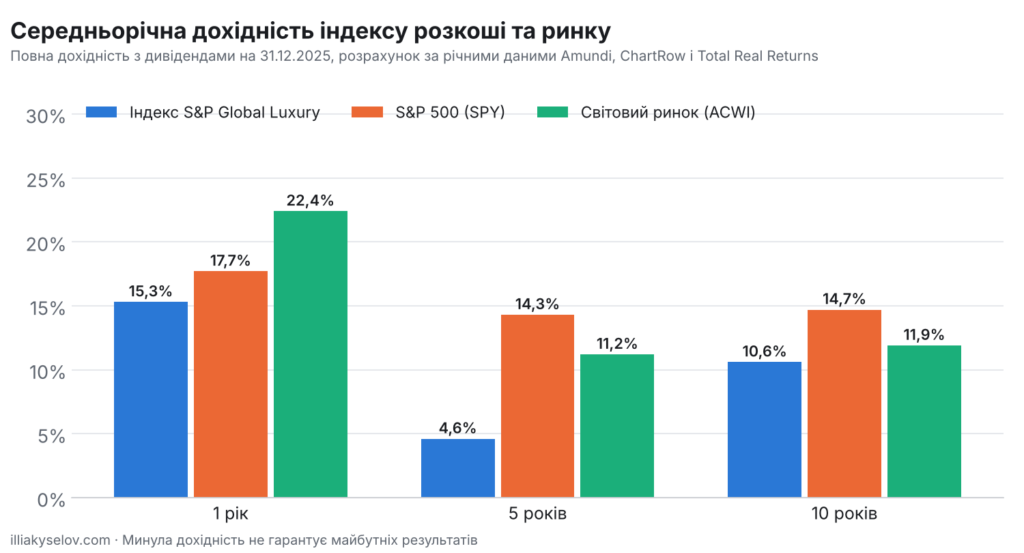
Середньорічна дохідність індексу розкоші та широкого ринку за 1, 5 і 10 років на 31 грудня 2025 року
| Період | Індекс S&P Global Luxury | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|
| 1 рік | +15,3% | +17,7% | +22,4% |
| 5 років | +4,6% | +14,3% | +11,2% |
| 10 років | +10,6% | +14,7% | +11,9% |
Середньорічну дохідність розраховано за річними даними на 31 грудня 2025 року, оскільки 2026 рік ще не завершився. За п’ять років до кінця 2025 року індекс розкоші приносив у середньому лише 4,6% на рік, утричі менше за S&P 500, хоча за десять років розрив менший завдяки сильним 2017–2021 рокам. Для тих, хто розглядає інвестиції в люксові бренди, це означає, що епоха легкого зростання закінчилася і вибір конкретних компаній став важливішим, ніж ставка на галузь загалом.
Особливості інвестування в люксові бренди
Перша особливість, яку варто враховувати, плануючи інвестиції в люксові бренди, це розрив між компаніями. У 2026 році ювелірні будинки Richemont зростали двозначними темпами, Hermès додавав близько 6%, а продажі моди LVMH і Gucci падали. Інвестиція в галузь загалом усереднює ці результати.
Друга особливість пов’язана з туризмом і географією. Значну частину розкоші купують туристи в Європі та в торговельних центрах Близького Сходу. За словами фінансової директорки LVMH, після початку війни з Іраном відвідуваність торговельних центрів на Близькому Сході, який дає компанії близько 6% виручки, спочатку впала в середньому приблизно наполовину.
Третя особливість у структурі власності. Багато люксових компаній контролюють родини засновників, наприклад Арно в LVMH, родина Ермес у Hermès і Піно в Kering. Це допомагає думати про бренд на десятиліття вперед, але знижує вплив міноритарних акціонерів.
Четверта особливість пов’язана з податками. Франція, Швейцарія та Італія утримують податок із дивідендів за своїми правилами, і частину його можна повернути за угодами про уникнення подвійного оподаткування. З дивідендів американських компаній у разі подання форми W-8BEN зазвичай утримується 15% для резидентів країн, які мають угоду зі США, зокрема України.
Ризики інвестицій у люксові бренди
Головний ризик, який несуть інвестиції в люксові бренди, це залежність від Китаю. Китайські покупці багато років були головним джерелом зростання, але у 2026 році Bain очікує зниження ринку особистої розкоші в материковому Китаї на 1–3%, а LVMH і Kering прямо називали слабкий китайський попит причиною падіння продажів.
Другий ризик пов’язаний із геополітикою та подорожами. Війна на Близькому Сході у 2026 році вдарила одночасно по місцевих покупцях і по туристичних потоках. За даними Bloomberg, до середини квітня 2026 року європейські люксові компанії втратили близько $180 млрд ринкової вартості.
Третій ризик стосується самих брендів. Після сильного підвищення цін у 2021–2024 роках частина покупців середнього класу пішла із сегмента, а кількість покупців особистої розкоші скоротилася приблизно на 85 млн осіб із 2022 року. Якщо бренд втрачає популярність, як це сталося з Gucci, відновлення займає роки.
Як вписати люксові бренди в портфель
Найбільші люксові компанії вже входять до європейських і світових індексів, тому окремі інвестиції в люксові бренди мають сенс для тих, хто вірить у довгострокове зростання багатства у світі та готовий перечекати слабкі роки. У своїй практиці я зазвичай обмежую таку частку 3–10% портфеля залежно від цілей і толерантності до ризику. Після падіння 2026 року акції багатьох компаній коштують помітно дешевше, але строки відновлення попиту передбачити неможливо, тому розумніше купувати поступово.
Для спокійнішого підходу підходять компанії з найсильнішими брендами та ювелірні будинки, наприклад Hermès і Richemont, а компанії в процесі відновлення, як-от Kering, краще тримати невеликою часткою. Для фондового підходу інвесторам із ЄС підходить Amundi Global Luxury UCITS ETF, але варто пам’ятати, що в ньому є автомобілі, готелі та круїзи. Готові моделі розподілу активів зібрано в розділі інвестиційних портфелів, а купити всі ці папери можна через міжнародного брокера, про якого розповідається в матеріалі про відкриття рахунку в Interactive Brokers.
Питання та відповіді
Чи варто інвестувати в люксові бренди у 2026 році?
Галузь переживає один із найважчих періодів за останні роки, і багато акцій помітно подешевшали. Ринок поступово стабілізується, а аналітики Altagamma чекають у 2027 році зростання виручки компаній на 4–6%. Але строки відновлення Китаю та Близького Сходу невідомі, тому розумніше купувати частинами.
Які акції люксових брендів найстійкіші?
У 2026 році найкраще виглядали Hermès і ювелірні будинки Richemont. У Hermès виручка за дев’ять місяців зросла на 6% за сталих курсів, а ювелірні будинки Richemont у квітні–вересні додали 19%. Модні будинки, навпаки, втрачали продажі.
Чи є ETF на люксові бренди в США?
Зараз немає. Roundhill S&P Global Luxury ETF закрився в листопаді 2024 року, а KraneShares Global Luxury Index ETF у березні 2026 року. Інвесторам із ЄС доступний Amundi Global Luxury UCITS ETF (ISIN LU1681048630).
Чому акції люксових компаній упали у 2026 році?
Головні причини це війна на Близькому Сході, яка вдарила по місцевих покупках і туризму, та слабкий попит у Китаї. Крім того, після сильного підвищення цін частина покупців середнього класу пішла із сегмента.
Чим інвестиції в люкс відрізняються від купівлі самих предметів розкоші?
Купуючи акції, ви отримуєте частку в бізнесі, його прибутку та дивідендах. Сумки, годинники та прикраси не приносять доходу, їхня ціна на вторинному ринку залежить від моди та рідкісності, а продати їх буває складно. Тому акції та фонди зазвичай зручніші для інвестора.
Яку частку портфеля можна відвести під люксові бренди?
Зазвичай 3–10% залежно від цілей і толерантності до ризику. Усередині цієї частки розумно поєднувати модні, ювелірні та годинникові компанії, щоб не залежати від долі одного бренду.
Висновок
Індустрія розкоші залишається привабливою завдяки сильним брендам і високій маржі, але останні роки показали, що вона вразлива до спаду в Китаї, геополітики та втоми покупців від зростання цін. За п’ять років до кінця 2025 року індекс розкоші сильно відстав від ринку, а у 2026 році акції багатьох компаній упали ще на чверть. Інвестиції в люксові бренди краще робити поступово, надаючи перевагу компаніям із найсильнішими брендами та ювелірним будинкам, і тримати їх помірною часткою портфеля.
Матеріал має інформаційний характер і не є індивідуальною інвестиційною рекомендацією. Минула дохідність не гарантує майбутніх результатів. Перед ухваленням інвестиційних рішень оцініть свої цілі, строки та готовність до ризику.
Сертифікований аналітик ринків капіталу та цінних паперів CFI CMSA®, сертифікований фахівець із фінансового планування та управління активами CFI FPWMP®, сертифікований аналітик даних і бізнес-аналітики CFI BIDA®, сертифікований фахівець у сфері фінансових технологій CFI FTIP®. Кандидат юридичних наук (PhD), викладач.
Експерт з інвестицій в акції, ETF та облігації на фондових ринках США, Європи та Азії, понад 8 років практики в інвестуванні, $17,3 млн активів в управлінні. Спеціалізації «Управління інвестиціями» (University of Geneva) та «Управління ризиками» (New York Institute of Finance), сертифікації Interactive Brokers, IMF і The World Bank. Член Федерації аудиторів, бухгалтерів і фінансистів АПК України, автор книг з інвестицій та аналізу цінних паперів.