Інвестиції в енергетичний сектор означають вкладення в компанії, які видобувають, переробляють і транспортують нафту, газ і вугілля, а також у тих, хто обслуговує цей видобуток обладнанням і послугами. У 2026 році сектор став одним із лідерів ринку. Американський фонд XLE з початку року приніс близько 42% проти 11% у S&P 500, бо війна з Іраном і фактичне закриття Ормузької протоки спричинили найбільший в історії збій постачання нафти. Але на довгій дистанції картина інша, і за десять років енергетика помітно відстала від широкого ринку. Тому сектор краще розглядати як захист від сировинних шоків і джерело дивідендів, а не як основу портфеля.
У цій статті розберемо, як влаштовані інвестиції в енергетичний сектор з погляду приватного інвестора, що думають про нього Міжнародне енергетичне агентство, EIA та великі банки, які акції, ETF та облігації дають доступ до галузі і як енергетика поводилася на ринку порівняно з S&P 500 та світовими акціями.

Що таке енергетичний сектор з погляду інвестора
У біржовій класифікації GICS, якою користуються S&P і MSCI, енергетичний сектор охоплює дві великі групи. Перша це нафта, газ і вугілля, тобто інтегровані нафтогазові компанії на кшталт ExxonMobil і Shell, незалежні видобувачі, нафтопереробники, трубопровідні оператори та виробники зрідженого природного газу. Друга група це нафтосервіс і обладнання, тобто компанії, які бурять свердловини, будують платформи і постачають технології для видобутку. Відновлювана енергетика та електромережеві компанії до енергетичного сектору не входять. Сонячні й вітрові компанії належать до технологій і промисловості, а електромережі до сектору комунальних послуг.
Ця різниця важлива для вибору фонду. Інвестор, який купує ETF на енергетичний сектор, по суті отримує портфель нафтогазових компаній, чия виручка напряму залежить від цін на нафту і газ. Частка сектору в індексах зараз невелика. У S&P 500 енергетика навесні 2026 року займала близько 3,5% капіталізації, хоча у 2008 році її частка перевищувала 15%, тому власник індексного фонду на широкий ринок майже не має експозиції до нафти і газу.
Усередині сектору бізнес-моделі помітно різняться. Інтегровані компанії заробляють на всьому ланцюжку від свердловини до заправки, тому падіння ціни нафти частково компенсується прибутком переробки. Видобувачі отримують максимальний виграш від дорогої нафти і найбільше страждають від дешевої. Трубопровідні компанії працюють за довгостроковими контрактами з оплатою за обсяг прокачування і менше залежать від цін. Нафтосервіс живе інвестиційним циклом нафтовиків і реагує на нього із запізненням.
Перспективи та оцінки ринку
Головна подія 2026 року для галузі це війна на Близькому Сході. 28 лютого США та Ізраїль завдали ударів по Ірану, Іран відповів атаками на судна та енергетичні об’єкти країн Перської затоки, і рух через Ормузьку протоку фактично зупинився. До війни через протоку проходила приблизно п’ята частина світових поставок нафти і зрідженого газу, близько 20 млн барелів на добу. МЕА в березневому огляді нафтового ринку назвало те, що відбувається, найбільшим збоєм постачання в історії світового ринку нафти. Brent, який починав рік біля $61 за барель, у березні піднімався вище $115, улітку після угоди про перемир’я опускався нижче довоєнного рівня, а восени знову зріс на тлі атак на танкери. У перший тиждень листопада ціна впала на 16%, до двомісячного мінімуму близько $93, коли експорт з Перської затоки почав відновлюватися.
Довгострокову картину попиту задає World Energy Outlook МЕА. У випуску 2025 року агентство повернуло сценарій поточної політики, у якому попит на нафту зростає до 113 млн барелів на добу до 2050 року, приблизно на 13% вище рівня 2024 року. У сценарії заявленої політики, який враховує ще не ухвалені заходи, попит на нафту виходить на пік близько 2030 року. Різниця між сценаріями здебільшого пояснюється темпами переходу на електромобілі. Для інвестора це означає, що теза про швидкий «кінець нафти» поки не підтверджується офіційними прогнозами, але й упевненого зростання попиту на десятиліття вперед ніхто не гарантує.
Окремий сигнал дають інвестиції самої галузі. За даними World Energy Investment 2026, загальні інвестиції в енергетику у 2026 році зростуть на 5%, до $3,4 трлн. З них близько $2,2 трлн припаде на мережі, накопичувачі, атомну й відновлювану енергетику, а близько $1,2 трлн на нафту, газ і вугілля. При цьому інвестиції у видобуток нафти третій рік поспіль знижуються і опускаються нижче $500 млрд, попри високі ціни. Газ, навпаки, отримає близько $330 млрд, максимум за десять років, переважно завдяки новим проєктам зрідженого газу у США та Катарі. Недоінвестування у видобуток нафти багато аналітиків вважають аргументом на користь вищих цін у майбутньому.
Короткострокові прогнози цін сильно залежать від розвитку конфлікту. Американське Управління енергетичної інформації (EIA) у жовтневому прогнозі очікувало середню ціну Brent $96 за барель у 2026 році і $84 у 2027 році. Goldman Sachs у записці від 1 листопада підвищив прогноз на грудень 2026 року до $105, а середню ціну 2027 року до $88. У сценарії, де видобуток у Перській затоці залишається на 3,5 млн барелів на добу нижче рівня 2025 року, банк допускає $130–140. Wood Mackenzie навесні описувала найгірший сценарій із тривалим закриттям протоки, за якого Brent міг би наблизитися до $200. Ці цифри варто сприймати як сценарії, а не як точні орієнтири.
| Джерело | Показник | Значення |
|---|---|---|
| МЕА, World Energy Investment 2026 | Інвестиції в енергетику у 2026 році | $3,4 трлн (+5%) |
| МЕА, World Energy Investment 2026 | Інвестиції в нафту, газ і вугілля | близько $1,2 трлн |
| МЕА, World Energy Investment 2026 | Інвестиції у видобуток нафти | нижче $500 млрд, третій рік зниження |
| МЕА, World Energy Outlook 2025 | Попит на нафту у 2050 році (сценарій поточної політики) | 113 млн барелів на добу |
| EIA, прогноз жовтня 2026 року | Середня ціна Brent | $96 (2026), $84 (2027) |
| Goldman Sachs, 1 листопада 2026 року | Середня ціна Brent у 2027 році | $88, у стресовому сценарії $130–140 |
Хто заробляє в ланцюжку вартості
Ланцюжок вартості в енергетиці прийнято ділити на три ланки. Upstream це розвідка і видобуток нафти й газу. Тут працюють найбільші інтегровані компанії та незалежні видобувачі на кшталт ConocoPhillips, EOG Resources і Devon Energy. Прибуток цієї ланки найсильніше залежить від ціни сировини, тому у 2026 році саме видобувачі дали максимальну дохідність, а у 2020 році зазнали найбільших втрат.
Midstream це транспортування і зберігання, тобто трубопроводи, газопереробні заводи та термінали зрідженого газу. Такі компанії, як Williams, Kinder Morgan і Cheniere Energy, отримують плату за обсяг, а не за ціну, тому їхня виручка стабільніша. Для довгострокового інвестора це найбільш «облігаційна» частина сектору з високими дивідендами. Downstream це переробка і збут. Нафтопереробники, наприклад Marathon Petroleum і Valero, заробляють на різниці між ціною нафти і ціною пального, і в періоди дефіциту бензину та дизеля їхня маржа різко зростає.
Окремо стоїть нафтосервіс. SLB, Baker Hughes і Halliburton продають видобувачам бурові послуги, обладнання та цифрові рішення. Їхня виручка слідує за капітальними витратами нафтових компаній із затримкою в кілька кварталів. Baker Hughes додатково виграє від буму газових електростанцій для дата-центрів, оскільки виробляє газові турбіни.
Акції енергетичного сектору
Через окремі акції інвестиції в енергетичний сектор дають змогу обрати ланку ланцюжка і рівень ризику. Найбільші інтегровані компанії платять стабільні дивіденди і викуповують акції, видобувачі дають більший важіль на ціну нафти, трубопровідні оператори ближчі до дивідендних паперів. Нижче наведено компанії, які найчастіше потрапляють до добірок найкращих акцій енергетичного сектору, з розбивкою за регіонами.
Акції США
США залишаються найбільшим виробником нафти і газу у світі, і американські компанії становлять основу світових індексів енергетики. ExxonMobil і Chevron разом займають близько 40% фонду XLE. У 2026 році завершилося найбільше за останні роки злиття незалежних видобувачів. Devon Energy закрила угоду з купівлі Coterra Energy 7 травня 2026 року, і папери Coterra більше не торгуються окремо.
| Компанія | Біржа: тикер | Країна | Роль у секторі |
|---|---|---|---|
| ExxonMobil | NYSE: XOM | США | найбільша інтегрована компанія, видобуток у Пермському басейні та Гаяні |
| Chevron | NYSE: CVX | США | інтегрована компанія, після купівлі Hess частка в проєктах Гаяни |
| ConocoPhillips | NYSE: COP | США | найбільший незалежний видобувач нафти і газу |
| EOG Resources | NYSE: EOG | США | сланцевий видобуток з низькою собівартістю |
| Devon Energy | NYSE: DVN | США | видобувач, після злиття з Coterra нафта і газ у кількох басейнах |
| Williams | NYSE: WMB | США | газопроводи, плата за обсяг прокачування |
| Cheniere Energy | NYSE American: LNG | США | найбільший експортер зрідженого газу зі США |
| Marathon Petroleum | NYSE: MPC | США | нафтопереробка і збут пального |
| SLB | NYSE: SLB | США | найбільша нафтосервісна компанія |
| Baker Hughes | Nasdaq: BKR | США | обладнання для нафти і газу, газові турбіни |
Акції Європи
Європейські нафтогазові компанії історично коштують дешевше за американські за мультиплікаторами і платять вищі дивіденди. Кілька років тому вони активно вкладалися у відновлювану енергетику, але у 2023–2025 роках Shell і BP знову змістили фокус на нафту і газ. BP залишається в центрі чуток про можливе поглинання, однак станом на листопад 2026 року жодної угоди оголошено не було.
| Компанія | Біржа: тикер | Країна | Роль у секторі |
|---|---|---|---|
| Shell | LSE: SHEL | Велика Британія | інтегрована компанія, найбільший трейдер зрідженого газу |
| TotalEnergies | Euronext Paris: TTE | Франція | інтегрована компанія, ЗПГ та електроенергетика |
| BP | LSE: BP. | Велика Британія | інтегрована компанія, програма продажу активів |
| Eni | Borsa Italiana: ENI | Італія | видобуток газу в Африці та на Близькому Сході |
| Equinor | Oslo Børs: EQNR | Норвегія | найбільший постачальник трубопровідного газу до Європи |
| Repsol | BME: REP | Іспанія | видобуток, переробка і збут |
Акції Азії
Азійські енергетичні компанії переважно контролюються державою, що знижує їхню привабливість для міноритарних акціонерів, але дає високі дивіденди. Китайські нафтові гіганти доступні приватним інвесторам через Гонконзьку біржу. Японська Inpex та індійська Reliance цікаві як спосіб диверсифікувати портфель за межі американських і європейських компаній.
| Компанія | Біржа: тикер | Країна | Роль у секторі |
|---|---|---|---|
| PetroChina | HKEX: 0857 | Китай | найбільший виробник нафти і газу в Китаї |
| CNOOC | HKEX: 0883 | Китай | морський видобуток нафти і газу |
| Sinopec | HKEX: 0386 | Китай | найбільший нафтопереробник Азії |
| Inpex | TSE: 1605 | Японія | видобуток нафти і газу, проєкт ЗПГ Ichthys |
| Reliance Industries | NSE: RELIANCE | Індія | найбільший у світі нафтопереробний комплекс у Джамнагарі |
Інші ринки
Помітну частину світової енергетики становлять компанії Канади, Австралії та Саудівської Аравії. Канадські Canadian Natural Resources (TSX: CNQ) і Suncor Energy (TSX: SU) видобувають нафту з нафтоносних пісків із довгим терміном життя родовищ, Enbridge (TSX: ENB) керує найбільшою в Північній Америці мережею нафтопроводів. Австралійська Woodside Energy (ASX: WDS) спеціалізується на зрідженому газі. Saudi Aramco (Tadawul: 2222) залишається найбільшою нафтовою компанією світу за видобутком, але доступ до саудівської біржі в приватних інвесторів з Європи обмежений.
ETF на енергетичний сектор
Для більшості інвесторів ETF на енергетичний сектор залишаються найпростішим способом почати інвестиції в енергетичний сектор, адже один фонд дає одразу всю галузь. Важливо враховувати концентрацію. В американських галузевих фондах дві найбільші компанії займають майже половину портфеля, а глобальні фонди розподілені ширше.
ETF США
| Фонд | Біржа: тикер | TER | Активи | Запуск |
|---|---|---|---|---|
| State Street Energy Select Sector SPDR ETF | NYSE Arca: XLE | 0,08% | близько $40 млрд | 1998 |
| Vanguard Energy ETF | NYSE Arca: VDE | 0,09% | близько $10 млрд | 2004 |
| iShares Global Energy ETF | NYSE Arca: IXC | 0,37% | $3,0 млрд | 2001 |
| SPDR S&P Oil & Gas Exploration & Production ETF | NYSE Arca: XOP | 0,35% | близько $3,6 млрд | 2006 |
| Fidelity MSCI Energy Index ETF | NYSE Arca: FENY | 0,08% | близько $1,8 млрд | 2013 |
Energy Select Sector SPDR ETF (NYSE Arca: XLE) найбільший і найліквідніший фонд, у ньому близько двох десятків компаній з S&P 500. Vanguard Energy ETF (NYSE Arca: VDE) і Fidelity MSCI Energy Index ETF (NYSE Arca: FENY) включають понад сотню паперів, зокрема компанії середньої та малої капіталізації. iShares Global Energy ETF (NYSE Arca: IXC) додає Shell, TotalEnergies та інших неамериканських виробників. SPDR S&P Oil & Gas Exploration & Production ETF (NYSE Arca: XOP) побудований за принципом рівних ваг і зосереджений на видобувачах, тому сильніше реагує на ціну нафти. Дані про активи наведено за сайтами емітентів і галузевими оглядами за липень–жовтень 2026 року.
UCITS ETF на енергетичний сектор
Інвесторам з ЄС американські ETF зазвичай недоступні через вимоги PRIIPs, тому їм підходять UCITS ETF на енергетичний сектор, тобто фонди, створені за європейським стандартом UCITS. Найбільші з них повторюють або американський сектор, або світовий індекс MSCI World Energy.
| Фонд | ISIN | Біржа: тикер | TER | Розмір | Тип* |
|---|---|---|---|---|---|
| iShares S&P 500 Energy Sector UCITS ETF | IE00B42NKQ00 | LSE: IUES | 0,15% | близько €1,8 млрд | Acc |
| Xtrackers MSCI World Energy UCITS ETF 1C | IE00BM67HM91 | XETRA: XDW0 | 0,25% | близько €1,7 млрд | Acc |
| iShares MSCI World Energy Sector UCITS ETF | IE00BJ5JP105 | Euronext Amsterdam: WENS | 0,18% | $1,55 млрд | Dist |
| SPDR S&P U.S. Energy Select Sector UCITS ETF | IE00BWBXM492 | LSE: SXLE | 0,15% | близько €0,9 млрд | Acc |
| iShares STOXX Europe 600 Oil & Gas UCITS ETF (DE) | DE000A0H08M3 | XETRA: EXH1 | 0,47% | близько €0,6 млрд | Dist |
* Acc означає накопичувальний фонд, дивіденди реінвестуються. Dist означає фонд, що розподіляє дохід, дивіденди виплачуються інвестору.
Фонди на американську енергетику зосереджені на ExxonMobil і Chevron. Фонди на MSCI World Energy приблизно на 60–70% складаються з американських компаній, решта припадає на Європу, Канаду та Азію. iShares STOXX Europe 600 Oil & Gas (XETRA: EXH1) підходить тим, хто хоче зробити ставку саме на європейські нафтогазові компанії з їхніми високими дивідендами. Повний перелік європейських фондів можна знайти в довіднику UCITS ETF, а американські фонди на нафту зібрано в добірці ETF на нафту.
ETF інших ринків
На інших біржах теж є профільні фонди. У Канаді найбільший з них iShares S&P/TSX Capped Energy Index ETF (TSX: XEG), він складається з канадських видобувачів і трубопровідних компаній. В Австралії торгується BetaShares Global Energy Companies ETF (ASX: FUEL) на найбільші світові енергетичні компанії. Для інвесторів з ЄС такі фонди, як і американські, зазвичай недоступні, оскільки вони не мають документа KID, якого вимагає регламент PRIIPs.
Облігації компаній енергетичного сектору
Найбільші нафтогазові компанії належать до найнадійніших корпоративних позичальників. ExxonMobil, Chevron і Equinor мають рейтинг рівня AA, а їхнє боргове навантаження після кількох років високих цін на нафту залишається низьким. Облігації компаній енергетичного сектору підходять тим, для кого інвестиції в енергетичний сектор означають фіксований дохід від галузі без коливань ціни акцій. Нижче випуски великих компаній сектору з терміном погашення понад три роки.
| Емітент і випуск | ISIN | Погашення | Валюта | Рейтинг S&P / Moody’s | Мін. лот |
|---|---|---|---|---|---|
| ExxonMobil 3,482% | US30231GBK76 | 19.03.2030 | USD | AA- / Aa2 | $2 000 |
| Equinor 3,125% | US29446MAF95 | 06.04.2030 | USD | AA- / Aa2 | $1 000 |
| BP Capital Markets America 3,633% | US10373QBL32 | 06.04.2030 | USD | A- / A1 | $1 000 |
| Shell International Finance 2,75% | US822582CG52 | 06.04.2030 | USD | A+ / Aa2 | $1 000 |
| Chevron 2,236% | US166764BY53 | 11.05.2030 | USD | AA- / Aa2 | $2 000 |
| TotalEnergies Capital 5,15% | US89157XAA90 | 05.04.2034 | USD | A+ / A1 | $2 000 |
Більшість випусків має право дострокового погашення за ціною make-whole, а за кілька місяців до дати погашення компанія може викупити облігації за номіналом. Випуски 2030 року розміщувалися у 2020 році з низькими купонами і зараз торгуються нижче номіналу, тому основна частина доходу за ними припадає на зростання ціни до погашення. Випуск Shell 2030 року у 2024 році здебільшого був обміняний на аналогічні облігації Shell Finance US, а в обігу залишилася менша частина старого випуску. Перед купівлею варто перевірити в брокера доступність конкретного ISIN і поточну дохідність до погашення.
Як енергетичний сектор поводився на ринку
Наскільки виправдані інвестиції в енергетичний сектор, найкраще видно з цифр. Для порівняння взято фонд XLE, який відображає американську енергетику і має найдовшу історію, а також SPY як індекс S&P 500 і ACWI як світовий ринок акцій. Усі дані наведено з урахуванням реінвестованих дивідендів у доларах США станом на 10 листопада 2026 року.
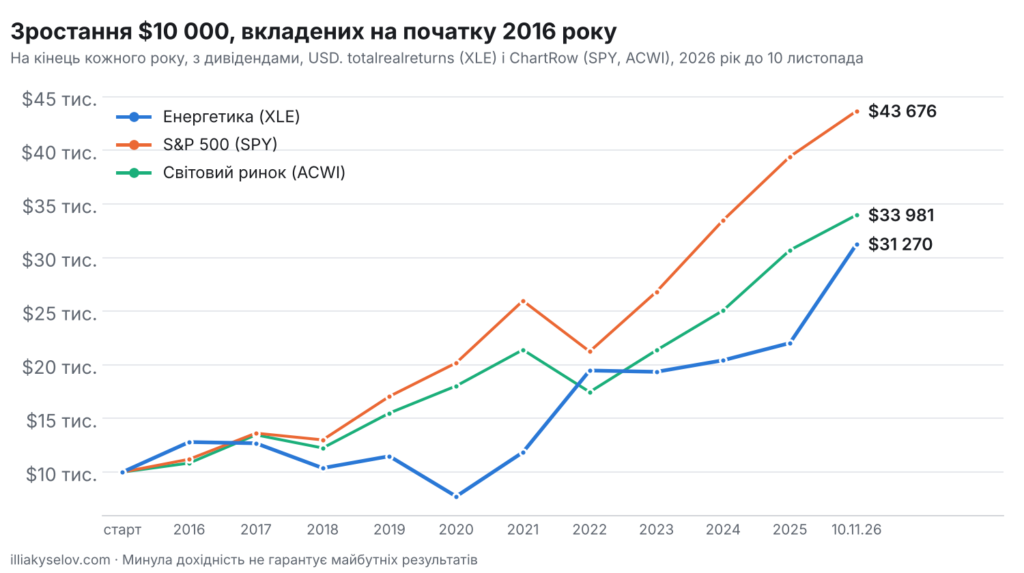
Зростання $10 000, вкладених на початку 2016 року, у фонд енергетичного сектору XLE, S&P 500 і світовий ринок акцій
| Рік | XLE | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|
| 2016 | +28,0% | +12,0% | +8,4% |
| 2017 | −0,9% | +21,7% | +24,3% |
| 2018 | −18,2% | −4,6% | −9,1% |
| 2019 | +10,7% | +31,2% | +26,6% |
| 2020 | −32,7% | +18,3% | +16,3% |
| 2021 | +53,3% | +28,7% | +18,7% |
| 2022 | +64,3% | −18,2% | −18,4% |
| 2023 | −0,6% | +26,2% | +22,3% |
| 2024 | +5,6% | +24,9% | +17,4% |
| 2025 | +7,9% | +17,7% | +22,4% |
| 2026 (до 10 листопада) | +41,9% | +10,8% | +10,7% |
| $10 000 на 10.11.2026 | $31 270 | $43 676 | $33 981 |
Таблиця добре показує характер сектору. Енергетика приносить основну частину дохідності в рідкісні роки сировинних шоків, як у 2021–2022 роках і у 2026 році, а між ними роками тупцює на місці. До кінця 2020 року вкладені в XLE $10 000 перетворилися на $7 732, тобто через п’ять років інвестор залишався у збитку, а S&P 500 за той самий час подвоїв вкладення. При цьому енергетика зросла на 64% у 2022 році, коли S&P 500 і світовий ринок упали на 18%, і саме в цьому її головна цінність для портфеля.
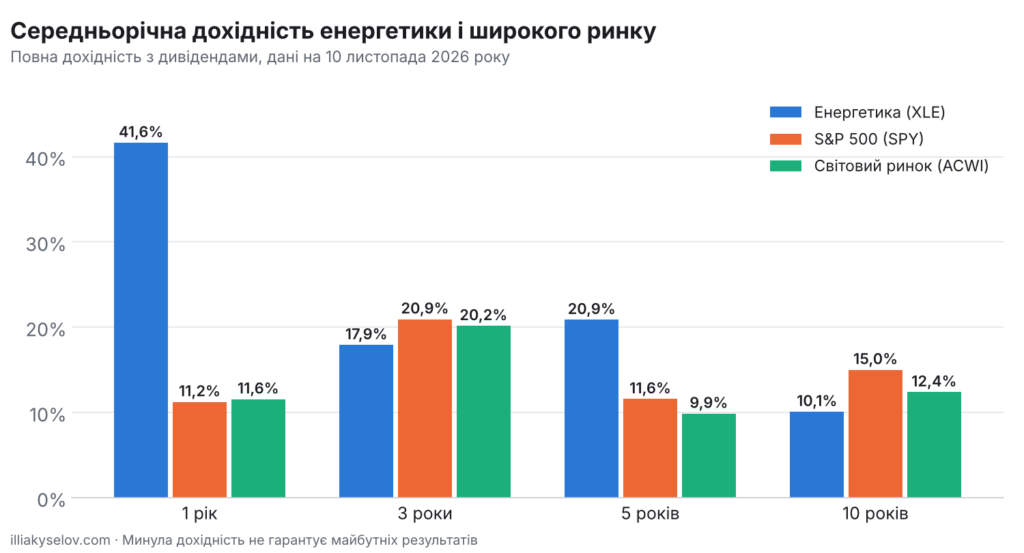
Середньорічна дохідність енергетичного сектору (XLE) і широкого ринку за 1, 3, 5 і 10 років
| Період | XLE | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|
| 1 рік | +41,6% | +11,2% | +11,6% |
| 3 роки | +17,9% | +20,9% | +20,2% |
| 5 років | +20,9% | +11,6% | +9,9% |
| 10 років | +10,1% | +15,0% | +12,4% |
Джерела даних totalrealreturns (XLE) і ChartRow (SPY та ACWI), дані на 10 листопада 2026 року. Для тих, хто розглядає інвестиції в енергетичний сектор на довгий строк, найважливіший десятирічний результат. П’ятирічна дохідність енергетики виглядає вражаюче, бо період починається невдовзі після провалу 2020 року. На десятирічному горизонті сектор відстає від S&P 500 майже на 5 відсоткових пунктів на рік. За трирічний період енергетика теж поступилася ринку, попри сильний 2026 рік. Важливо й те, що на 10 листопада XLE перебував приблизно на 11% нижче свого піку, досягнутого 30 жовтня, що добре показує волатильність сектору навіть в успішний рік.
Особливості інвестування в енергетичний сектор
Перша особливість, яку варто враховувати, плануючи інвестиції в енергетичний сектор, пов’язана з ціною нафти і газу. Котирування компаній значною мірою повторюють динаміку сировини, але з поправкою на очікування. Ринок зазвичай не вірить у довгострокове збереження екстремальних цін, тому акції зростають слабше за нафту на піку і падають слабше на спаді. Це добре видно з прогнозів на 2027 рік. І EIA, і Goldman Sachs очікують, що середня ціна Brent у 2027 році буде нижчою, ніж у 2026 році, у міру відновлення поставок з Перської затоки.
Друга особливість пов’язана з розподілом прибутку. Після провалу 2020 року нафтогазові компанії змінили стратегію і замість агресивного нарощування видобутку почали повертати гроші акціонерам через дивіденди та зворотний викуп акцій. Дивідендна дохідність XLE у середині 2026 року становила близько 2,4%, у європейських компаній вона зазвичай вища. Це робить сектор цікавим для тих, хто будує портфель дивідендних акцій.
Третя особливість у перетинах з іншими нішами. Газові компанії та виробники турбін виграють від зростання споживання електроенергії дата-центрами, нафтосервіс пов’язаний із промисловістю, а нафтохімія з хімічною галуззю. Якщо в портфелі вже є фонд на S&P 500, то ExxonMobil і Chevron там уже присутні, хоча й з невеликою часткою. Енергетика слабко корелює з технологічним сектором, тому може врівноважувати портфель з великою часткою технологій.
Четверта особливість пов’язана з податками. З дивідендів американських компаній у разі подання форми W-8BEN зазвичай утримується 15% податку для резидентів країн, які мають угоду зі США, зокрема України. Велика Британія не утримує податок з дивідендів Shell і BP, а Франція, Італія та Норвегія утримують податок за своїми ставками, і частину його можна повернути за угодами про уникнення подвійного оподаткування. Американські трубопровідні партнерства (MLP), наприклад Energy Transfer і Enterprise Products Partners, незручні для іноземних інвесторів через податкові форми K-1 і підвищене утримання податку, тому для експозиції до трубопроводів зазвичай обирають корпорації на кшталт Williams і Kinder Morgan.
Ризики інвестицій в енергетичний сектор
Головний ризик, який несуть інвестиції в енергетичний сектор, це циклічність цін на сировину. Історія сектору сповнена різких падінь. Нафта дешевшала у 2008, 2014–2016 і 2020 роках, і щоразу акції втрачали від третини до половини вартості. Нинішні високі ціни тримаються на геополітичній премії, і за стійкого миру на Близькому Сході ціна нафти може швидко повернутися до рівнів початку 2026 року, коли ринок очікував надлишку пропозиції.
Другий ризик геополітичний і політичний. Конфлікти можуть як піднімати ціни, так і завдавати прямої шкоди активам. У 2026 році атаки пошкодили понад 30 енергетичних об’єктів на Близькому Сході, зокрема дві лінії зрідження на катарському комплексі Рас-Лаффан. Компанії з активами в регіоні ризикують втратою видобутку, а уряди в періоди високих цін схильні запроваджувати надподатки на прибуток нафтовиків, як це робили Велика Британія та ЄС у 2022 році.
Третій ризик структурний. Якщо перехід на електромобілі піде швидше, ніж закладає сценарій поточної політики МЕА, попит на нафту може пройти пік уже близько 2030 року, і ринок почне дисконтувати довгострокові запаси компаній. Четвертий ризик пов’язаний з концентрацією. В американських галузевих фондах ExxonMobil і Chevron становлять близько 40% портфеля, і невдалий квартал однієї з компаній помітно відбивається на всьому фонді. Нарешті, є ризик невдалого входу. Після зростання на 40% за рік сектор уже враховує в ціні високу нафту, і купівля на піку може надовго зафіксувати збиток.
Як вписати енергетичний сектор у портфель
Інвестиції в енергетичний сектор краще розглядати як тематичну або захисну частину портфеля, а не його основу. У своїй практиці я зазвичай відводжу під такі галузеві ідеї від 3% до 10% портфеля залежно від цілей і толерантності до ризику. Невелика частка енергетики корисна як страховка від інфляції та сировинних шоків, адже саме в такі роки, як 2022-й, вона приносить дохід, коли інші акції та облігації падають.
Для пасивного підходу найзручніший широкий фонд на світовий енергетичний сектор. Інвесторам з ЄС підходять UCITS ETF з таблиці вище, тим, хто хоче отримувати дивіденди, iShares MSCI World Energy Sector, що розподіляє дохід, тим, хто віддає перевагу реінвестуванню, накопичувальний Xtrackers MSCI World Energy. Тим, хто обирає окремі акції, варто зібрати кошик з компаній різних ланок, наприклад ExxonMobil, Shell, ConocoPhillips, Williams і SLB, і купувати його частинами, щоб не увійти цілком на вершині циклу. Готові моделі розподілу активів зібрано в розділі інвестиційних портфелів, а купити всі ці папери можна через міжнародного брокера, про якого ми розповідали в матеріалі про відкриття рахунку в Interactive Brokers.
Питання та відповіді
Чи варто інвестувати в енергетичний сектор у 2026 році?
Сектор став одним із лідерів року на тлі війни з Іраном і збою постачання через Ормузьку протоку, XLE з початку року зріс приблизно на 42%. Але ціни на нафту вже містять високу геополітичну премію, а на десятирічному горизонті енергетика відставала від S&P 500. Розумно тримати її як невелику частину портфеля і купувати поступово.
Які компанії входять до енергетичного сектору?
За класифікацією GICS це нафтогазові та вугільні компанії, нафтопереробники, трубопровідні оператори і нафтосервіс. Найбільші з них ExxonMobil, Chevron, Shell, TotalEnergies, ConocoPhillips і Saudi Aramco. Відновлювана енергетика та електромережі до сектору не входять.
Який ETF на енергетичний сектор обрати?
У США найбільший і найдешевший фонд XLE з комісією 0,08%, ширші VDE і FENY, глобальний IXC. Мешканцям ЄС підходять iShares S&P 500 Energy Sector UCITS ETF (ISIN IE00B42NKQ00) на американський сектор і фонди на MSCI World Energy від Xtrackers та iShares на світовий.
Чим енергетичний сектор відрізняється від «зеленої» енергетики?
Енергетичний сектор у біржових індексах об’єднує нафту, газ і вугілля. Компанії сонячної та вітрової енергетики належать до технологій, промисловості та комунальних послуг, і для вкладень у них використовують окремі фонди чистої енергетики.
Чи є облігації енергетичних компаній?
Так. ExxonMobil, Chevron, Equinor, Shell, BP і TotalEnergies випускають доларові облігації з високими кредитними рейтингами. Наприклад, облігації ExxonMobil з погашенням у 2030 році (ISIN US30231GBK76) і TotalEnergies з погашенням у 2034 році (ISIN US89157XAA90), мінімальний лот $2 000.
Яку частку портфеля відводити під енергетичний сектор?
Зазвичай від 3% до 10% портфеля. Для більшості інвесторів достатньо нижньої частини діапазону, а основу портфеля краще залишити за широкими індексними фондами та облігаціями.
Висновок
Інвестиції в енергетичний сектор дають те, чого немає в більшості портфелів, а саме захист від сировинних і геополітичних шоків та стабільні дивіденди. 2026 рік це наочно показав. Поки широкий ринок зростав помірно, війна на Близькому Сході підняла нафту вище $100, і енергетика стала одним з найкращих секторів року. Але історія сектору нагадує, що за злетами йдуть довгі періоди застою, а на десятирічному горизонті він відстає від широкого ринку. Розумний підхід полягає в невеликій частці, купівлі частинами і регулярному ребалансуванні, щоб фіксувати прибуток у роки високих цін.
Матеріал має інформаційний характер і не є індивідуальною інвестиційною рекомендацією. Дані наведено станом на 10 листопада 2026 року. Минула дохідність не гарантує майбутніх результатів, інвестиції пов’язані з ризиком втрати капіталу.
Сертифікований аналітик ринків капіталу та цінних паперів CFI CMSA®, сертифікований фахівець із фінансового планування та управління активами CFI FPWMP®, сертифікований аналітик даних і бізнес-аналітики CFI BIDA®, сертифікований фахівець у сфері фінансових технологій CFI FTIP®. Кандидат юридичних наук (PhD), викладач.
Експерт з інвестицій в акції, ETF та облігації на фондових ринках США, Європи та Азії, понад 8 років практики в інвестуванні, $17,3 млн активів в управлінні. Спеціалізації «Управління інвестиціями» (University of Geneva) та «Управління ризиками» (New York Institute of Finance), сертифікації Interactive Brokers, IMF і The World Bank. Член Федерації аудиторів, бухгалтерів і фінансистів АПК України, автор книг з інвестицій та аналізу цінних паперів.