Інвестиції в чисту енергетику означають вкладення в компанії, які виробляють електроенергію із сонця і вітру або випускають обладнання для таких станцій. Це виробники сонячних панелей і вітрових турбін, розробники станцій та енергокомпанії з великими портфелями відновлюваних джерел енергії. Сонце і вітер уже стали головним джерелом нових потужностей у світі, але для інвесторів останні п’ять років були важкими. Фонди чистої енергетики так і не повернулися до піку 2020 року, а у 2026 році галузь знову опинилася під тиском мит, високих ставок і уповільнення в Китаї.
У цій статті розберемо, як влаштована чиста енергетика з погляду інвестора, хто в ній заробляє, які акції, ETF та облігації дають доступ до галузі і як вона поводилася порівняно з S&P 500 та світовим ринком за останні десять років.

Що таке чиста енергетика з погляду інвестора
У галузі кілька типів компаній. Виробники обладнання роблять сонячні модулі, інвертори, трекери і вітрові турбіни, серед них First Solar, Enphase, Nextracker і Vestas. Розробники будують сонячні та вітрові станції і продають електроенергію за довгостроковими контрактами, наприклад Ørsted і EDP Renováveis. Великі енергокомпанії на кшталт NextEra Energy та Iberdrola поєднують мережі, звичайну генерацію і великі портфелі ВДЕ.
Тут ідеться про сонячну та вітрову енергетику. Атомну генерацію розібрано в матеріалі про інвестиції в ядерну енергетику, а енергокомпанії загалом у матеріалі про інвестиції в комунальні послуги.
Головна особливість чистої енергетики в тому, що попит на неї зростає швидше, ніж прибуток компаній. Сонячні панелі та турбіни дешевшають, конкуренція з китайськими виробниками тисне на ціни, а проєкти фінансують у борг, і вони сильно залежать від процентних ставок і субсидій. Тому інвестиції в чисту енергетику вимагають розуміти, хто в ланцюгу отримує прибуток, а хто лише нарощує обсяги.
Перспективи та оцінки ринку
За прогнозом МЕА в доповіді Renewables 2026, опублікованій 6 листопада 2026 року, за 2026–2031 роки у світі з’явиться майже 4800 ГВт нових потужностей ВДЕ, на 57% більше, ніж за попередні шість років. У середньому це майже 800 ГВт на рік, а сонячна енергетика дасть близько трьох чвертей усього приросту. Прогноз для США МЕА підвищило майже на 40% порівняно з торішньою доповіддю через зростання попиту на електроенергію, зокрема від дата-центрів.
Але 2026 рік став першим за довгий час, коли зростання сповільнилося. За оцінкою МЕА, введення нових потужностей ВДЕ у світі у 2026 році скоротиться на 11%, і це перерве серію з 21 рекордного року поспіль. Головна причина в Китаї, де перехід від фіксованих тарифів до конкурентних аукціонів призвів до падіння введення сонячних станцій майже на 55% за перші дев’ять місяців 2026 року.
У Європі частка ВДЕ продовжує зростати. За оцінкою МЕА, у 2026 році відновлювані джерела дадуть понад 50% електроенергії в ЄС, а до 2030 року сонце і вітер забезпечать 46% виробітку проти 30% у 2025 році.
| Джерело | Показник | Значення |
|---|---|---|
| МЕА, Renewables 2026 | Нові потужності ВДЕ у світі за 2026–2031 роки | майже 4800 ГВт, +57% до 2020–2025 років |
| МЕА, Renewables 2026 | Введення потужностей ВДЕ у 2026 році | −11%, уперше за 21 рік |
| МЕА, Electricity 2026 | Частка сонця і вітру у виробітку ЄС до 2030 року | 46% проти 30% у 2025 році |
| First Solar, III квартал 2026 року | Виручка і валова маржа | $1,23 млрд, −23%, маржа 58% |
| Vestas, III квартал 2026 року | Портфель замовлень на турбіни і сервіс | €77,9 млрд |
| Ørsted, III квартал 2026 року | EBITDA | 5,26 млрд крон, +72% |
Хто заробляє в ланцюгу вартості
Серед виробників сонячних модулів вирізняється First Solar, яка випускає панелі в США і отримує податкові пільги за місцеве виробництво. У III кварталі 2026 року виручка компанії знизилася на 23% до $1,23 млрд, але валова маржа становила 58%, а чистий прибуток $571 млн. Портфель замовлень досяг 44 ГВт на суму близько $13,5 млрд з постачаннями до 2030 року. Водночас компанія знизила річний прогноз продажів через невизначеність з митами за розділом 232.
У вітровій енергетиці найсильніше виглядає виробник турбін Vestas. У III кварталі 2026 року його виручка зросла на 6,3% до €5,68 млрд, а портфель замовлень на турбіни і сервіс досяг €77,9 млрд. Нові замовлення за квартал становили €4,1 млрд, менше, ніж роком раніше, переважно через спад замовлень на наземні станції в США.
Розробникам морських вітрових станцій доводиться важче. Ørsted у III кварталі 2026 року збільшив EBITDA на 72% до 5,26 млрд крон і довів встановлену потужність до 19,5 ГВт, але списав 3,44 млрд крон за американськими проєктами через зростання процентних ставок. Морські станції потребують величезних вкладень до початку роботи, тому кожне підвищення ставок і кожна політична затримка б’ють по їхній дохідності.
Акції чистої енергетики
Через окремі акції інвестиції в чисту енергетику дають змогу обрати потрібний сегмент, наприклад сонячне обладнання, вітрові турбіни чи енергокомпанії з портфелем ВДЕ. Нижче наведено найбільші компанії з розбивкою за регіонами.
Акції США
У США працюють найбільший у світі власник сонячних і вітрових станцій та провідні виробники сонячного обладнання.
| Компанія | Біржа: тікер | Країна | Роль у галузі |
|---|---|---|---|
| NextEra Energy | NYSE: NEE | США | найбільший власник сонячних і вітрових станцій |
| First Solar | Nasdaq: FSLR | США | тонкоплівкові сонячні модулі |
| Enphase Energy | Nasdaq: ENPH | США | інвертори для сонячних систем |
| Nextracker | Nasdaq: NXT | США | трекери для сонячних станцій |
| GE Vernova | NYSE: GEV | США | вітрові турбіни та мережеве обладнання |
Акції Європи
Європа лідирує у вітровій енергетиці та в енергокомпаніях з великими портфелями ВДЕ.
| Компанія | Біржа: тікер | Країна | Роль у галузі |
|---|---|---|---|
| Iberdrola | BME: IBE | Іспанія | мережі та великий портфель ВДЕ |
| Vestas Wind Systems | Nasdaq Copenhagen: VWS | Данія | вітрові турбіни |
| Ørsted | Nasdaq Copenhagen: ORSTED | Данія | морські вітрові станції |
| Siemens Energy | XETRA: ENR | Німеччина | вітрові турбіни Siemens Gamesa та мережі |
| EDP Renováveis | Euronext Lisbon: EDPR | Португалія | сонячні та вітрові станції |
| SMA Solar Technology | XETRA: S92 | Німеччина | інвертори |
Акції Азії
Китай виробляє більшу частину світового сонячного обладнання, а Індія стала другим за величиною ринком зростання ВДЕ.
| Компанія | Біржа: тікер | Країна | Роль у галузі |
|---|---|---|---|
| LONGi Green Energy | SSE: 601012 | Китай | сонячні пластини та модулі |
| Sungrow Power Supply | SZSE: 300274 | Китай | інвертори та накопичувачі енергії |
| Goldwind | HKEX: 2208 | Китай | вітрові турбіни |
| Adani Green Energy | NSE: ADANIGREEN | Індія | сонячні та вітрові станції |
Інші ринки
Серед інших ринків варто виділити Канаду. Brookfield Renewable (NYSE: BEP) володіє гідроелектростанціями, сонячними та вітровими станціями по всьому світу. Canadian Solar (Nasdaq: CSIQ) виробляє сонячні модулі та будує станції і системи накопичення енергії.
ETF на чисту енергетику
Через ETF інвестиції в чисту енергетику найпростіші, оскільки фонди розподіляють ризик між десятками компаній з різних сегментів. Порівняння фондів зібрано також у списку ETF на відновлювану енергію та списку ETF на сонячну енергетику.
ETF США
| Фонд | Біржа: тікер | TER | Активи | Запуск |
|---|---|---|---|---|
| iShares Global Clean Energy ETF | Nasdaq: ICLN | 0,38% | близько $2,0 млрд | 2008 |
| Invesco Solar ETF | NYSE Arca: TAN | 0,70% | близько $0,9 млрд | 2008 |
iShares Global Clean Energy ETF (Nasdaq: ICLN) найбільший американський фонд на галузь, він тримає близько 100 компаній по всьому світу, від виробників обладнання до енергокомпаній. Invesco Solar ETF (NYSE Arca: TAN) тримає близько 35 компаній сонячної енергетики і коливається сильніше. Для ставки на вітер є невеликий First Trust Global Wind Energy ETF (NYSE Arca: FAN).
UCITS ETF на чисту енергетику
Інвесторам з ЄС американські ETF зазвичай недоступні через вимоги PRIIPs, тому їм підходять фонди європейського стандарту UCITS. За чистою енергетикою є кілька великих фондів.
| Фонд | ISIN | Біржа: тікер | TER | Розмір | Тип* |
|---|---|---|---|---|---|
| iShares Global Clean Energy Transition UCITS ETF USD (Dist) | IE00B1XNHC34 | LSE: INRG | 0,65% | близько €2,5 млрд | Dist |
| iShares Global Clean Energy Transition UCITS ETF USD (Acc) | IE000U58J0M1 | за ISIN | 0,65% | близько €0,36 млрд | Acc |
| L&G Clean Energy UCITS ETF | IE00BK5BCH80 | LSE: RENW | 0,49% | близько €0,43 млрд | Acc |
* Acc означає накопичувальний фонд, дивіденди реінвестуються. Dist означає фонд, що розподіляє дохід, дивіденди виплачуються інвестору.
iShares Global Clean Energy Transition UCITS ETF (LSE: INRG) це європейська версія ICLN, найбільший UCITS-фонд на галузь. Раніше він називався iShares Global Clean Energy UCITS ETF. L&G Clean Energy UCITS ETF (LSE: RENW) тримає близько 60 компаній і коштує дешевше. Для ставки на окремі технології є Invesco Solar Energy UCITS ETF (ISIN IE00BM8QRZ79) та Invesco Wind Energy UCITS ETF (ISIN IE0008RX29L5). Повний список європейських фондів можна знайти в довіднику UCITS ETF.
ETF інших ринків
Місцеві фонди на чисту енергетику є, наприклад, у Китаї, Індії та Канаді, але для інвесторів з ЄС такі фонди, як і американські, зазвичай недоступні, оскільки в них немає документа KID, якого вимагає регламент PRIIPs. Тому китайських та індійських виробників на кшталт LONGi чи Adani Green простіше купувати окремими акціями.
Облігації компаній чистої енергетики
Облігації підходять тим, для кого інвестиції в чисту енергетику означають процентний дохід без різких коливань ціни акцій. Компанії галузі часто випускають зелені облігації та облігації, прив’язані до цілей сталого розвитку. Нижче старші випуски великих компаній галузі зі строком погашення понад три роки.
| Емітент і випуск | ISIN | Погашення | Валюта | Рейтинг (агентство) | Мін. лот |
|---|---|---|---|---|---|
| Ørsted 2,875% | XS2490472102 | 14.06.2033 | EUR | Baa1 (Moody’s) | €100 000 |
| Vestas Wind Systems Finance 3,75% | XS3310548105 | 15.06.2033 | EUR | уточнюйте в брокера | €100 000 |
| Vestas Wind Systems Finance 2,0% (SLB) | XS2449929517 | 15.06.2034 | EUR | уточнюйте в брокера | €100 000 |
| Ørsted 4,125% | XS2591032235 | 01.03.2035 | EUR | Baa1 (Moody’s) | €100 000 |
| NextEra Energy Capital Holdings 5,45% | US65339KDL17 | 15.03.2035 | USD | Baa1 (Moody’s) | $2 000 |
Рейтинг Ørsted вказано за даними сайту компанії, рейтинг NextEra за даними на момент розміщення. Поточні рейтинги випусків Vestas публічно не відображаються, тому інвесторам варто уточнити їх у брокера. Випуск Vestas 2034 року прив’язаний до цілей сталого розвитку, і його купон може змінитися, якщо компанія не виконає заявлені цілі. Європейські випуски з лотом €100 000 розраховані на професійних інвесторів, а випуск NextEra з лотом $2 000 доступніший приватним інвесторам. У більшості випусків є право дострокового погашення, тому перед купівлею варто перевірити в брокера умови конкретного ISIN і поточну дохідність до погашення.
Як чиста енергетика поводилася на ринку
Наскільки виправдані інвестиції в чисту енергетику, найкраще видно з цифр. Для порівняння взято фонд ICLN, а також SPY як індекс S&P 500 і ACWI як світовий ринок акцій. Усі дані наведено з урахуванням реінвестованих дивідендів у доларах США за даними Total Real Returns, 2026 рік для ICLN станом на 18 листопада, для SPY і ACWI на 17 листопада 2026 року.
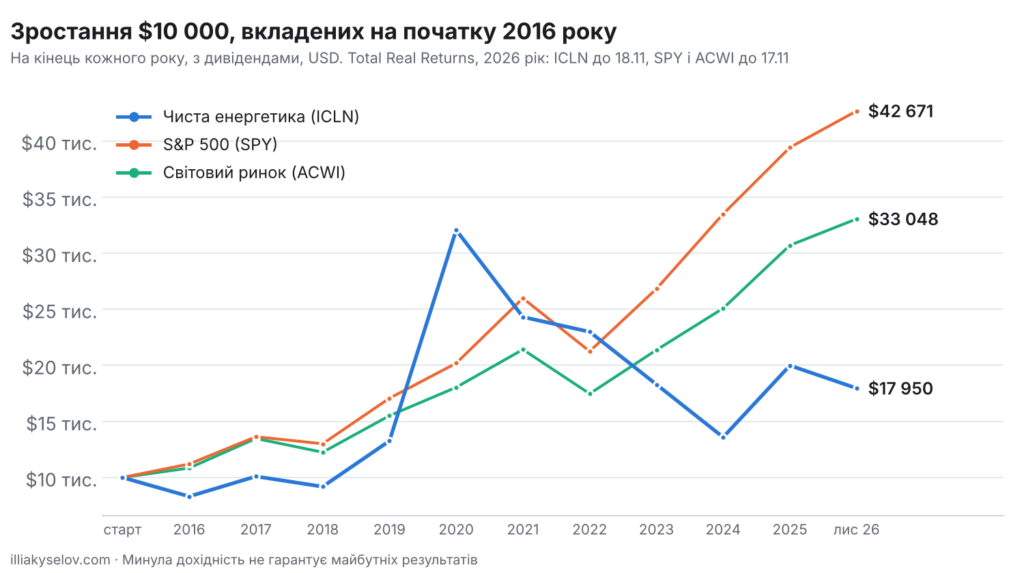
Зростання $10 000, вкладених на початку 2016 року, у фонд чистої енергетики ICLN, S&P 500 і світовий ринок акцій
| Рік | Чиста енергетика (ICLN) | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|
| 2016 | −16,9% | +12,0% | +8,4% |
| 2017 | +21,5% | +21,7% | +24,3% |
| 2018 | −9,0% | −4,6% | −9,1% |
| 2019 | +44,4% | +31,2% | +26,6% |
| 2020 | +141,8% | +18,3% | +16,3% |
| 2021 | −24,2% | +28,7% | +18,7% |
| 2022 | −5,4% | −18,2% | −18,4% |
| 2023 | −20,4% | +26,2% | +22,3% |
| 2024 | −25,7% | +24,9% | +17,4% |
| 2025 | +47,1% | +17,7% | +22,4% |
| 2026 (на листопад) | −10,2% | +8,2% | +7,7% |
| $10 000 на листопад 2026 року | $17 950 | $42 671 | $33 048 |
Таблиця показує, наскільки нерівною була дохідність галузі. У 2020 році на очікуваннях зеленого переходу і низьких ставках ICLN зріс на 141,8%, а потім чотири роки поспіль падав, коли ставки ФРС зросли, а ціни на сонячні панелі обвалилися. У 2025 році фонд зріс на 47,1%, до середини червня 2026 року додав ще близько 27%, але до 18 листопада знову пішов у мінус на 10,2%.
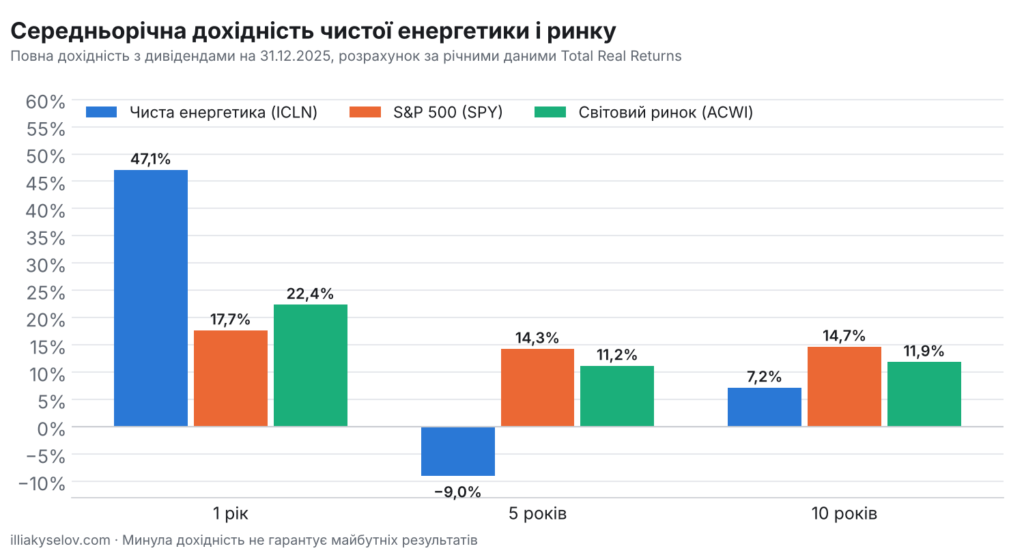
Середньорічна дохідність чистої енергетики і широкого ринку за 1, 5 і 10 років станом на 31 грудня 2025 року
| Період | Чиста енергетика (ICLN) | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|
| 1 рік | +47,1% | +17,7% | +22,4% |
| 5 років | −9,0% | +14,3% | +11,2% |
| 10 років | +7,2% | +14,7% | +11,9% |
Середньорічну дохідність розраховано за річними даними станом на 31 грудня 2025 року, оскільки 2026 рік ще не завершився. За п’ять років до кінця 2025 року фонд чистої енергетики ICLN втрачав у середньому 9,0% на рік, а за десять років приносив 7,2% на рік, удвічі менше за S&P 500. $10 000 в ICLN за цей час зросли приблизно до $17 950, тоді як у S&P 500 до $42 700, а у світовому ринку до $33 000. Для тих, хто розглядає інвестиції в чисту енергетику, ці цифри показують, що швидке зростання галузі поки не перетворилося на високу дохідність для акціонерів.
Особливості інвестування в чисту енергетику
Перша особливість, яку варто враховувати, плануючи інвестиції в чисту енергетику, це залежність від процентних ставок. Сонячні та вітрові станції будують переважно в борг, а виручка від них розтягнута на десятиліття. Коли ставки зростають, вартість майбутніх доходів падає, і акції галузі дешевшають, як це було у 2021–2024 роках.
Друга особливість у ціновій конкуренції. Китайські виробники випускають більшу частину світових сонячних панелей, і надлишок потужностей роками тисне на ціни. Для покупців електроенергії це добре, але виробники обладнання за межами Китаю виживають переважно завдяки митам і податковим пільгам.
Третя особливість пов’язана з політикою. Субсидії, податкові пільги, тарифи та дозволи на будівництво визначають уряди, і вони можуть швидко змінюватися. У Китаї перехід до аукціонів обвалив введення сонячних станцій, а в США політичні рішення та судові суперечки затримують морські вітрові проєкти.
Четверта особливість пов’язана з податками. З дивідендів американських компаній у разі подання форми W-8BEN зазвичай утримується 15% для резидентів країн, які мають угоду зі США про уникнення подвійного оподаткування, зокрема України. Іспанія, Данія та Німеччина утримують податок з дивідендів за своїми правилами, і частину його можна повернути за угодами про уникнення подвійного оподаткування.
Ризики інвестицій у чисту енергетику
Головний ризик, який несуть інвестиції в чисту енергетику, це зростання процентних ставок. Високі ставки здорожують фінансування нових станцій і змушують компанії списувати вартість проєктів, як це зробив Ørsted у III кварталі 2026 року.
Другий ризик пов’язаний зі зміною державної підтримки. Скорочення субсидій, нові мита чи скасування податкових пільг здатні за кілька місяців змінити економіку цілого сегмента. First Solar у 2026 році знизила прогноз продажів через невизначеність з митами, а Vestas отримала менше замовлень у США.
Третій ризик стосується перевантаження енергосистем. За даними МЕА, у 2024 і 2025 роках вимушене обмеження виробітку сонячних і вітрових станцій на ключових ринках майже подвоювалося щороку, оскільки мережі та накопичувачі не встигають за зростанням потужностей. Якщо станції не можуть продати весь виробіток, їхня дохідність знижується.
Як вписати чисту енергетику в портфель
Великі енергокомпанії з портфелем ВДЕ вже входять до широких індексів, тому окрема позиція має сенс для тих, хто хоче зробити ставку на енергетичний перехід. У своїй практиці я зазвичай обмежую таку частку 3–10% портфеля залежно від цілей і толерантності до ризику. З огляду на різкі коливання інвестиції в чисту енергетику розумніше робити поступово.
Для спокійнішого підходу підходять великі енергокомпанії на кшталт Iberdrola та NextEra Energy, а виробників обладнання і розробників морських станцій варто тримати невеликою часткою. Для фондового підходу інвесторам із США підходить ICLN, а інвесторам з ЄС iShares Global Clean Energy Transition UCITS ETF або L&G Clean Energy UCITS ETF. Готові моделі розподілу активів зібрано в розділі інвестиційних портфелів, а купити всі ці папери можна через міжнародного брокера, про якого розказано в матеріалі про відкриття рахунку в Interactive Brokers.
Питання та відповіді
Чи варто інвестувати в чисту енергетику у 2026 році?
МЕА очікує введення майже 4800 ГВт нових потужностей ВДЕ за 2026–2031 роки, тож попит на сонячну та вітрову енергію зростатиме. Але акції галузі багато років відставали від ринку, а у 2026 році знову впали через мита і ставки. Розумніше входити поступово і обирати компанії зі стабільним прибутком.
Що краще, сонячна чи вітрова енергетика?
Сонячна енергетика зростає швидше і дає близько трьох чвертей усіх нових потужностей, але тут сильніша конкуренція з китайськими виробниками. Вітрова енергетика зростає повільніше, зате у Vestas великий портфель замовлень. Широкі фонди на кшталт ICLN чи INRG тримають обидва сегменти.
Чому акції чистої енергетики так сильно падали?
Після зростання у 2020 році акції коштували дуже дорого. Потім зросли процентні ставки, подорожчало фінансування проєктів, а ціни на сонячні панелі впали через надлишок виробництва в Китаї. У підсумку ICLN чотири роки поспіль, з 2021 по 2024 рік, закінчував зі збитком.
Який ETF на чисту енергетику обрати інвестору з Європи?
Найбільший UCITS-фонд це iShares Global Clean Energy Transition UCITS ETF (ISIN IE00B1XNHC34), він виплачує дивіденди, а для реінвестування є накопичувальний клас IE000U58J0M1. Дешевше коштує L&G Clean Energy UCITS ETF (ISIN IE00BK5BCH80) з комісією 0,49%.
Чим чиста енергетика відрізняється від ядерної?
Сонце і вітер дають електроенергію лише за відповідної погоди, зате станції будуються швидко і дешевшають. Атомні станції працюють цілодобово, але будуються роками. Для портфеля це різні ставки, і багато інвесторів тримають обидві.
Який відсоток портфеля можна відвести під чисту енергетику?
Зазвичай 3–10% залежно від цілей і толерантності до ризику. Усередині цієї частки розумно тримати більше великих енергокомпаній і менше вузькоспеціалізованих виробників обладнання.
Висновок
Сонце і вітер залишаються головним джерелом нових потужностей у світі, і МЕА очікує подальшого зростання до 2031 року. Але для акціонерів галузь поки залишається однією з найскладніших, дохідність фондів за десять років удвічі нижча за ринок, а прибуток компаній залежить від ставок, мит і рішень урядів. Інвестиції в чисту енергетику краще робити через диверсифіковані фонди або набір компаній з різних сегментів і тримати їх невеликою часткою портфеля.
Матеріал має інформаційний характер і не є індивідуальною інвестиційною рекомендацією. Минула дохідність не гарантує майбутніх результатів. Перед ухваленням інвестиційних рішень оцініть свої цілі, строки та готовність до ризику.
Сертифікований аналітик ринків капіталу та цінних паперів CFI CMSA®, сертифікований фахівець із фінансового планування та управління активами CFI FPWMP®, сертифікований аналітик даних і бізнес-аналітики CFI BIDA®, сертифікований фахівець у сфері фінансових технологій CFI FTIP®. Кандидат юридичних наук (PhD), викладач.
Експерт з інвестицій в акції, ETF та облігації на фондових ринках США, Європи та Азії, понад 8 років практики в інвестуванні, $17,3 млн активів в управлінні. Спеціалізації «Управління інвестиціями» (University of Geneva) та «Управління ризиками» (New York Institute of Finance), сертифікації Interactive Brokers, IMF і The World Bank. Член Федерації аудиторів, бухгалтерів і фінансистів АПК України, автор книг з інвестицій та аналізу цінних паперів.