Інвестиції у водневу енергетику означають вкладення в компанії, які виробляють водень, випускають електролізери та паливні елементи або будують інфраструктуру для його зберігання й доставки. Це промислові газові гіганти, виробники обладнання та енергетичні компанії. П’ять років тому водень вважали наступною великою темою після сонця і вітру, але реальність виявилася жорсткішою. Проєкти зеленого водню масово відкладаються, багато спеціалізованих компаній роками втрачають гроші, а їхні акції впали в рази від піку 2020–2021 років.
У цій статті розберемо, як влаштована воднева енергетика з погляду інвестора, хто в ній заробляє, які акції, ETF та облігації дають доступ до галузі і як вона поводилася порівняно з S&P 500 і світовим ринком за останні десять років.

Що таке воднева енергетика з погляду інвестора
Сьогодні майже весь водень у світі отримують із природного газу та вугілля, а використовують його переважно на нафтопереробних заводах і у виробництві аміаку та метанолу. Низьковуглецевий водень отримують електролізом води на енергії сонця, вітру або атомних станцій чи з газу з уловлюванням CO₂. Саме на ньому будуються плани зі скорочення викидів у металургії, хімії, важкому транспорті та судноплавстві.
Для інвестора в галузі є кілька типів компаній. Промислові газові компанії Linde, Air Liquide та Air Products виробляють і продають водень десятиліттями. Виробники електролізерів на кшталт Nel, ITM Power і thyssenkrupp nucera роблять установки для отримання зеленого водню. Виробники паливних елементів, наприклад Plug Power, Ballard Power, Bloom Energy і Doosan Fuel Cell, перетворюють водень на електроенергію. Сонце і вітер розібрані в матеріалі про інвестиції в чисту енергетику, атом у матеріалі про інвестиції в ядерну енергетику.
Головна особливість водневої енергетики в тому, що прибуток у ній сьогодні отримують великі газові компанії з традиційним бізнесом, а не спеціалізовані водневі стартапи. Низьковуглецевий водень поки дорожчий за звичайний, і без субсидій та довгострокових контрактів на купівлю більшість проєктів не окуповуються. Тому інвестиції у водневу енергетику вимагають особливо уважно дивитися на фінансовий стан компанії.
Перспективи та оцінки ринку
За даними Global Hydrogen Review 2026 Міжнародного енергетичного агентства (МЕА), опублікованого в червні 2026 року, світовий попит на водень у 2025 році перевищив 100 млн тонн. Виробництво низьковуглецевого водню зросло на 20% майже до 1 млн тонн, і у 2026 році його частка вперше має перевищити 1% світового виробництва.
Але заявлені плани швидко стискаються. У 2025 році остаточні інвестиційні рішення ухвалили щодо проєктів потужністю менше 0,8 млн тонн на рік, а портфель проєктів до 2030 року скоротився до 27 млн тонн. Уже профінансовані проєкти дають до 2030 року лише 4,3 млн тонн на рік. Ще близько 22 млн тонн МЕА вважає під загрозою, якщо щодо них не ухвалять рішень до початку 2027 року.
Капітальні вкладення в низьковуглецевий водень у 2025 році становили майже $7 млрд, а у 2026 році МЕА очікує близько $10 млрд. Китай уже контролює 65% встановлених і профінансованих потужностей електролізерів у світі та майже 60% їх виробництва.
| Джерело | Показник | Значення |
|---|---|---|
| МЕА, Global Hydrogen Review 2026 | Світовий попит на водень у 2025 році | понад 100 млн тонн |
| МЕА, Global Hydrogen Review 2026 | Виробництво низьковуглецевого водню у 2025 році | майже 1 млн тонн, +20% |
| МЕА, Global Hydrogen Review 2026 | Профінансовані потужності до 2030 року | 4,3 млн тонн на рік |
| МЕА, Global Hydrogen Review 2026 | Частка Китаю в потужностях електролізерів | 65% |
| Plug Power, III квартал 2026 року | Виручка і валова маржа | близько $201 млн, +13%, маржа −2,7% |
| Bloom Energy, III квартал 2026 року | Виручка | $1,24 млрд, +138% |
Хто заробляє в ланцюжку вартості
Найстабільніше заробляють промислові газові компанії. Linde, Air Liquide та Air Products виробляють водень, кисень, азот та інші гази за довгостроковими контрактами із заводами, а водень для них лише один із напрямів. Їхня виручка не залежить від того, чи злетить зелений водень, але якщо він злетить, вони отримають замовлення на будівництво та обслуговування установок.
У виробників паливних елементів результати сильно розходяться. Bloom Energy знайшла новий ринок у живленні дата-центрів, і в III кварталі 2026 року її виручка зросла на 138% до $1,24 млрд за валової маржі 33,8%. Компанія підвищила прогноз виручки на 2026 рік до $4,4–4,6 млрд і увійшла до індексу S&P 500. Plug Power у тому ж кварталі збільшила виручку на 13% приблизно до $201 млн, але валова маржа залишилася від’ємною, хоча й покращилася з −68% роком раніше до −2,7%. Після звіту її акції впали приблизно на 9%.
Виробникам електролізерів найважче. Їм потрібен потік нових проєктів, а проєкти відкладаються через дорогий водень і брак покупців. До того ж китайські виробники пропонують обладнання помітно дешевше за європейських та американських конкурентів.
Акції водневої енергетики
Через окремі акції інвестиції у водневу енергетику дають змогу вибрати потрібний сегмент, від великих газових компаній до вузьких виробників обладнання. Нижче наведено основні компанії з розбивкою за регіонами. Ширший перелік зібрано в списку акцій водневих компаній.
Акції США
У США працюють найбільші виробники паливних елементів і два з трьох світових лідерів промислових газів.
| Компанія | Біржа: тікер | Країна | Роль у галузі |
|---|---|---|---|
| Linde | Nasdaq: LIN | Велика Британія, США | найбільша у світі компанія промислових газів |
| Air Products and Chemicals | NYSE: APD | США | промислові гази, найбільший постачальник водню |
| Bloom Energy | NYSE: BE | США | твердооксидні паливні елементи для дата-центрів |
| Plug Power | Nasdaq: PLUG | США | паливні елементи, електролізери, виробництво водню |
| FuelCell Energy | Nasdaq: FCEL | США | стаціонарні паливні елементи |
Акції Європи
Європа лідирує за кількістю проєктів зеленого водню та виробників електролізерів.
| Компанія | Біржа: тікер | Країна | Роль у галузі |
|---|---|---|---|
| Air Liquide | Euronext Paris: AI | Франція | промислові гази та воднева інфраструктура |
| Siemens Energy | XETRA: ENR | Німеччина | електролізери та енергетичне обладнання |
| thyssenkrupp nucera | XETRA: NCH2 | Німеччина | лужні електролізери |
| Nel | Oslo Børs: NEL | Норвегія | електролізери |
| ITM Power | LSE: ITM | Велика Британія | PEM-електролізери |
Акції Азії
Японія та Корея роблять ставку на водневий транспорт і паливні елементи, а Китай на дешеві електролізери та великі проєкти.
| Компанія | Біржа: тікер | Країна | Роль у галузі |
|---|---|---|---|
| Toyota Motor | TSE: 7203 | Японія | водневий автомобіль Mirai та паливні елементи |
| Hyundai Motor | KRX: 005380 | Південна Корея | водневі автомобілі та вантажівки |
| Doosan Fuel Cell | KRX: 336260 | Південна Корея | стаціонарні паливні елементи |
| Sinopec | HKEX: 0386 | Китай | найбільший виробник водню в Китаї |
Інші ринки
Серед інших ринків варто виділити Канаду. Ballard Power Systems (Nasdaq: BLDP) виробляє паливні елементи для автобусів, вантажівок, потягів і суден і багато років працює зі збитком.
ETF на водневу енергетику
Через ETF інвестиції у водневу енергетику простіші, але вибір фондів невеликий, а самі фонди вузькі й сильно коливаються. Порівняння фондів зібрано також у списку ETF на водень.
ETF США
| Фонд | Біржа: тікер | TER | Активи | Запуск |
|---|---|---|---|---|
| Global X Hydrogen ETF | Nasdaq: HYDR | 0,50% | близько $0,17 млрд | 2021 |
Global X Hydrogen ETF (Nasdaq: HYDR) тримає близько 25 компаній водневої галузі по всьому світу і зараз залишається головним американським фондом на цю тему. Перший американський водневий ETF Defiance Next Gen H2 (HDRO) закрили у 2025 році. Для ширшого підходу можна взяти фонди чистої енергетики на кшталт ICLN, де водневі компанії становлять лише частину портфеля.
UCITS ETF на водневу енергетику
Інвесторам із ЄС американські ETF зазвичай недоступні через вимоги PRIIPs, тому їм підходять фонди європейського стандарту UCITS. За воднем у Європі фондів навіть більше, ніж у США.
| Фонд | ISIN | Біржа: тікер | TER | Розмір | Тип* |
|---|---|---|---|---|---|
| L&G Hydrogen Economy UCITS ETF USD Acc | IE00BMYDM794 | LSE: HTWO | 0,49% | близько £305 млн | Acc |
| Amundi Global Hydrogen UCITS ETF Acc | FR0010930644 | за ISIN | 0,45% | близько £174 млн | Acc |
| VanEck Hydrogen Economy UCITS ETF | IE00BMDH1538 | LSE: HDRO | 0,55% | близько £73 млн | Acc |
| Global X Hydrogen UCITS ETF USD Acc | IE0002RPS3K2 | за ISIN | 0,50% | близько £24 млн | Acc |
* Acc означає накопичувальний фонд, дивіденди реінвестуються. Dist означає розподільний фонд, дивіденди виплачуються інвестору.
Розміри фондів наведено за даними justETF на 21 жовтня 2026 року. L&G Hydrogen Economy UCITS ETF (LSE: HTWO) найбільший європейський фонд на водень, він відстежує індекс Solactive Hydrogen Economy і тримає близько 30 компаній. VanEck Hydrogen Economy UCITS ETF (LSE: HDRO) більш концентрований, приблизно 20 компаній, і коливається сильніше. Повний список європейських фондів можна знайти в довіднику UCITS ETF.
ETF інших ринків
Місцеві водневі фонди є, наприклад, у Південній Кореї та Китаї, але для інвесторів із ЄС такі фонди, як і американські, зазвичай недоступні, оскільки вони не мають документа KID, якого вимагає регламент PRIIPs. Тому корейських і японських учасників на кшталт Doosan Fuel Cell або Toyota простіше купувати окремими акціями.
Облігації компаній водневої енергетики
Облігації підходять тим, для кого інвестиції у водневу енергетику означають процентний дохід без різких коливань ціни акцій. Спеціалізовані водневі компанії облігацій інвестиційного рівня майже не випускають, тому нижче старші випуски промислових газових компаній зі строком погашення понад п’ять років.
| Емітент і випуск | ISIN | Погашення | Валюта | Рейтинг (агентство) | Мін. лот |
|---|---|---|---|---|---|
| Air Liquide Finance 2,875% | FR001400CND2 | 16.09.2032 | EUR | A (S&P) | €100 000 |
| Air Products and Chemicals 4,9% | US009158BP01 | 11.10.2032 | USD | A (S&P) | $2 000 |
| Air Liquide Finance 3,375% | FR001400QB37 | 29.05.2034 | EUR | A (S&P) | €100 000 |
| Air Products and Chemicals 3,45% | XS3004194885 | 14.02.2037 | EUR | A (S&P) | €100 000 |
| Linde 3,25% | XS3000977408 | 18.02.2037 | EUR | A (S&P) | €100 000 |
Рейтинги наведено як рейтинги емітента або гаранта. Випуски Air Liquide Finance гарантовані материнською компанією L’Air Liquide. Щодо Air Products агентство Moody’s у травні 2025 року змінило прогноз на негативний через від’ємний вільний грошовий потік. Європейські випуски з лотом €100 000 розраховані на професійних інвесторів, а доларовий випуск Air Products з лотом $2 000 доступніший приватним інвесторам. Перед купівлею варто перевірити в брокера умови конкретного ISIN, право дострокового погашення та поточну дохідність до погашення.
Як воднева енергетика поводилася на ринку
Наскільки виправдані інвестиції у водневу енергетику, найкраще видно з цифр. Водневих ETF з історією в десять років немає, усі фонди запущені у 2021 році, тому для порівняння взято дві акції. Plug Power показує долю спеціалізованої водневої компанії, а Linde показує промислового газового гіганта. Для порівняння додано SPY як індекс S&P 500 і ACWI як світовий ринок акцій. Усі дані наведено з урахуванням реінвестованих дивідендів у доларах США за даними ChartRow і Total Real Returns, 2026 рік для PLUG і LIN на 18 листопада, для SPY і ACWI на 17 листопада 2026 року.
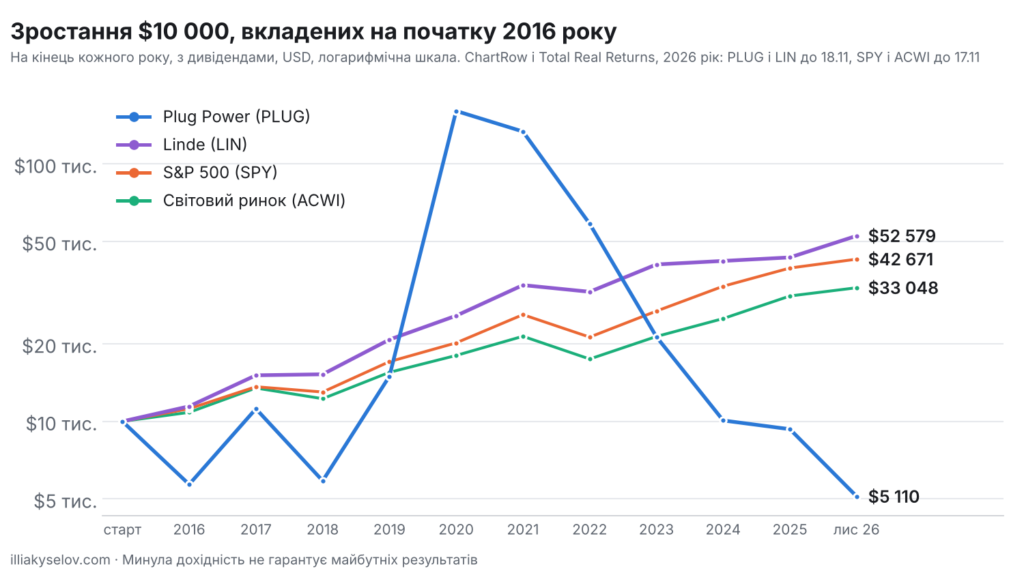
Зростання $10 000, вкладених на початку 2016 року, в акції Plug Power і Linde, S&P 500 і світовий ринок акцій, логарифмічна шкала
| Рік | Plug Power (PLUG) | Linde (LIN) | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|---|
| 2016 | −43,1% | +14,4% | +12,0% | +8,4% |
| 2017 | +96,7% | +32,0% | +21,7% | +24,3% |
| 2018 | −47,5% | +0,9% | −4,6% | −9,1% |
| 2019 | +154,8% | +36,4% | +31,2% | +26,6% |
| 2020 | +973,1% | +23,8% | +18,3% | +16,3% |
| 2021 | −16,8% | +31,5% | +28,7% | +18,7% |
| 2022 | −56,2% | −5,8% | −18,2% | −18,4% |
| 2023 | −63,6% | +27,7% | +26,2% | +22,3% |
| 2024 | −52,7% | +3,2% | +24,9% | +17,4% |
| 2025 | −7,5% | +3,2% | +17,7% | +22,4% |
| 2026 (на листопад) | −45,2% | +21,3% | +8,2% | +7,7% |
| $10 000 на листопад 2026 року | $5 110 | $52 579 | $42 671 | $33 048 |
Таблиця добре показує, як працює водневий ажіотаж. У 2020 році акції Plug Power зросли майже в 10,7 раза, і $10 000, вкладені на початку 2016 року, до кінця 2020 року перетворилися приблизно на $160 000. Потім були п’ять збиткових років поспіль, і до листопада 2026 року від цих грошей залишилося близько $5 100, удвічі менше за початкову суму. Linde за той самий час спокійно зростала майже щороку й обігнала S&P 500.
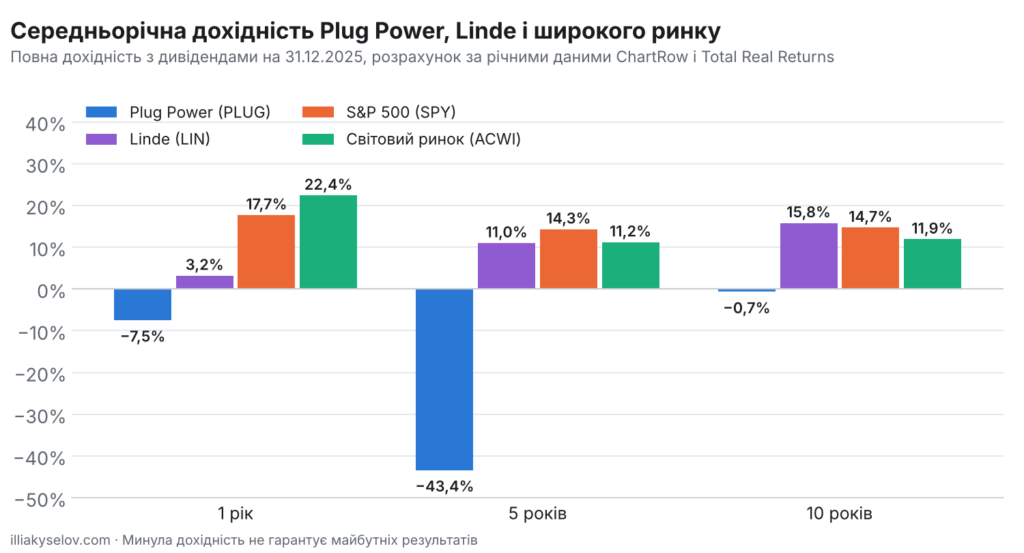
Середньорічна дохідність Plug Power, Linde і широкого ринку за 1, 5 і 10 років на 31 грудня 2025 року
| Період | Plug Power (PLUG) | Linde (LIN) | S&P 500 (SPY) | Світовий ринок (ACWI) |
|---|---|---|---|---|
| 1 рік | −7,5% | +3,2% | +17,7% | +22,4% |
| 5 років | −43,4% | +11,0% | +14,3% | +11,2% |
| 10 років | −0,7% | +15,8% | +14,7% | +11,9% |
Середньорічну дохідність розраховано за річними даними на 31 грудня 2025 року, оскільки 2026 рік ще не завершився. За п’ять років до кінця 2025 року акції Plug Power втрачали в середньому 43,4% на рік, а Linde за десять років приносила 15,8% на рік, більше, ніж S&P 500. Для тих, хто розглядає інвестиції у водневу енергетику, різниця між цими двома компаніями важливіша за будь-які прогнози зростання ринку. Дві акції не замінюють індекс галузі, але добре показують розкид результатів усередині неї.
Особливості інвестування у водневу енергетику
Перша особливість, яку варто враховувати, плануючи інвестиції у водневу енергетику, це ціна водню. Зелений водень поки помітно дорожчий за водень із газу, і покупці не готові платити цю різницю без державної підтримки або жорстких вимог щодо викидів. Доки ціна не зрівняється, попит триматиметься переважно на субсидіях.
Друга особливість у тому, що багато спеціалізованих компаній працюють зі збитком і регулярно випускають нові акції, щоб фінансувати роботу. Кожна така емісія розмиває частку наявних акціонерів. Тому в компаній на кшталт Plug Power варто дивитися не лише на зростання виручки, а й на запас грошей і швидкість їх витрачання.
Третя особливість пов’язана з конкуренцією Китаю. Китайські виробники вже випускають більшу частину світових електролізерів і продають їх дешевше. Для європейських та американських виробників це означає тиск на ціни й маржу, як це вже сталося в сонячній енергетиці.
Четверта особливість пов’язана з податками. З дивідендів американських компаній у разі подання форми W-8BEN зазвичай утримується 15% для резидентів країн, які мають угоду зі США про уникнення подвійного оподаткування, зокрема України. Франція, Німеччина та Норвегія утримують податок із дивідендів за своїми правилами, і частину його можна повернути за угодами про уникнення подвійного оподаткування. Більшість суто водневих компаній дивідендів не платять.
Ризики інвестицій у водневу енергетику
Головний ризик, який несуть інвестиції у водневу енергетику, це скасування та перенесення проєктів. За оцінкою МЕА, близько 22 млн тонн річних потужностей до 2030 року під загрозою, якщо щодо них не ухвалять рішень до початку 2027 року. Для виробників обладнання це означає порожні портфелі замовлень.
Другий ризик пов’язаний зі зміною держпідтримки. Податкові пільги, гранти та вимоги щодо викидів визначають уряди, і вони можуть швидко змінюватися. Без них економіка більшості проєктів зеленого водню сьогодні не сходиться.
Третій ризик стосується конкуренції технологій. У легковому транспорті водень уже програв акумуляторним електромобілям, а в частині вантажівок і стаціонарної енергетики конкуренція з батареями та іншими рішеннями триває. Якщо батареї дешевшатимуть швидше, ринок для водню може виявитися меншим за очікування.
Як вписати водневу енергетику в портфель
Великі газові компанії Linde та Air Liquide вже входять до широких індексів, тому окрема позиція має сенс лише для тих, хто хоче зробити ставку на водень. У своїй практиці я зазвичай обмежую таку частку 3–10% портфеля залежно від цілей і толерантності до ризику. Для суто водневих акцій і вузьких фондів я б тримав помітно менше, а інвестиції у водневу енергетику розумніше робити поступово.
Для спокійнішого підходу підходять промислові газові компанії, а виробників електролізерів і паливних елементів варто тримати невеликою часткою. Для фондового підходу інвесторам зі США підходить HYDR, а інвесторам із ЄС L&G Hydrogen Economy UCITS ETF або VanEck Hydrogen Economy UCITS ETF. Готові моделі розподілу активів зібрано в розділі інвестиційних портфелів, а купити всі ці папери можна через міжнародного брокера, про якого розповідається в матеріалі про відкриття рахунку в Interactive Brokers.
Питання та відповіді
Чи варто інвестувати у водень у 2026 році?
Попит на водень перевищив 100 млн тонн на рік, а виробництво низьковуглецевого водню зростає, але багато проєктів відкладаються, а спеціалізовані компанії втрачають гроші. Безпечніше входити через великі газові компанії або широкі фонди й тримати невелику частку.
Чому акції водневих компаній так сильно впали?
У 2020 році акції зросли на очікуваннях швидкого переходу до водню і коштували дуже дорого. Потім зросли процентні ставки, проєкти почали відкладатися, а компанії й далі втрачали гроші та випускали нові акції. Акції Plug Power з 2021 по 2025 рік падали п’ять років поспіль.
Які компанії заробляють на водні вже зараз?
Стабільно заробляють промислові газові компанії Linde, Air Liquide та Air Products, для яких водень лише частина великого бізнесу. Серед виробників паливних елементів швидко зростає Bloom Energy завдяки замовленням від дата-центрів.
Який ETF на водень вибрати інвестору з Європи?
Найбільший UCITS-фонд це L&G Hydrogen Economy UCITS ETF (ISIN IE00BMYDM794) з комісією 0,49%. Більш концентрований варіант VanEck Hydrogen Economy UCITS ETF (ISIN IE00BMDH1538) з комісією 0,55%. Обидва фонди накопичувальні.
Чим водень відрізняється від сонячної та вітрової енергетики?
Сонце і вітер виробляють електроенергію, а водень слугує способом зберігати й переносити енергію та замінювати газ і вугілля там, де електрику використовувати важко. Зелений водень отримують саме на енергії сонця і вітру, тому ці галузі пов’язані.
Який відсоток портфеля можна відвести під водневу енергетику?
Зазвичай не більше 3–10% залежно від цілей і толерантності до ризику, а під суто водневі акції помітно менше. Усередині цієї частки розумно тримати більше великих газових компаній і менше вузькоспеціалізованих виробників обладнання.
Висновок
Водень залишається важливою частиною планів зі скорочення викидів у промисловості та важкому транспорті, і виробництво низьковуглецевого водню зростає. Але для акціонерів галузь поки залишається однією з найризикованіших, багато спеціалізованих компаній втрачають гроші, а їхні акції впали в рази. Інвестиції у водневу енергетику краще робити через великі газові компанії, диверсифіковані фонди або набір компаній з різних сегментів і тримати їх невеликою часткою портфеля.
Матеріал має інформаційний характер і не є індивідуальною інвестиційною рекомендацією. Минула дохідність не гарантує майбутніх результатів. Перед ухваленням інвестиційних рішень оцініть свої цілі, строки та готовність до ризику.
Сертифікований аналітик ринків капіталу та цінних паперів CFI CMSA®, сертифікований фахівець із фінансового планування та управління активами CFI FPWMP®, сертифікований аналітик даних і бізнес-аналітики CFI BIDA®, сертифікований фахівець у сфері фінансових технологій CFI FTIP®. Кандидат юридичних наук (PhD), викладач.
Експерт з інвестицій в акції, ETF та облігації на фондових ринках США, Європи та Азії, понад 8 років практики в інвестуванні, $17,3 млн активів в управлінні. Спеціалізації «Управління інвестиціями» (University of Geneva) та «Управління ризиками» (New York Institute of Finance), сертифікації Interactive Brokers, IMF і The World Bank. Член Федерації аудиторів, бухгалтерів і фінансистів АПК України, автор книг з інвестицій та аналізу цінних паперів.